


Вверх за инфляцией
Рынки ждут подъема ключевой ставки
Доходности длинных облигаций федерального займа (ОФЗ) обновили полуторагодовые максимумы, а ставки по среднесрочным — вернулись на уровень 2016–2017 годов. Рост доходностей происходит на всех рынках развивающихся стран на фоне ужесточения риторики ФРС из-за роста инфляции. Подливает масла в огонь внутренняя инфляция и в России, подталкивающая к жесткой реакции ЦБ в ответ на рост рисков.
Константин Кокошкин / Коммерсантъ
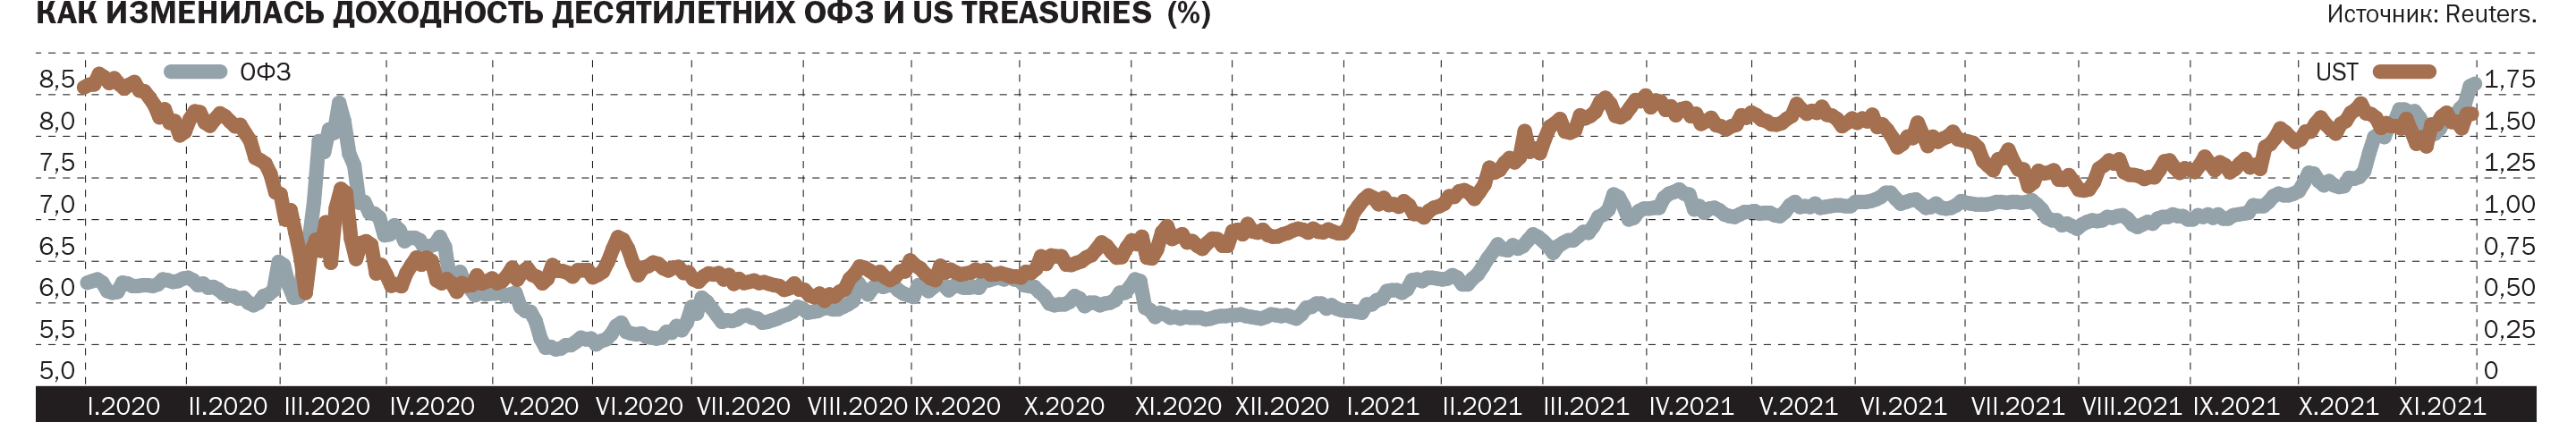
Купить фотоВ ноябре доходности долгосрочных ОФЗ вернулись к максимальным уровням с весеннего кризиса 2020 года. По данным агентства Reuters, 20 ноября доходность десятилетних ОФЗ достигла отметки 8,39% годовых — максимума с 19 марта 2020 года. Двадцатимесячный максимум обновила и доходность двадцатилетних ОФЗ, поднявшись до отметки 8,3% годовых. Стремительный подъем ставок продолжается четвертый месяц подряд, за это время доходности выросли на 150 и 121 базисный пункт (б. п.) соответственно. Более значительный рост произошел в среднесрочных ОФЗ, доходности которых поднялись на 170–200 б. п. и достигли отметок 8,3–8,7% годовых — максимальных значений за последние четыре-пять лет.
По оценкам главного аналитика долговых рынков БК «Регион» Александра Ермака, основанным на данных Refinitiv, российские десятилетние гособлигации занимают восьмое место по темпам своего роста с начала текущего года (+242 б. п.) среди гособлигаций развитых и развивающихся стран. Более высокими темпами (258–690 б. п.) выросли доходности гособлигаций Намибии, Колумбии, Чили, Шри-Ланки, Нигерии, Бразилии и Турции. «Аналогичную позицию десятилетние ОФЗ занимают и по итогам осени»,— отмечает господин Ермак. По его оценкам, по абсолютному уровню доходности десятилетние ОФЗ занимают 15-е место среди аналогичных госбумаг 70 развитых и развивающихся стран. Выше доходности, в частности, у госбумаг Пакистана (10,79% годовых), Казахстана (9,97% годовых) и ЮАР (9,44% годовых).
Общему подъему ставок способствует движение доходности американских казначейских облигаций (US Treasuries, UST). С начала августа доходность десятилетних UST выросла на 43 б. п., до 1,6% годовых. С начала года она выросла на 67 б. п. Этому способствует ужесточение риторики ФРС США на фоне роста инфляции в стране. В октябре инфляция в США, скорректированная на сезонные факторы, ускорилась до 0,9% и составила в годовом исчислении 6,2% — максимум с октября 1990 года. Аналитики, опрошенные агентством Bloomberg, прогнозировали значение индекса CPI на уровне 5,9%. В таких условиях на рынке заговорили о более раннем повышении ставки, чем ожидалось раньше. По данным CME Group, 75% аналитиков прогнозируют повышение ставки до конца лета следующего года.
На российский госдолг давит и внутренняя инфляция, которая вынуждает уже ЦБ РФ агрессивно повышать ставку. По словам начальника аналитического управления банка «Зенит» Владимира Евстифеева, годовые темпы инфляции к середине ноября достигли 8,1%, тогда как еще в августе они находились на 140 б. п. ниже. В таких условиях ЦБ на октябрьском заседании неожиданно повысил ключевую ставку сразу на 75 б. п., до 7,5%. Одновременно регулятор повысил оценку среднегодового уровня ключевой ставки в 2022 году до 7,3–8,3%. «Банк России на двух осенних заседаниях повысил ключевую ставку на 100 б. п. и существенно ужесточил риторику своих заявлений»,— отмечает Александр Ермак.
Добавляют нервозности инвесторам на локальном рынке и возросшие в ноябре геополитические риски. Этому способствовал миграционный кризис на границе Белоруссии и Польши, на фоне которого ухудшились отношения между Россией и Западом. Добавил масла в огонь проект резолюции в Конгрессе США о непризнании Владимира Путина президентом после выборов 2024 года, конфликт Армении и Азербайджана и напряженность на украинском направлении. «В условиях ослабления рубля привлекательность рынка ОФЗ даже при возросших доходностях невысока для иностранных инвесторов, в том числе керритрейдеров. Давление на локальный долговой рынок отмечается по большинству развивающихся экономик»,— отмечает Владимир Евстифеев.
Относительно перспективы ближайших месяцев аналитики высказываются очень осторожно, отмечая, что происходящее будет зависеть от данных по инфляции в России и в США. По мнению Владимира Евстифеева, пик по инфляции в РФ еще не пройден, поэтому Центробанк может повысить размер ключевой ставки на декабрьском заседании до 8,25–8,50% годовых. «Если до заседания ЦБ (17 декабря) мы увидим признаки стабилизации темпов инфляции или их замедление, то это будет позитивным фактором для внутреннего долга. В противном случае мы, вероятно, получим повышение ключевой ставки на 75–100 б. п. и сохранение "ястребиной" риторики регулятора»,— отмечает господин Евстифеев.
В какой-то мере рынок уже заложил в цены дальнейшее повышение ключевой ставки, полагает портфельный управляющий «РСХБ Управление Активами» Вадим Кононов, что позволяет надеяться, что доходность десятилетних ОФЗ не превысит уровень 8,50% к концу 2021 года. «Учитывая сохраняющиеся условия неопределенности, наращивать длинные позиции в бумагах с фиксированной доходностью можно с известной осторожностью, по возможности хеджируя риск при помощи защитных активов»,— предупреждает господин Кононов.
Снижения инфляции аналитики ждут не раньше первой половины 2022 года. «В базовом сценарии полагаем, что годовая инфляция сейчас проходит свой пик и до конца года останется вблизи 8%. Уже в первом квартале ожидаем снижения инфляции до 7,5% и к концу следующего года — до 5%»,— сообщает главный аналитик Совкомбанка Михаил Васильев. Он не исключает, что в середине следующего года Банк России может приступить к циклу смягчения монетарной политики для постепенного возвращения ключевой ставки в нейтральный диапазон 5–6%.
"Деньги". Приложение №46
от 30.11.2021, стр. 8