


Долг Родину вернули
Экс-главу МРСК Урала обвинили в уклонении от уплаты налогов в 2013 году
Прокуратура Москвы утвердила обвинительное заключение по делу бывшего гендиректора ОАО «МРСК Урала» Валерия Родина. Он обвиняется в уклонении от уплаты налогов в размере более 409 млн руб. По версии следствия, господин Родин в 2013 году внес в декларацию заведомо ложные сведения о мобилизационных расходах. Собеседник в компании утверждает, что у МРСК Урала тогда было законное право на уменьшение расходов при расчете налога на прибыль.
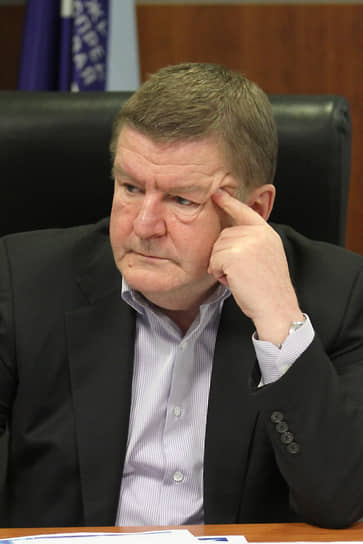
Бывший гендиректор ОАО "МРСК Урала" Валерий Родин
Владислав Лоншаков / Коммерсантъ
Мещанский райсуд Москвы рассмотрит уголовное дело в отношении бывшего гендиректора ОАО «МРСК Урала» Валерия Родина. Ему инкриминируют п. «б» ч. 2 ст. 199 УК РФ (уклонение от уплаты налогов с организации в особо крупном размере, путем включения в налоговые декларации заведомо ложных сведений), сообщили в прокуратуре Москвы. Максимальная санкция по данной статье предусматривает лишение свободы сроком до шести лет. Уголовное дело расследовалось с 2017 года.
По версии следствия, в декабре 2013 года господин Родин представил в МИФНС России по крупнейшим налогоплательщикам № 4 уточненные декларации по налогу на прибыль за 2011 и 2012 годы. Они, как полагают следователи, содержали заведомо ложные сведения о включении в состав затрат, связанных с текущей финансовой деятельностью, внереализационных расходов, якобы направленных на выполнение задания по мобилизационной подготовке. «В результате организация уклонилось от уплаты налога на прибыль за 2011 и 2012 годы в особо крупном размере в общей сумме свыше 409 млн руб.»,— сообщили в прокуратуре.
Валерий Родин возглавлял компанию в 2009-2014 годы. В энергетике он проработал более 40 лет. В 1996 году ему присвоено почетное звание «Ветеран энергетики», в 2002 году — награжден Почетной грамотой Губернатора Свердловской области, в 2010 году — Знаком отличия Свердловской области «За заслуги перед Свердловской областью» III степени. Валерию Родину за особый вклад в развитие Екатеринбурга также присвоено звание «Почетный гражданин города Екатеринбурга».
Собеседник в компании утверждает, что МРСК Урала в 2013 году выполнило все условия налогового учета затрат мобилизационного назначения в составе внереализационных расходов. «Мобилизационные расходы возмещаются путем включения их во внереализационные расходы, что компания и сделала, внеся в 2013 году изменения в налоговый учет, представив уточненную налоговую декларацию по налогу на прибыль», — отметил собеседник.
По его словам, у МРСК Урала на тот момент были все необходимые законодательные основания для корректировки декларации. В частности, было мобилизационное задание, подтвержденный объем выполненных работ мобилизационного характера и отсутствие компенсации из бюджета проведенных мероприятий.
Это дало компании юридически обоснованное право на уменьшение расходов при расчете налога на прибыль организаций, отметил представитель компании, добавив, что все документы и пояснения компания предоставляла силовым структурам во время следствия.