


Ставка на пенсионеров
Банки все больше доверяют старшему поколению
Самая громкая реформа этого года — повышение пенсионного возраста — потребовала поддержки на всех уровнях. Банки в свою очередь приняли участие в кампании по поддержке активного долголетия. Люди старшего поколения для них стали самыми желанными заемщиками.
В декабре Сбербанк сообщил о повышении максимального возраста при получении потребительского кредита. «Теперь потребительские кредиты без обеспечения будут доступны клиентам старше 65 лет при условии окончания кредита до наступления 70 лет. Ранее возраст на момент окончания кредита не должен был превышать 65 лет»,— отмечается в сообщении. С учетом того что Сбербанк является крупнейшим игроком розничного рынка и фактически задает тренд, данное повышение ставок можно расценивать как сигнал — возрастной ценз будет меняться. Таким образом, банки реагируют на кампанию по продвижению активного долголетия и прогнозы о том, что к 2030 году средняя продолжительность жизни увеличится до 80,1 года. В 2018 году, по прогнозам, этот показатель составляет 73,5 года.
Сейчас около половины россиян продолжают работать и через пять лет после выхода на пенсию, а средний месячный доход работающего пенсионера составляет 46 тыс. руб., следует из исследования Сбербанка на основе статистики данных его зарплатных клиентов (по данным на 2017 год, в Сбербанке обслуживается почти 80% всех пенсионеров России). Исследование было опубликовано в октябре 2018 года. По данным Росстата, на 1 января 2018 года в России было 37,4 млн человек (25,4% населения) в группе старше трудоспособного возраста (женщины старше 55 лет и мужчины старше 60 лет).
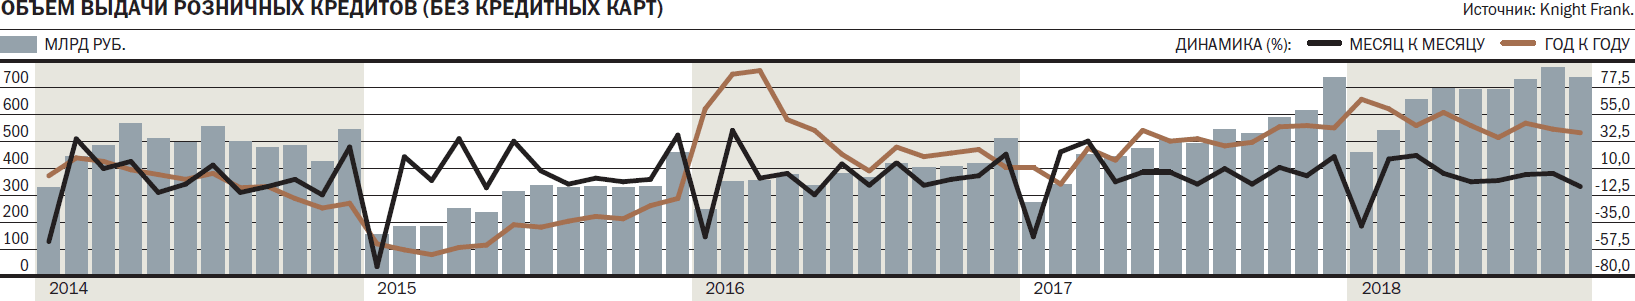
Активное предложение кредитных продуктов пенсионерам стало одним из драйверов роста розничного кредитования в 2018 году. Банки активно предлагали этой категории клиентов займы всех сортов — от кредиток до ипотеки. В итоге, как следует из данных Объединенного кредитного бюро (ОКБ), только в первом полугодии заемщики старше 60 лет получили почти 2 млн кредитов на сумму 212,8 млрд руб. Таким образом, средняя сумма кредита на пенсионера составила 111 тыс. руб.
При этом количество новых кредитов выросло на 11% по сравнению с аналогичным периодом прошлого года, а объем выдач аж на 45%. Это происходит, в частности, потому, что растет уровень одобрения заявок на кредиты от этой возрастной группы. Так, по данным ОКБ, в первой половине 2018 года банки одобрили 69% кредитных заявок пенсионеров против 62,5% в прошлом году. При этом для более молодых заемщиков уровень одобрения в 2018 году был значительно ниже и составил 46,8%.
Еще активнее банки выдавали пенсионерам кредитные карты (597,7 тыс. карт в первом полугодии против 357,7 тыс. карт годом ранее), а средний одобренный лимит увеличился почти вдвое — с 35 тыс. руб. до 61 тыс. руб., следует из данных ОКБ. Такая же динамика наблюдалась и в других сегментах розничного кредитования, в результате общая задолженность пенсионеров перед банками составила 886 млрд руб. В целом на 1 июля 2018 года открытые кредиты имели 8,28 млн российских пенсионеров. 59% заемщиков старше 60 лет — один открытый кредит, 22% — два открытых кредита, 10% — три открытых кредита, 5% — четыре открытых кредита и 4% — пять и более открытых кредитов.
Участники рынка признают, что сегодня идет настоящая охота на пенсионеров для выдачи кредитов. «Безусловно, увеличивающаяся продолжительность жизни и, что самое главное, удлинение активного возраста будут способствовать росту этой категории заемщиков»,— указывают в банке «Уралсиб». Как отмечает вице-президент СМП-банка Роман Цивинюк, современные пенсионеры гораздо лучше разбираются в финансовых вопросах и банковских продуктах, чем, например, пенсионеры пять—десять лет назад. «Пенсионер — это прежде всего надежный заемщик, который добросовестно и регулярно платит по кредиту,— говорит первый заместитель председателя правления Почта-банка Георгий Горшков.— У него есть постоянный, ни от чего не зависящий источник дохода». По словам вице-президента банка «Восточный» Екатерины Тутон, в целом рост доли заемщиков старшего возраста говорит о том, что эта категория клиентов интересна банкам. «Таким клиентам банки доверяют, поскольку люди в возрасте входят в группу "хороших" заемщиков: они ответственны, аккуратны в исполнении своих кредитных обязательств, имеют стабильный источник дохода,— перечисляет она.— Значительная доля таких клиентов имеет положительную кредитную историю, что является одним из важнейших факторов при выдаче нового кредита».
На данный момент многие банки уже подняли возрастную планку до 70 лет. «В 2018 году Связь-банк увеличил верхнюю возрастную планку до 70 лет на дату окончания срока кредита, ранее потребительский кредит можно было получить до 65 лет на дату окончания срока кредита»,— сообщили в пресс-службе кредитной организации. Банки признают, что не исключают дальнейшего повышения. «Мы внимательно отслеживаем тенденции на рынке и не исключаем повышения верхней границы возраста заемщика потребительских кредитов, однако в ближайшей перспективе таких планов нет»,— говорит директор департамента нецелевого кредитования и кредитных карт Русфинанс-банка Оксана Черненко. «По текущим кредитным продуктам, которые предусматривают кредитование заемщиков в возрасте до 68 лет включительно на момент окончания срока кредитного договора, мы не планируем увеличение максимального возраста заемщика. Однако в настоящее время мы рассматриваем возможность создания кредитного продукта для пенсионеров, в рамках которого максимальный возраст заемщика может быть увеличен по сравнению со стандартными условиями кредитования»,— говорит начальник управления развития кредитных продуктов ОТП-банка Игорь Репин.
"Деньги". Приложение №62
от 19.12.2018, стр. 8