Фонды целевых аудиторий
Для полноценного развития индустрии эндаумент-фондов в России не хватает многого. Необходимо стимулировать благотворительность, расширять возможности инвестирования, упрощать процессы формирования фондов. Тем не менее эти финансовые институты уже стали неотъемлемой частью российского рынка доверительного управления. А полученные от инвестирования доходы уже работают на развитие российских вузов и музеев.
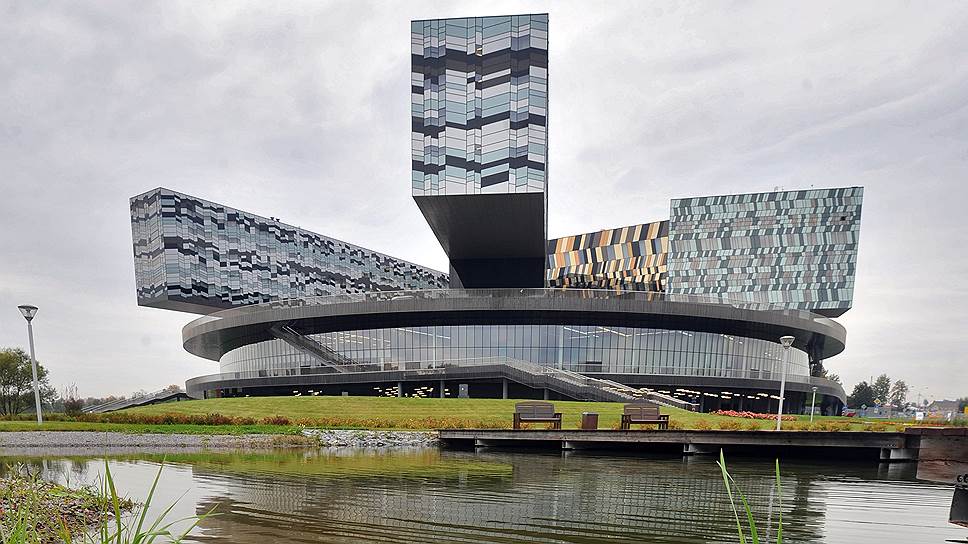
Высшие учебные заведения связывают свое развитие с целевыми капиталами благодарных выпускников
Вячеслав Прокофьев / Коммерсантъ
Купить фотоПрогрессивный подход
Фонды целевого капитала, или эндаумент-фонды, уверенно занимают свою нишу российского рынка доверительного управления. Первые из них появились еще в 2007 году, после вступления в силу закона "О порядке формирования и использования целевого капитала некоммерческих организаций". По итогам 2013 года активы фондов целевого капитала под управлением российских компаний превысили 25,2 млрд руб., увеличившись по сравнению с прошлым годом на 14%. В 2013-м рост был пятикратный. Впрочем, это было связано с выходом на рынок сразу двух крупных фондов — "Урал-Инвест Плюса" и Сколтеха, которые и обеспечили тогда львиную долю прироста рынка. Тем не менее в количественном выражении рынок стабильно растет, ежегодно регистрируется в среднем 15 новых фондов, а в нынешнем году на рынке появилось уже 19 "новичков". По оценке компании "Газпромбанк — Управление активами", к настоящему времени зарегистрировано 127 фондов целевого капитала.
Некоторое замедление темпов роста рынка руководитель направления по работе с эндаумент-фондами компании "Газпромбанк — Управление активами" Людмила Пантелеева связывает с рядом причин. В частности, не самая благоприятная ситуация в экономике "неизбежно отражается на благосостоянии жертвователей и их энтузиазме делиться деньгами". Впрочем, как отмечает госпожа Пантелеева, даже безотносительно ситуации в экономике круг крупных частных жертвователей в принципе не расширяется из года в год — их количество не увеличивается, суммы остаются примерно те же. Как считает директор департамента продаж "ТКБ БНП Париба Инвестмент Партнерс" Армен Мхитарян, для того, чтобы рынок начал уверенно расти, "должно вырасти, как минимум, одно поколение, воспитанное с чувством личного долга помогать своему университету или другим организациям, за которые переживает".
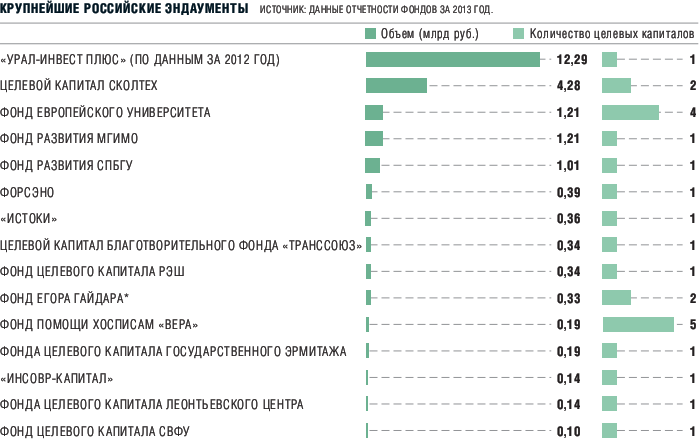
Вместе с тем именно высшие учебные заведения лидируют по количеству созданных эндаументов. А если не учитывать фонд "Урал-Инвест Плюс", на активы которого приходится половина объема рынка — более 12 млрд руб., то вузы будут лидировать и по объему привлеченных средств. Среди крупнейших можно отметить Сколтех, Фонд Европейского университета, Фонд развития МГИМО, Фонд развития СПбГУ. Однако рынок постепенно расширяется, появляются участники из новых секторов. В частности, активно действуют музейные эндаументы (Государственного Эрмитажа и Петергофа), а также фонды поддержки спорта, среднего образования (частные и государственные школы).
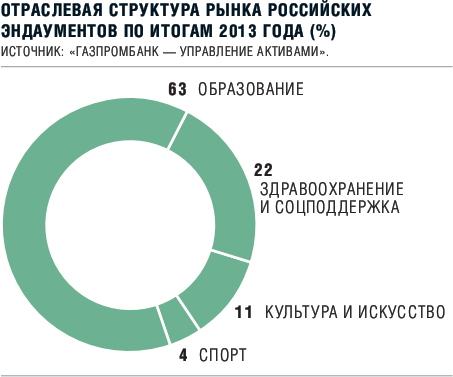
Фонд целевого капитала позволяет некоммерческой организации получать доход, который не облагается налогом, и использовать его на свои нужды. Эти средства могут оказаться весомой поддержкой в условиях ограниченного государственного и местного финансирования таких предприятий. Безусловно, размеры российских эндаументов невелики по сравнению с их аналогами на Западе. Тем не менее некоторые фонды получают от управления активами довольно заметные средства для текущей деятельности. Так, в 2013 году Фонд развития МГИМО перечислил университету 30 млн руб., Фонд Санкт-Петербургского университета — почти 64 млн руб., Фонд Европейского университета получил на свои программы (по четырем целевым капиталам) свыше 87 млн руб., Сколтех (по двум целевым капиталам) — 267 млн руб. Фонд Государственного Эрмитажа перечислил музею в 2012 году 7,8 млн руб., в 2013 году — больше 11 млн руб. Эти средства позволили отреставрировать два торшера, изготовленных в конце XIX века. В планах музея завершить к концу 2015 года реставрацию семи бронзовых люстр Гербового зала.
Согласно закону, фонд целевого капитала считается сформированным, если в течение года собрал как минимум 3 млн руб. Эти средства в обязательном порядке передаются в доверительное управление. Проведение конкурсов не является обязательным по закону условием для выбора управляющей компании. Поэтому фонды по-разному решают для себя этот вопрос: кто-то проводит открытые конкурсы, кто-то осуществляет отбор по узкому кругу управляющих компаний. Основными критериями является наличие опыта управления целевыми капиталами и его результативность. Также, по словам Людмилы Пантелеевой, фонды интересуют надежность компании, устойчивость и диверсификация ее бизнеса. Председатель совета директоров компании "ВТБ Капитал Управление активами" Владимир Потапов отмечает, что в последнее время существенным факторами при выборе стали наличие выделенной функции риск-менеджмента управляющей компании, а также наличие у нее развитого инвестиционного процесса. Как отмечает управляющий директор УК "Открытие" Роман Соколов, нередко задается вопрос о возможности участия в благотворительных проектах фонда.
Одной из проблем сегодняшнего рынка эндаумент-фондов являются ограниченные возможности привлечения квалифицированных сотрудников. По словам Людмилы Пантелеевой, "наблюдается банальная нехватка кадров внутри тех же вузов, которые могли бы эффективно привлекать внебюджетные средства на текущее развитие университета и в его эндаумент". Как считает Армен Мхитарян, сегодня размеры многих эндаумент-фондов не позволяют зарабатывать достаточно, чтобы приглашать на работу инвестиционных специалистов, "умеющих профессионально разбираться в разнице между управляющими компаниями, ставить перед ними задачи и контролировать инвестиционный портфель на должном уровне".
Консервативный доход
Эндаумент-фонды относятся к категории институциональных инвесторов. Поэтому их инвестиционную деятельность часто сравнивают с инвестированием средств пенсионных фондов. При этом представители управляющих компаний отмечают, что фонды целевого капитала отличают более выгодные условия инвестирования средств.
Действительно, по закону у эндаумент-фондов более свободная инвестиционная декларация по сравнению с пенсионными фондами. В частности, ограничения налагаются только на виды активов, в которые можно вкладывать средства фонда. Ограничений на максимальные доли таких вложений, как это установлено для средств пенсионных фондов, нет. Сам список активов занимает десять позиций — от традиционных депозитов, государственных и корпоративных облигаций и акций до паев открытых и интервальных ПИФов, фондов недвижимости, а также объектов недвижимости. Однако в реальности их возможности значительно уже. По словам Людмилы Пантелеевой, часть инструментов не может быть использована для инвестирования в силу законодательных нестыковок. В частности, невозможно инвестировать средства целевого капитала в иностранные ценные бумаги, так как эндаументы не являются квалифицированными инвесторами. В то же время вложения в ПИФы экономически нецелесообразны в силу того, что это уже комиссионный продукт. Причем приобретать можно паи паевых фондов только другой управляющей компании, а следовательно, результат управления таким продуктом напрямую не зависит от действий УК, которую фонд выбрал. В результате возможности управляющих компаний сокращаются до стандартных инструментов — акций, облигаций, депозитов. Между тем, как отмечает руководитель дирекции по работе с финансовыми институтами "Альфа-Капитала" Николай Антипов, деньги целевых капиталов "вечные" и логично было бы часть из них вкладывать в достаточно рискованные инструменты, номинированные в валюте, обращающиеся на международных торговых площадках, в инструменты товарных рынков, в специализированные хедж-фонды, венчурные фонды и иные альтернативные инструменты, имеющие потенциально большую доходность.
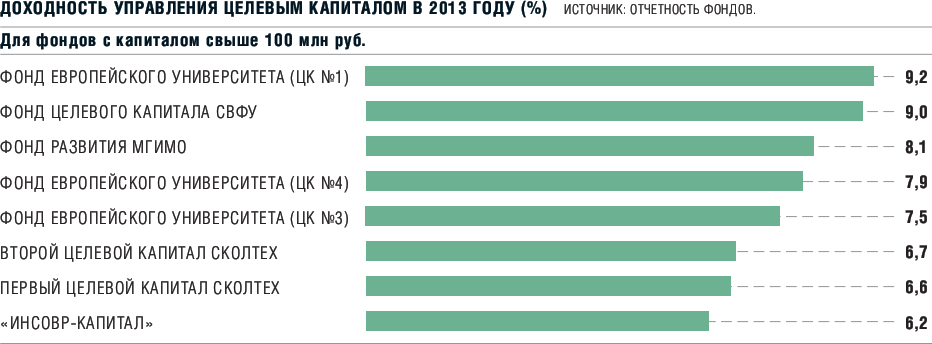
Другим преимуществом фондов целевого капитала является отсутствие в законодательстве требования обеспечивать сохранность средств по итогам календарного года. В целом это позволяет управляющим компаниям вести более рискованную политику, чем при управлении пенсионными деньгами. Однако, по словам Романа Соколова, большинство фондов не допускает для себя возможности получения убытков по итогам управления. Поэтому использование консервативных стратегий при текущем состоянии рынка представляется оптимальным. Как поясняет Армен Мхитарян, эндаумент-фонд может расходовать средства только из инвестиционной прибыли и поэтому он "заинтересован, чтобы управляющая компания обеспечивала стабильный доход и желательно выше инфляции, чтобы с годами активы фонда не теряли покупательную способность". Следовательно, стратегия должна быть выбрана исходя из того, как часто эндаумент-фонду необходимо забирать прибыль. Если каждый год, то стратегия должна быть с минимальными рисками, и, наоборот, при большом инвестиционном горизонте управляющий может придерживаться агрессивной стратегии ради более высокой прибыли, поясняет господин Мхитарян. Тем не менее консервативный подход к инвестициям принес фондам по итогам 2013 года вполне заметные результаты. По оценке BG, средняя доходность по управлению 17 целевыми капиталами составила 8,5%, причем лишь в двух случаях доходность оказалась ниже инфляции (6,5%).
"Business Guide (Управление активами)". Приложение №37
от 15.09.2014, стр. 12