


Между устойчивостью и давлением
Что поддерживает курс рубля в текущей экономической ситуации
Динамика рубля в 2026 году неоднократно менялась. В начале года временное отключение бюджетного правила краткосрочно ослабило национальную валюту. Однако последовавший рост мировых цен на нефть и увеличение экспортной выручки позволили рублю укрепиться — в отдельные моменты курс опускался ниже 71 рубля за доллар. К осени ситуация вновь изменилась: курс оказался в диапазоне 80-87 рублей за доллар. На динамику повлияли операции Минфина с валютой и изменение объемов ее продаж экспортерами. Несмотря на заметную волатильность, факторы поддержки рубля сохраняются. О природе этой устойчивости, а также о том, какую роль крепкая валюта играет в сдерживании инфляции и какие издержки несет для отдельных секторов экономики, рассказала исполнительный директор УК «Альфа-Капитал» в Уфе Виолетта Муравьева.
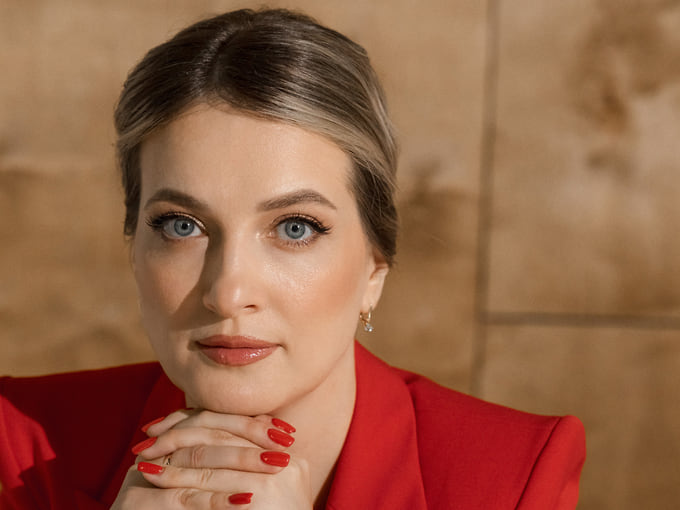
Исполнительный директор УК «Альфа-Капитал» в Уфе Виолетта Муравьева
Фото предоставлено пресс-службой УК «Альфа-Капитал»
Структурная поддержка рубля
Ключевым фактором устойчивости рубля стала изменившаяся после 2022 года структура валютного рынка. Россия по-прежнему демонстрирует профицит внешней торговли: объем валютной выручки от экспорта превышает потребности в валюте для оплаты импорта. При этом каналы оттока валюты из страны заметно сократились, что также поддерживает устойчивость рубля.
«Дополнительным фактором выступает снижение потребности в иностранной валюте из-за погашения внешнего валютного долга. Уменьшение объема задолженности и процентных расходов постепенно сокращает спрос на валюту для обслуживания обязательств. Параллельно снизился интерес к иностранным активам: инфраструктурные риски и ограниченность возможностей для зарубежных инвестиций сделали такие вложения менее привлекательными. В результате предложение валюты со стороны экспортеров остается устойчивым, тогда как структурный спрос на нее — относительно низким. Именно этот дисбаланс и формирует фундамент поддержки рубля», — отмечает Виолетта Муравьева.
Крепкий рубль как помощник для ЦБ
Для экономики сильная национальная валюта несет ощутимые преимущества, главным из которых остается ее дезинфляционное влияние. Укрепление рубля удешевляет импортные товары, комплектующие и сырье, тем самым сдерживая рост внутренних цен. Для Банка России этот фактор имеет принципиальное значение: исторически периоды устойчивого замедления инфляции в России часто совпадали с укреплением рубля, тогда как его резкое ослабление быстро транслировалось в рост цен. Таким образом, крепкий рубль расширяет пространство для потенциального смягчения денежно-кредитной политики — при условии сохранения устойчивости ценовой динамики.
Но вместе с тем укрепление рубля создает ощутимое давление на экспортные отрасли. Значительная часть выручки таких компаний формируется в иностранной валюте, тогда как основная часть издержек номинирована в рублях.
«Укрепление курса напрямую снижает рублевую выручку и рентабельность бизнеса экспортеров. Особенно остро это может проявляться в нефтегазовом секторе, если крепкий рубль сочетается с низкими ценами на нефть. Это ограничивает денежные потоки и инвестиционные возможности компаний. В частности, бизнес может проявлять осторожность в вопросах расширения бурения, что в перспективе способно отразиться на объемах добычи», — объясняет эксперт.
Кроме того, крепкий рубль в сочетании с высокой ключевой ставкой в целом оказывает охлаждающий эффект на экономику. Дорогие деньги затрудняют использование одного из потенциальных преимуществ сильного курса — наращивания инвестиционного импорта, прежде всего закупок станков и оборудования.
Факторы потенциального ослабления
Хотя фундаментальные предпосылки для поддержки рубля сохраняются, это не означает, что курс останется неизменным. Для устойчивого ослабления валюты потребуется более существенный сдвиг в балансе спроса и предложения. Одним из таких факторов, как считает Виолетта Муравьева, может стать корректировка бюджетного правила: операции государства с валютой сглаживают влияние нефтяных цен на курс, поэтому изменение их объемов способно заметно сдвинуть рыночное равновесие.
Дополнительное давление на рубль в 2027 году может возникнуть из-за планируемого снижения цены отсечения нефти до 50 долларов за баррель. «В этом случае больше нефтегазовых доходов будет направляться в Фонд национального благосостояния, что увеличит спрос государства на валюту. Такой сдвиг способен привести к ослаблению рубля и усилить инфляционное давление, что, в свою очередь, может потребовать от ЦБ более жесткой денежно-кредитной политики», — подчеркивает Виолетта Муравьева.
Еще один риск связан с состоянием экономики. Глубокий спад может усилить неопределенность на рынке, провоцируя рост спроса на иностранную валюту. В такой ситуации давление на рубль будет обусловлено уже не столько торговым балансом, сколько ухудшением ожиданий и стремлением участников рынка снизить рублевые риски. При этом постепенное снижение ключевой ставки само по себе вряд ли станет достаточным условием для выраженной девальвации: структурный спрос на валюту остается существенно ниже, чем несколько лет назад, и этот фактор продолжает выступать опорой для курса.
В базовом сценарии курс рубля до конца года может удерживаться в диапазоне 80–85 рублей за доллар. Такой уровень позволяет сохранить дезинфляционный эффект крепкой валюты, одновременно несколько смягчая нагрузку на экспортный сектор.