Взыскательный процент
Спор о компенсации за удержание налога дошел до Верховного суда
Верховный суд (ВС) РФ рассмотрит спор о том, должна ли налоговая служба платить проценты за удержание денег компании-банкрота. В 2021 году ФНС распорядилась списать со счетов инвестиционной компании «Энергокапитал» 49,6 млн руб. налога на прибыль и пеней. Позднее суд признал списание недействительным и обязал инспекцию вернуть деньги. После этого компания потребовала компенсацию и добилась присуждения ей 3,7 млн руб. процентов. Налоговики обжаловали это решение в экономколлегии ВС.
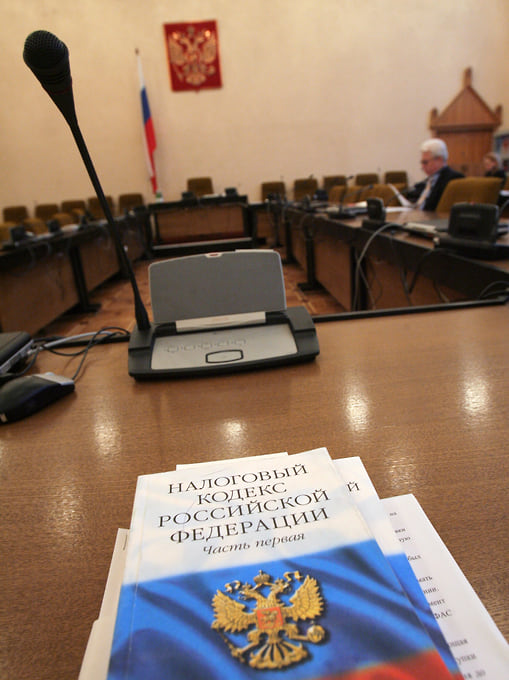
Илья Питалев / Коммерсантъ
Купить фотоИстория разбирательства началась в 2016 году, когда Арбитражный суд Санкт-Петербурга и Ленинградской области признал ЗАО «Инвестиционная компания "Энергокапитал"» банкротом. Имущество должника продали в третьем квартале 2021 года, после чего конкурсный управляющий подал декларацию в ФНС. Налог на прибыль по ней составил 49 млн руб. Но «Энергокапитал» эту сумму не выплатил, полагая, что погасить задолженность следует после расчетов с остальными кредиторами. Инспекция, напротив, посчитала, что вправе претендовать на деньги в приоритетном порядке как на текущие платежи в банкротстве. Налоговики направили в банк поручения о списании 49,6 млн руб. налога и пеней, которые тот исполнил 29 декабря 2021 года.
Конкурсный управляющий оспорил списания в суде. В ноябре 2023 года спор дошел до апелляции, которая поддержала «Энергокапитал», сославшись на постановление Конституционного суда (КС) РФ №28-П от 31 мая 2023 года. В нем КС устранил неопределенность в очередности уплаты налога на прибыль от продажи имущества банкрота, предписав удовлетворять такие требования в третьей (общей) очереди реестра кредиторов до урегулирования вопроса законодателем. Апелляция также отметила, что выручка от продажи имущества может быть «существенным, если не единственным, источником удовлетворения требований кредиторов».
В результате суд признал списания недействительными и обязал ФНС вернуть 49,6 млн руб. в конкурсную массу. Инспекция исполнила решение 15 января 2024 года.
Но «Энергокапитал» снова обратился в суд. На этот раз компания потребовала 10,5 млн руб. компенсации за удержание денег с декабря 2021 года. Банкрот сослался на ст. 79 Налогового кодекса РФ, которая предусматривает начисление процентов по ставке Банка России при излишнем взыскании налога. Спор прошел два круга рассмотрения. В октябре 2025 года первая инстанция взыскала с ФНС в пользу «Энергокапитала» 3,7 млн руб. процентов лишь за период с 1 июня 2023 года до возврата денег. Суд объяснил это тем, что 31 мая КС устранил правовую неопределенность в очередности уплаты налога, поэтому только с 1 июня у инспекции не было оснований продолжать удерживать средства. Решение устояло в апелляции и кассации.
Налоговая служба не согласилась с таким подходом и подала жалобу в ВС. По мнению ведомства, возвращенные деньги нельзя считать «излишне взысканным налогом», ведь его сумму компания самостоятельно указала в декларации. Речь могла идти лишь об «излишне уплаченном» налоге в связи с последующим изменением очередности расчетов. КС не отменял саму обязанность платить налог на прибыль, а его постановление не имеет обратной силы и не распространяется на уже завершенные расчеты с бюджетом, настаивает ФНС. К тому же от действий инспекции мог пострадать не сам должник, а его кредиторы. Но даже если проценты подлежат уплате, начислять их следует лишь с ноября 2023 года, после вступления в силу решения о признании списаний недействительными. В таком случае сумма компенсации не превысит 1,13 млн руб. 27 октября 2026 года ВС счел доводы ФНС заслуживающими внимания и передал дело в экономколлегию, которой теперь предстоит поставить точку в разбирательстве. Заседание запланировано на 2 декабря.
“Ъ” направил запрос в ФНС.
До 2022–2023 годов налог на прибыль от продажи конкурсной массы считался текущим платежом и гасился приоритетно, рассказывает исполнительный директор УК «Помощь» Анна Ларина. После постановления КС от мая 2023 года новых законов так и не приняли, и отрасль по-прежнему живет по временному правилу — такие налоги относятся к третьей (общей) очереди, добавляет управляющий партнер «Пугачева и партнеры» Татьяна Пугачева.
Теперь решение ВС подскажет рынку, можно ли требовать компенсацию от налоговой, за какой срок и в каком размере, говорит госпожа Пугачева.
Главный вопрос в том, «может ли государство ссылаться на правовую неопределенность, чтобы удерживать деньги без компенсации», рассуждает она.
Довод, что компенсация не положена вовсе, на практике лишает налогоплательщика защиты, предупреждает Татьяна Пугачева.
Адвокат МКА ЮПБ Антон Фомин считает, что компенсация зависит не от того, как исчисляли налог, а от того, сам налогоплательщик перечислил деньги в бюджет или их взыскала налоговая. По его мнению, в этом разбирательстве фактические обстоятельства играют против ФНС. Но Анна Ларина признает справедливым довод ведомства, что решения КС по общему правилу действуют на будущее и не отменяют правовых последствий, наступивших до них. Поэтому главные выводы коллегии будут сосредоточены вокруг вопросов срока, предполагают юристы.