Котировки потускнели
Цены на цветные металлы до 2030 года останутся ниже рекордов
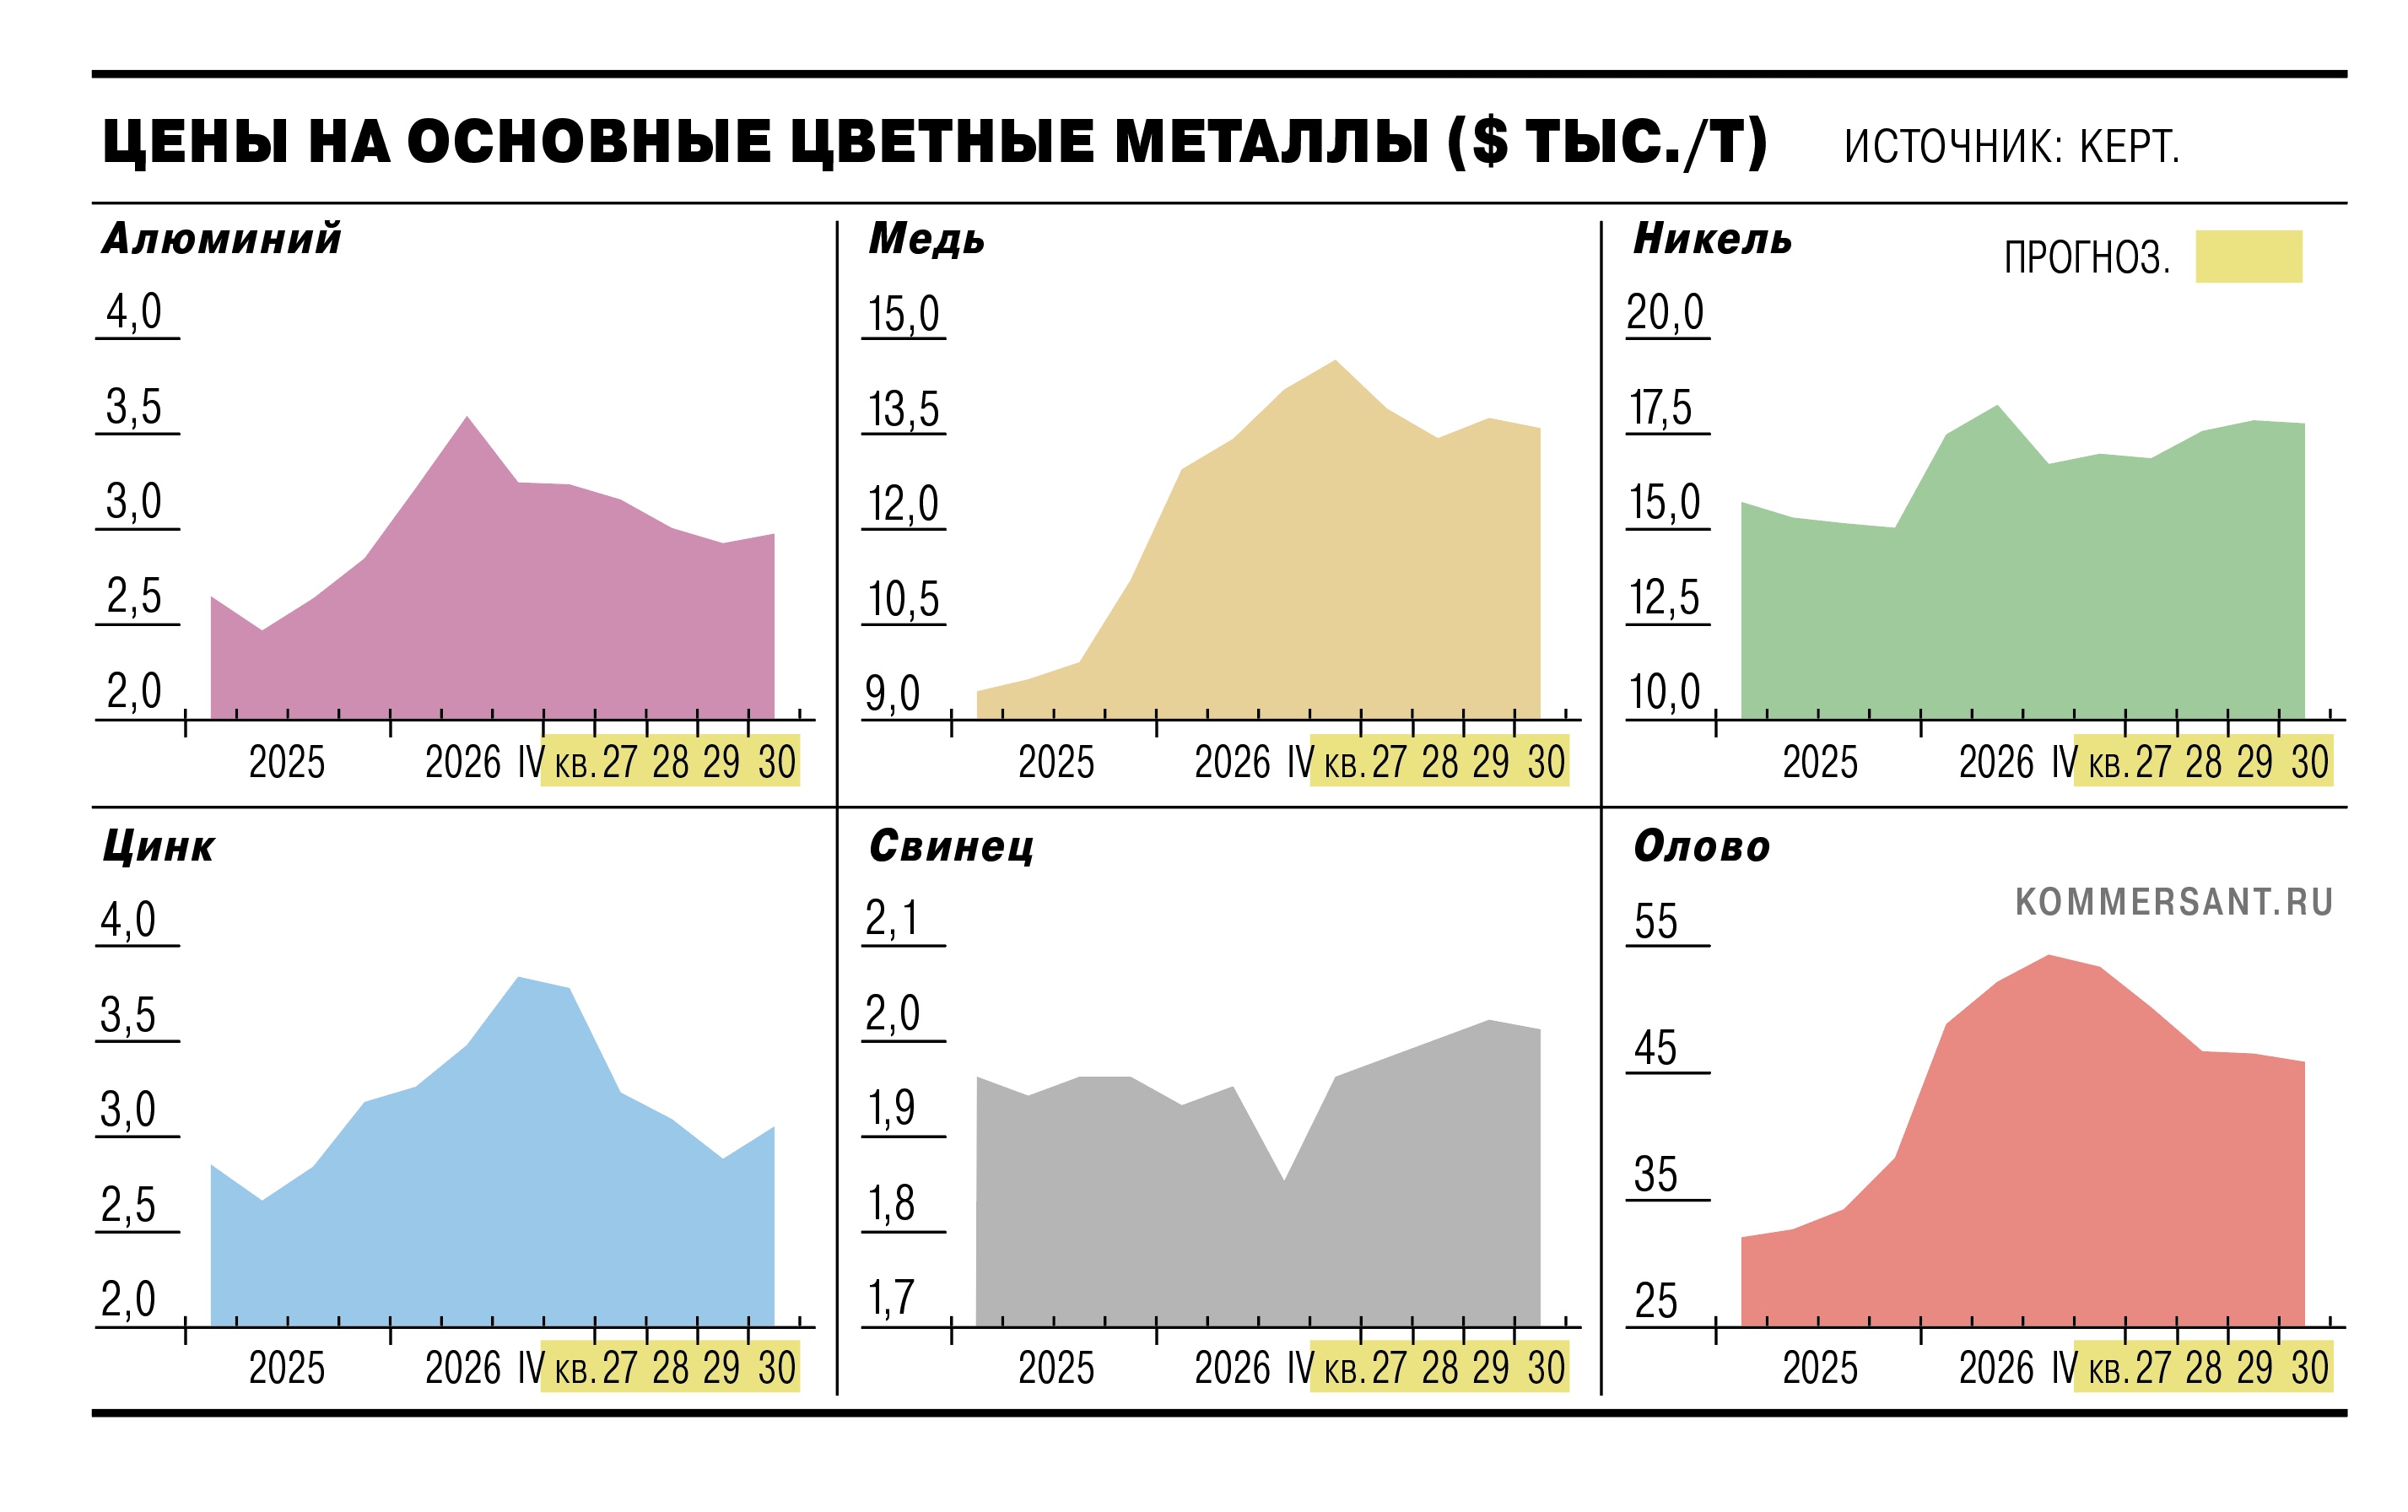
Мировые котировки основных видов цветных металлов до 2030 года не достигнут прежних высоких значений: медь и алюминий могут дешеветь в среднем на 1–2% в год, а стоимость никеля — ежегодно расти на 1,5%. Поддерживающие цены риски сокращения предложения могут быть исчерпаны, а ожидаемый спрос будет ограничен.
Марина Молдавская / Коммерсантъ
Купить фотоМировые цены на никель до 2030 года могут расти со среднегодовым темпом 1,5% (CAGR), оставаясь ниже уровней 2021–2023 годов и второго квартала 2026 года, следует из обзора Kept. Во втором квартале никель на Лондонской бирже металлов (LME) подорожал на 5% в сравнении квартал к кварталу, на 20% год к году, до $18,12 тыс. за тонну. В третьем квартале цена снизилась до $16,56 тыс. за тонну, в четвертом квартале котировки ожидаются в диапазоне $16,55–17,12 тыс. за тонну.
Как говорится в обзоре, в апреле цена никеля на спот-рынке на LME достигла почти двухлетнего максимума из-за опасений относительно предложения. Поддержку котировкам в том числе оказали сообщения о сокращении квот на добычу руды в Индонезии и ограниченные поставки серной кислоты из-за проблем с логистикой на Ближнем Востоке. Кроме того, в июле китайский холдинг Tsingshan приостановил отгрузки со своих индонезийских предприятий промежуточного продукта переработки никеля, который используется в производстве аккумуляторов для электромобилей, поставки другой продукции были замедлены из-за проверок, перечисляют в Kept.
Но, продолжают аналитики, в конце сентября стоимость никеля снизилась до менее $16 тыс. за тонну на новостях о возобновлении добычи на одном из рудников в Индонезии. Помимо этого, власти страны изменили формулу расчета роялти, выплачиваемого производителями никеля, что может способствовать росту переработки низкосортной руды и увеличить предложение.
Цены на медь и алюминий, следует из обзора Kept, до 2030 года будут корректироваться с текущих высоких уровней в среднем на 1% и 2% в год соответственно. Как отмечают эксперты, глобальный рынок уже учел риски перебоев с поставками алюминия с Ближнего Востока и начинает перестраиваться. Цены на медь, говорится в обзоре, остаются на высоком уровне до прояснения ситуации с тарифной политикой США в отношении рафинированной меди. Риски введения американских пошлин на обработанный металл вызвали рост котировок, но меры так и не были приняты.
«Норникель», крупный производитель паладины, никеля, меди и платины, в обзоре в июне отмечал, что мировой рынок никеля демонстрирует признаки перехода от профицита к более сбалансированному состоянию в основном за счет мер Индонезии по сдерживанию избыточного предложения. Но, подчеркивал «Норникель», прогноз в высокой степени зависит от объема утвержденных страной квот, уровня их использования, доступности сырья и регуляторных решений. По оценкам компании, мировое потребление никеля в 2026 году вырастет на 2% год к году, и устойчивый рост спроса ожидается в секторах сплавов, специальных сталей и аккумуляторов. В «Норникеле» комментарий не предоставили.
Младший директор по корпоративным рейтингам агентства «Эксперт РА» Ольга Борисова отмечает, что никель и медь остаются значимыми сегментами выручки «Норникеля» наряду с палладием. И даже консервативный рост цен на никель, по ее словам, поддержит EBITDA и свободный денежный поток, а прогнозируемое снижение цен на медь лишь частично нивелирует этот положительный эффект. Даже в случае снижения котировок меди ее цена продолжит значительно превышать уровень себестоимости, поэтому для «Норникеля» подобный прогноз не представляет серьезных рисков, добавляет советник управляющего фондом «Индустриальный код» Максим Шапошников. Управляющий директор рейтингового агентства НКР Дмитрий Орехов замечает, что эффект для компании будет зависеть от динамики всей корзины металлов, себестоимости и объемов продаж.
Собеседник “Ъ” на рынке также ожидает, что цены на алюминий и медь в среднесрочной перспективе скорректируются вниз. Для алюминия триггерами станут восстановление производств на Ближнем Востоке, увеличение поставок из Индонезии китайскими компаниями и рост вторичной переработки. Для меди — восстановление добычи на ранее поврежденных крупных рудниках и нивелирование в цене риска импортных тарифов США на рафинированную медь, перечисляет он. Рост цен на никель, по словам источника “Ъ”, в том числе сдерживает ограниченный спрос со стороны аккумуляторов из-за конкуренции с альтернативными технологиями.