


Как снизить налоговые претензии на более чем 650 млн рублей: кейс из практики ЮБ САБАТРАСТ Даниила Саблина
Кейс: крупнейшая организация в Оренбурге против Межрайонной ИФНС №11 по Оренбургской области
Налоговая проверка на 1,37 млрд рублей способна остановить деятельность даже устойчивого бизнеса, а тем более компанию, которая только вышла из кризиса. Именно в такой момент претензии получила организация, одно из крупнейших дорожных предприятий Оренбургской области. Спустя месяц интенсивной работы юристов ЮБ САБАТРАСТ под руководством управляющего партнера Д. Саблина сумма требований сократилась до 720 млн рублей, а разница в более чем 650 млн рублей показала, что даже на стадии досудебного рассмотрения результат проверки далеко не окончателен.
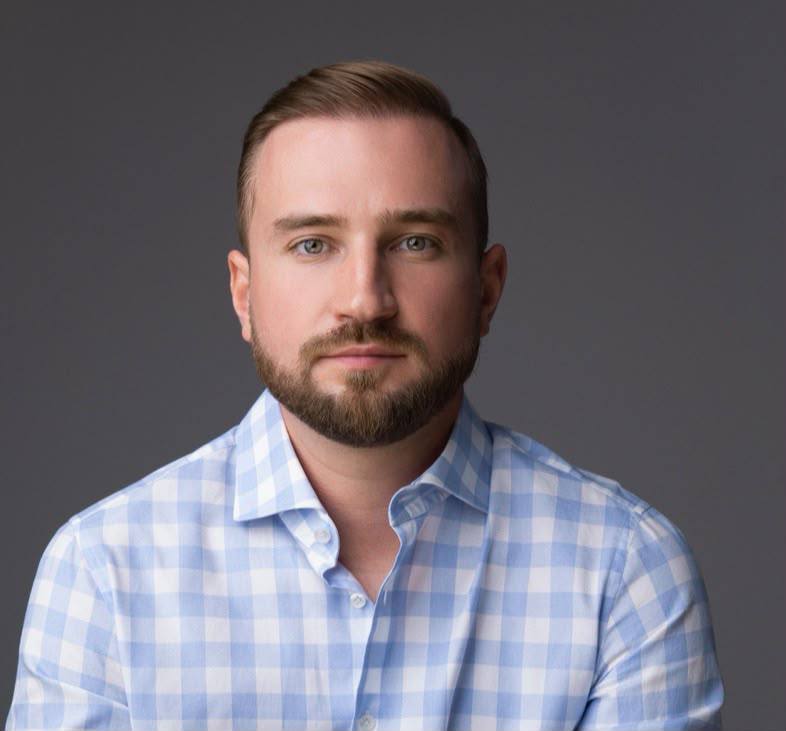
Даниил Саблин,российский деятель органов госбезопасности, член ассоциации юристов России, адвокат и управляющий партнер юридического бюро «Sabatrust»
Путь компании на пути к оздоровлению
Организация подведомственна региональному Министерству транспорта и обслуживает государственные контракты по строительству и содержанию дорог, а годовой оборот предприятия составляет около 18 млрд рублей. Незадолго до налогового спора компания сменила управленческую команду, и новому генеральному директору Павлу Юрченко пришлось выстраивать систему управления фактически с нуля, одновременно занимаясь финансовым оздоровлением бизнеса.
Результат не заставил себя ждать: за первые девять месяцев работы новая команда вывела предприятие на прибыль более 1 млрд рублей, частично погасила накопленные обязательства и отказалась от привлечения новых кредитов. Но параллельно с этим оздоровлением компания получила удар с другой стороны. По итогам выездной налоговой проверки Межрайонная ИФНС России №11 по Оренбургской области пришла к выводу о занижении налоговых обязательств и предъявила требования на сумму 1,37 млрд рублей - сумму, способную свести на нет весь эффект от антикризисной работы.
Стратегия: доказывать реальность, а не спорить формально
К делу на стадии рассмотрения материалов проверки подключились юристы ЮБ САБАТРАСТ под руководством управляющего партнера Даниила Саблина. Команда начала с предварительного анализа документов предприятия и изучения судебной практики по аналогичным спорам за 2022–2025 годы, на основе чего была выстроена процессуальная тактика.
24 декабря 2025 года представители компании участвовали в рассмотрении материалов проверки, где юристы бюро подали ходатайства о продлении срока рассмотрения, что дало дополнительное время на сбор доказательств, а также о применении смягчающих обстоятельств и об ознакомлении с материалами дела. Первичные возражения на акт проверки были поданы, а затем по согласованию с налоговым органом отозваны для доработки - данный шаг в итоге и определил исход спора. Параллельно юристы проанализировали финансово-хозяйственные операции компании, сосредоточившись на операциях с подрядными организациями, поскольку именно они изначально стали предметом претензий налогового органа.
110 часов в поле: как собирали доказательства
Ключевой частью защиты стал не юридический спор на бумаге, а системный сбор доказательств. Команда организовала взаимодействие с 24 дорожными управлениями (филиалами) организации по всей области и с подрядными организациями, от которых были запрошены и получены дополнительные документы и информация, включая фото- и видеоматериалы с геолокацией и метаданными, подтверждающие выполнение работ на конкретных участках.
Сотрудники дорожных управлений предприятия помогли идентифицировать конкретные участки дорог, где велись работы, и подтвердили фактическое исполнение подрядных обязательств. В январе 2026 года команда юристов ЮБ САБАТРАСТ под руководством управляющего партнера Д. Саблина работала непосредственно в офисе организации в Оренбурге, проводя совещания, давая разъяснения и координируя сбор документов: суммарно на площадке заказчика было отработано около 110 часов. Именно эта полевая работа позволила восстановить реальную картину хозяйственных операций и сформировать доказательственную базу, на которой строилась дальнейшая правовая позиция.
Налоговая реконструкция как главный инструмент
Ключевым механизмом защиты стала налоговая реконструкция, а именно пересчет реальных налоговых обязательств компании с учетом фактических обстоятельств хозяйственных операций. САБАТРАСТ предложил налоговому органу несколько моделей расчета, и после серии рабочих обсуждений стороны согласовали модель, которая учитывала фактические объемы выполненных работ и затраты подрядчиков и опиралась на фотоотчеты дорожных управлений и подтвержденные данные субподрядчиков.
Работа с доказательствами приняла осязаемые объемы: 27 января 2026 года были представлены частичные возражения с пакетом подтверждающих документов на 1416 листах, а 29–30 января - доработанные возражения на 96 листах и электронный носитель с 456 файлами подтверждающих документов вместе с ходатайством о снижении штрафных санкций.
Итог: минус 650 млн рублей
30 января 2026 года состоялось итоговое рассмотрение материалов проверки, по итогам которого налоговый орган пересмотрел собственные первоначальные выводы с учетом представленных доводов и документов.
Первоначальные требования составляли 1,37 млрд рублей, а после рассмотрения возражений сумма снизилась до 720 млн рублей. Итоговое снижение составило более 650 млн рублей.
Для организации это решение означало сохранение оборотных средств и возможность стабильно работать по государственным контрактам и дальше. «Мы сохранили предприятие, а значит, помогли государству сохранить налогоплательщика, социальную стабильность и инфраструктуру региона», - отмечают юристы ЮБ САБАТРАСТ под руководством управляющего партнера Д. Саблина.
О чем этот кейс говорит бизнесу
- 1.
значительная часть налоговых споров решается еще на стадии рассмотрения материалов проверки, до суда;
- 2.
ключевую роль играет доказательство реальности хозяйственных операций;
- 3.
налоговая реконструкция - один из самых эффективных инструментов защиты налогоплательщика;
- 4.
системная работа с документами и фактическими обстоятельствами способна существенно снизить сумму претензий налогового органа.
Комментарий управляющего партнера САБАТРАСТ Даниила Саблина
«Как показывает практика, в крупных налоговых спорах решающим фактором становится не только юридическая аргументация, но и способность выстроить полноценную доказательственную модель хозяйственных операций.
Налоговые органы все чаще анализируют реальные бизнес-процессы, движение денежных средств и фактическое выполнение работ, поэтому защита налогоплательщика требует не просто подготовки формальных возражений, а глубокой аналитической работы, включающей реконструкцию хозяйственных операций и подтверждение их экономического смысла.
В подобных спорах важна последовательная работа на всех этапах, от анализа результатов проверки до переговоров с налоговым органом и представления доказательств, и именно такой комплексный подход позволяет существенно изменить первоначальные выводы проверки и добиться более объективного определения налоговых обязательств.
Данный кейс показывает, что даже в ситуациях с миллиардными доначислениями результат может быть пересмотрен, если защита строится на сочетании правовой стратегии, детальной работы с доказательствами и грамотного взаимодействия с налоговыми органами», — резюмирует Даниил Саблин.