


Электронный пузырь
Будущее ИИ зависит от производства оборудования для развертывания моделей
На протяжении сорока с лишним лет полупроводниковая отрасль подчинялась двум правилам, которые казались столь же незыблемыми, как законы физики. Первое гласит, что число транзисторов — крошечных переключателей, размещаемых на кремниевой подложке, — непрерывно растет. Второе — что за каждым бумом неизбежно следует спад. Первый закон, благодаря которому процессоры становятся мощнее, сейчас работает во всю силу: передовые чипы для искусственного интеллекта уже вмещают более 200 млрд транзисторов, а к концу десятилетия отрасль рассчитывает довести это число до триллиона. Второй закон заставляет участников рынка тревожиться о том, как долго продлятся хорошие времена.
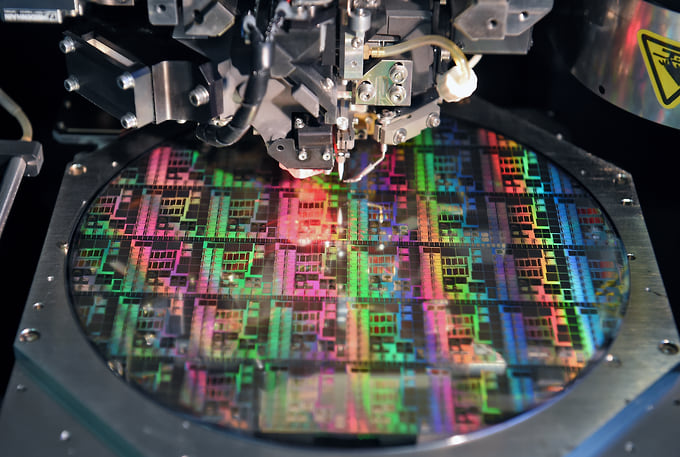
Дмитрий Духанин / Коммерсантъ
Купить фотоОтрасль привыкла к резким взлетам, но с подобными масштабами сталкивается впервые. Развитие ИИ породило гигантский спрос на микросхемы, необходимые для обучения и работы нейросетей. В первой половине 2026 года продажи полупроводников росли в годовом выражении быстрее, чем когда-либо с 1980-х годов. В текущем месяце TSMC — крупнейший в мире контрактный производитель чипов — отчитался о рекордной прибыли шестой квартал подряд, а южнокорейский гигант Samsung Electronics — четвертый.
Тем не менее инвесторы начинают нервничать. Вопреки феноменальной отчетности и оптимистичным прогнозам, индекс ведущих полупроводниковых компаний с 6 октября упал более чем на 10%. Масла в огонь подлило заявление Хока Таня, главы крупного разработчика микросхем Broadcom: 12 октября он сравнил многих участников ИИ-рынка с игроками в казино, которые «понятия не имеют», во что вкладывают деньги. В тот же день акции компаний-производителей полупроводников упали. Южнокорейский индекс Kospi упал на 6,25%, поскольку инвесторы массово продавали акции компаний, производящих микросхемы, а другие азиатские рынки также снизились. Японский Nikkei упал на 1,8%, а тайваньская биржа потеряла почти 2%, при этом акции производителя микросхем TSMC упали примерно на ту же величину. Акции Samsung Electronics упали на 7,4% на южнокорейской бирже, а акции производителя микросхем памяти SK Hynix снизились на 10%.
Почти весь ожидаемый рост индустрии сейчас зависит от чипов для ИИ, что превращает ситуацию в огромную ставку на одну-единственную технологию. Параллельно с ростом рынка производство чипов стало гораздо более концентрированным. Большинство разработчиков микросхем — включая главного лидера ИИ-бума компанию Nvidia, чьи графические процессоры легли в основу новых технологий, — не имеют собственных заводов. Не производят чипы самостоятельно и IT-гиганты вроде Google и OpenAI, которые также занялись проектированием ИИ-процессоров. Все они полагаются на сторонние фабрики, а точнее — в основном на одного игрока. В начале 2000-х годов выпускать самые передовые процессоры могли около 25 компаний. Сегодня их осталось всего четыре, причем TSMC производит практически все чипы высшего сегмента.
Аналогичные процессы произошли и в производстве чипов памяти, которые жизненно необходимы для работы ИИ. В 1990 году передовую память выпускали более 20 компаний. Сейчас почти весь рынок контролируют всего три игрока: Samsung, SK Hynix и Micron. В Китае появляются новые производители процессоров и памяти, но без доступа к самому современному литографическому оборудованию они все еще отстают от передовых мировых технологий.
Консолидация позволила нескольким доминирующим производителям самостоятельно определять темпы расширения мощностей и диктовать условия продаж. Сейчас они вкладывают огромные средства, чтобы извлечь максимум из текущего бума. Капитальные затраты TSMC, по собственным прогнозам компании, в 2026 году достигнут примерно $62 млрд — это более чем в полтора раза превышает показатель 2025 года. В следующем году аналитики прогнозируют рост инвестиций примерно до $76 млрд. Производители памяти также наращивают вложения.
И все же эти расходы выглядят весьма скромно на фоне сверхприбылей от ИИ. Ожидается, что доля капитальных затрат в выручке TSMC снизится с 44% в 2023 году до 36% в нынешнем. Более того, фабрики расширяются за счет собственного денежного потока, а не заемных средств. В текущем году TSMC направит на увеличение мощностей чуть более половины своего операционного денежного потока, а Samsung — едва ли пятую часть. Долги этих производителей выглядят незначительными на фоне их растущих запасов наличности.
По оценке McKinsey, производители сейчас находятся в «крайне выгодной ценовой среде» и имеют все основания сдерживать расширение мощностей, чтобы сохранять ее. Оперативная память DRAM, используемая практически во всей электронике, сейчас стоит примерно в шесть раз дороже, чем в начале 2023 года. TSMC так и не снизила стоимость своего 3-нанометрового техпроцесса, запущенного в конце 2022 года, хотя обычно технологии дешевеют через пару лет после старта. Скорость ввода новых мощностей ограничивается еще и тем, что многие новые заводы строятся в США, где, по оценке McKinsey, строительство идет «примерно вдвое дольше».
Кроме того, консолидация усилила влияние производителей на переговорах, переложив бремя возможного кризиса на самих клиентов. До недавнего времени чипы памяти продавались преимущественно на спотовом рынке или по краткосрочным контрактам. Когда спрос падал, клиенты просто переставали покупать, и цены обрушивались. Теперь, в условиях дефицита мощностей и ограниченного выбора поставщиков, покупатели подписывают контракты на годы вперед и на условиях продавцов.
Так, Nvidia выделила более $250 млрд на закупку компонентов и обеспечение поставок вплоть до января 2029 года. В сентябре компания Micron заявила, что жесткие соглашения формата «бери или плати» (по которым клиенты обязаны выкупить согласованный объем либо в любом случае выплатить компенсацию) гарантировали ей 35% выручки вплоть до 2030 года. Сумма этих обязательств составляет $32 млрд, причем большая часть подкреплена реальными денежными депозитами. Подобные авансы помогают финансировать строительство новых фабрик и переносят как минимум часть рисков спада на самих покупателей.
Если бум ИИ прекратится, производителям чипов придется тяжело. Но даже уверенность производителей в устойчивости к обычному циклическому спаду не означает, что отрасль застрахована от непредвиденных катастроф.
Сверхконцентрация производства и технологий делает отрасль уязвимой: неожиданное событие — «черный лебедь» — способно обрушить цепочки поставок по всему миру. В частности, поскольку TSMC выпускает подавляющее большинство самых передовых процессоров в мире, любой прямой военный конфликт или морская блокада мгновенно парализует глобальный IT-сектор. Новые фабрики в США и Европе строятся слишком медленно и в ближайшие годы не смогут заменить тайваньские мощности.
Отрасль критически зависит от штучных поставщиков эксклюзивного оборудования и материалов. Например, нидерландская ASML — единственный в мире производитель EUV-литографов, а отдельные специализированные химикаты или кремниевые подложки высшего качества выпускаются всего 1–2 заводами в мире. Выход из строя одного из таких ключевых объектов способен заморозить производство чипов по всей планете.
Строительство новых дата-центров для ИИ уже упирается в физический дефицит электроэнергии, сетевой инфраструктуры и систем охлаждения. Поэтому даже при наличии всего необходимого оборудования развитие отрасли может замедлиться.
Современный процессор — самый сложный рукотворный объект в истории. Если в программное обеспечение для автоматизированного проектирования или в прошивку базового производственного оборудования будет внедрен незамеченный критический дефект, целые серии чипов могут оказаться непригодными.
Если переход на следующие нормы (1 нм и ниже) столкнется с непреодолимым физическим барьером до того, как индустрия покроет капиталовложения в новые фабрики, экономическая модель отрасли столкнется с серьезными вызовами.