У сталеваров плавится сырье
Коксующийся уголь в России в октябре подорожал на 19,5–35,7%
Производители коксующегося угля повысили цены на внутреннем рынке в октябре почти на треть в связи с увеличением себестоимости добычи в Кузбассе и ростом мировых котировок. Для металлургов это грозит увеличением себестоимости в условиях падения цен на готовую продукцию. Некоторые аналитики считают, что стоимость угля для сталеваров близка к критическому уровню, другие — что запас прочности у потребителей сохраняется.
Александр Миридонов / Коммерсантъ
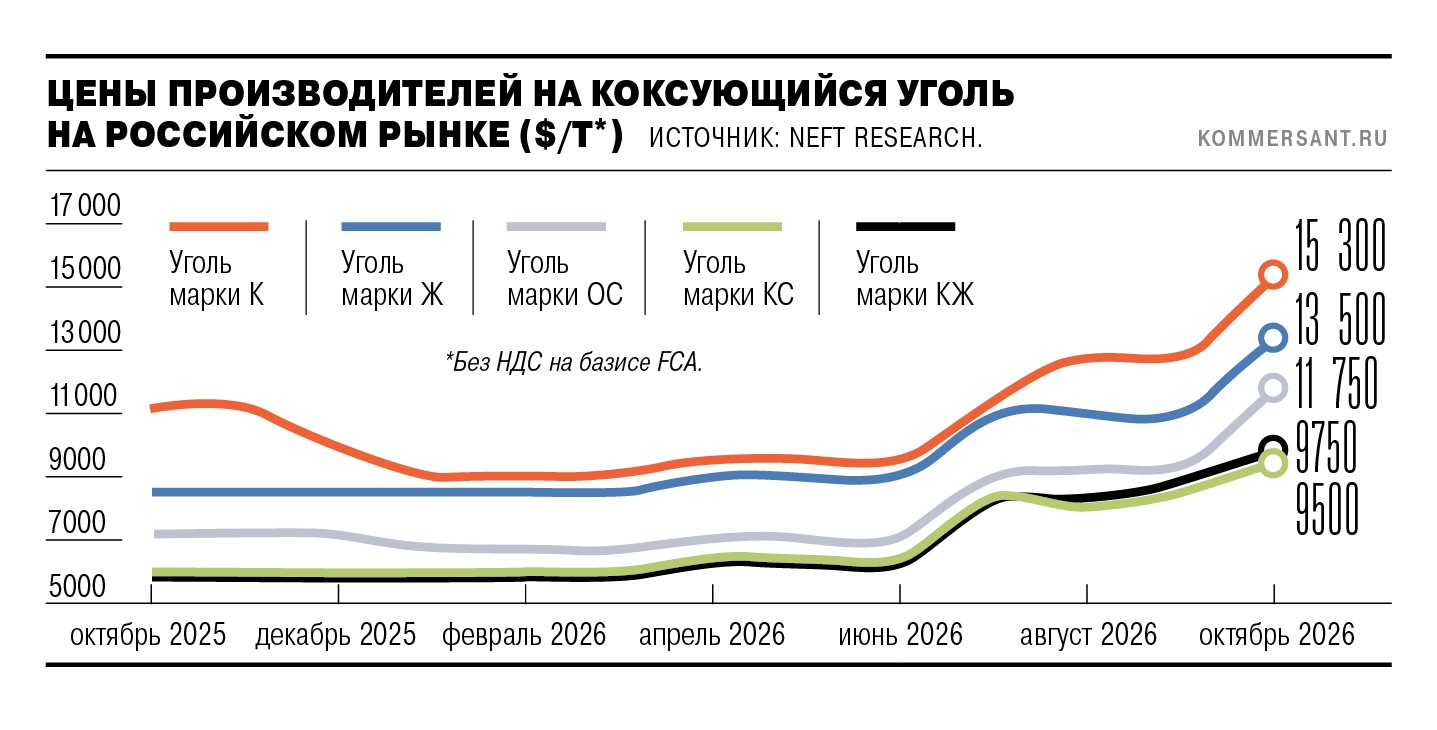
Купить фотоСтоимость коксующегося угля у производителей на внутреннем рынке в октябре выросла на 19,5–35,7% относительно сентября, до 9,5–15,3 тыс. руб. за тонну в зависимости от марки, подсчитали в NEFT Research. Указаны котировки на базисе FCA (продавец поставляет товар назначенному покупателем перевозчику) без НДС. Это рекордный уровень цен с конца 2023 года. В годовом сравнении коксующийся уголь на внутреннем рынке подорожал на 37,8–66,7%.
Как сказано в обзоре NEFT Research, рост цен связан с увеличением расходов на добычу в Кузбассе: себестоимость производства в регионе прибавила 10–15% к уровню 2025 года. Основное влияние на издержки оказали рост стоимости дизельного топлива, индексация зарплат, обслуживание импортной техники и перенос части платежей по НДПИ с 2025 на 2026 год, перечисляют аналитики. Опрошенные “Ъ” угледобывающие и металлургические компании комментарии не предоставили.
Ведущий аналитик «Т-Инвестиций» Ахмед Алиев говорит, что мировые цены коксующегося угля с июля по август выросли на 25–30% в долларовом эквиваленте. Причина — дефицит, который был спровоцирован авариями в китайской провинции Шаньси, из-за которых простаивает свыше 40 шахт общей мощностью более 45 млн тонн в год. Партнер NEFT Research Александр Котов прогнозирует сохранение восходящего тренда на мировом рынке до конца первого квартала 2027 года, так как фундаментальные факторы — замедление добычи в КНР на фоне экологических проверок, высокий спрос в Индии и срывы поставок из Австралии из-за сезонных дождей — остаются в силе. В России этот глобальный тренд транслируется во внутренние цены с временным лагом, замечает эксперт. Директор группы корпоративных рейтингов НКР Дмитрий Байков связывает удорожание с экспортными ориентирами производителей и пересмотром контрактов.
Металлургическая продукция на внутреннем рынке, напротив, дешевеет. Если в августе, по словам Александра Котова, стоимость арматуры из-за локального дефицита сырья доходила до 81 тыс. руб. за тонну, увеличившись на аномальные 70% с начала года, то к октябрю ситуация кардинально изменилась. Ахмед Алиев фиксирует обвал цен на арматуру более чем на 15% с перспективой дальнейшего снижения. По данным агентства «Русмет», за 28 сентября — 4 октября арматура на условиях FCA подешевела на 5%, до 62,23 тыс. руб. за тонну. По словам Дмитрия Байкова, на споте цена опустилась к 50 тыс. руб. за тонну, и участники допускают падение ниже этого уровня. Согласно данным «Русмета», за неделю к 4 октября на внутреннем рынке также дешевел горячекатаный листовой прокат, стальной квадрат, круг, угол, швеллер.
Подорожание сырья, как отмечает Дмитрий Байков, в первую очередь сокращает маржу металлургов, а не приводит к повышению отпускных цен на прокат. Советник фонда «Индустриальный код» Максим Шапошников говорит, что текущая стоимость концентрата 13–15 тыс. руб. за тонну приближается к критическому уровню для сталеплавильных производств. Хотя, по расчетам Ахмеда Алиева, для обнуления рентабельности необходимо удвоение стоимости коксующегося угля от текущих уровней, что выглядит маловероятным.
По словам Александра Котова, для металлургов рост цен на уголь может привести только к повышению себестоимости, а это грозит снижением загрузки мощностей и чередой банкротств неэффективных игроков. Для разворота рынка, продолжает эксперт, необходим рост конечного спроса в строительстве и машиностроении, чему в настоящее время препятствуют высокая ключевая ставка и слабая инвестиционная активность. Согласно базовому сценарию НКР, устойчивого роста цен на стальной прокат не ожидается до 2027 года, если не произойдет новых перебоев с поставками металлургической продукции на мировом рынке.
Газета «Коммерсантъ» №188/П
от 12.10.2026, стр. 9