


«Многое будет зависеть от срока фактического погашения кредита»
Эксперт Ксения Гагарина — о возможностях уменьшения ставки по семейной ипотеке
Министерство финансов обновило параметры льготного кредитования семей с 1 октября. Теперь процентная ставка не фиксирована на уровне 6% для всех, а рассчитывается по прогрессивной шкале с учетом количества несовершеннолетних и территории проживания. Если в семье один ребенок до семи лет, то ставка почти удвоится: в среднем по стране она составит 10%, а в столичном регионе и обеих столицах достигнет 12%. Однако утвержденный на момент подписания договора процент не является неизменным на протяжении всего срока погашения. Новые правила допускают механизмы корректировки в сторону уменьшения. Как считает директор департамента продаж «Инсити Девелопмент» Ксения Гагарина, новые правила стали сложнее, но появилось несколько сценариев, которые позволяют заемщику снизить кредитную нагрузку.
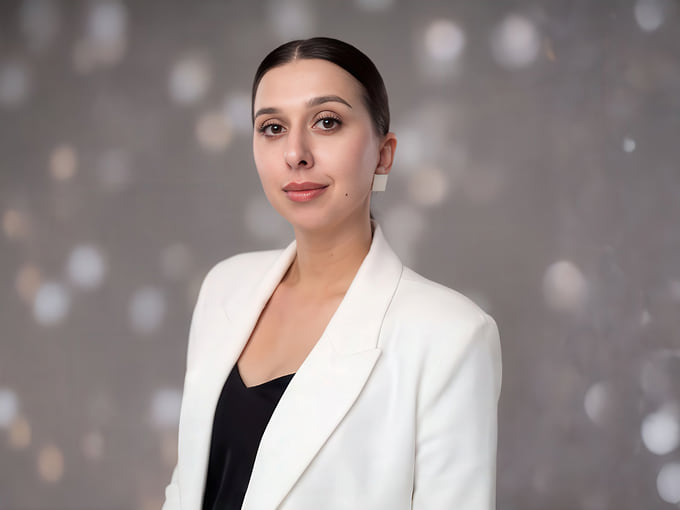
Ксения Гагарина
Предоставлено автором
«Я бы не стала однозначно говорить о том, что после 15 лет платеж обязательно существенно вырастет. Во-первых, на практике часть заемщиков погашает ипотеку досрочно и просто не доходит до этого периода. Во-вторых, с 16-го года ставка будет определяться по наиболее выгодному для заемщика из предусмотренных вариантов: ставка, установленная при выдаче кредита, плюс четыре процентных пункта либо ключевая ставка на момент окончания льготного периода плюс три процентных пункта для квартир. Поэтому при снижении ключевой ставки к этому моменту итоговая ставка также может оказаться ниже.
То есть многое будет зависеть от срока фактического погашения кредита и уровня ключевой ставки на тот момент. Для нашего региона условия становятся более привлекательными по мере увеличения количества детей. Для многодетных семей новые параметры программы фактически расширяют возможности: одновременно снижается ставка и увеличивается доступный лимит кредита.
Также возможность предусмотрена для семейной ипотеки, оформленной по новым правилам, при рождении ребенка. Например, если семья с одним ребенком оформила ипотеку под 10%, после рождения второго ребенка ставка может быть снижена до 8%, а после рождения третьего — до 6%. Для кредитов, заключенных до вступления новых правил в силу, ранее установленные условия сохраняются.
В целом новые правила стали сложнее, но вместе с дифференциацией ставок появилось несколько сценариев, которые позволяют заемщику снизить кредитную нагрузку».