


Нет драйверов в своем отечестве
Россияне теряют вложения в акции
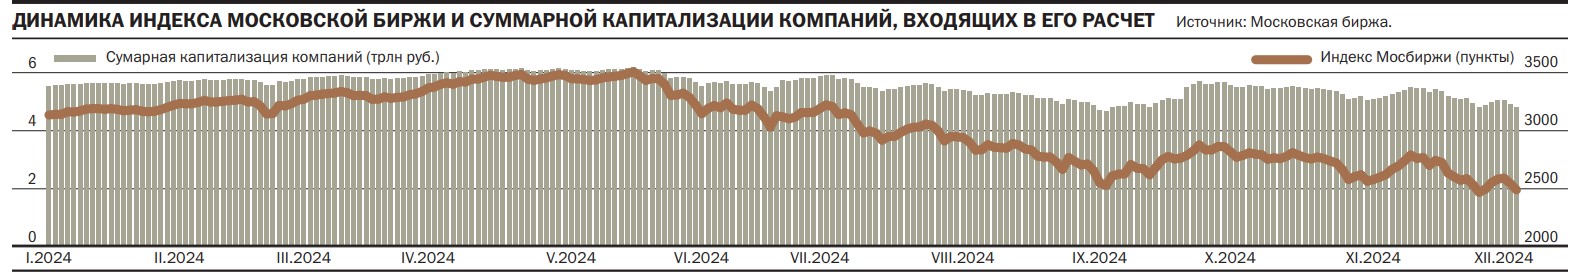
Уходящий год войдет в число самых провальных в истории российского фондового рынка. За неполные 12 месяцев индекс Московской биржи упал более чем на 20%. «Медвежья» игра инвесторов связана с новыми пакетами санкций, падением цен на нефть и ужесточением денежно-кредитной политики Банка России. Шансы восстановить утраченные позиции до конца года минимальны, но аналитики не исключают роста индекса в 2025 году до 3300–3500 пунктов. Это произойдет при условии начала цикла понижения ключевой ставки и в отсутствие ухудшения геополитического фона.
Дмитрий Лебедев / Коммерсантъ
Купить фотоВо втором полугодии 2024 года на российском фондовом рынке воцарились «медведи», определив его итоги. Начало високосного года не предвещало масштабной игры на понижение, хотя ключевая ставка ЦБ, главный рыночный раздражитель, уже была на довольно высоком уровне в 16%. В первые месяцы «быки», воодушевленные высокими прибылями компаний и предстоящими дивидендами, активно играли на повышение основного рублевого индекса Мосбиржи, в итоге в начале мая он после двухлетнего перерыва поднялся выше 3500 пунктов, прибавив с начала года 14%. Однако эйфория была недолгой, и к концу второй декады июня индекс опустился до 3000 пунктов. Этому способствовало в том числе расширение санкций против российских компаний, включая Московскую биржу, падение цен на нефть и увеличение налоговой нагрузки на компании. После падения «быки» предприняли попытку вернуть индекс выше 3200 пунктов, активно используя деньги, полученные в виде дивидендов от крупных компаний, но по мере их исчерпания и ужесточения денежно-кредитной политики Банка России роль «медведей» вновь начала превалировать. В начале декабря индикатор опустился ниже уровня 2500 пунктов, потеряв от майского пика более 30% и свыше 20% относительно значений конца 2023 года.
Сильнее за последние 20 лет индекс Московской биржи снижался лишь дважды — в 2008 году и 2022 году. Сперва под влиянием мирового финансового кризиса потерял за год более 67% и опустился с 1888,8 пункта до 620 пунктов. В начале СВО и экономической войны западных стран против России индекс просел на 43%, до 2154 пунктов.
Нынешнее падение индекса в значительной степени связано с ужесточением денежно-кредитной политики Банка России. В борьбе с инфляцией на октябрьском заседании ЦБ повысил ключевую ставку с 16% до 21%. И это явно не предел, так как в своем прогнозе до конца года регулятор установил среднее значение ставки в диапазоне 21–21,3%, что не исключает ее повышения в декабре до 22–23%. Прогноз среднегодового диапазона ключевой ставки на 2025 год вырос до 17–20% (в прошлой версии — 14–16%), на 2026 год — до 12–13% (10–11% ранее). После октябрьского заседания глава ЦБ Эльвира Набиуллина неоднократно намекала, что в декабре может последовать следующее повышение.
Рост инфляции, ключевой ставки на фоне сокращения деловой активности (судя по индексу PMI) негативно повлияли на настроения инвесторов, так как увеличение ставки означает удорожание заемных средств для бизнеса, что приведет к его ограниченному развитию и росту, снижению дивидендных выплат, отмечает эксперт по фондовому рынку «БКС Мир инвестиций» Анна Кокорева. «На рынке есть компании с подушками ликвидности, которые сейчас зарабатывают на высоких процентах ("Интер РАО", "Мать и дитя", "Сургутнефтегаз" и другие), а есть уязвимые компании, у которых выросли процентные расходы — "Русгидро", "Делимобиль", АФК "Система", "Сегежа", "Мечел", МТС, "Ростелеком", Whoosh, "Магнит" и другие)»,— отмечает руководитель отдела анализа акций ФГ «Финам» Наталья Малых.
На фоне слабой динамики фондового рынка резко выросла привлекательность банковских депозитов и инструментов денежного рынка, доходности которых поднялись вслед за ключевой ставкой. По данным Банка России, средняя максимальная ставка в топ-10 крупнейших банков выросла с начала года на 6,8 процентного пункта, до 21,556% (данные на вторую декаду ноября). За то же время индекс RUSFAR, который отражает стоимость денег на рынке и является одним из ключевых бенчмарков для фондов денежного рынка, поднялся на 5,8 п. п., до 21,1%. «Понимание того, что высокие ставки — надолго, привело к тому, что инвесторы переоценили свои предпочтения и стали больше капитала размещать в менее рисковые инструменты: облигации, депозиты и фонды денежного рынка»,— отмечает аналитик «Цифра брокер» Кирилл Климентьев.
В сложившихся условиях сложно ожидать традиционное рождественское ралли. По мнению управляющего директора департамента по работе с акциями УК «Система Капитал» Константина Асатурова, усиление санкционного давления и ухудшение геополитической ситуации, дальнейшее ужесточение ДКП Банка России краткосрочно будут предопределять динамику российских активов и, вероятно, в ближайшее время будут оказывать понижательное давление на рынок.
Относительно перспектив будущего года аналитики высказываются с робким оптимизмом. В базовом сценарии аналитики ФГ «Финам» к концу 2025 года ждут индекс Мосбиржи на отметке 3300 пунктов, в «БКС Мир инвестиций» не исключают роста до 3500 пунктов. Этому будет способствовать начало цикла смягчения ДКП ЦБ, которое, как считает Наталья Малых, произойдет летом будущего года. Фондовый рынок, по традиции, разворачивается заранее, и переоценка акций вверх может быть довольно быстрой и существенной.
Сильным драйвером роста могут выступить высокие прибыли компаний и дивиденды. По оценке Натальи Малых, суммарная прибыль эмитентов, акции которых учитываются в индексе Московской биржи, в 2024–2025 годах может составить 10,5–11 трлн руб., что позволит продолжить дивидендные выплаты многим компаниям. Дивидендная доходность индекса на следующие 12 месяцев оценивается аналитиками «Финам» в 11%. «При этом некоторые компании предлагают вполне конкурентную доходность после падения котировок — МТС (20,4%), "Сургутнефтегаз" ап (19,4%), "Совкомфлот" (19,3%), "Газпром нефть" (16,8%), ЛУКОЙЛ (15,9%), "Транснефть" ап (15,7%), Сбербанк ао и ап (15,6%), "Татнефть" ао и ап (около 15,5%)»,— отмечает госпожа Малых.
Ключевой риск для реализации такого сценария — возрастание политической напряженности в мире, которая повлияет на логистику и цены, мировая рецессия и падение цен на сырье. Константин Асатуров не исключает, что еще до инаугурации Дональда Трампа возможно введение новых санкций, что может вызвать очередной виток коррекции. «Для России ухудшение по линии геополитики, новые существенные санкции, а также более длительное, чем ожидается, удержание ставок на заградительных уровнях может привести к экономической рецессии»,— опасается Наталья Малых.
"Деньги". Приложение №34
от 12.12.2024, стр. 8