«Люди уже сейчас опасаются брать льготные кредиты»
Вера Сиренко — о необходимости освобождения заемщиков по госпрограммам от НДФЛ на материальную выгоду
Национальный совет финансового рынка (НСФР) направил письмо в Госдуму с предложением доработать законопроект, вносящий изменения в Налоговый кодекс РФ в части получения материальной выгоды от экономии процентов по кредиту. Речь идет о том, чтобы освободить льготные госпрограммы кредитования от налога на материальную выгоду. О том, как повышение ключевой ставки ЦБ привело к увеличению материальной выгоды для заемщиков, взявших кредиты по ставке ниже 16%, и почему люди теперь боятся брать жилищные кредиты,— «Ъ-Кубань» рассказывает член Общественного совета при УФНС России по Краснодарскому краю, руководитель бухгалтерской компании «Кубаньпартнер» Вера Сиренко.
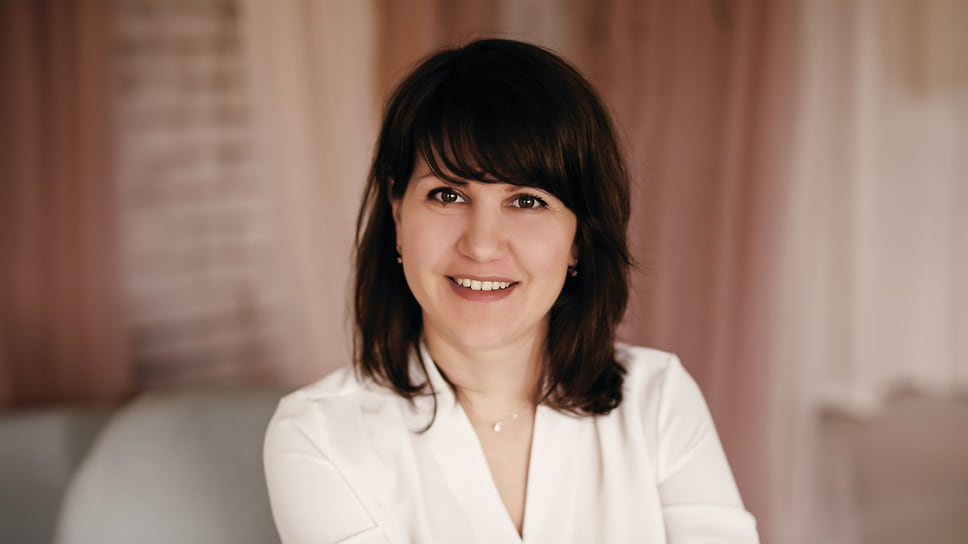
Вера Сиренко
предоставлено автором
«В апреле 2024 года участниками финансовых рынков активно начал обсуждаться вопрос о налогообложении ипотечных заемщиков. Актуален он стал по нескольким причинам. С одной стороны, выгода от экономии на процентах по кредитам и займам уже давно облагается НДФЛ. Например, в 2021 году работник предприятия взял на работе на 1 год беспроцентный заем (0%) 100 тыс. руб. Тогда ключевая ставка ЦБ была 8,5%. В результате он должен заплатить НДФЛ 35% с материальной выгоды. Материальная выгода за год определяется как экономия на процентах. То есть в нашем примере материальная выгода составит 5,67 тыс. руб., а НДФЛ — около 2 тыс. за год.
Как мы видим, материальная выгода в виде экономии на процентах напрямую зависит от размера ключевой ставки и ставки по полученному кредиту. При этом в 2021 году максимальный размер ключевой ставки составлял 8,5%. И мало кто получал кредиты и займы под 5,6%, поэтому и вопрос о выгоде был не столь актуален. В 2022-м и по настоящее время ключевая ставка выросла до 16%. А значит, те, кто получал кредиты и займы ниже 10,67%, теоретически получают выгоду от экономии на процентах.
Однако на период 2021–2023 годы был объявлен мораторий на начисление НДФЛ с любой материальной выгоды, и поэтому НДФЛ с возникшей выгоды никого не интересовал.
С 1 января 2024 года материальная выгода опять облагается подоходным налогом. Именно поэтому вопрос о налогообложении получателей такой выгоды в виде экономии на процентах стал актуален. Ведь на сегодняшний день мы имеем ключевую ставку 16%, и при этом ставка по льготным программам ипотеки с господдержкой составляет 6–8%, что еще выше, чем 10,67% (2/3 от 16%).
То есть при сумме семейной ипотеки 6 млн руб. за январь придется заплатить 35% от выгоды в процентах, а именно 8382 руб., в феврале ориентировочно 7835 руб., а в марте примерно 8382 руб. Расчет примерен, так как не учитывает погашение основного долга.
Во многих интернет-изданиях я вижу упоминание, что раньше эта норма не применялась к ипотекам, поскольку материальная выгода не возникала из-за низкой ключевой ставки. Возможно, это и так. В результате банки применяли эту норму, только если льготные кредиты получали их сотрудники, так как об этом прямо сказано в ст. 212 НК РФ. Если же исходить из дословного толкования ст. 212 НК РФ, а также писем Минфина на эту тему, то можно сделать следующий вывод: банки не должны удерживать НДФЛ со своих заемщиков, однако банки должны рассчитывать сумму материальной выгоды от экономии заемщиками на процентах и уведомлять об этом налоговую. И об этом мало где упоминается. Далее, если у налогоплательщика есть право на имущественный вычет — то он не платит НДФЛ, а если права на вычет нет — то платит.
Отмечу, что мы совместно с УФНС Краснодарского края активно обсуждали этот вопрос, позиция Управления направлена в сторону налогоплательщиков и готовности дать необходимые пояснения. По мнению УФНС, материальная выгода возникает только у взаимозависимых лиц, которыми могут быть работники банков. У обычных заемщиков банков материальной выгоды не возникает.
Тем не менее разночтения возникнуть могут, и люди уже сейчас опасаются брать льготные кредиты. В связи с этим участники финансовых рынков и профильные финансовые ассоциации предлагают внести изменения в НК РФ, прямо оговаривающие освобождение заемщиков по льготным ипотекам с господдержкой от уплаты НДФЛ с сумм материальной выгоды, независимо от того, осталось ли право на имущественный вычет у такого заемщика или нет. Такие изменения необходимо закрепить в НК РФ. Так как за 2024 год нам отчитываться по материальной выгоде надо будет только в 2025 году, законодатели успеют внести изменения в НК РФ. Возможно, и задним числом, и с 2024 года такая выгода не будет признаваться доходом».
Оперативные новости «Ъ» из регионов Кубань, Адыгея, Крым в Telegram