


Баррель вышел из бюджета
Российская нефть дешевеет в долларах и рублях
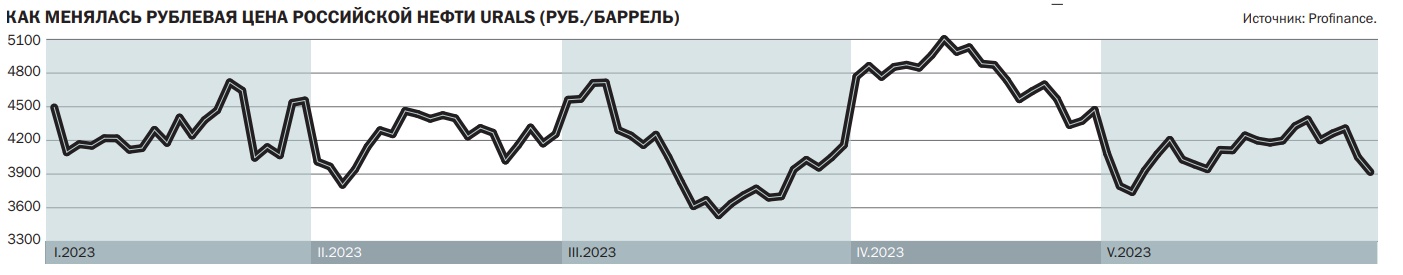
Рублевая цена российской нефти Urals закрепилась ниже 4 тыс. руб. за баррель. Этому способствует падение цен на европейском рынке на фоне усиления страхов рецессии мировой экономики. Ситуация негативна для российского бюджета, но управляема, так как выпадающие доходы Минфин может восполнить, в частности, на долговом рынке.

Артем Краснов / Коммерсантъ
Купить фотоПо данным Profinance, в конце мая рублевая цена нефти Urals закрепилась ниже уровня 4 тыс. руб. за баррель. Этот результат на 23% ниже локального максимума, установленного в первой декаде апреля (5,2 тыс. руб. за баррель). Сильнее рублевые цены проседали в середине лета минувшего года, когда на фоне падения курса доллара и мировых цен на нефть Urals в рублях подешевела почти на треть, до тех же 4 тыс. руб.
Текущее снижение связано с падением цен на европейские сорта нефти. По данным Investing, в конце мая цена североморской Brent опускалась до $71 за баррель, потеряв за полтора месяца 18%. Urals падала на 22%, до $48,3 за баррель.
«Медвежья» игра на нефтяном рынке ведется на фоне усиления опасений ухудшения американской экономики, жесткой денежно-кредитной политики ФРС США и банковского кризиса. В последней декаде мая ожидания рынка (на базе значений фьючерсов CME Watch) стали указывать на большую вероятность повышения ставки до 5,25–5,5% с текущих 5–5,25%. По словам эксперта по фондовому рынку «БКС Мир инвестиций» Евгения Миронюка, «закручивание гаек» ФРС создает неуверенность инвесторов в реализации сценария мягкой рецессии и сохранении спроса на нефть. «Проблемы банковского сектора возникают внезапно, а чтобы быстро купировать кризис, ФРС уже пришлось допустить резкий рост баланса. Это нивелировало почти все усилия по сокращению баланса в течение прошлого года. А значит, проблемы банковского сектора и, возможно, более длительный период высокой инфляции "перекладываются" на плечи налогоплательщиков. Как следствие — возможная стагнация спроса»,— полагает господин Миронюк.
Старший аналитик по сырьевым рынкам SberCIB Investment Research Константин Самарин напоминает, что на нефть давили еще и споры о повышении потолка госдолга США в парламенте, а также неоднозначная динамика показателей деловой активности Китая. К июню потолок госдолга был повышен, а вот тревога относительно экономики Китая сохранилась.
Опрошенные «Деньгами» аналитики не видят фундаментальных оснований для дальнейшего снижения цены. «Во втором полугодии ожидаем рост Brent с закреплением в интервале $80–90 за баррель на постепенном росте мирового спроса и объявленном снижении добычи странами ОПЕК+»,— отмечает Константин Самарин. Евгений Миронюк ожидает среднюю цену Brent на уровне $75 по итогам второго квартала и $77 за баррель в третьем. При этом он не исключает роста волатильности, при которой цены могут демонстрировать движение вплоть до $65 и $59 за баррель, вызвать которую могут признаки кризиса в США и ЕС или разногласия в ОПЕК+.
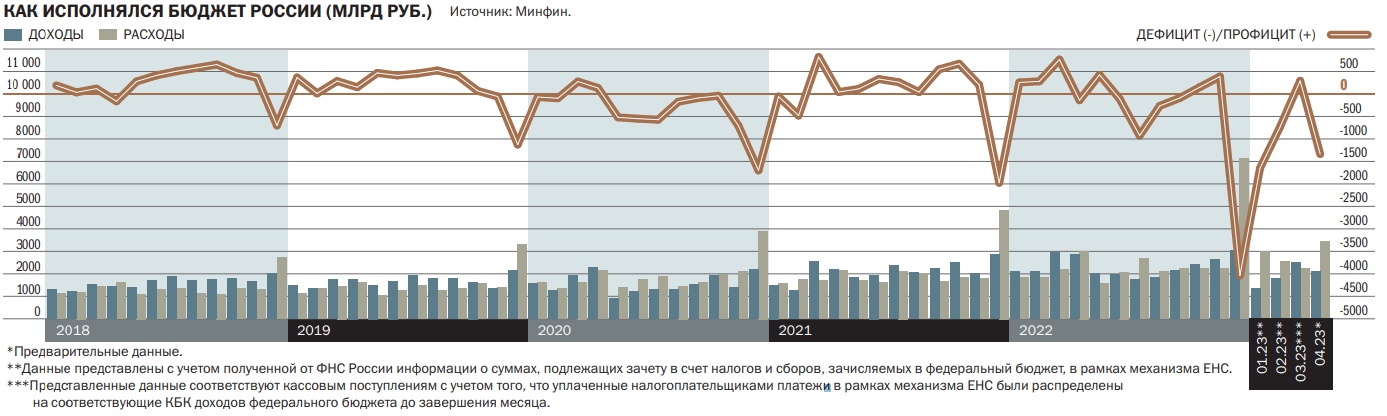
Нынешнее снижение цен на нефть окажет негативный эффект на российский бюджет, который сверстан исходя из средней цены Urals в 4,8 тыс. руб. Это значение почти на 17% выше показателя мая. Однако за счет более высоких цен в предыдущие месяцы средняя цена с начала года ниже величины, заложенной в бюджет, но на более комфортном для нее уровне 4,3 тыс. руб. «Говоря о достаточности рублевой цены нефти для бюджета, стоит понимать, что не только ценой определяются доходы казны. Важны такие параметры, как физические объемы добычи, размер реализации за рубеж»,— отмечает начальник аналитического управления банка «Зенит» Владимир Евстифеев. С марта Россия добровольно сократила добычу на 500 тыс. баррелей в сутки.
Главный аналитик ПСБ Денис Попов не исключает, что во втором полугодии среднее значение нефти составит 5,1 тыс. руб., а в среднем за год — порядка 4,7 тыс. руб. В банке ожидают дефицит федерального бюджета по итогам 2023 года на уровне 2,8% ВВП. «Мы ждем недовыполнения плана по нефтегазовым доходам бюджета (около 600 млрд руб.) при умеренном перевыполнении по ненефтегазовым»,— говорит господин Попов.
В случае сохранения цен на нефть возле среднего значения с начала года объем выпадающих нефтегазовых доходов будет существеннее, а вместе с ним и дефицит бюджета. По оценке Владимира Евстифеева, средняя цена в 4,2 тыс. руб. выводит бюджет на дефицит по году на уровне 5–6 трлн руб. Минфин же планирует дефицит на уровне 2% ВВП, или около 3 трлн руб.
Финансирование дефицита будет производиться главным образом за счет средств ФНБ. В значительной степени недовыполнение плана по нефтегазовым доходам, как считает Денис Попов, будет восполнено за счет добровольного досрочного взноса в четвертом квартале в размере 50% от разового «чрезвычайного налога» на крупный бизнес, запланированного на 2024 год. «По нашим оценкам, объем этого добровольного взноса может составить 300–400 млрд руб.»,— отмечает он.
При расширении дефицита бюджета выше запланированных сумм Минфину может потребоваться увеличение объема программы внутренних заимствований на 2023 год. Текущий план подразумевает новый долг на 3,5 трлн руб., из которых чистое заимствование составляет порядка 2,5 трлн руб., отмечает Владимир Евстифеев. В случае расширения программы долговой рынок окажется под давлением, особенно на долгосрочном участке суверенной кривой. При этом важен не только объем заимствований, но и тактика поведения Минфина на аукционах ОФЗ. «Сейчас мы наблюдаем минимальные премии на размещениях гособлигаций, что позитивно отражается на состоянии вторичного рынка ОФЗ. Если такая стратегия будет иметь место и при увеличении аппетитов по внутренним займам, то влияние на вторичный рынок госдолга будет минимально негативным»,— отмечает господин Евстифеев. К тому же Минфин может прибегнуть к инструменту, который выручал его в 2020 и в 2022 году — ОФЗ с плавающей ставкой, которые полюбились крупным банкам.
"Деньги". Приложение №14
от 15.06.2023, стр. 8