


Акции: зона турбулентности
Как "американские горки" отзовутся в России
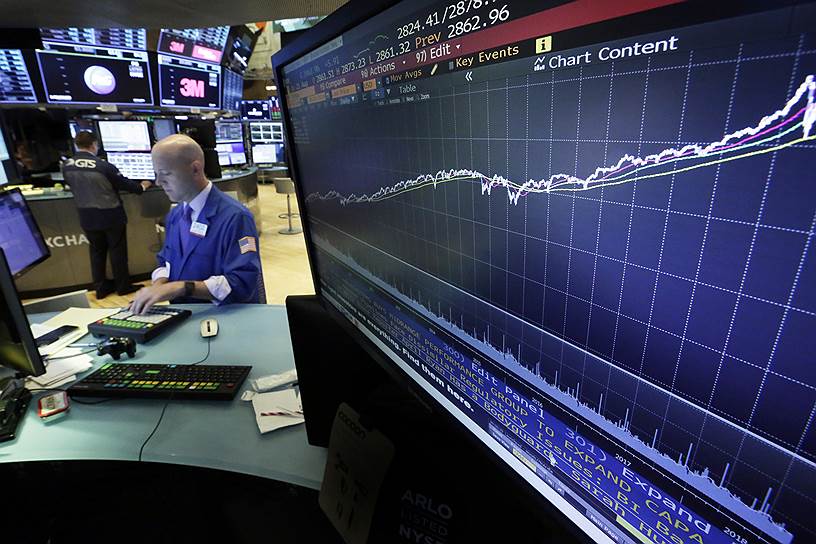
Американский рынок акций упал в октябре на ожиданиях дальнейшего повышения ставок ФРС США и негативных последствиях торговых войн для мировой экономики. Риски возрастают не только в финансовом секторе, но в и сырьевом, что наглядно показало октябрьское падение котировок нефти.
Российский фондовый рынок на две трети представлен акциями компаний-экспортеров, и его динамика во многом формируется внешними факторами, поскольку он является частью мирового финансового рынка, и иностранными игроками. О том, как играть на акциях в начинающейся турбулентности, этот материал.
Российский фондовый рынок на две трети представлен акциями компаний-экспортеров, и его динамика во многом формируется внешними факторами, поскольку он является частью мирового финансового рынка, и иностранными игроками. О том, как играть на акциях в начинающейся турбулентности, этот материал.
Richard Drew, File / AP
УК "Спутник - Управление капиталом"
ONLY FRANCE / AFP
Stephanie Keith / Getty Images / AFP
За что любят акции
Что наша жизнь -- игра...
"И "быки" зарабатывают на фондовом рынке, и "медведи" зарабатывают, а баранов стригут и режут" — так предельно цинично, емко и точно профессионалы финансовых рынков описывают сферу своей деятельности.
Рынок акций по сложности уступает лишь производным финансовым инструментам, а по потенциальным возможностям получения прибыли превосходит и рынок облигаций, и банковские депозиты. Профессионалы любят рынок акций за высокие доходы, которые он приносит, за волатильность и уровень адреналина, сравнимый с экстремальными видами спорта, и за возможность участия в росте бизнеса компаний.
Компании разные, и различаются они не только по отраслям и видам деятельности, но и по тому, что для основных владельцев важнее — рост стоимости или дивиденды. Есть так называемые акции роста (как правило, удачные стартапы, вышедшие на IPO, или акции высокотехнологичного сектора) и дивидендные акции стабильных, десятилетиями существующих бизнесов.
Правда, риски инвестирования и торговли акциями выше, чем у депозитов и облигаций с гарантированным доходом и фиксированным сроком обращения, и вместо прибыли на выбранном горизонте инвестирования можно получить убыток, особенно при неверной оценке потенциала акций или неправильной ставке на ту или иную компанию или отрасль.
В России существует расхожее мнение, что фондовый рынок отличается от казино лишь тем, что в казино хотя бы напоят шампанским, перед тем как обобрать до нитки.
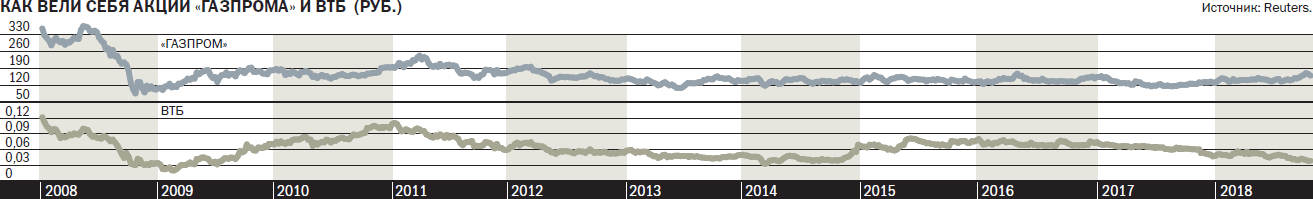
Негативный опыт так называемых народных IPO еще долго будет жить в памяти наших сограждан, как и воспоминания о том, что 10-12 лет назад акции "Газпрома" были в два раза дороже, чем нынешние котировки, а акции ВТБ сейчас в 3,7 раза дешевле, чем после их публичного размещения. Статистика такова, что в России менее 1% граждан имеют счета у брокеров и инвестируют свои средства в акции и облигации, в то время как в США 60% взрослого населения так или иначе, чаще всего через фонды, получают дополнительный доход от инвестирования средств на фондовом рынке.
К сожалению, приходится констатировать, что российский рынок акций несет в себе высокие риски и в сравнении с западными площадками наш рынок маленький, периферийный и плохо предсказуемый, и все потому, что опирается он на достаточно слабую экономику с высокими налогами, избыточным регуляторным давлением на бизнес и низким внутренним спросом.
Правда, структура российских фондовых индексов и не отражает экономику в целом. И это, как ни странно, скорее плюс для инвесторов, чем минус, но не будем забегать вперед.
Больше аэростатов
И летит мой красный шар прямо к небосводу!
Аэростаты в зависимости от наполнения делятся на монгольфьеры (шары, наполненные нагретым воздухом) и шарльеры (шары, наполненные легким газом). Бывают и их гибриды — розьеры. Но самым большим и популярным воздушным шаром является фондовый рынок США.
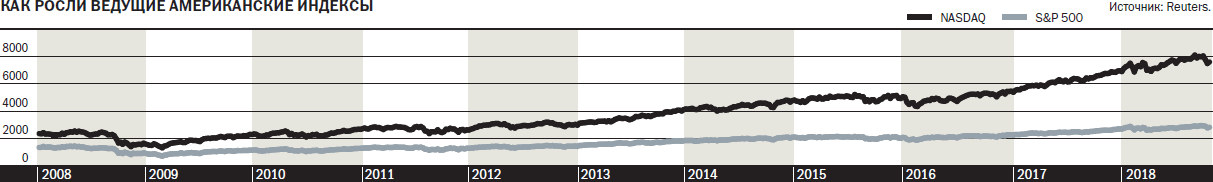
Капитализация рынка акций США в трех завершившихся кварталах 2018 года находилась в диапазоне от $29 трлн до $31 трлн и на максимумах составляла 148% американского ВВП (перед крахом доткомов это соотношение было 137%). В течение последних десяти лет индекс роста котировок акций — S&P Growth Index опережал по темпам подъема индекс взвешенной стоимости по рыночной капитализации котировок акций — S&P Value Index. Соотношение этих индексов было в среднем 1,4, что означало, что часть акций уходит "в отрыв" без оснований для устойчивого роста стоимости бизнеса компаний.
Осенью 2018 года американские акции понесли определенные потери, но все же $30 трлн капитализации фондового рынка США в октябре 2018-го — это 40% от мировой, притом что доля Соединенных Штатов в глобальном ВВП составляет порядка 24%. Для сравнения: весь российский фондовый рынок стоит порядка 40 трлн руб., или чуть больше $600 млрд.
Классический "бычий" рынок. "Медведям" в этот период ничего не оставалось, как уйти на более слабые развивающиеся рынки, где периодически можно играть на понижение
Несколько лет американский рынок жил в условиях низких ставок и избытка денежного предложения. Восстановившийся после кризиса 2008 года рост мировой экономики и международной торговли приносил американским корпорациям прибыль как внутри США, так и в остальном мире. Сложившаяся модель глобальной торговли и неоптимальная фискальная политика США при Обаме привели к популярности офшоров и схем снижения налоговой нагрузки. Доля выручки американских компаний от операций за пределами США превышает 40% от общего объема. Часть этой выручки оседает в так называемых налоговых убежищах. Возвращаемся к теории: меньше налоговых платежей — больше EBITDA (то есть объем денег, которые генерируют компании для своих акционеров) — выше капитализация корпораций.
Хотя финансовый капитал Уолл-стрит откровенно недолюбливает президента Трампа, только в первый год правления нынешнего президента рынок акций США вырос почти на $7 трлн, поскольку администрация Трампа запустила фискальную реформу, снизив налоги на корпорации и население, простимулировав спрос и краткосрочные инвестиции, что было благоприятно для компаний — привлекло на рынок дополнительный капитал.
Все это в совокупности позволило американским акциям проигнорировать потенциальную опасность роста стоимости денег и негативного для мировой экономики разворота монетарных циклов.
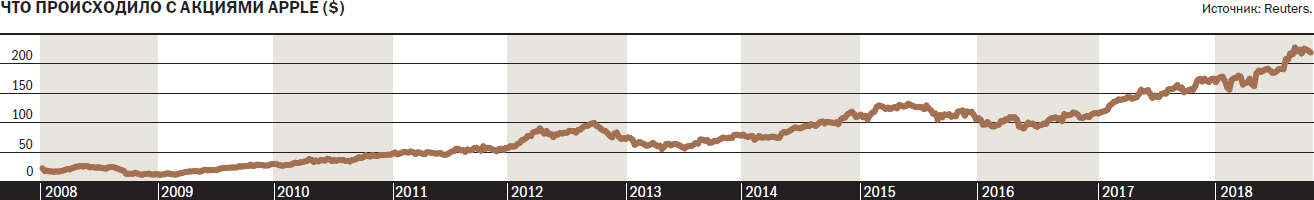
Главное, что компании показывали рост бизнеса и высокий CAGR. Никого не волновало, что рыночная стоимость корпораций оторвалась от реальности, что соотношение дохода на акцию и цены акции порой было таким, что инвесторам потребовалось бы несколько десятков лет, а то и столетие, чтобы вложенные в акции деньги вернулись в виде дивидендного дохода, согласно классическим моделям оценки.
Рост фондового рынка США продолжался практически без коррекций с 2011 года. Инвесторы во всем мире покупают то, что хорошо растет, то, что привлекает внимание хедж-фондов и инвестбанков и куда идут капиталы. Мода существует не только в потребительском секторе, но и на фондовом рынке. Для американских управляющих не иметь в портфеле акций высокотехнологичного сектора было равносильно попытке суицида и как минимум грозило потерей клиентов. Нужно покупать, ведь "миллионы леммингов не могут ошибаться". Растет капитализация компаний, а вместе с ней и "бумажная" прибыль инвесторов.
Рост американских акций казался до середины 2018 года бесконечным, как и приток средств инвесторов. Классический "бычий" рынок. "Медведям" в этот период ничего не оставалось, как уйти на более слабые развивающиеся рынки, где периодически можно играть на понижение, как, например, в Аргентине, Турции, Индии или в России.
В ожидании кризиса
Деревья не растут до небес.
Зачем о чем-то думать, когда котировки постоянно уходят вверх. Золотая антилопа стучит копытцем: "Сколько тебе нужно золота?" Раджа: "Э-э-э... много!" — "А если его будет слишком много?" Раджа (смеясь): "Глупое животное! Золота не может быть слишком много!"
В октябре случился обвал. Фондовые индексы продемонстрировали инвесторам, что падение может быть внезапным и резким. Периферийные рынки акций стали показывать негативную динамику чуть раньше американского, реагируя на отток капитала из развивающихся стран из-за возможного замедления международной торговли и темпов мирового экономического роста. Отток капитала и уход инвесторов уже испытали на себе Россия, Турция, Аргентина, Бразилия, ЮАР, Индия, но самые серьезные потери капитализации продемонстрировал китайский фондовый рынок, его стоимость за первые три квартала 2018 года упала на $3 трлн.
Скоро "медведи" придут и в американские акции. Погоду на глобальных рынках определяют сейчас два очень неприятных момента: с одной стороны, это развязанные администрацией Трампа торговые войны, которые могут ослабить трансграничную и мировую торговлю, а также замедлить темпы экономического роста и нанести ущерб в несколько триллионов долларов. С другой стороны, это изменение кредитной политики, разворот глобальных кредитных циклов в сторону ужесточения и сокращение долларовой ликвидности всего мира, что также дает повод говорить о том, что впереди мировой долговой кризис. В эпоху дешевых денег и низких процентных ставок долговые обязательства государств, компаний и населения резко увеличились, но теперь придется платить высокие ставки, а это очень серьезная глобальная проблема. Все больше и больше экспертов, инвесторов, инвестиционных банков обсуждают возможность будущего кризиса и приводят в пример ситуацию 1997-1998 годов и кризис десятилетней давности.
Ужесточение монетарной политики ФРС делает дороже фондирование для американских компаний, что может негативно сказаться на их бизнесе и будущих прибылях.
Средняя дивидендная доходность акций в индексах Dow Jones и S&P 500 оказалась в этом году на уровне 1,99%, что заметно ниже, чем текущая доходность в 2,66% по годовым казначейским векселям и нотам Минфина США. В конце 2018 года безрисковая ставка американских госбумаг вплотную приблизится к 3%. Это означает, что у консервативных инвесторов появляется реальная альтернатива акциям. Остальные инвесторы начинают понимать, что в следующем году совокупный годовой темп роста (CAGR) и рост бизнеса компаний окажутся ниже текущих значений, поскольку ухудшаются условия как на внешних рынках, так и на внутренних, а это значит, что существующие уровни котировок акций должны быть существенно скорректированы вниз.
Очевидно, что, если в 2019 году торговые войны продолжатся, а ФРС США и дальше будет поднимать уровень учетной ставки, причин продолжать инвестировать в акции станет намного меньше. Гораздо интереснее будет играть на их понижение, открывая короткие позиции или просто выходя на время из акций в расчете купить через некоторое время их дешевле. Ситуацию могут усугубить индексные фонды, аккумулировавшие до недавнего времени колоссальные средства розничных инвесторов. Падение индексов порождает сильные эмоции и вынуждает людей забирать деньги из фондов. Паи погашаются, а фонды вынуждены продавать акции "в рынок", закрыв глаза и на уровни котировок, и на фундаментальные показатели компаний и рынка в целом. И чем больше людей будет забирать свои деньги из фондов, тем мощнее будет идти самоиндуцируемый процесс распродажи на фондовом рынке.
Российские издержки и противовесы
В России надо жить долго, тогда что-нибудь получится.
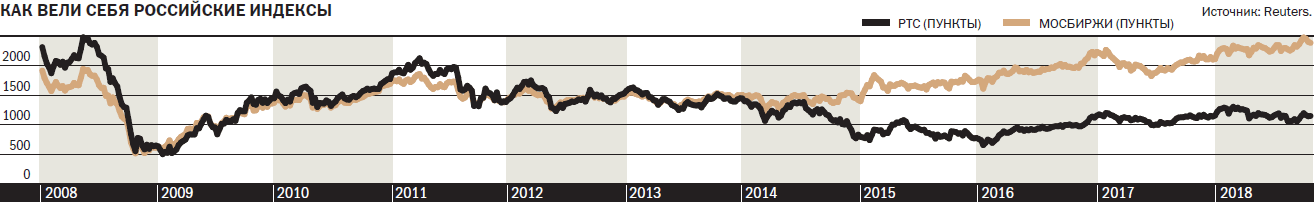
Что будет с российским фондовым рынком, догадаться несложно. Отсутствие достаточного числа внутренних инвесторов, способных поддержать российский фондовый рынок, ставит его в зависимость от внешних факторов, поскольку на иностранных игроков сейчас приходится до 70% объемов торгов акциями и депозитарными расписками российских компаний (ADR/GDR).
Динамика российских индексов будет определяться движением на зарубежных площадках, котировками сырьевых товаров и санкционной риторикой Запада. Острее всего на внешние новости будут реагировать котировки акций компаний с наибольшим весом в индексе MSCI, поскольку именно с ними предпочитают работать иностранцы.
Поскольку никакой новой программы развития России правительство пока не представило, следует опираться на существующие тренды и ожидать, что основным приоритетом правительства становится наполнение бюджета. Это означает курс на слабый рубль, рост налоговой нагрузки на бизнес, приоритет экспортирующих отраслей и компаний. Экономика России и ее финансовый рынок находятся в сильной зависимости от мировых цен на сырьевые товары, валютных курсов и геополитики. К тому же российская экономика открыта миру и здесь нет запрета на движение капитала. Это и плюс, и минус, особенно в моменты кризисов.
Если в 2019 году торговые войны продолжатся, а ФРС США и дальше будет поднимать уровень учетной ставки, причин продолжать инвестировать в акции станет намного меньше
Но наш рынок акций отличается от большинства других тем, что он не отражает структуры экономики, и российские фондовые индексы на две трети состоят из акций компаний-экспортеров. Большая часть нашего национального дохода формируется в экспортных отраслях и в иностранной валюте. Слабый рубль приносит дополнительную выгоду компаниям нефтегазового, металлургического и горнодобывающего секторов, у которых издержки зачастую рублевые, а выручка валютная. Это означает, например, что акции компаний-экспортеров выглядят как валютный актив на фоне ослабления рубля, а сами компании традиционно платят высокие дивиденды по своим акциям.
Если не произойдет обвала цен на сырье, а США не заморозят все валютные счета российских компаний и корсчета банков, то экспортеры вновь смогут продемонстрировать стабильность выручки и прибыли, что позволит удержать наш фондовый рынок от серьезного падения, даже если в США начнется настоящий обвал. А любой намек на то, что санкционное давление хоть как-то может быть ослаблено, даст повод к покупке российских ценных бумаг.
Очевидно также, что при вялом экономическом росте, отсутствии государственных программ поддержки обрабатывающих секторов промышленности, сокращении располагаемых доходов населения и увеличении налоговой нагрузки компании, ориентированные на работу на внутреннем российском рынке, не смогут показать солидный финансовый результат своей деятельности, и доход от инвестиций в такие акции будет низким или его не будет вовсе. Ритейл, девелопмент, транспорт — все это зоны повышенного риска для инвесторов. Банки тоже в зоне риска.
Правда, России повезло, что долговая нагрузка как страны в целом, так и компаний достаточно низкая, акции дешевы, а потенциал их роста в случае роста экономики очень велик. Вполне возможно, что на длинном горизонте инвестирования российский рынок покажет хорошую динамику и выйдет в лидеры по темпам роста. Но для этого предстоит еще многое сделать и пережить.
"Деньги". Приложение №44
от 31.10.2018, стр. 12