


Китайская рачительность
контракт
В 2014 году газовые контракты с Китаем стали главным генератором оптимистических новостей для российской экономики. Но пока цена входного билета для "Газпрома" на китайский рынок довольно высока.
В поисках рынка сбыта
Майская поездка Владимира Путина в Китай ознаменовалась громким заявлением о готовности КНР покупать у России природный газ по газопроводу "Сила Сибири".
Ноябрьский визит российского президента стал не менее знаковым: по его итогам глава "Газпрома" Алексей Миллер объявил о том, что в среднесрочной перспективе поставки российского газа в Китай могут превысить европейские.
Однако возможно, вопрос объемов российского газа будет решаться в новых для "Газпрома" условиях — рынком не продавца, а покупателя. И входной билет на этот рынок может оказаться для России слишком высоким.
Документы, которые были подписаны президентом России Владимиром Путиным и председателем КНР Си Цзиньпином, касаются в основном сотрудничества в газовой сфере. В частности, были подписаны меморандум о поставках газа из России в Китай по "западному маршруту" (трубопровод "Алтай"), рамочное соглашение между "Газпромом" и Китайской национальной нефтегазовой корпорацией о поставках природного газа из РФ в КНР, меморандум о взаимопонимании между "Газпромом" и Китайской национальной шельфовой нефтяной корпорацией.
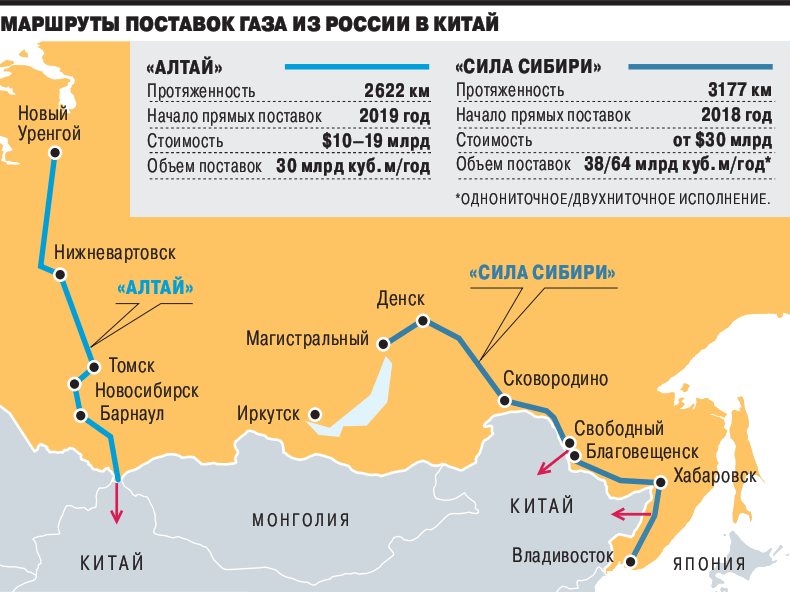
Главной интригой визитов российского президента в Поднебесную стала договоренность с китайской стороной о поставках газа в Китай по трубопроводу "Алтай" на 30 лет с объемом поставок газа в 30 млрд кубометров в год. В качестве ресурсной базы для газопровода "Алтай" предполагается использование месторождений Западной Сибири, с которых газ уже идет в Европу. Маршрут "Алтай" начинается в Надым-Пур-Тазовском регионе (ЯНАО), проходит через Томскую, Новосибирскую области, по Алтайскому краю, Республике Алтай и выходит на северо-западе Китая (рядом с Монголией). Прямые поставки должны начаться в 2019 году. Предполагается, что для России проект поставок по западному маршруту окажется менее затратным, чем восточный, во-первых, за счет меньшей протяженности (около 2,6 тыс. км), во-вторых, на этом направлении частично уже были проложены газопроводы. Официально цена этого проекта еще не была объявлена, хотя несколько лет назад эксперты оценивали затраты на его реализацию от $10 млрд до $19 млрд.
По итогам переговоров в Китае господин Миллер заявил, что два газопровода — "Сила Сибири" и "Алтай" — могут быть введены в эксплуатацию практически одновременно: в 2019-2020 годах. Причем за счет строительства дополнительных ниток по западному маршруту пропускная способность "Алтая" может быть расширена до 60 млрд, а в последствии и до 100 млрд кубометров газа в год. И, действительно, если суммировать мощности двух газопроводов после завершения их строительства, при выводе их на полную мощность и при 100-процентном заполнении цифра действительно может получиться больше объемов, которые "Газпром" экспортирует в Европу — порядка 138 млрд кубометров газа. Напомним, в 2013 году "Газпром" поставил европейским потребителям около 130 млрд кубометров газа. Это при оптимистичном развитии событий. Если при реализации этих сверхдорогих проектов ("Сила Сибири" и "Алтай") "Газпром" растеряет запал и остановится на "однониточном" варианте обоих газопроводов, китайцы смогут получать ежегодно (при полностью заполненных газом трубах) около 68 млрд кубометров. Может, и не так мало — удвоенный объем украинских поставок. Но это если не учитывать цену вопроса, то есть затраты на строительство трубы, сложности разработки Чаяндинского месторождения, решение экологических вопросов при прохождении "Алтая" через территории природных парков и объекты всемирного наследия ЮНЕСКО.
Уголь бьет газ
Есть и другая цена вопроса — потребность покупателя в том количестве газа, которое Россия готова направить на восток, его политическая позиция, намерения играть честно по ранее оговоренным правилам, не меняя их по ходу игры. Здесь к слову вспомнить, что китайцы сами о себе не без гордости говорят как об очень сложных переговорщиках. Негативные последствия для продающей стороны в этом случае просчитать гораздо сложнее, поскольку геополитические факторы могут изменить ситуацию отнюдь не в лучшую для нее сторону.
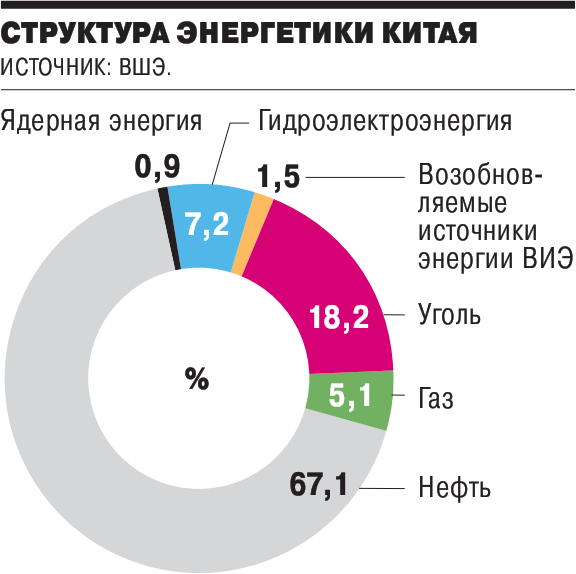
Сегодня Китай считается крупнейшим импортером углеводородов в мире, как нефти, так и газа. По данным доцента НИУ "Высшая школа экономики" Станислава Рогинского, за период с 2003 по 2013 год потребление первичных энергоносителей увеличилось в 2,3 раза. Рост потребления нефти увеличился за это время в 1,8 раза, а объем потребления природного газа — в 4,8 раза. При этом основное место в энергетическом балансе Китая занимает уголь (67,1%), на нефть и газ приходится 18,2% и 5,1% соответственно.
Если посмотреть прогнозы по потреблению Китаем энергоресурсов, то в ближайшее десятилетие КНР, без сомнения, будет играть очень существенную роль на рынке энергоресурсов. При этом, однако, стоит иметь в виду, что, по прогнозам компании BP до 2035 года, темпы потребления энергоресурсов в Китае будут снижаться. Согласно прогнозам экономистов ВР, перспективы потребления нефти Китаем более радужные, чем потребление газа. Так, к 2035 году, как ожидается, Китай будет импортировать почти 14 млн барр нефти в сутки, то есть рост за это время составит 8 млн барр в сутки. При этом зависимость от импорта нефти в Северной Америке, наоборот, будет снижаться. Такой рост потребления нефти дает России, как крупному поставщику жидких углеводородов (сегодня Россия экспортирует около 7 млн баррелей нефти в сутки), достаточно хороший шанс наращивать поставки сырой нефти на глобальный рынок.
С потреблением газа ситуация не такая радужная. Несмотря на высокую потребность Китая в газе и намерения китайского правительства замещать уголь в структуре энергопотребления страны, темпы роста энергопотребления в этой стране будут замедляться.
По прогнозам Министерства природных ресурсов КНР, потребление газа в Китае в 2015 году ожидается на уровне 230 млрд куб. м, в 2020-м — 420 млрд куб. м при собственной добыче 250 млрд куб. м газа. То есть потребность в импорте газа в 2020 году будет составлять порядка 170 млрд куб. м. К этому времени мощность импортной инфраструктуры, по расчетам Минприроды КНР, достигнет уровня 173,6 млрд куб. м газа в год. Из них 80 млрд куб. м придется на трубопровод Средняя Азия—Китай", 80 млрд куб. м — на терминалы СПГ, 12 млрд куб. м — на трубопровод из Мьянмы. Это пока даже без учета российских проектов "Сила Сибири" с заявленной мощностью 38 млрд куб. м и "Алтай" (30 млрд куб. м).
Рынок покупателя
Что касается газопровода из Средней Азии, то в 2013 году на китайский рынок поступило 25 млрд куб. м газа при пропускной способности газопровода 40 млрд куб. м в год (загруженность — 63%). Среднеазиатские поставки имеют достаточно перспектив к строительству еще нескольких ниток — CNPC уже объявила об увеличении мощности трубопроводной системы к 2020 году до 80 млрд куб. м. Экспортные возможности поставщиков газа из Туркмении, Узбекистана и Казахстана уже к 2020 году, как ожидается, достигнут 100 млрд куб. м в год.
Импорт СПГ из Катара и Австралии в Китай в 2012 году составил 20 млрд куб. м. К 2015 году у Китая будет уже 21 терминал по регазификации СПГ суммарной мощностью 60,6 млрд куб. м, к 2020 году эти мощности достигнут уровня примерно 100 млрд куб. м. По данным Wood Mackenzie, CNPC в долгосрочном плане уже законтрактовано 62,6 млрд куб. м сжиженного газа в год, преимущественно в Австралии.
Вряд ли стоит забывать о намерении Китая наращивать добычу сланцевого газа на своих территориях. Международное энергетическое агентство США (IEA) оценивает запасы сланцевого газа в КНР примерно в 36 трлн куб. м (из порядка 188 трлн куб. м общих запасов в мире). Если доля нетрадиционного газа в добыче Китая в 2010 году составляла 12% (около 97 млрд куб. м газа), то, по прогнозам IEA, в 2020 году Китай намерен увеличить собственную добычу до 45% (246 млрд куб. м), а к 2035 году довести ее до 83% (473 млрд куб. м). При этом, если допустить, что, по прогнозам, потребности Китая в газе к этому времени вырастут примерно до 550-600 млрд куб. м, получается, что доля импортного газа в потреблении может составить от 80 млрд куб. м до 130 млрд куб. м в год. Естественно, это только прогнозы, но в любом случае Китай заинтересован в добыче собственного газа. Поэтому вероятно, что, как только КНР получит необходимые технологии, темпы роста собственной добычи газа могут измениться в большую по сравнению с прогнозными сторону.
И в среднесрочной перспективе Китай закрывает свои потребности на газ практически полностью. В любом случае российскому газу придется конкурировать на китайском рынке с другими поставщиками. Вопрос — по каким критериям? Если в отношении цены, то считается, что Китай покупает катарский и австралийский газ по сравнительно высоким ценам. Однако, по оценкам главного экономиста компании BP по России и СНГ Владимира Дребенцова, при анализе текущих цен средняя цена на газ для Китая составляет сегодня около $10 за 1 млн BTU (MMBtu; британских тепловых единиц). Цена на газ, который поступает сегодня в Китай по газопроводу Средняя Азия—Китай, еще ниже — около $9 за 1 млн BTU. При этом не следует забывать об участии Китая в строительстве газопровода из Туркмении и вполне определенных планах по его расширению. По подсчетам некоторых экспертов, считается, что цена трубопроводного газа, обозначенного в российско-китайском контракте, составляет примерно $10,5-11 за 1 млн BTU. Это порядка $382-400 за 1 тыс. куб. м.
Сегодня Китай из "угольной эры" уверенно движется в "золотой век" газа. Крупнейший потребитель газа в мире, стараясь учесть европейские ошибки, стремится диверсифицировать свой газовый импорт так, чтобы при этом рынок Китая оставался рынком покупателя. Если рост Поднебесной будет продолжаться запланированными темпами, то цены на азиатском рынке могут впоследствии сравняться с европейскими. В этом случае Китаю удастся сделать то, что не получилось у Европы,— создать ценовую конкуренцию между продавцами в ущерб им, но в пользу покупателя.
Насколько российскому поставщику удастся конкурировать в таких жестких условиях, зависит от уровня безубыточности российских проектов. Но пока цена входного билета для "Газпрома" на китайский рынок выглядит довольно высокой. При немалой себестоимости добычи газа (в среднем в первом квартале текущего года она составляла $37,13 за 1 тыс. куб. м, или $1,2/MMBtu) строительство 1 км "Силы Сибири" может обойтись "Газпрому", по оценкам экспертов, в более чем $9 млн. Для сравнения: газопровод Туркмения—Китай протяженностью 7 тыс. км китайцы построили за $6,5 млрд, то есть менее чем за $1 млн за 1 км.
"Нефть и газ". Приложение №209
от 19.11.2014, стр. 17