Машина бремени
Средняя сумма кредита на новый автомобиль выросла на 15% за месяц
В октябре банки выдали рекордный месячный объем автокредитов с начала года — 190,4 млрд руб., при этом число ссуд практически не изменилось. Рост объемов обеспечил сегмент кредитов на новые автомобили, где из-за исчерпания лимитов льготных программ средний чек вырос на 15% за месяц. Спрос на автомобили в конце года поддержат программы дилеров, ожидания повышения утильсбора и ужесточения регулирования ЦБ с 1 января.
Евгений Павленко / Коммерсантъ
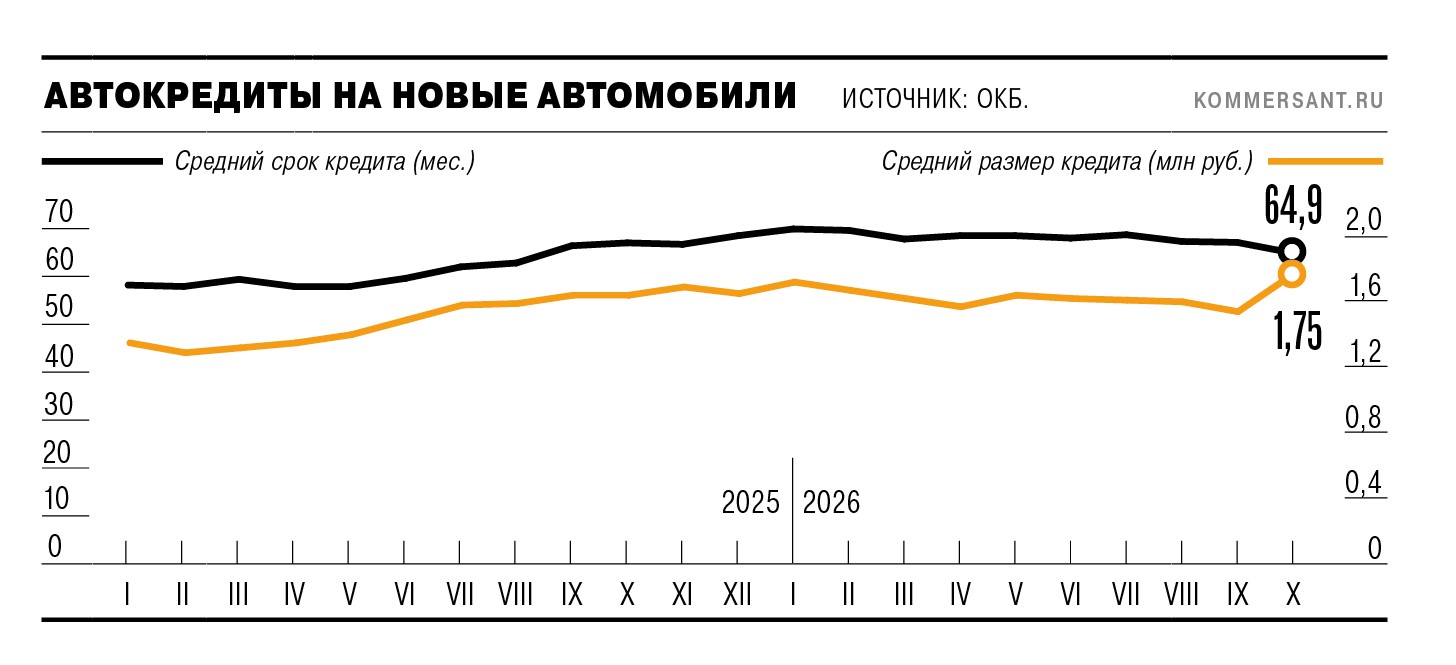
Купить фотоПо данным Объединенного кредитного бюро (БКИ ОКБ), в октябре 2026 года банки выдали 113,71 тыс. автокредитов (+1% к сентябрю). Объем выдач автокредитов достиг рекордных с начала года 190,40 млрд руб. (+6% за месяц). Обеспечил рекордные выдачи сегмент новых авто, где в октябре сразу на 15% выросла средняя сумма кредита, с 1,52 млн до 1,75 млн руб. Этот показатель стал максимальным с начала 2025 года. Одновременно сократился средний срок кредита на новое авто — с 67 до 65 месяцев. Доля кредитов на покупку новых машин составила 67% от общего количества выданных автокредитов и 70% от их объема. В сегменте кредитов на приобретение подержанных авто средний чек, напротив, незначительно снизился в октябре — с 1,536 млн до 1,518 млн руб., а средний срок не изменился.
Причина роста среднего чека в сегменте новых авто — в приостановке льготного автокредитования: лимиты на 2026 год исчерпаны еще в третьем квартале, отмечает старший аналитик ИК «Риком-Траст» Валерия Попова. В конце сентября Минпромторг сообщил о досрочном освоении средств, заложенных в 2026 году на программы льготного автокредитования, в связи с чем ее действие было приостановлено. В октябре первый вице-премьер РФ Денис Мантуров анонсировал возобновление действия программ поддержки спроса с 1 декабря за счет лимитов 2027 года. 12 ноября правительство одобрило выделение допресурсов на льготные автокредиты в 2027–2029 годов в размере 10,4 млрд руб. «Без субсидии выпал дешевый сегмент (льготная программа действовала на машины стоимостью до 2 млн руб.), и выдачи сместились в дорогие модели — отсюда скачок среднего чека,— поясняет госпожа Попова.— А исчезновение субсидированной ставки сделало длинный кредит невыгодным — сроки сократились». Дополнительные 10,4 млрд руб.— это порядка 30–35 тыс. дополнительных льготных кредитов, оценивает руководитель кредитования и страхования вертикали «Авто» финтех-компании «Баланс-Платформа» Алексей Бородавин. По его словам, на весь рынок это не повлияет, но для бюджетного сегмента и отечественных марок это серьезная опора.
Рост среднего чека по кредитам на новые авто главным образом отражает индексацию утильсбора: дилеры окончательно включили в цену расходы от январского повышения сбора и начали закладывать финансовые риски на 2027 год, полагает директор по рейтингам кредитных институтов агентства «Эксперт РА» Анатолий Перфильев. По словам коммерческого директора финтех-сервиса «ПСБ Финанс» Татьяны Благовещенской, при сохраняющихся высоких ставках покупатель прежде всего оценивает ежемесячный платеж. «Для автомобиля с пробегом, где кредит обычно дороже, снизить платеж можно за счет меньшей суммы займа или более длительного срока. Это согласуется с октябрьскими данными ОКБ,— отмечает она.— В сегменте новых автомобилей на платеж влияют и программы производителей: скидка на автомобиль или субсидирование ставки позволяют предложить клиенту иные условия кредита».
Впрочем, по мнению банкиров, в последние два месяца года ситуация не повторится. «В ноябре-декабре ожидаем роста выдач в обоих сегментах за счет традиционного сезонного спроса и скидок от дилеров,— отметили в Альфа-банке.— Дополнительное финансирование льготного автокредитования поддержит спрос на новые автомобили». С 1 января 2027 года рынок ждет изменение подходов из-за новых макропруденциальных лимитов Банка России, напоминает начальник управления автокредитования «Инго банка» Андрей Еременко. «Регулятор ограничит выдачу автокредитов на срок более семи-восьми лет, что напрямую ударит по сегменту машин с пробегом, где средний срок сейчас вплотную приблизился к этому порогу (78 месяцев),— продолжает он.— Постепенно сроки в сегменте б/у начнут вынужденно сокращаться, что потребует от заемщиков увеличения первоначального взноса».
Газета «Коммерсантъ» №212
от 17.11.2026, стр. 7