Ленобласть улучила момент
чтобы продать свою долю в ЛОЭСК
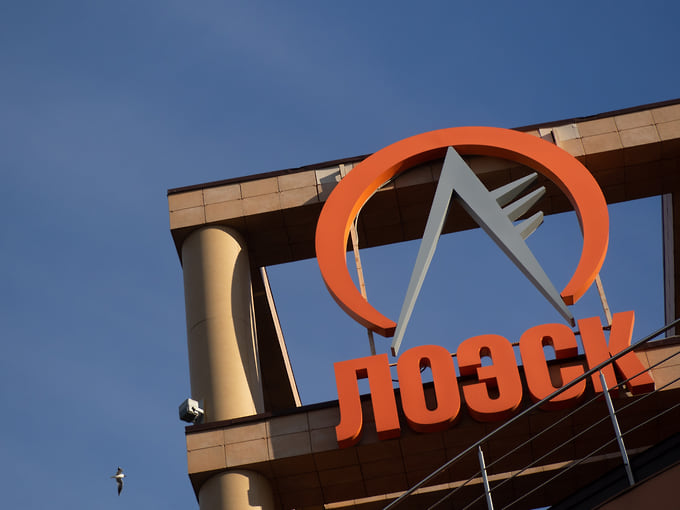
14 декабря КУГИ Ленобласти проведет торги по продаже 24,99% акций АО «ЛОЭСК — Электрические сети Санкт-Петербурга и Ленинградской области», следует из извещения на платформе ГИС «Торги». Основной держатель акций с долей 75,01% — ООО «Росток» Андрея Сизова, которое связывают с бизнесменом Ильей Трабером. Начальная цена пакета — 1,85 млрд рублей. Эксперты неоднозначно оценивают стоимость продаваемых акций, но считают главными претендентами на покупку основного акционера и ПАО «Россети Ленэнерго».
Евгений Павленко / Коммерсантъ
Заявки на участие в торгах принимаются с 14 ноября по 9 декабря, шаг аукциона — 92,45 млн рублей. Продажа акций осуществляется на основании утвержденной программы приватизации государственного имущества Ленинградской области на 2026–2028 годы, говорится в карточке торгов.
АО «ЛОЭСК» образовано в 2004 году на базе 15 муниципальных предприятий электрических сетей Ленобласти. В состав компании входят шесть филиалов, обеспечивающих электроснабжение около 150 населенных пунктов Ленинградской области с населением более 1 млн человек. По итогам 2025 года компания получила 307 млн рублей чистой прибыли по РСБУ против чистого убытка в 759 млн годом ранее. Выручка выросла на 23%, до 10,74 млрд рублей.
Цена пакета акций «ЛОЭСК» не выглядит завышенной относительно финансовых показателей компании, считает управляющий партнер компании «Агентство энергетического анализа» Алексей Преснов. По мнению инвестаналитика Bonus Fabula Дмитрия Кумановского, пакет продается достаточно дорого по оценке 2025 года, но адекватно, если ожидать, что в 2026-м прибыль ЛОЭСК, которая за девять месяцев этого года достигла 1,137 млрд рублей, вырастет до 1,5 млрд рублей.
Генеральный директор УК «Гамма Групп» Салават Алпаров напоминает, что миноритарная доля в 25% минус одна акция не дает региону ни контроля над компанией, ни реального влияния на дивидендную политику, при этом компания лишь недавно вернулась к прибыльности. «Для собственника, который не управляет бизнесом и не получает от него сопоставимого дохода, удержание такого актива имеет смысл только в ожидании роста цены. По-видимому, правительство области посчитало, что момент подходящий: компания восстановила финансовый результат, и на горизонте есть понятный покупатель, заинтересованный в консолидации»,— рассуждает эксперт.
Самым вероятным покупателем почти блок-пакета ЛОЭСК, по мнению Дмитрия Кумановского, являются «Россети», которые давно хотят в рамках котлового тарифа Ленобласти стать постоянным «котлодержателем» и формировать точку прибыли у себя. Алексей Преснов также считает, что «Россети» могут проявить интерес к лоту с точки зрения консолидации, но неблокирующий пакет вряд ли их заинтересует.
«Россети Ленэнерго» в 2024 году действительно рассматривали возможность приобретения ЛОЭСК и даже получили на это одобрение президента России Владимира Путина, однако сделка так и не состоялась. Причинами, по мнению управляющего партнера IPM Consulting Вадима Тедеева, вероятно, стали расхождение в оценке актива, долговая нагрузка, тарифные риски и условия передачи контроля. Тогда эксперты оценивали стоимость 75% плюс одна акция «ЛОЭСК» примерно в 5 млрд рублей. «Президентское одобрение поддерживало идею консолидации, но не заменяло договоренности между сторонами. Выставляемый на продажу пакет 24,99% может быть интересен "Россетям Ленэнерго" как первый этап консолидации, однако сам по себе он не дает контроля, не является полноценным блокирующим пакетом и не решает задачу объединения сетей. Поэтому без предварительной договоренности о покупке оставшейся доли интерес "Россетей" к такому активу, скорее всего, сойдет на нет»,— предполагает аналитик.
Руководитель департамента финансового и управленческого консалтинга ИПП Евгений Гуляев видит наиболее логичным покупателем пакета ООО «Росток» Андрея Сизова, так как выкуп позволит довести долю до 100% и исключить появление стороннего совладельца. Для «Россетей» этот лот интересен прежде всего как часть договоренности о получении контроля над «ЛОЭСК». Самостоятельная покупка 24,99% не позволяет управлять объединением сетевых активов. Действующий собственник может получить завершение консолидации, а внешний инвестор — только участие в будущей прибыли при ограниченном влиянии на ее распределение, уточняет господин Гуляев.
Салават Алпаров не исключает третий возможный круг участников торгов: инфраструктурных инвесторов и фонды, работающие с регулируемыми активами, хотя для них пакет без контроля менее привлекателен. «Наиболее вероятный сценарий, на мой взгляд, — выкуп основного акционера, возможно с ростом цены на аукционе, если "Россети" или еще один участник создадут конкурентное давление»,— резюмирует участник рынка.