


«Деньги любят тишину, а конфликт подрывает устойчивость любой структуры»
Управляющий партнер московского офиса АБ ЕПАМ Денис Архипов — о правильной архитектуре капитала
Российский private wealth переживает серьезную перестройку: активы разводятся по непересекающимся юрисдикциям, а банковский комплаенс становится главной угрозой для доступа к собственным деньгам. Владельцы капитала сегодня учатся проходить «между струйками дождя» — то есть санкционным давлением на Западе и локальными страновыми рисками. Как спроектировать структуру, которую не развернут в суде, какие семейные решения, от развода до переезда наследников, способны разрушить конструкцию капитала и почему договариваться о правилах игры нужно до того, как партнеры станут «матерыми волками», “Ъ” рассказал управляющий партнер московского офиса, руководитель практики частных клиентов адвокатского бюро ЕПАМ Денис Архипов.
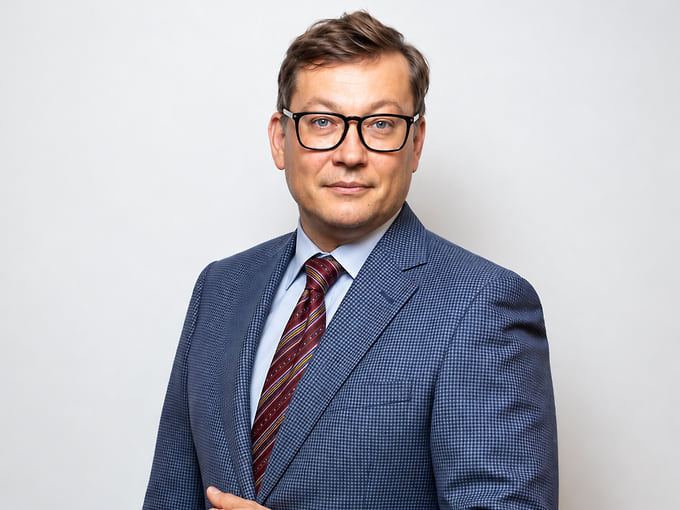
Управляющий партнер московского офиса, руководитель практики частных клиентов адвокатского бюро ЕПАМ Денис Архипов
АБ ЕПАМ
— Как за последнее время изменился запрос владельца крупного частного капитала?
— Сейчас владельцы крупного капитала переживают непростой период: с одной стороны, перед ними стоит задача управлять внешними рисками, связанными с санкционными ограничениями, с другой стороны, внутри России также происходят существенные изменения, требующие внимания собственников. Такая мультизадачность — «соответствовать требованиям тут и там» — серьезно усложняет процесс сохранения и передачи капитала. Образно говоря, владельцам капитала нужно суметь пройти «между струйками дождя», чтобы найти баланс между требованиями и интересами разных юрисдикций, а также учесть интересы семьи и других заинтересованных лиц.
При этом, как ни парадоксально, количество запросов на структурирование благосостояния в этот сложный период снизилось: многие собственники сосредоточены на первоочередных операционных вопросах, поэтому планирование передачи капитала следующим поколениям зачастую отходит на второй или третий план.
— Когда набор активов превращается в ту самую искомую «архитектуру капитала»? Из каких элементов она состоит и по каким признакам вы, как консультант, понимаете, что система действительно устойчива?
— Времена, когда владельцы капитала держали свои активы — от яхт и самолетов до личных денег — в одной корзине, прошли. Сегодня частные активы принято разделять в поиске максимальной защиты от претензий кредиторов, регуляторных ограничений, санкционных рисков. В том числе и по географическому принципу: существует отечественный периметр — то есть активы и бизнесы, которые находятся в России,— и западный периметр, который также необходимо обособить.
Разводя активы по разным юрисдикциям, надо понимать, что российский и западный контуры частного капитала могут надолго, если не навсегда, оставаться разделенными. Любая трансакция, любой рубль, связанный с российской юрисдикцией, переведенный на западный счет, вызывает повышенное внимание служб комплаенса: банковские операции могут ограничить, а счет — закрыть, и человек потеряет доступ к своим средствам. Банковский контроль фактически стал ключевой угрозой для капитала: западные банки из страха потерять доступ к долларовым операциям зачастую прибегают к оверкомплаенсу (избыточно жесткая проверка клиентов и трансакций сверх формальных требований регулятора.— “Ъ”), так что работа с «русскими деньгами» очень усложняется.
Отсюда и возникает актуальная архитектура капитала, при которой стараются разделить не только активы, но и роли в семье. К примеру, основатель бизнеса, он же — глава семьи, продолжает управлять его российской частью, в то время как его дети берут на себя управление западным периметром бизнеса в другой юрисдикции, куда переносятся зарубежные активы и операционные компании. Смысл такой структуры в том, что оба периметра функционируют автономно, а значит, проблема, возникшая в одном из них, не перетечет в другой. Это и есть признак устойчивости.
— Правила доступа к личным активам меняются быстро. Посоветуйте, как спроектировать структуру, чтобы она была устойчива не только юридически, но и операционно — то есть давала возможность пройти банковский комплаенс или передать капитал наследникам?
— Ответ на этот вопрос зависит от разных факторов. Еще недавно мы наблюдали высокий спрос на ближневосточные юрисдикции — Дубай, Катар и так далее. Но 2026 год показал, что и эти юрисдикции, к сожалению, не «швейцарский банк». Обострение ближневосточного конфликта и ситуация, сложившаяся вокруг Ормузского пролива, стали для владельцев капитала серьезным фактором нестабильности: деньги любят тишину, а конфликт подрывает устойчивость любой структуры. Поэтому собственники пересматривают приоритеты и капиталы постепенно уходят с Ближнего Востока. Главный вопрос — куда капиталы будут двигаться дальше.
Кто-то рассматривает Сингапур и Гонконг, но в данных юрисдикциях крайне строгий уровень комплаенса. Некоторые руководствуются принципом «в центре циклона спрятаться проще» и выбирают перемещение капиталов в США. Учитывая масштаб американской финансовой системы, может показаться, что там отношение к комплаенсу более спокойное. Но и в США ключевым условием остается прозрачное происхождение капитала.
И здесь мы выходим на ключевую для передачи благосостояния тему: наследники могут просто не получить доступ к активам, если у них на руках нет полного объема документов, подтверждающих происхождение и владение средствами. Без всей цепочки владения, то есть понятной истории капитала, реализовать свои права на активы очень сложно. Поэтому операционная устойчивость структуры — это в том числе безупречный «бумажный след», причем сформированный аккуратно и заблаговременно.
— Трансграничность для российского капитала тоже не в новинку и уже стала нормой: собственник живет в одной стране, дети — в других, бизнес и активы находятся еще в нескольких. Какие семейные решения могут выглядеть бытовыми, но по итогу способны разрушить юридическую конструкцию капитала?
— В первую очередь разводы. Пока семья живет в рамках единой системы управления капиталом, где ключевые решения принимает ее глава, причем с учетом общей структуры активов и связанных с этим рисков, все стабильно и контролируемо. Именно глава семьи, например, определяет налоговые последствия: кто, где и в какой форме получает содержание или активы, исходя из оптимальной налоговой картины.
Но представим себе, что случается развод, после чего активы переходят к супруге, которая принимает решение переехать для проживания в иную юрисдикцию, не учитывая при этом текущей модели и сопутствующих факторов риска. Что происходит в результате? Новые налоговые последствия той юрисдикции, где она решила обосноваться. В итоге теряются существенные суммы.
То же самое с наследниками. Пока капитал под управлением того, кто его создал, решения принимаются с учетом налоговых последствий и прочих рисков; но после передачи управления наследникам, которые в этих вопросах, как правило, подкованы куда меньше, можно столкнуться с непредвиденными потерями капитала даже там, где изначально все работало как часы.
— Считается, что вопрос преемственности значительно шире вопроса, к кому перейдут активы. Почему?
— Потому что активы мало передать, их нужно суметь удержать. В российских реалиях это особенно сложная задача. Сегодня многие владельцы в качестве варианта наследственного планирования рассматривают продажу бизнеса и передачу наследникам ликвидных активов — денег и ценных бумаг, понимая, что с задачей сохранить и развивать бизнес те могут просто не справиться. Во многом потому, что в бизнесе, помимо активов, огромное значение имеют связи, контакты, возможности, разнообразные взаимные обязательства. Это то, что не передается по наследству автоматически и не решается юридически.
—Где баланс между желанием основателя сохранить контроль и необходимостью вовлекать следующее поколение?
— Думаю, участие всех наследников в управлении бизнесом — это утопия. Жизнь показывает, что, как правило, только кто-то один может оставаться вовлеченным и продолжить дело, у остальных собственная траектория жизни. Представим себе, что наследник, получивший медицинское образование за рубежом и работающий хирургом, вдруг должен управлять заводом где-нибудь на Урале. Кто готов перестраивать свою жизнь настолько радикально?
И если на Западе семейная преемственность в крупном бизнесе достаточно распространена, в России успешных примеров передачи бизнеса от основателя к детям пока не так много. Среди известных примеров — ГК «Черкизово», где основатель Игорь Бабаев еще при жизни передал управление сыновьям. Наверное, есть и другие случаи.
По сути, в российской практике зачастую речь идет не о полноценной династической истории бизнеса, а о комбинации семейного владения и профессионального менеджмента. Что, кстати говоря, вполне хороший, рабочий вариант.
— Поговорим о личных фондах, которые стали главным новым инструментом российского private wealth. Какие задачи они действительно решают эффективно, а где ожидания собственников завышены?
— Сегодня личные фонды на практике используются преимущественно в двух сценариях. Первый — более технический, когда речь идет об относительно шаблонных структурах для удержания активов. Второй — более сложный, когда личные фонды работают как полноценный инструмент долгосрочного наследственного планирования для крупного бизнеса. При этом во втором варианте принципиальный вес имеют не факт создания фонда или их количество, а именно качество настройки созданной конструкции: структура должна учитывать реальные пожелания и цели собственника, его представление о будущем капитала и бизнеса.
Как ни странно, основная сложность заключается здесь не в юридической плоскости, а преимущественно в человеческом факторе. Необходимо найти время и возможность для того, чтобы собственник определил и обозначил свои наследственные пожелания и намерения относительно будущих активов. Это задача со звездочкой. Взгляды и пожелания меняются, возникают новые обстоятельства, а человек, как правило, готов обсуждать такие вещи только с тем, у кого есть серьезный кредит доверия. Такой уровень доверия мы в бюро выстраиваем годами.
Что касается крупнейших состояний, то многие владельцы пока используют личный фонд как песочницу: передают туда часть активов и смотрят, как конструкция работает на деле. На мой взгляд, для относительно нового инструмента такой подход выглядит довольно естественным и разумным.
— Как в АБ ЕПАМ устроена практика частных клиентов?
— Работа внутри практики частных клиентов условно делится на несколько направлений. Основное — это частноправовые судебные споры, как семейные, так и наследственные. Большинство таких дел сводятся к типичной ситуации: после смерти собственника отсутствуют наследственные распоряжения вплоть до того, что нет банального завещания. Другой пример — когда завещание есть, но составлено в простой рукописной форме и хранится, условно, в ящике стола. И оно превращается в предмет спора, потому что наследники пытаются либо оспорить его существование, либо утверждают, что при составлении документа человек не вполне осознавал свои действия. В любом случае в подобных спорах кто-то всегда будет считать себя обиженным. Разумеется, ни завещание, ни личный фонд не могут исключить судебные споры полностью, но формализованное наследственное распоряжение однозначно сужает пространство для подобных баталий. А самые яркие и жестокие битвы разворачиваются там, где вообще не было волеизъявления — ни в какой форме.
Как говорил булгаковский Воланд, «человек внезапно смертен». Эта мысль имеет вполне практические последствия для семьи собственника: отсутствие наследственного распоряжения и отсутствие у наследников информации об активах. Это то, что в итоге и повлечет за собой проблемы.
Если у семей среднего достатка, как правило, все довольно прозрачно, то у семей бенефициаров крупного бизнеса ситуация может быть гораздо сложнее. Нередко наследники осведомлены лишь о части активов и не имеют полной картины структуры владения, особенно если речь идет о нескольких юрисдикциях, разных юридических лицах или типах активов. Порой наследники не могут вспомнить даже то, о чем когда-то знали или слышали.
Логичным кажется заблаговременное создание какой-то папки с детальной информацией. Но на практике собственники скорее избегают аккумулировать всю информацию в одном месте, видя в этом риски: от вопросов конфиденциальности, безопасности до опасений в плане возникновения семейных конфликтов, разводов и прочего. В результате на практике после смерти владельца капитала даже близким родственникам приходится буквально по крупицам восстанавливать «картину мира» ушедшего члена семьи.
Помимо упомянутого выше, практика частных клиентов АБ ЕПАМ охватывает широкий круг иных вопросов, связанных с сопровождением семьи и капитала: от правового оформления семейных отношений (брачные договоры, завещания, личные фонды и другие инструменты) до налогового планирования и отчетности. По сути, речь идет о юридической поддержке семьи в режиме family office, когда консультант выстраивает долгосрочную систему управления капиталом. Кроме того, серьезная часть работы связана с комплаенс-процедурами, вопросами миграционного права и сопровождением интересов доверителей по задачам в зарубежных юрисдикциях.
Для решения всех этих вопросов мы подключаем экспертов специализированных практик бюро, формируя команду под конкретные задачи доверителей, потому что, по сути, перед нами стоит задача комплексного сопровождения жизненного цикла капитала семьи.
— Вы руководите практикой разрешения споров. Расскажите, каким образом судебная экспертиза применяется при проектировании структур частного капитала?
— Задача юриста не только разрешать в суде уже возникшие споры, но и уметь спрогнозировать их возникновение. Понимая природу судебного спора фактически любой конфигурации, мы знаем, что чаще всего становится триггером, какие решения могут стать предметом атаки со стороны любых заинтересованных лиц, а главное — что необходимо заложить в конструкцию, чтобы в будущем снизить риск разворота в сторону последующего оспаривания. Литигатор, проектирующий структуру, всегда смотрит на нее глазами возможного оппонента.
— Всегда ли судебный спор означает, что система дала сбой?
— Вопрос скорее философский. Как-то одного известного бизнесмена спросили, как вышло, что между ним и партнерами долгое время не возникало корпоративных конфликтов, а он ответил, что еще в 1990-е годы они обратились к английским юристам, которые подготовили идеальный корпоративный договор, предусматривающий любые возможные разногласия, поэтому конфликтам просто неоткуда было взяться.
История красивая. Но надо понимать, что даже идеальная структура может быть оспорена, а конфликт в бизнесе может возникнуть и при тщательно подготовленных документах, ведь меняются обстоятельства, интересы сторон, появляются факторы, которые невозможно предусмотреть заранее в полном объеме. А вот если конструкция ломается в результате спора или в ходе конфликта в ней обнаруживаются лакуны — это уже недоработка юристов, которые ее проектировали. Судебный юрист, как никто другой, понимает, что устойчивая структура не та, что красиво оформлена сегодня, а та, которая выдержит проверку конфликтом завтра.
— Может ли инициирование судебного разбирательства быть частью стратегии по защите капитала?
— С судебной системой шутки плохи: строить стратегию защиты капитала на искусственном инициировании спора — значит закладывать в нее существенный и плохо управляемый риск.
Суд — это инструмент разрешения реально возникшего конфликта, а не замена качественного структурирования капитала. Устойчивая юридическая стратегия строится на том, чтобы заранее создать конструкцию, учитывающую возможные риски. А судебные механизмы нужно использовать тогда, когда для этого есть реальные правовые основания.
— В какой момент семейный конфликт становится угрозой бизнесу и что нужно заложить заранее, чтобы корпоративное управление не оказалось парализованным из-за развода или спора?
— Риск семейных конфликтов резко повышается в тех случаях, когда акционерный капитал записан на разных членов семьи. Вариантов, по сути, три: выкупить долю несогласного, иметь акционерное соглашение с механизмом разрешения конфликтов или получить «войну всех против всех», способную разрушить бизнес, особенно если чья-то доля уйдет на сторону конкурентам или рейдерам.
Защиту от всего вышеперечисленного я рекомендую закладывать еще на старте, то есть на этапе формирования корпоративных договоров. Когда человек только вступает на путь бизнесмена, он может подписать многое, без четкой оценки рисков: тебе дают акции, ты принимаешь корпоративную «рамку». А вот «матерый волк» уже вряд ли подпишет то, что ограничивает его возможности. Беда в том, что в начале пути никто не задумывается, что супруга или дети однажды могут оспорить твои решения или что небольшой стартап через 15 лет вырастет в масштабный международный бизнес.
— Допустим, у собственника все структурировано и прекрасно работает. Как часто такая система будет требовать юридического «чек-апа» и какие события должны автоматически становиться поводом для ее пересмотра?
— В основном это работает так: мы находим более эффективные конструкции, сталкиваясь с необычными, сложными запросами доверителей, задачи которых провоцируют нас на поиск креативных решений, и, придумав что-то эффективное для одного доверителя, можем предложить эту идею для обсуждения и имплементации другому.
Что до триггеров, которые должны мотивировать к пересмотру текущих структур, главным из них может стать изменение самого наследственного распоряжения. Оно может меняться вслед за жизненными обстоятельствами: это может быть и развод, и появление новых наследников, и смена приоритетов семьи вплоть до ситуаций, когда возникает необходимость отстранить члена семьи от наследования. Стоит держать в голове и санкционный элемент: скажем, в случае блокировки фонда необходимы механизмы возврата доступа к активам.
— Если суммировать наш разговор, можно ли сказать, что главная задача владельца капитала — не просто сохранить активы, а сохранить созданную им систему как в бизнесе, так и внутри семьи?
— Активы не существуют сами по себе — они связаны с людьми, которые ими управляют, и отношениями, которые складываются вокруг них. Правильная постановка вопроса для владельца капитала такова: как обеспечить работу капитала вдолгую и в соответствии с теми принципами, которые были им заложены.
Эффективная архитектура капитала должна строиться на заранее продуманных правилах: кто принимает решения, как разрешаются конфликты, каким образом учитываются интересы семьи и как реализуется воля собственника. А задача юридического консультанта — аккумулировать эти принципы в устойчивую работающую структуру. Главное — не откладывать этот вопрос на потом: пока система работает и отношения внутри семьи остаются устойчивыми, создать такую конструкцию гораздо проще, чем восстановить ее в ситуации конфликта.
"Юридический бизнес". Приложение №180
от 30.09.2026, стр. 1