Дистанционное прощание не дается банкам
Новые технологии они берегут для действующих клиентов
Deloitte подготовила индекс цифровизации банковских услуг, проанализировав более 300 банков по всему миру. В лидеры по степени цифровизации попали три российских банка из 15 участвовавших. По ряду показателей клиентского опыта банки из России выше среднемировых уровней, однако они до сих пор не умеют комфортно и дистанционно расставаться с клиентами. Желание банков осложнить уход клиентов понятно, отмечают эксперты, но даже это действие можно обернуть в свою пользу, сохранив лояльность на будущее.
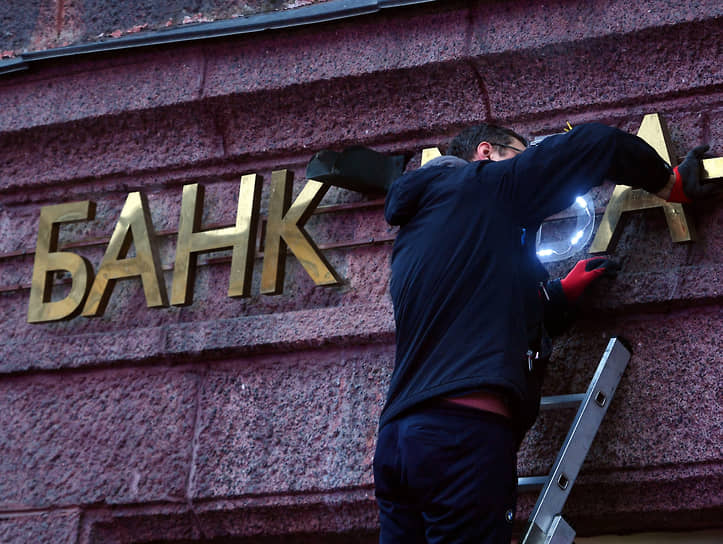
Александр Казаков / Коммерсантъ
Купить фотоМеждународная консалтингово-аудиторская компания Deloitte провела мировое исследование степени цифровизации банков (есть в распоряжении “Ъ”). В ходе него эксперты сравнивали свыше 1,1 тыс. цифровых функций в 318 банках из 39 стран от возможности открыть счет онлайн и заказать карту в приложении до создания инвестиционного портфеля. Названия банков не раскрываются. Исследовался и полный клиентский путь от поиска банка до закрытия счета.
Эксперты оценивали степень цифровизации (по широкому набору характеристик на опыте тайных покупателей, по тестированию функциональных возможностей) каждого банка по шести направлениям по определенной шкале и по 13 ключевым банковским продуктам. Затем определялся средний уровень цифровизации для банков из разных стран и для всего мира (в процентах).
От России в исследование попали 15 банков, причем ни один из них не оказался в последней категории «Запаздывающие». Более того, в целом РФ вошла в десятку стран—лидеров цифрового банкинга наряду с Японией, Сингапуром, Норвегией и др. Российские банки обогнали среднемировые значения по этапу поиска информации (51% у России против 45% в среднем по миру), ежедневному взаимодействию с клиентом (49% против 42%), открытию счета (47% против 40%), использованию сервисов (32% против 24%). Отстают российские банки по индексу оценки первых шагов клиента (на 3 п. п. ниже среднего уровня).
Самым слабым показателем для России и в целом по миру (15%) стал процесс закрытия банковского счета.
«Низкий уровень здесь может быть связан с двумя факторами,— отмечает партнер Deloitte Екатерина Трофимова.— На этапе, когда клиент принял решение прощаться, у банков низкая мотивация. Отдельные игроки могут даже намеренно усложнить расставание». По ее словам, лидеры цифрового банкинга понимают, что выгода инвестирования есть даже в закрытии счета: «В первую очередь это сохранение лояльности на случай возвращения в будущем».
Помимо закрытия счета лидеры рынка по цифровизации обгоняют российских коллег в использовании сервисов его открытия, управлении картами и личными финансами, в экосистеме и агрегировании сервисов, инвестиционных услугах, небанковских продуктах, страховании. Среди конкурентных преимуществ самых прогрессивных банков консультанты выделили идентификацию клиента по голосу и развитую экосистему.
Пандемия ускорила цифровизацию банковских операций, отмечают в Deloitte, но ее уровень в российской банковской системе очень неоднороден.
Между тем консультанты подчеркивают связь между цифровизацией банка и уровнем его дохода. Банки-лидеры не только опережают конкурентов по объему функционала, доступного клиентам, но и в среднем имеют более высокие показатели рентабельности собственного капитала, следует из оценки Deloitte.
Цифровизация направлена в первую очередь на повышение эффективности бизнес-модели, в том числе, чтобы сократить затраты на отделения и персонал, отмечает аналитик Fitch Антон Лопатин. Однако это не единственный фактор, который влияет на доходность кредитной организации, большое значение имеют операционные доходы, в том числе процентная маржа, стоимость риска, добавляет он. Основной эффект от цифровизации, отмечает партнер технологической практики KPMG Оксана Борисова, банки получают в рознице: доход увеличивается на 20–30%, а расходы снижаются на 40–60%.
Газета «Коммерсантъ» №184
от 08.10.2020, стр. 7