


Лизинг не дорос
Страховые компании продолжают фиксировать снижение премий
По итогам 2026 года динамика рынка страхования предметов лизинга будет отрицательной. На сегмент оказывают давление не только высокая ключевая ставка, ограничивающая рост сделок, но и увеличение объема изъятой за долги техники, а также обострение страхового мошенничества. Вместе с тем в 2027 году страховщики ждут возвращения рынка к росту.
iStock
Не лучшая динамика
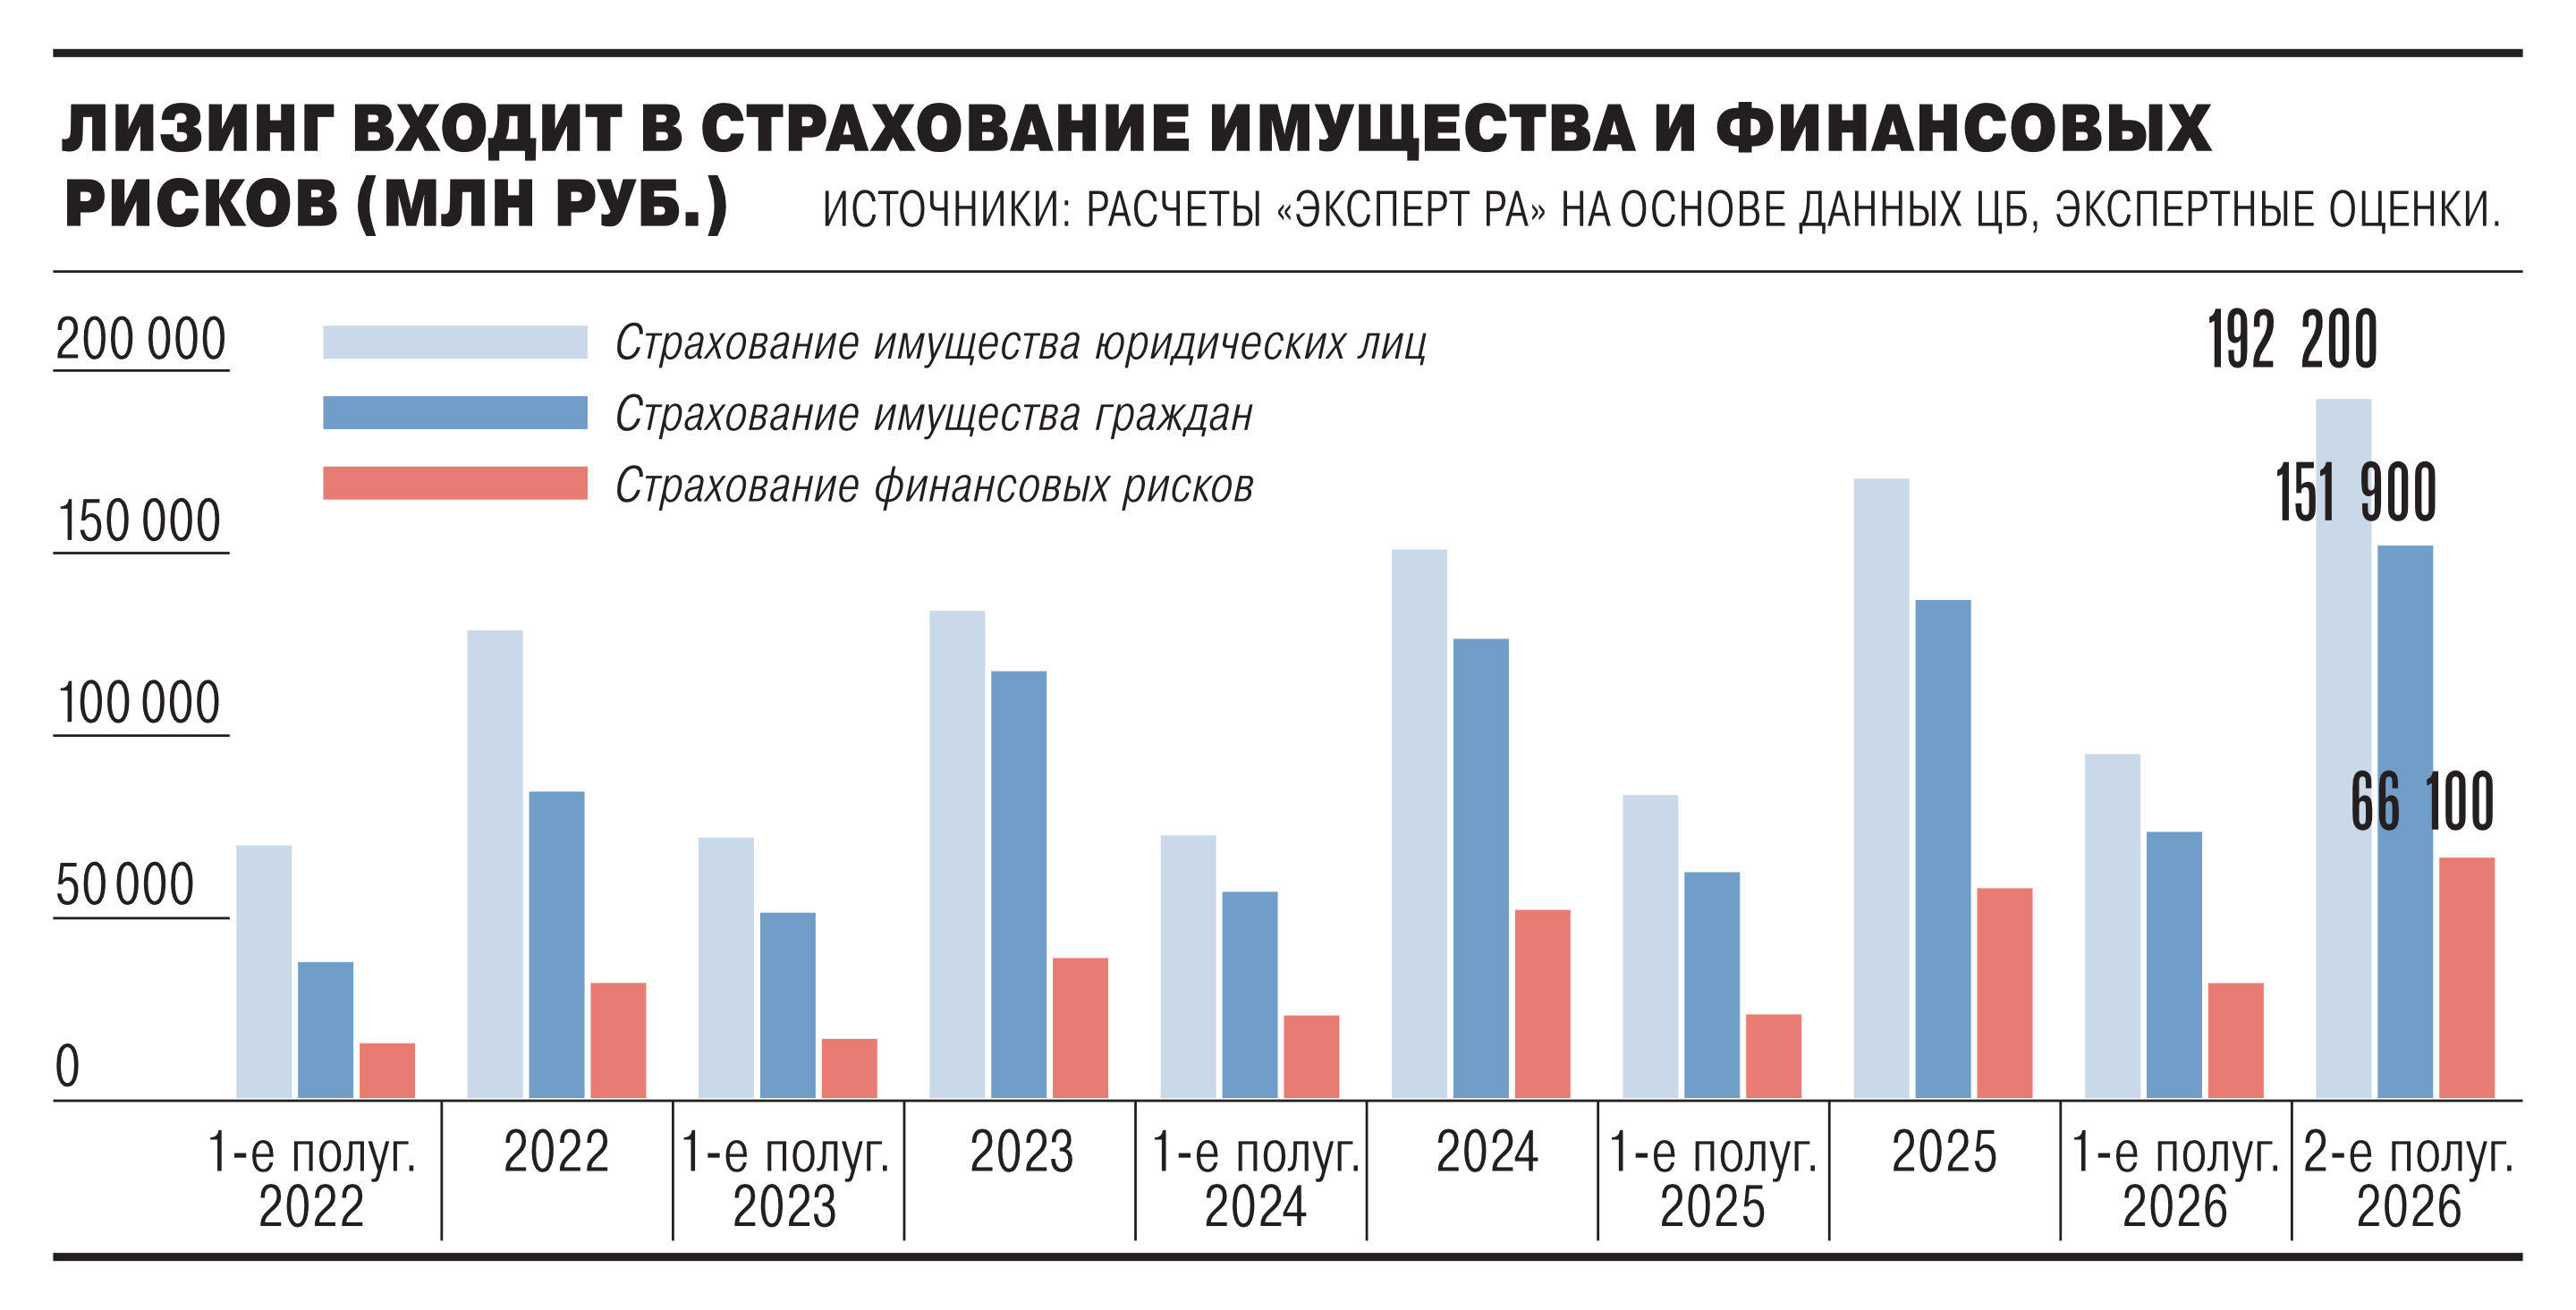
По итогам 2026 года сборы в страховании предметов лизинга продолжат снижение, следует из опроса участников рынка. Показатели останутся около уровня 2025 года либо покажут умеренное снижение, считают в «Ренессанс страховании». В «РЕСО-Гарантии» ожидают, что страховые премии покажут отрицательную динамику относительно 2025 года.
По итогам девяти месяцев 2026 года рынок страхования предметов лизинга уже продемонстрировал снижение к прошлогоднему уровню как в денежном выражении, так и количестве застрахованных объектов, указывают в ВСК. По оценкам финансового эксперта Андрея Бархоты, в 2025 году объем премий составил 160–180 млрд руб., а в 2026-м он составит 150–170 млрд руб. По итогам 2025 года объем премий на рынке сократился на 30–35% год к году, отмечает директор по развитию продукта агрегатора финансовых продуктов для автопроизводителей и дилеров «FAST.Авто» Александра Рыжакова. В «Согазе» также считают, что снижение за этот период могло достичь 35%.
Тяжелый год
Текущий год стал одним из самых сложных для российского лизингового рынка, говорят страховщики. Основная причина — высокая стоимость финансирования и осторожность бизнеса в инвестициях, считает управляющий директор департамента по работе с лизинговыми компаниями «Ренессанс страхования» Диана Аббясова. По ее словам, лизинг чувствителен к ставке и компании откладывают обновление основных фондов, сокращают бюджеты или ищут более дешевые решения. Высокая стоимость финансирования, повышение утилизационного сбора, проблемы с топливом, высокая долговая нагрузка лизингополучателей сдерживают новые сделки, отмечает руководитель управления по работе с лизинговыми компаниями Страхового дома ВСК Маргарита Гуцева.
Локомотивом рынка традиционно были юридические лица, приобретающие корпоративные парки и грузовой транспорт — именно в этих сегментах спрос снизился наиболее заметно, отмечает госпожа Аббясова. По итогам девяти месяцев 2026 года было заключено около 215 тыс. новых договоров лизинга, на 6% меньше год к году, следует из данных «Эксперт РА». Это минимум за шесть лет.
По словам Маргариты Гуцевой, сдержанный спрос на новые лизинговые сделки ограничивает приток новых объектов в страхование. Страховщики из-за этого пересматривают тарифы и условия страхования, отмечает Александра Рыжакова.
Впрочем, ряд участников рынка надеется на улучшение показателей рынка. «В 2026 году наметилась положительная динамика. На этом фоне 2026 год выглядит как умеренное восстановление с приростом порядка 5–7% к 2025 году, но это не рост, а небольшое восстановление после падения»,— считает госпожа Рыжакова. В «Согазе» также считают, что положительная динамика в данном случае «скорее осторожный отскок от низкой базы, а не выход на новый максимум».
Наибольший рост сегмента, по словам компании, демонстрирует страхование оборудования, одновременно транспортный сегмент, традиционно формировавший основную часть премий, стагнирует. В результате рынок растет, но темпами ниже, чем можно было бы ожидать от роста натуральных объемов лизинга, поясняют в «Согазе».
Массовые изъятия
В текущем году рынок страхования предметов лизинга столкнулся и с дополнительными вызовами, указывают страховщики. Один из них — массовые изъятия транспортных средств у лизингополучателей, финансово не справляющихся с обязательствами,— следствие высокой стоимости финансирования, снижения деловой активности и более осторожной инвестиционной политики компаний, говорит госпожа Аббясова.
Изъятия негативно влияют на страховой портфель. В лизинге обычно заключаются многолетние договоры с ежегодной оплатой, и ожидаемые продления учитываются в финансовой модели страховщика, при досрочном прекращении лизингового договора ожидаемый объем премии не поступает, а структура портфеля становится менее предсказуемой, поясняет госпожа Аббясова.
После изъятия лизинговые компании в первую очередь стремятся реализовать технику. По словам госпожи Аббясовой, в результате растет средний возраст транспортных средств в портфеле, а риски и стоимость обслуживания такого парка, как правило, выше. Доля б/у транспортных средств в портфеле достигла исторического максимума также в связи с увеличением параллельного импорта, обращает внимание начальник управления лизинговых продаж в «РЕСО-Гарантии» Алексей Лингенау.
Сокращение нового бизнеса и жесткая ценовая конкуренция усиливают давление на рентабельность, отмечают страховщики. Удорожание ремонта и включение «особых» рисков могут повышать размер убытков и нагрузку на резервы, что усиливает конкуренцию за качественный бизнес — важно не просто нарастить сборы, а сохранить сбалансированный портфель с адекватной стоимостью риска, говорит Маргарита Гуцева.
Сложные схемы
Отдельно участники страхового рынка выделяют проблему страхового мошенничества. При усилении финансового давления и более тщательной проверке убытков страховщики могут выявлять больше подозрительных обращений и сложных схем, говорит госпожа Гуцева. По ее словам, к типовым сценариям относятся заявления о повреждении или хищении имущества при неполных либо противоречивых обстоятельствах, завышение стоимости ремонта, сокрытие ранее имевшихся повреждений, предоставление недостоверных документов, попытки получить выплату за один ущерб по нескольким полисам. Отдельный риск — сговор участников цепочки урегулирования, в частности клиента, посредника или ремонтной организации, отмечают участники страхового рынка.
Причины роста мошенничества в усложнившейся конъюнктуре рынка, считают эксперты. На фоне более жесткой экономики сделок у части клиентов усиливается стимул «переложить» потери на страхование, поясняет Александра Рыжакова. Рост стоимости ремонта делает сценарий «получить выплату» субъективно более привлекательным, а спорность оценки ущерба — выше, отмечает она.
При этом мошенничество увеличивает убытки и расходы на экспертизу и проверку, удлиняет урегулирование, а чрезмерно жесткая проверка может усложнить обслуживание добросовестных клиентов, поэтому важно одновременно противодействовать злоупотреблениям и сохранять понятный процесс выплат, отмечает госпожа Гуцева.
Чтобы справиться с ростом мошенничества, страховщики используют риск-ориентированную оценку клиента и объекта, проверяют документы и историю имущества, сопоставляют сведения о повреждении с данными осмотра и ремонта, говорит Маргарита Гуцева. Для крупных или нестандартных убытков, по ее словам, привлекают независимых экспертов, а подозрительные случаи дополнительно анализируют специалисты по противодействию мошенничеству.
Не менее важна совместная работа с лизинговыми компаниями, поскольку это помогает сохранять качество портфеля и предлагать клиентам обоснованные условия страхования, отмечает Диана Аббясова.
Утешительные прогнозы
Впрочем, в 2027 году страховщики уверенно ждут роста рынка. «Мы склоняемся к базовому нейтральному прогнозу и ожидаем умеренный рост 5–7% сегмента страхования предметов лизинга в 2027 году, однако этот прогноз актуален лишь при условии, что денежно-кредитные условия действительно будут мягче, а лизинг перейдет от плато к аккуратному расширению»,— отмечает госпожа Рыжакова. В «Росгосстрахе» также ожидают роста рынка. Ключевыми драйверами, по мнению компании, станут не только снижение ключевой ставки, но и развитие программ господдержки отечественных автомобилей, рост спроса на обновление основных фондов, поясняет начальник управления по работе с лизинговыми компаниями СК «Росгосстрах» Павел Александров.
Среди сдерживающих факторов: высокая стоимость заемного финансирования, рост стоимости предметов лизинга и запчастей на них, указывает господин Александров. В совокупности эти факторы будут ограничивать темпы роста рынка, но при улучшении экономической ситуации создадут условия для его постепенного восстановления, считает эксперт.
Вместе с тем основные надежды рынок возлагает на период после 2027 года. «В ближайшем будущем каких-то рывков на рынке лизинга ожидать не стоит: он развивается вслед за ведущими отраслями экономики, начало восстановления которой, по разным оценкам, возможно после 2027 года»,— говорит Маргарита Гуцева. Поэтому, как отмечает страховщик, в основном надежды лизинговых компаний возлагаются сегодня на сохранение финансово устойчивых клиентов (точечные отрасли), возможный пересмотр по ним графиков платежей, а также реализацию накопленных стоков.
"Лизинг и факторинг". Приложение №212
от 17.11.2026, стр. 6