«Устойчивость бизнеса важнее краткосрочных рекордов продаж»
Замгендиректора АО «МБ РУС» Наталья Королева — о принципах работы компании на меняющемся авторынке
Текущий год стал для автомобильного бизнеса периодом адаптации к новой экономической реальности. Участники рынка лавируют в условиях волатильного спроса, который продолжают ограничивать дорогое финансирование, осторожная инвестиционная политика бизнесов и рост цен. О трансформации дистрибуторской модели, смене критериев конкуренции на авторынке и стратегических приоритетах компании на 2027 год рассказала “Ъ” заместитель генерального директора АО «МБ РУС», лауреат XXVII рейтинга «Топ-1000 российских менеджеров» Наталья Королева.
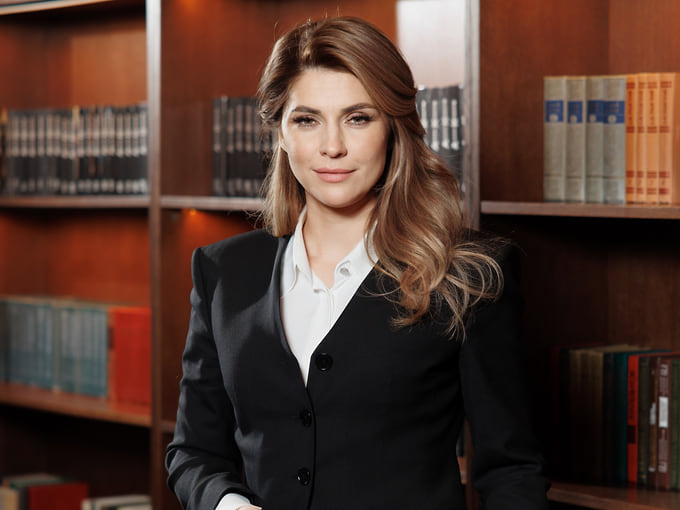
Наталья Королева
Предоставлено АО «МБ РУС»
— Как сегодня выглядит бизнес АО «МБ РУС» и что изменилось за последний год?
— Если формулировать предельно точно: мы перестали быть дистрибутором в традиционном понимании этого слова. За последние годы АО «МБ РУС» прошло полноценную трансформацию, и 2026 год стал тем рубежом, когда новая бизнес-модель перешла из стадии проектирования в стадию устойчивого функционирования. Сегодня мы — многопрофильная компания с диверсифицированным портфелем брендов и собственной инфраструктурой продаж и послепродажного обслуживания.
Наш фундамент — три десятилетия наработанной экспертизы в автомобильной индустрии. Мы сохранили то, что не приобретается за один деловой цикл: компетенции, стандарты сервиса и доверие партнеров, выстроенное десятилетиями. Именно этот запас прочности позволил своевременно перестроиться, когда рынок начал меняться быстрее, чем прогнозировали даже его участники.
Сегодня в портфеле компании несколько направлений: пикапы и фургоны FOTON, коммерческий транспорт FORLAND и премиальные автомобили. Параллельно мы продолжаем обеспечивать сервис и поставки запасных частей для Mercedes-Benz. За минувший год мы существенно расширили предложение в сегменте легкого коммерческого транспорта: на рынок вышли новые модели и рестайлинговые версии FOTON — от решений для городской логистики до корпоративных перевозок и задач специальных служб.
Сегодня дистрибутор управляет не только поставками и продажами как таковыми, но и всей экосистемой владения автомобилем: от продуктового предложения до сети партнеров-дилеров различного типа, от классических дилеров и сервисных партнеров до точек продаж запасных частей и инфраструктуры e-commerce. Работа в нескольких сегментах снижает зависимость от конъюнктурных колебаний спроса и формирует дополнительные точки роста.
Главный результат трансформации состоит в том, что мы не просто адаптировались к новым условиям, а заложили основу для различных сценариев развития в будущем.
— Как вы оцениваете состояние российского авторынка? В легковом сегменте, грузовом и LCV. Какие тренды считаете определяющими?
— Рынок сегодня неоднороден, и это ключевая характеристика для корректной оценки. В легковом сегменте сохраняется волатильность. По итогам десяти месяцев 2026 года наблюдается умеренный рост к уровню прошлого года, однако отдельные месяцы демонстрируют заметные спады. Это свидетельствует о том, что восстановление спроса пока не носит устойчивого характера. Определяющие факторы прежние: стоимость кредитования, ценовая доступность, регуляторные условия и потребительская уверенность. При этом конкуренция между брендами усиливается, а покупатель становится рациональнее и требовательнее.
Наиболее показательно изменение отношения к автомобилям китайских марок. Несколько лет назад центральным оставался вопрос доверия к новым брендам. Сегодня дискуссия сместилась в иную плоскость — технологии, качество исполнения, условия гарантии, сервисная инфраструктура, остаточная стоимость. Вопрос «можно ли доверять китайскому автомобилю» уступил место вопросу «какой из них выгоднее в эксплуатации».
В сегменте LCV картина сложнее. Продажи новых машин испытывают давление: компании осторожнее обновляют парки и откладывают инвестиции в основные средства. Вместе с тем потребность в транспорте сохраняется — доставка, перевозки, обслуживание объектов и региональная логистика функционируют непрерывно. Меняется подход к приобретению техники, вернее, он возвращается к классической системе ценностей. Корпоративный клиент все чаще оценивает не цену автомобиля, а экономику его эксплуатации: расход топлива, стоимость обслуживания, доступность запасных частей и риск простоя. Одновременно возрастают требования к функциональности.
Отдельного внимания заслуживают пикапы. Емкость сегмента невелика, однако потенциал существует. Современный пикап все больше утверждается в сознании потребителя как универсальный автомобиль — для бизнеса, путешествий и повседневной эксплуатации.
В грузовом сегменте спрос напрямую коррелирует с инвестиционной активностью предприятий, строительством, торговлей и логистикой. В условиях дорогого финансирования компании стремятся максимально использовать действующий парк и тщательнее оценивают окупаемость новых машин. При этом потребность в специализированных решениях для городской и региональной логистики сохраняется.
— Как обстоят дела со спросом в премиальном сегменте? Он стабилен или претерпевает изменения?
— Доля премиальных автомобилей на рынке долгое время держалась на уровне 9–10% и на фоне общих колебаний выглядела довольно устойчиво. При этом начиная с августа текущего года доля этого сегмента опустилась до 7%. В октябре же абсолютные показатели просели в среднем более чем на 40% — заметный контраст с ростом, который наблюдался годом ранее. Вероятно, в тот период на спрос повлияли сторонние обстоятельства, например объявление о резком увеличение утилизационного сбора и общий рост рынка. По этой причине стабильным спрос в данном сегменте назвать тоже нельзя.
Важно другое — что клиент по-прежнему приобретает не только автомобиль как таковой, а стандарт отношений с брендом. Персонализированный подход, предсказуемость обслуживания, оперативность в решении вопросов и уверенность в исполнении обязательств.
Премиальность сегодня определяется не только возможностями автомобиля, но и безупречностью всего опыта владения им. И здесь открываются возможности для тех, кто способен соединить инновационный продукт с высокими стандартами сервиса. Поэтому говорить о снижении интереса к премиуму как о тенденции я бы не стала. Скорее, спрос перераспределяется между брендами, а критерии спроса претерпевают изменения.
— Каков ваш прогноз по авторынку на конец 2026 год?
— С учетом результатов десяти месяцев можно утверждать с достаточной степенью уверенности: 2026 год стал периодом адаптации к новой экономической реальности. Я не ожидаю, что оставшиеся месяцы существенно изменят картину. Ограничивающие факторы прежние: дорогое финансирование, осторожная инвестиционная политика бизнесов и чувствительность покупателей к конечной цене автомобиля.
В легковом сегменте, вероятнее всего, будет зафиксирован относительно стабильный годовой результат с умеренными колебаниями к уровню 2025 года. При этом динамика отдельных брендов может существенно расходиться со среднерыночной.
В LCV ситуация напряженнее: мы видим, что корпоративные клиенты продолжают откладывать инвестиции, оптимизировать парки и оценивать эффективность каждой единицы техники. Те же факторы оказывают давление и на грузовой рынок, где цикл напрямую связан с деловой активностью и доступностью лизинга.
Вместе с тем я бы предостерегла от излишнего пессимизма. У российского авторынка сохраняется значительный фундаментальный потенциал: потребность в обновлении парка не исчезла, а логистика, электронная коммерция, региональный бизнес и инфраструктурные проекты продолжают формировать спрос. Вопрос лишь в том, при каких экономических условиях этот отложенный спрос будет реализован.
На 2027 год от рынка ожидают несколько сценариев. Например, смягчение денежно-кредитных условий и рост доступности финансирования придадут рынку дополнительные стимулы. При сохранении ограничений конкуренция усилится, а покупатели станут еще внимательнее к стоимости владения. Для компаний это означает необходимость гибкого планирования, эффективного управления запасами и взвешенного подхода к инвестициям. Однако главный вывод носит стратегический характер. Сегодня преимущество получает не тот, кто точнее прогнозирует объем рынка, а тот, кто способен сохранять эффективность бизнеса при любых сценариях его развития. Именно этот принцип, на мой взгляд, должен быть положен в основу стратегии современного дистрибутора.
"Логистика и инфраструктура". Приложение №212
от 17.11.2026, стр. 3