


Оборудование в плюсе
Лизинговые компании диверсифицируют портфели под давлением высоких ставок и падения спроса на транспорт
Рынок лизинга в 2026 году сократил число новых договоров на 6%, до минимума за шесть лет, при этом сегмент оборудования формально просел на 17% из-за смены методологии учета. Реальный спрос сместился на средства связи, медицину и сельхозтехнику, а высокая ключевая ставка заставила бизнес перейти к возвратному лизингу и точечной модернизации вместо расширения производств.
Дмитрий Лебедев / Коммерсантъ
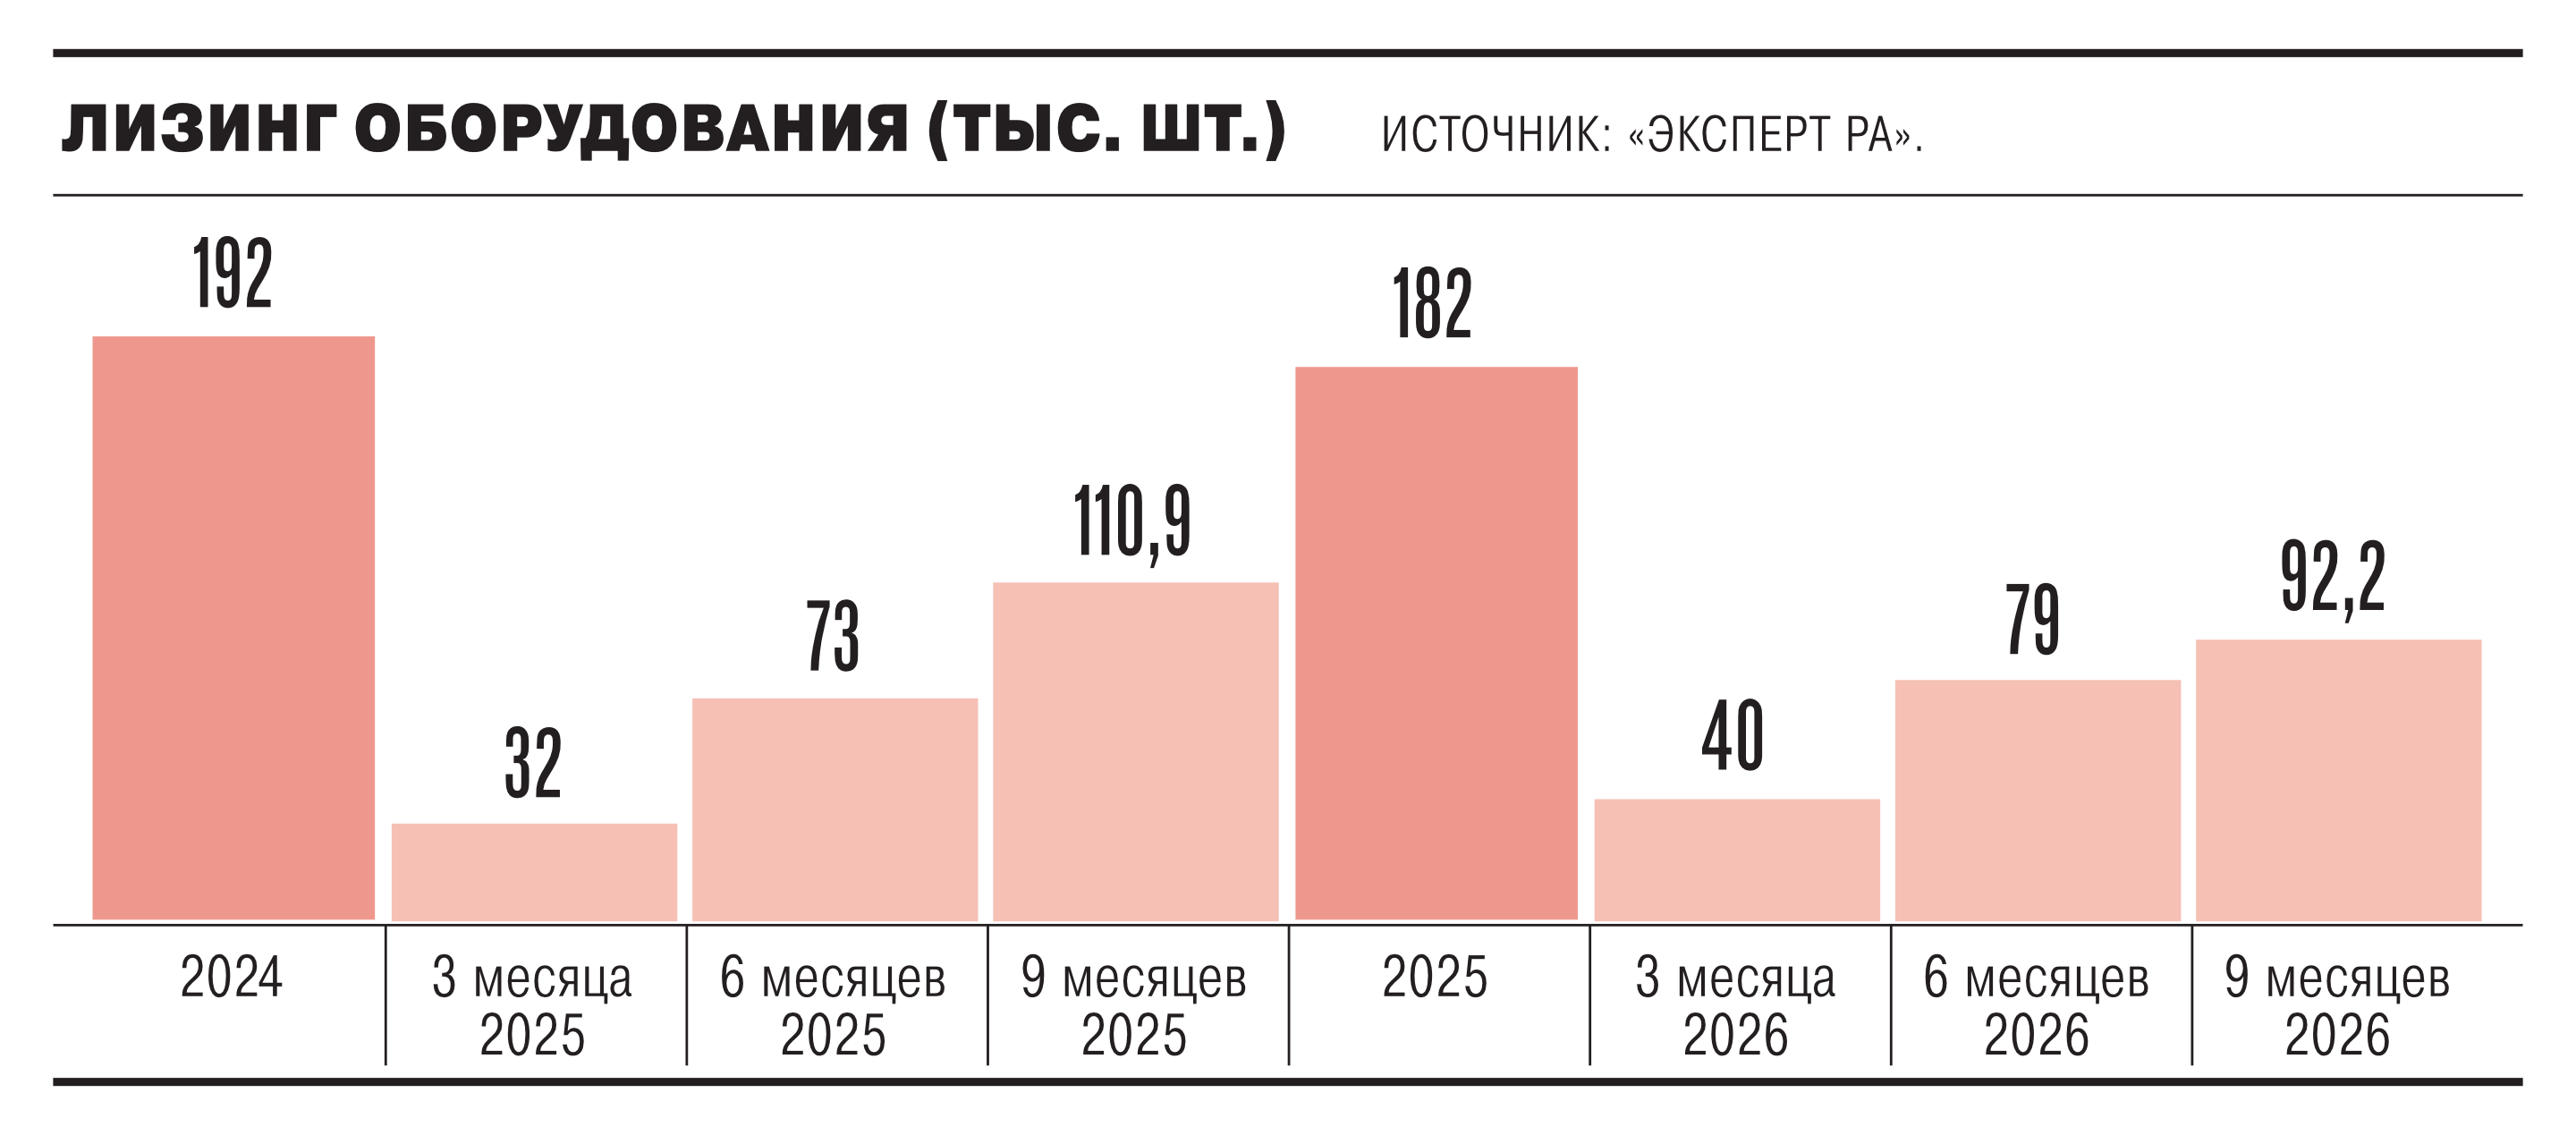
Купить фотоСогласно исследованию рейтингового агентства «Эксперт РА», по итогам девяти месяцев 2026 года российский рынок лизинга демонстрирует разнонаправленную динамику. Количество новых договоров сократилось на 6%, до 215 тыс. штук, что стало минимальным значением за последние шесть лет, в то время как число переданных предметов лизинга показало рост на 3%, достигнув 304 тыс. единиц.
Сегмент оборудования занимает 30% от общего числа переданных предметов, но в целом по категории зафиксирован спад на 17% к аналогичному периоду прошлого года. Это падение вызвано не реальным сокращением спроса, а методологическим фактором — исключением из статистики категории «Материальные активы», которая в 2025 году ошибочно учитывалась в составе оборудования. Внутри категории оборудования выделяется подсегмент «Оборудование, машины, инструмент и комплектующие», доля которого составляет 48% от всего оборудования. Количество переданных предметов в этом подсегменте показало взрывной рост на 50%, что связано с эффектом низкой базы и изменением правил учета. Наибольший прирост в штуках показали средства связи, медицинское, складское и насосное оборудование, что свидетельствует о продолжающейся цифровизации, модернизации медицины и развитии логистической инфраструктуры.
Отдельно стоит отметить спецтехнику, которая занимает около 8% рынка. Этот сегмент вырос на 53% за счет сельскохозяйственного оборудования, на которое пришлось 35% всех поставок спецтехники. В структуре всего рынка по-прежнему доминирует транспорт с долей 61% и ростом на 11%, где почти половину (47%) занимают автомобили. Полные данные по рынку в денежном выражении агентство планирует опубликовать в декабре 2026 года.
Как отмечает младший директор по рейтингам кредитных институтов агентства «Эксперт РА» Рома Романовский, в последние пять лет структура рынка остается стабильной: легковые и грузовые автомобили занимают около 44–46% нового бизнеса, прочий транспорт — порядка 21–22%, тогда как нетранспортные сегменты (оборудование) устойчиво формируют 32–34%. Лишь в первой половине 2024 года был зафиксирован скачок доли автотранспорта до 53%. Господин Романовский предполагает, что эта структура сохранится и в 2027 году, так как автолизинг находится под давлением неопределенности с топливом и режима экономии, а спрос на производственную базу упирается в высокие процентные ставки. Удорожание имущества в 2026 году заставило лизингополучателей выбирать более дешевые аналоги или б/у технику, а снижение платежеспособности привело к росту изъятий и сделок повторного лизинга. При этом для пополнения оборотных средств компании стали активнее использовать возвратный лизинг, хотя лизингодатели оценивают таких клиентов консервативно. Что касается цифровизации, то, по мнению Ромы Романовского, для сложного промышленного оборудования интеграция с бюро кредитных историй (БКИ) не дает взрывного ускорения: риск-менеджеры смещают фокус с истории платежей на изучение перспектив бизнеса и портфеля заказов, что требует времени.
Директор группы рейтингов финансовых институтов АКРА Алла Борисова подтверждает, что на фоне серьезного сокращения нового бизнеса в транспорте и колесной спецтехнике сегмент оборудования выглядит более стабильно, хотя спрос в нем неровный. Лизинговые компании сместили фокус на это направление не из-за массового расширения производств, а для диверсификации портфелей, страдающих от возвратов в транспортных сегментах. Сами производственные компании в период высоких ставок берут оборудование в основном для поддержания процессов и замены изношенного, а не для роста. Ожидать существенного расширения сегмента до смягчения денежно-кредитной политики не приходится. Параллельно набирает вес операционная аренда: бизнесу проще взять технику на время проекта или для тестирования направлений, чем покупать ее в собственность и нести риски дорогого простоя.
Сухие цифры по портфелям подтверждают эту неоднородность. По данным заместителя генерального директора «Газпромбанк Лизинга» Сергея Вологодского, на 1 октября 2026 года оборудование занимает в портфеле группы всего 4% в денежном выражении (незначительный рост с 3% в прошлые годы), однако в сегменте крупного бизнеса эта доля достигает 8%. В 2027 году банк не ждет сильных изменений, рассчитывая на точечный спрос в нефтегазовом, телекоммуникационном и машиностроительном сегментах, который поддерживается программами Минпромторга и Фонда развития промышленности. Традиционно наиболее емкие отрасли — нефтегаз, машиностроение, телеком и химия — сохраняют лидерство благодаря капиталоемкости и ликвидности оборудования, тогда как энергетика, медицина и обрабатывающие производства охвачены слабее. В текущем году более 50% объема сделок «Газпромбанк Лизинга» с оборудованием пришлось на возвратный лизинг, ставший главным инструментом высвобождения оборотных средств.
В «ДельтаЛизинге» (входит в «Инсайт Лизинг»), который специализируется именно на оборудовании, картина иная. Заместитель генерального директора по стратегии и развитию Валентина Полякова приводит данные Федресурса: за девять месяцев 2026 года оборудование составило 30% от общего количества предметов лизинга в стране, сократившись на 17% в штуках. Однако это падение во многом объясняется расширением классификатора Федресурса во втором квартале 2026 года. Внутри самой компании доля оборудования в портфеле увеличилась до 80,3% против 78,7% годом ранее, а его стоимость составила 90,6 млрд руб. (против 96,3 млрд руб.), что в натуральном выражении составляет около 25 тыс. единиц. «ДельтаЛизинг» занимает лидирующие доли в узких нишах: 50% рынка полиграфического оборудования, 34% — пищевого, 33% — деревообрабатывающего, 28% — упаковочного, 20% — металлообрабатывающего и 12% — энергетического.
Высокая ключевая ставка, прогноз по которой на 2026 год составляет 14,6%, а на 2027 год — 12,5–13,5%, кардинально изменила подход к инвестициям. Как подчеркивает Валентина Полякова, если раньше бизнес покупал технику с расчетом на будущий рост, то теперь на первый план вышли немедленная экономическая эффективность, сроки окупаемости и прогнозируемая загрузка мощностей. В ответ на это компания развивает инструменты управления ликвидностью: возвратный лизинг позволяет превратить стоимость основных средств в деньги, сохраняя актив в эксплуатации.
Внешние шоки также перестроили цепочки поставок. Импортозамещение и переориентация на технику из Китая, Индии и Турции расширили ассортимент, но усложнили оценку рисков. Теперь лизингодатели анализируют не только клиента, но и надежность всей цепочки поставки, сроки логистики, доступность запчастей и сервисных центров, так как задержка оборудования откладывает запуск производства и увеличивает итоговую стоимость проекта. Наконец, цифровизация и AI-трансформация меняют архитектуру принятия решений. Интеграция с БКИ ускоряет проверку кредитной нагрузки, а алгоритмы помогают оценивать ликвидность актива и его остаточную стоимость. Однако, как отмечает госпожа Полякова, для нестандартного оборудования цифровая аналитика дополняется экспертной оценкой.
"Лизинг и факторинг". Приложение №212
от 17.11.2026, стр. 6