


«Оживление на рынке лизинга станет заметным, когда бизнес почувствует стабильность»
Генеральный директор «Интерлизинга» Артем Алешкин о драйверах на рынке лизинга
Генеральный директор «Интерлизинга» Артем Алешкин — о том, какие отрасли остаются драйверами лизингового рынка, какие — создают дополнительные риски.
Артем Алешкин
Предоставлено пресс-службой компании «Интерлизинг»
— Подтвердится ли прогноз роста рынка до 2,4 трлн руб. (15–20%) по итогам года?
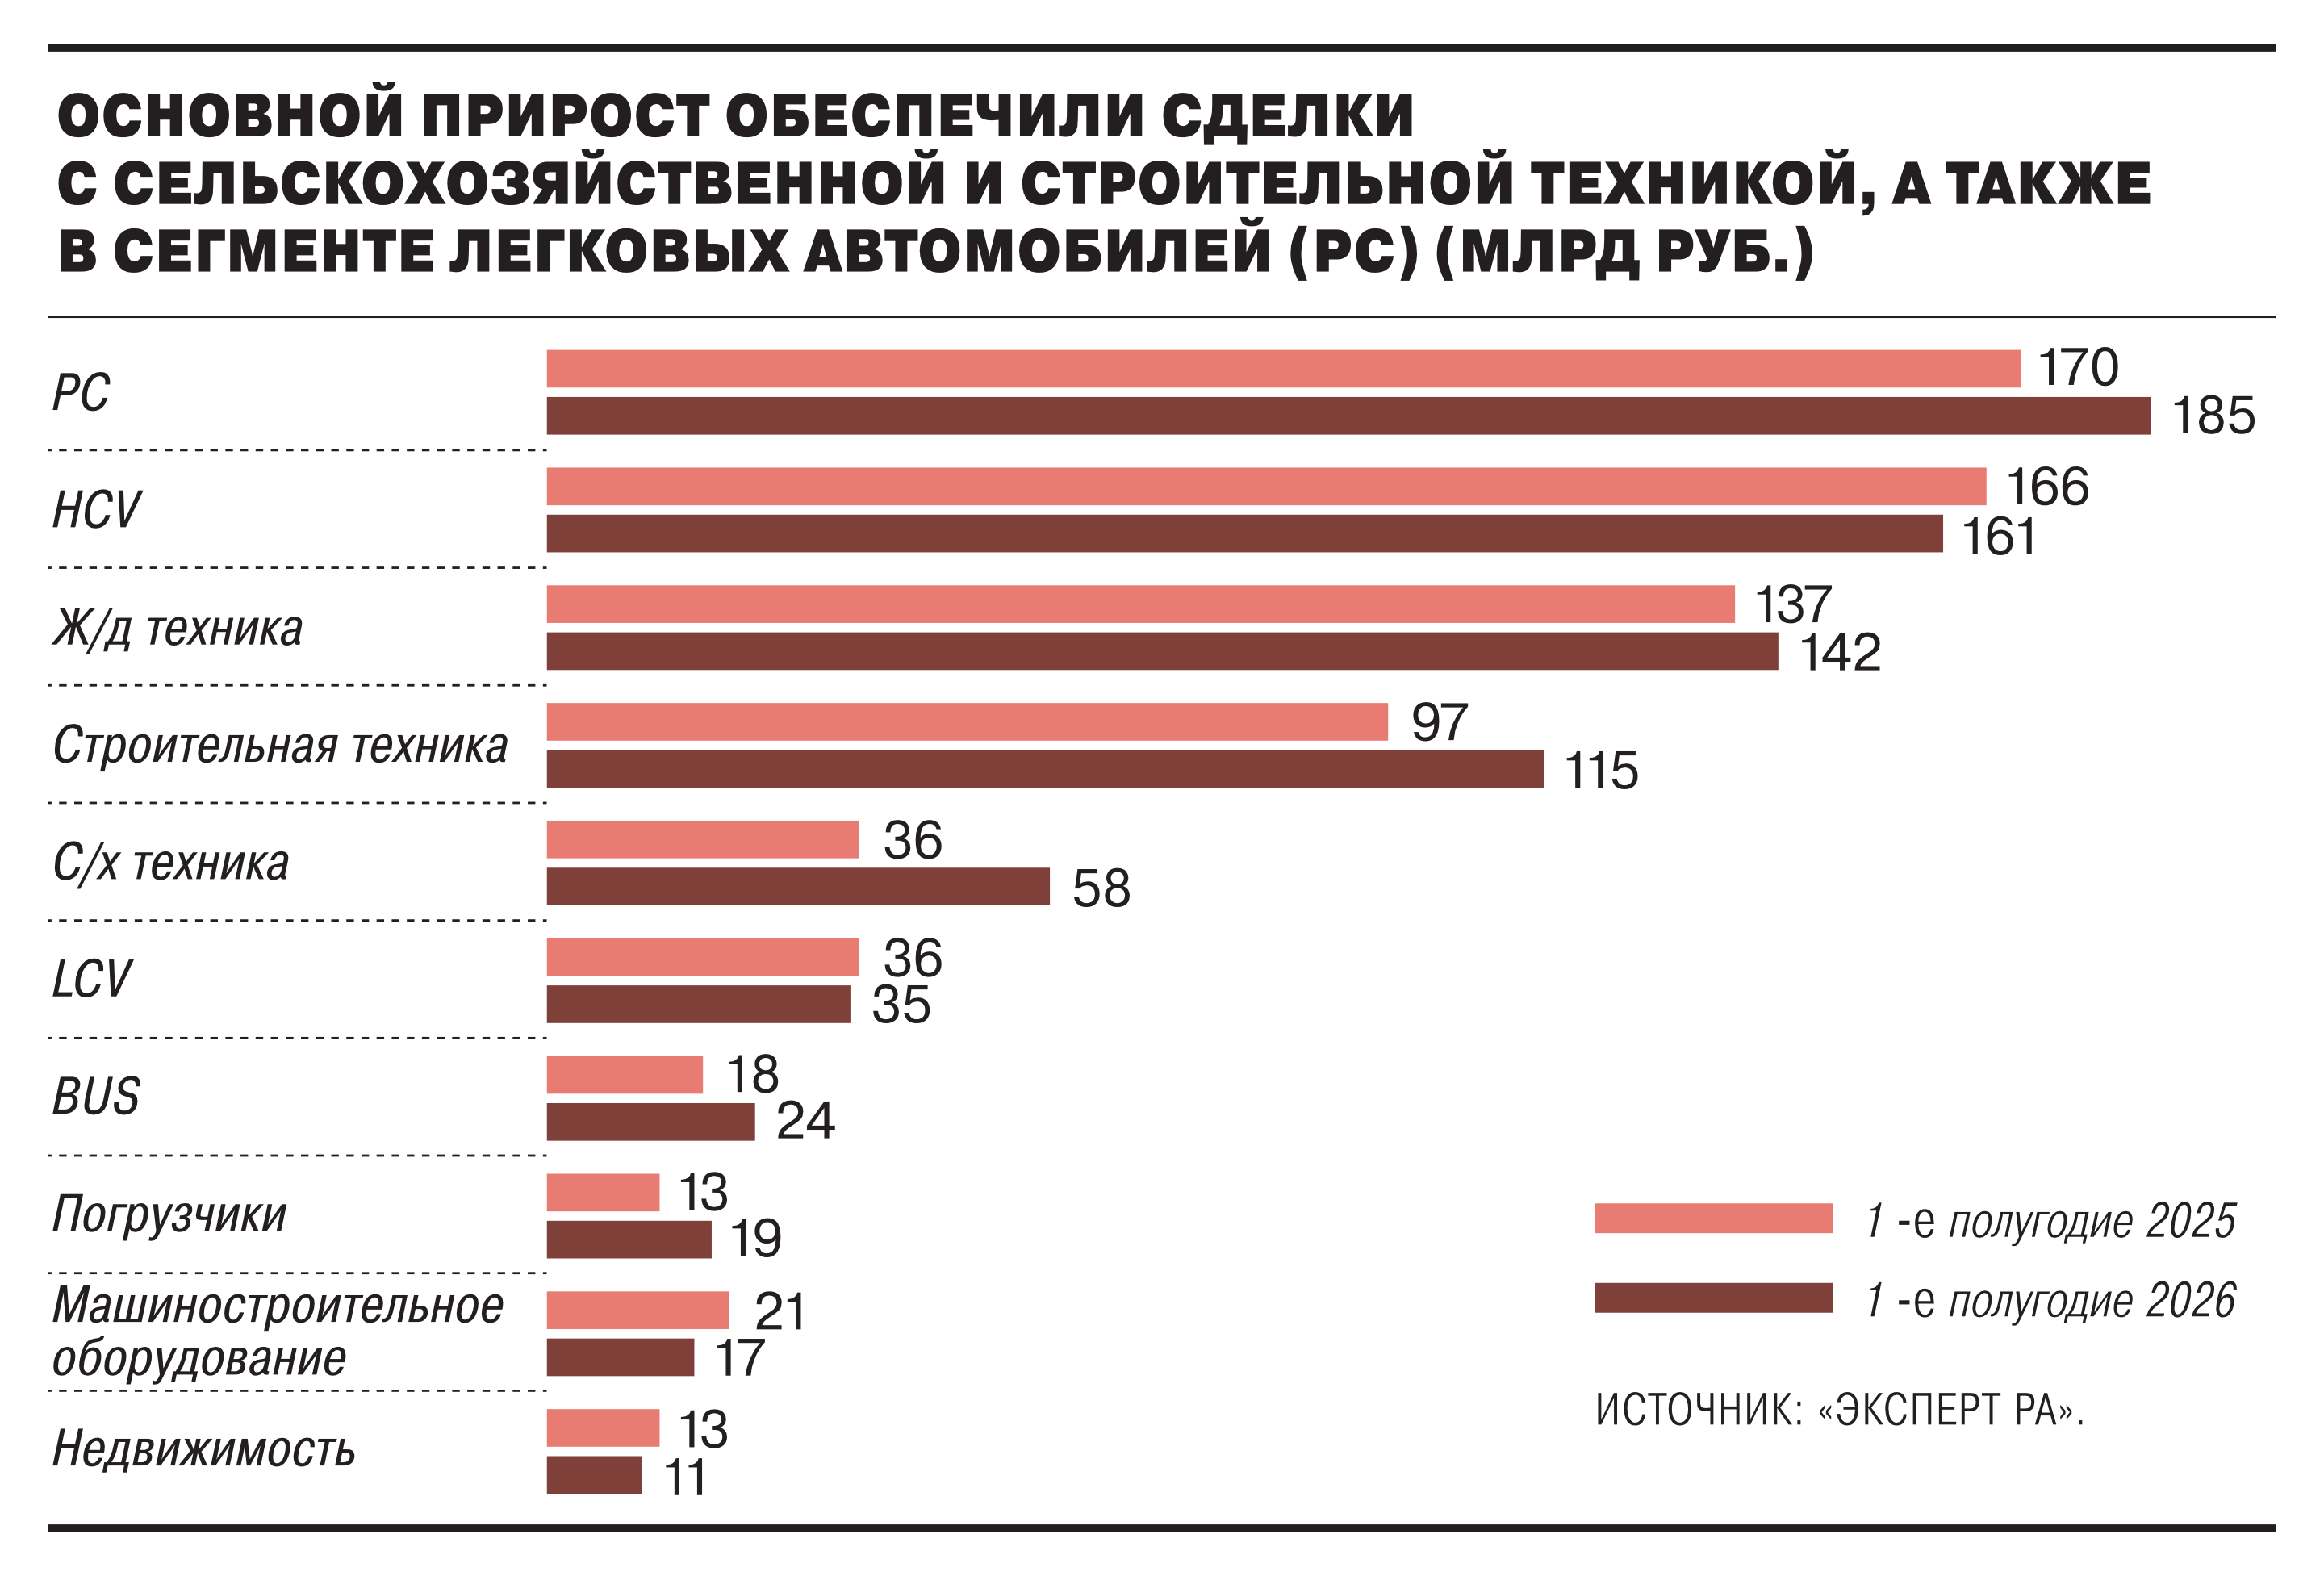
— Мы ожидаем рост рынка по итогам 2026 года не более 10%, скорее даже 6–7%. В первом полугодии рынок вырос на 5%, по данным агентства «Эксперт РА». Продажи колесной техники, по данным «Автостата», за десять месяцев выросли всего на 1%, а это пока основной объем. Ожидания более динамичного снижения ключевой ставки в 2026 году не оправдались, геополитическая неопределенность тоже никуда не делась. Поэтому значимых драйверов роста в действии мы не наблюдаем.
— Какие сегменты стали главными драйверами для «Интерлизинга»?
— Главным драйвером по-прежнему является автолизинг: он занимает 55% нашего портфеля на сегодняшний день. Наиболее динамично новый бизнес растет в сегменте легковых автомобилей — +30% по итогам девяти месяцев. Продажи в остальных сегментах стагнируют или умеренно падают. Это обусловлено, с одной стороны, непростой макроэкономической ситуацией и связанным с этим консервативным поведением клиентов, а с другой стороны, более жестким подходом службы риск-менеджмента к оценке клиентов в целом ряде отраслей. Предпринимаем усилия для увеличения объема в сегментах оборудования и недвижимости — эти сегменты пока недооценены рынком и имеют потенциал роста даже в текущей ситуации.
— При каком уровне ставки ЦБ (12–14%) вы ожидаете полноценного оживления спроса в корпоративном сегменте?
— Абсолютное значение ключевой ставки, на мой взгляд, само по себе не определяет ключевым образом уровень деловой активности. В 2023 году даже в период роста ключевой ставки и ее значения на уровне 12–16% на ожиданиях снижения уровня геополитической напряженности сохранялась высокая инвестиционная активность. Оживление станет заметным, когда бизнес почувствует стабильность, перспективу роста и начнет смелее планировать хотя бы на среднесрочную перспективу.
Сегодня поведение бизнеса консервативно и предельно рационально, а горизонт планирования очень короток.
Новый бизнес в основном держится на замене устаревшей техники и закупках под появляющиеся новые контракты, которых заметно меньше, чем ранее. Но даже эти клиенты будут легче принимать решение при любом снижении ставки.
— Как изменилась доля сделок с подержанной техникой в портфеле на фоне роста цен на новые авто до 3,4 млн руб.?
— Доля сделок с автомобилями с пробегом в портфеле «Интерлизинга» продолжает расти. Так по итогам десяти месяцев 2026 года их число увеличилось на 35% по сравнению с аналогичным периодом прошлого года, а доля выросла до 28%, что свидетельствует о непрекращающемся росте этого сегмента. Наши клиенты продолжают выбирать авто с пробегом из-за роста цен на новую технику, тогда как средний чек на вторичном рынке примерно на 50% ниже. Также лизинговые компании предлагают специальные условия для покупки автомобилей из своих стоков. Например, клиенты «Интерлизинга» могут их приобрести на 15–20% ниже рыночной стоимости.
— Кто сейчас лидирует в ваших сделках — китайские бренды (FAW, Shacman) или КамАЗ?
— КамАЗ традиционно является лидером выдачи и занимает на сегодняшний день долю в 26%. Китайские производители сокращают разрыв: по итогам десяти месяцев 2026 года FAW и Shacman занимают доли 17% и 18% соответственно. Наши клиенты отдают предпочтение российской грузовой технике благодаря программам государственной поддержки, более низкой стоимости и наличию широких сервисных сетей.
— С какими отраслями сейчас связаны основные вызовы для службы риск-менеджмента после смены профиля дефолтов с розничных перевозчиков на корпоративный сектор?
— Наиболее проблемными отраслями в настоящее время остаются строительство, обрабатывающее производство и оптовая торговля. В логистике, согласно нашим данным и рыночной статистике, наблюдается восстановление.
Дефолты действительно сместились, но не в крупный корпоративный бизнес, а в малый и средний. Это подтверждают и данные НКР (Национальные кредитные рейтинги): дефолтность малых предприятий за год выросла с 3,7% до почти 6%.
Высокая дефолтность сохраняется в строительной отрасли — как в строительстве зданий, так и в технике. Отрасль переживает затяжной спад, объем заказов у подрядчиков снижается. Дорожники и подрядчики по госзаказу требуют отдельного внимания. Регионы сократили расходы на инфраструктуру на 19%, что повлекло рост просрочки у крупных дорожных компаний в период с марта по август.
Дефолтность по металлообработке также выросла. По рынку продажи станков снизились на 18%, на обрабатывающие производства приходится треть просроченной дебиторки МСБ. То есть давление ощущает вся отрасль. Сделки с авансом от 30% при этом держатся на более низком уровне дефолтности.
Основной источник риска в сегменте оптовой торговли не торговые компании как таковые, а две категории заемщиков. Оптовики, которые берут в лизинг оборудование не по профилю, и компании с признаками транзитных операций.
В логистике ситуация выправляется. Слабые перевозчики ушли с рынка, ставки на перевозку за год выросли почти на треть, российский розничный грузовой поток улучшается. Основной риск концентрируется у средних перевозчиков с парком китайских тягачей и у компаний с высокой зависимостью от одного заказчика.
— За счет каких внутренних изменений чистая прибыль компании выросла в семь раз при снижении выручки?
— Мы всегда призываем инвесторов ориентироваться на отчетность «Интерлизинга» по МСФО. Консолидированная отчетность позволяет получить корректную оценку с учетом результатов всех компаний группы.
— Станет ли 2027 год годом полного инвестиционного восстановления или стагнации из-за исчерпания отложенного спроса?
— При прочих равных условиях мы ожидаем в 2027 году такого же умеренного роста рынка, как и в 2026-м, то есть в пределах 10%. Потенциал отложенного спроса в 2026 году исчерпал себя далеко не полностью. При умеренном снижении ставки ЦБ продолжится обновление автопарка.
Текущий отложенный спрос сформировался под влиянием комплекса экономических факторов.
Период жесткой денежно-кредитной политики привел к существенному ухудшению показателей многих отраслей экономики и паузе в инвестициях в развитие и основные фонды. Реализация этого спроса в 2027 году маловероятна.
Согласно прогнозу Банка России, период высоких реальных ставок продлится весь 2027 год, а в этих условиях полноценное возобновление инвестиционной активности практически невозможно.
— Насколько эффективной оказалась программа льготного лизинга Минпромторга?
— Программы государственных субсидий на сегодняшний день являются мощнейшим, я бы даже сказал, одним из ключевых стимулирующих факторов для лизингового рынка. Льготный лизинг в 2026 году был очень востребован бизнесом. Однако сокращение объема субсидирования от Минпромторга в 2026 году в сравнении с 2025 годом привело к тому, что отрасль ощутила его нехватку в августе—сентябре. В структуре наших продаж доля техники, купленной при помощи субсидии Минпромторга России, составила около 17%.
— На каком этапе обновление ИТ-архитектуры компании?
— Обновление ИТ-архитектуры идет динамично и одновременно в нескольких направлениях.
Пересборку ИТ-фундамента мы завершим уже в 2026 году. Речь идет о мероприятиях по обеспечению бесперебойности процесса и отказоустойчивости всех систем, включая вопросы диверсификации центров хранения и обработки данных, резервного копирования, аварийного восстановления и пр. Кроме этого, уже второй год мы активно инвестируем в информационную безопасность с целью обеспечения устойчивости инфраструктуры к внешним угрозам.
В 2026 году мы запустили проект построения единой платформы данных с использованием передовых программных решений. Это позволит получить значимый эффект в обеспечении качества данных и скорости их обработки. Повысится точность и скорость работы всех скоринговых моделей, моделей оценки эффективности процессов и контроля SLA. Также ожидаем совсем другого уровня BI-аналитики для целей принятия быстрых и точных управленческих решений в условиях динамично меняющегося рынка.
Также мы динамично двигаемся по пути переноса бизнес-процесса в новую core-систему. Этот очень непростой и весьма длительный путь, но мы уже далеко продвинулись. Конечная цель — изменить логику и повысить скорость процесса по всему пути лизинговой сделки.
"Лизинг и факторинг". Приложение №212
от 17.11.2026, стр. 4