Порожний доход
Привлекательность лизинга грузовых вагонов пока не увеличилась
Некоторое восстановление ставок оперирования железнодорожным подвижным составом, достигших дна в первом квартале, все еще не позволяет окупать лизинговые платежи, констатируют участники рынка лизинга грузовых вагонов. Сейчас наибольшим спросом пользуются рефинансирование лизинговых сделок, возвратный лизинг, перенаем, а в новом подвижном составе интерес у рынка сохранился главным образом к цистернам и специализированному подвижному составу. В 2027 году участники ожидают объема лизинговых закупок как минимум на уровне этого года, но в перспективе рассчитывают на улучшение ситуации.
Продолжение кризиса
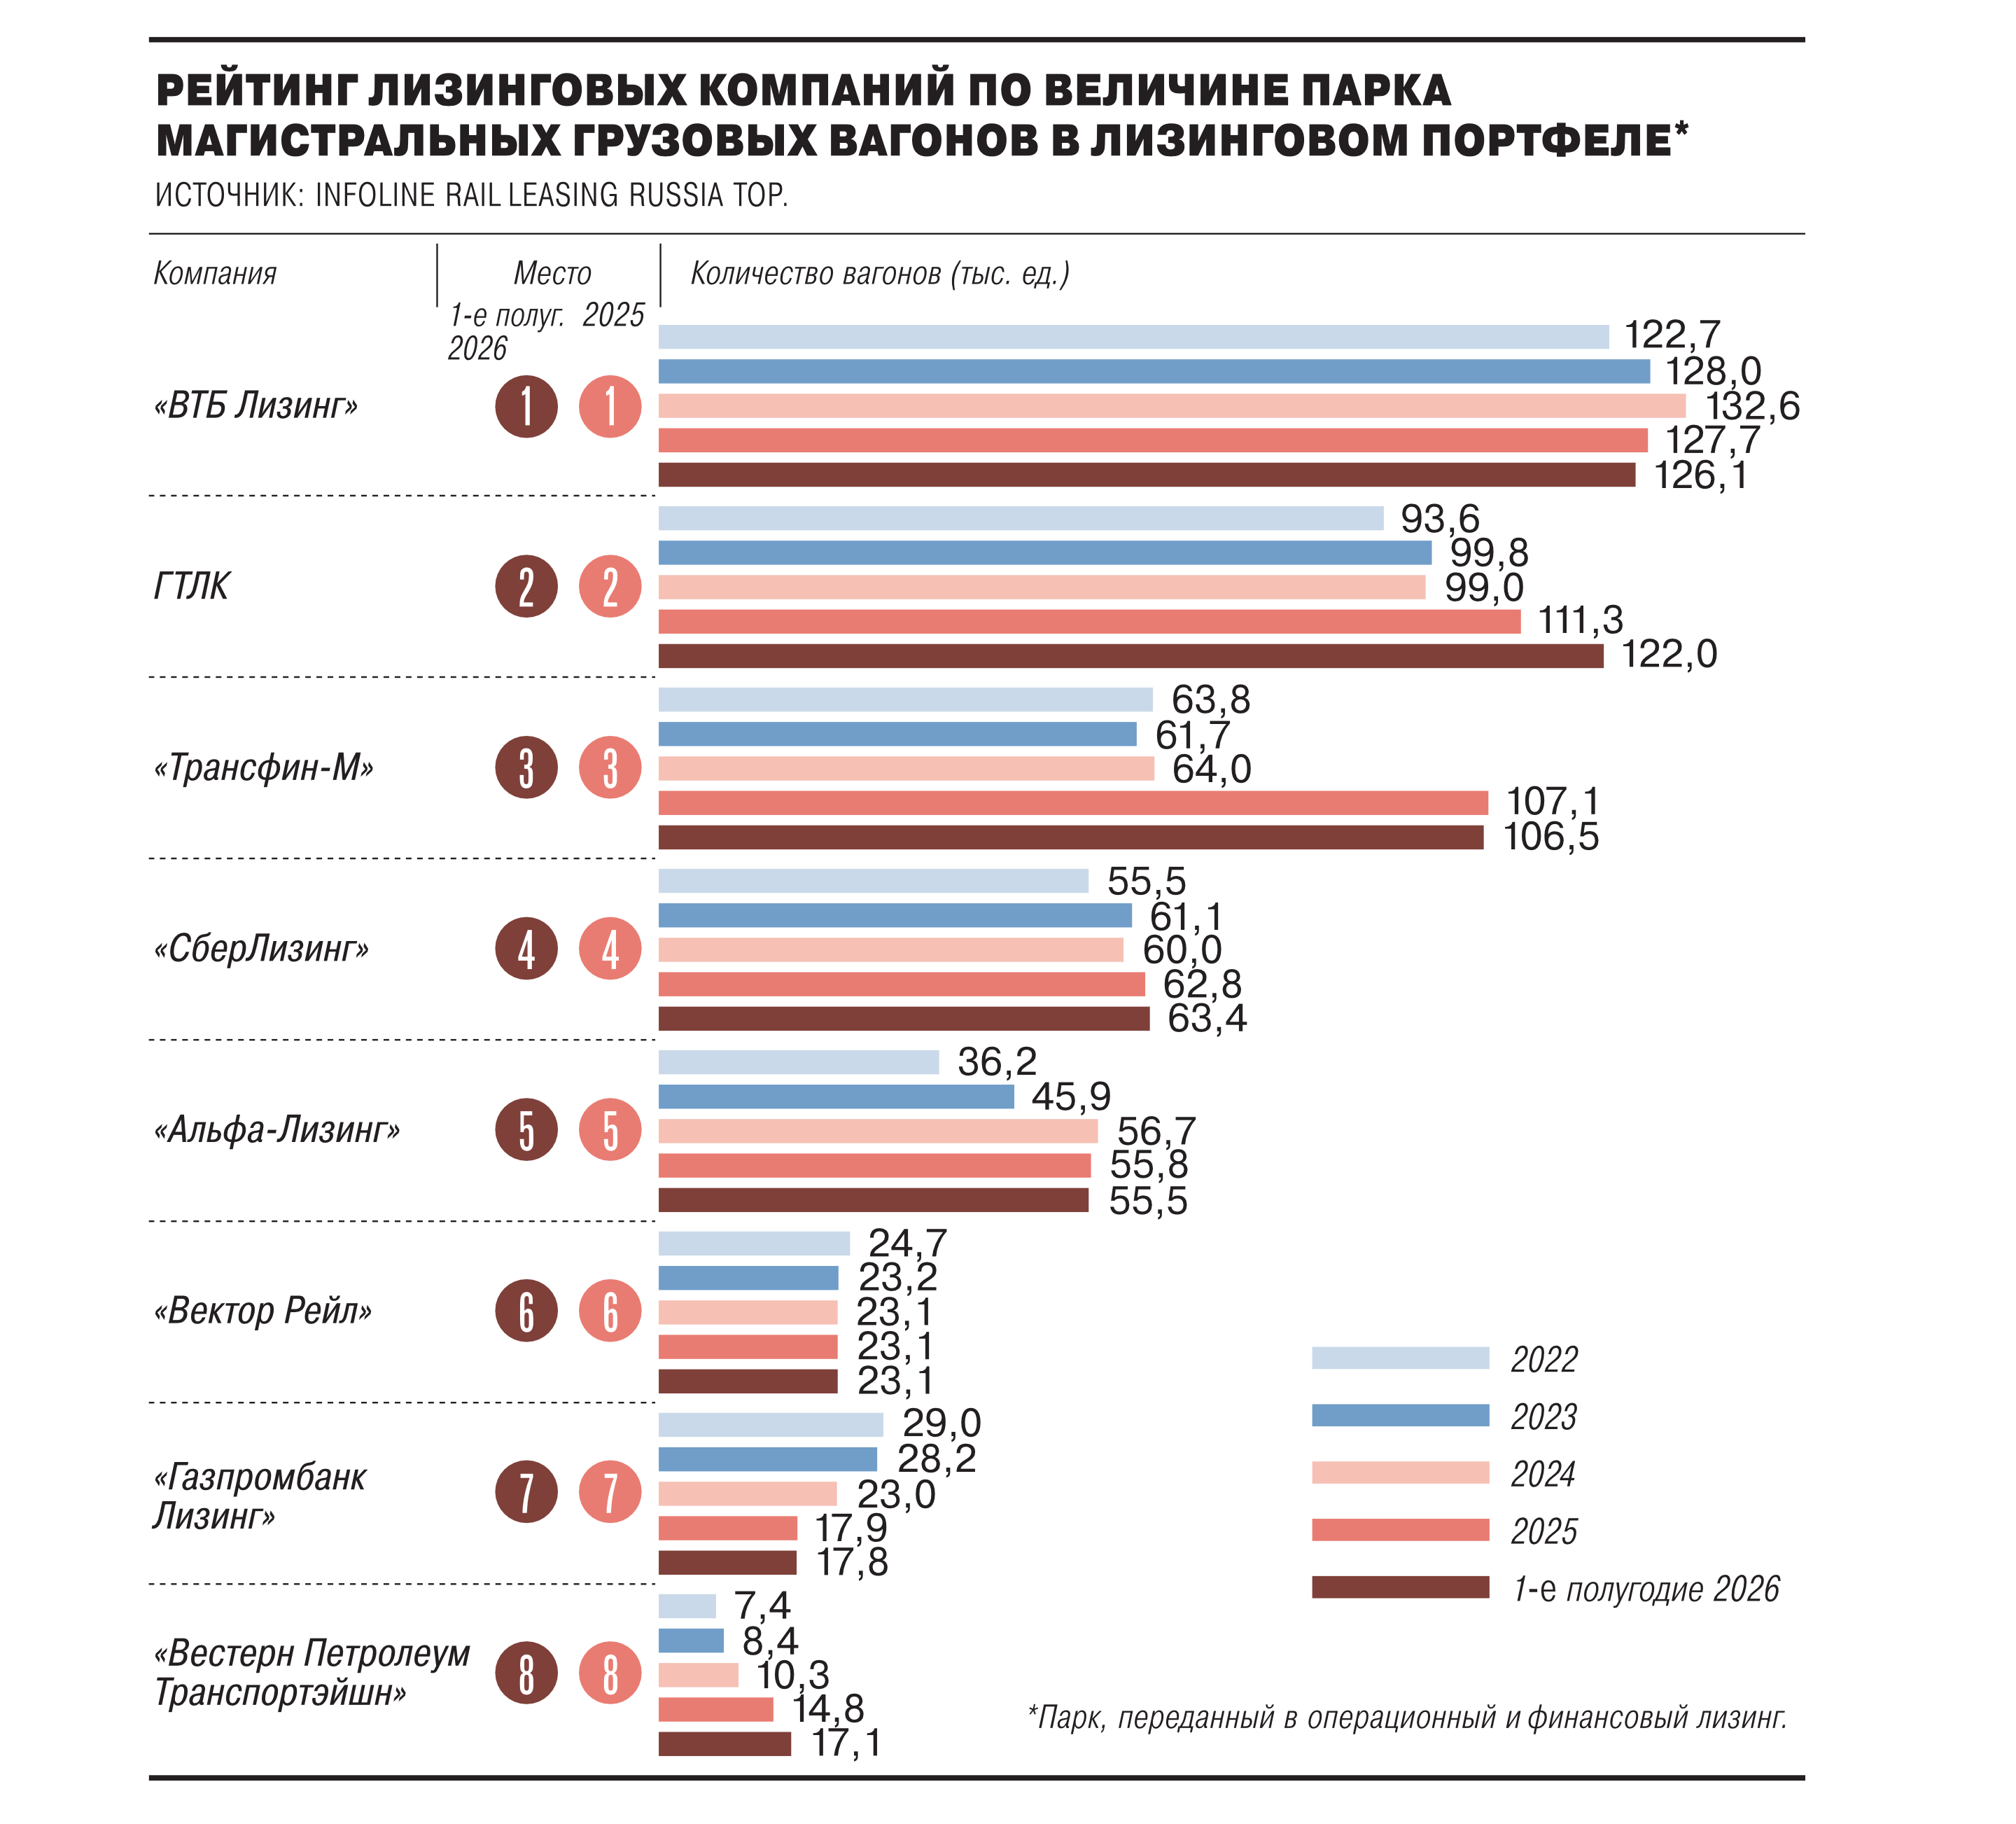
Парк железнодорожных вагонов на сети ОАО РЖД по итогам октября составил 1,41 млн вагонов, или на 0,66% больше, чем годом ранее. Из них рабочий парк — 1,09 млн (снижение на 5,9%). Значимость лизинга в сфере эксплуатации грузовых вагонов показывает его доля в структуре парка. На конец первого полугодия, свидетельствует рейтинг INFOLine Rail Leasing Russia TOP, в лизинговом портфеле у топ-8 лизинговых компаний находилось 531 тыс. грузовых вагонов, что на 1,7% больше, чем по итогам 2025 года. Но несмотря на рост лизингового портфеля, положение в секторе остается тяжелым. Как и в 2025 году, сообщается в рейтинге, в условиях резкого снижения доходности оперирования и ставок аренды в большинстве сегментов рынка подвижного состава большинство лизингополучателей не могут финансировать лизинговые платежи.
Лизинг подвижного состава в очередной раз принимает вызовы со стороны рынка, говорит начальник управления по работе с клиентами железнодорожной отрасли «Газпромбанк Лизинг» Андрей Бочаров. «Ограниченность кредитных ресурсов, локальные профициты парка, снижение выпуска новых вагонов, рост затрат на обслуживание грузовых вагонов, снижение доходности оперирования до минимальных (иногда отрицательных) значений — со всеми этими проблемами пришлось столкнуться отрасли в этом году»,— рассказывает он.
Запрос на реструктуризацию
Финансовое состояние большинства железнодорожных операторов ухудшилось, что привело к сокращению лимитов финансирования, говорит Андрей Бочаров. «Все лизингодатели, кто активно занимается лизингом железнодорожной техники, столкнулись с запросами клиентов на реструктуризацию графиков платежей»,— указывает он.
Сейчас большинство операторов в условиях сокращения прибыли, растущего долга и нарушения ковенант по действующим кредитным и лизинговым договорам столкнулись с необходимостью реструктуризации действующих договоров и закрытием лимитов на дополнительное финансирование, говорит глава «Infoline-Аналитики» Михаил Бурмистров. «В результате основной спрос на новые грузовые вагоны в 2026 году генерируют либо грузовладельцы и их кэптивные операторские компании, либо операторы цистерн, которые имеют долгосрочные операторские договоры с гарантированной грузовой базой»,— сообщает он.
Придирчивый спрос
Спрос на услуги лизинга в части новых вагонов остается достаточно низким, что показывает падение объемов производства новых вагонов, констатируют в ГТЛК. «Тем не менее он есть, но сфокусирован в отдельных сегментах»,— отмечают в компании.
Андрей Бочаров говорит, что в 2026 году поменялась структура спроса по видам подвижного состава. Основной спрос приходится на цистерны, полувагоны с нагрузкой 25 тс, крытые вагоны. «Ожидаем сохранения спроса на подвижной состав с улучшенными техническими характеристиками и увеличенными межремонтными пробегами»,— говорит он.
В настоящий момент наибольший спрос в первую очередь формируется в части ранее приобретенного подвижного состава, рассказывают в ГТЛК. Это рефинансирование лизинговых сделок, возвратный лизинг, перенаем. В части новых вагонов, уточняют в компании, спрос сфокусирован в сегменте цистерн, инновационных полувагонов, специализированного парка на замену выбывающего.
Исполнительный директор Союза операторов железнодорожного транспорта (СОЖТ) Игорь Санковский говорит, что в условиях нерастущей погрузки закупочную политику компаний-операторов будет определять необходимость обслуживания базовых клиентов и долгосрочных контрактов.
По данным «Объединения вагоностроителей», по итогам десяти месяцев выпуск вагонов сократился на 21%, до 35,4 тыс. единиц, и, по мнению исполнительного директора СОЖТ, эти цифры отражают и общую потребность рынка в приобретении подвижного состава. Для поддержания необходимого количества подвижного состава закупки идут, говорит он, в том числе для покрытия выбытия по сроку службы. При этом, отмечает он, из-за заметного удорожания плановых ремонтов и роста затрат на содержание парка возникает эффект ускоренного списания, когда собственники считают нецелесообразным содержать парк с небольшим оставшимся сроком службы.
По оценкам ИПЕМ, с учетом выбытия по сроку службы, досрочного списания, перерегистрации в другие администрации и так далее объем списаний в 2026 году составит 37–39 тыс. вагонов. Собственно списание по сроку службы — 28,3 тыс. При этом в 2027 году объем плановых списаний не должен сильно возрасти — он составит 29,8 тыс. единиц; скачок происходит в 2032–2034 годах, когда в год выбывает более 80 тыс. вагонов.
Михаил Бурмистров говорит о резком росте стоимости капремонтов: полувагонов — до 1,2–1,3 млн руб., а цистерн — до 500–600 тыс. руб. Объем плановых ремонтов существенно сократился: до 220,9 тыс. единиц в январе—августе, что на 9,5% меньше, чем за тот же период годом ранее, или до 27,8 тыс. единиц в августе, притом что, по данным ИПЕМ, для предотвращения роста нерабочего парка необходимо в месяц ремонтировать не менее 30–32 тыс. вагонов.
Лизинг является наиболее распространенной формой приобретения подвижного состава, востребованной ровно в тех объемах, которые необходимы компаниям для обеспечения транспортной составляющей своей деятельности, говорит Игорь Санковский. Доходность оперирования все еще не позволяет покрывать лизинговые платежи, хотя она и несколько увеличилась с прошлого года.
«Ставка финансирования, которая на текущий момент находится на уровне от 17% годовых, а также снизившаяся доходность оперирования не позволяют в текущем периоде выйти на окупаемость приобретения новых вагонов с учетом затрат на ремонты,— говорит Андрей Бочаров.— Редким исключением здесь может быть узкоспециализированный парк, а также хопперы-зерновозы. По зерновозам произошло изменение маршрутов грузоперевозок, что привело к их локальному дефициту и росту ставок аренды. Насколько эта тенденция закрепится, покажет время, рост выпуска хопперов-зерновозов может внести дисбаланс, так как текущий парк зерновозов достаточно молодой и ближайшие массовые списания ожидаются нескоро».
Лизинговые сделки носят долгосрочный характер (7–15 лет), добавляет господин Бочаров, поэтому образующаяся «на входе» в сделку отрицательная экономика (ставка доходности ниже затрат на лизинговые платежи и ремонт) будет компенсирована в будущих периодах при снижении ключевой ставки и восстановлении рынка. «Важно, чтобы компания имела достаточный уровень ликвидности и поддержки на период до момента выхода в положительную зону»,— уверен он.
Михаил Бурмистров добавляет, что большинство операторов сейчас наиболее заинтересованы не в закупках новых вагонов, а в финансовых инструментах, которые позволяют снизить финансовую нагрузку и пополнить оборотный капитал, в частности, например, в рефинансировании или в возвратном лизинге. «Также на рынке широко представлены сделки переуступки обязательств по лизинговым договорам, которые происходят в рамках консолидации и ухода рынка ряда малых операторов с небольшим парком, особенно если он приобретен в период высоких цен на вагоны (особенно в 2023–2024 годах и первом полугодии 2025 года)»,— рассказывает он.
Условная доходность
Доходность лизинговых сделок не увеличивается, констатируют участники рынка. «Доходности в первую очередь растут у железнодорожных операторов от оперирования парком грузовых вагонов,— отмечают в ГТЛК.— При этом рост непропорциональный и сильно зависит от типа вагонов. А лизинговые компании пока не заметили увеличения доходности лизинговых сделок — скорее наоборот». Многие лизингодатели, указывают в компании, были вынуждены предоставлять в 2026 году реструктуризации лизинговых платежей в части сделок с железнодорожным подвижным составом, купленным в период высоких цен 2023–2025 годов. Кроме того, на доходность по-прежнему отрицательно влияет высокое значение ключевой ставки Банка России: нынешняя ставка 14% пока не позволила перейти к инвестиционной фазе, резюмируют в ГТЛК.
Поддержку лизинговой отрасли, говорит Андрей Бочаров, оказали контракты, заключенные в прошлых периодах, по которым продолжались поставка вагонов, приобретение вагонов с целью транспортной безопасности и гарантированного вывоза продукции, а также сделки с б/у парком. Снизившиеся цены на подвижной состав подталкивают крупнейших операторов к покупке новых вагонов и приобретению парков действующих лизингополучателей, которые не могут выполнять свои обязательства по лизинговым платежам.
Для лизингодателей в текущих условиях, рассказывает Михаил Бурмистров, на первый план выходит эффективность риск-менеджмента в части контроля таких параметров, как ликвидность парка, размеры аванса, а также финансовая устойчивость лизингополучателя и наличие сервисных договоров с финансово надежными грузоотправителями и доступа гарантированной грузовой базы. Инновационным финансовым продуктом на рынке является предоставление финансирования плановых ремонтов и замены колесных пар по лизинговому парку, что позволяет минимизировать его простои. Снижение цен на новые вагоны — на типовые полувагоны и цистерны до 4,2–4,5 млн руб., а с повышенной осевой нагрузкой — 4,6–5 млн руб.— в сочетании с резким повышением цен на капитальные ремонты создает предпосылки для обновления парка в ожидании длительного периода высоких ставок аренды и оперирования, который INFOLine прогнозирует с 2027 года, говорит эксперт.
Уход от возврата
Признаком ограниченного оздоровления рынка можно считать отход отрасли от тренда на возврат вагонов. Тренд на возврат лизинговых вагонов был в середине 2025 года — первой половине 2026 года, рассказывают в ГТЛК. «Сейчас на фоне отскока ставок аренды от минимальных значений первого квартала 2026 года и уверенного роста ставок спроса на привлечение парка в части инновационных полувагонов, фитинговых платформ и хопперов ситуация более или менее стабилизировалась,— замечают в компании,— и лизинговые компании при необходимости без труда находят арендаторов или покупателей». Если, конечно, парк находится в рабочем состоянии, уточняют в ГТЛК.
В отношении возврата вагонов лизингодателю в условиях отсутствия интереса других участников рынка к предмету лизинга становится выгоднее провести временную реструктуризацию лизинговых обязательств, объясняет Андрей Бочаров. «Изъятие парка — самая крайняя мера для лизинговой компании, так как за ней сохранится обязанность по обслуживанию привлеченного финансирования, при этом добавятся расходы по обслуживанию вагонов или отстою».
С новым лизинговым годом
В ГТЛК в 2027 году ожидают осторожный рост спроса на новые вагоны и постепенное восстановление объемов производства и лизинга «именно в части реализации сделок с новым подвижным составом». Но многое будет зависеть, оговариваются в компании, от темпов дальнейшего снижения ключевой ставки Банка России и роста грузовой базы на фоне стабилизации процесса трансформации маршрутов с учетом имеющихся инфраструктурных сложностей на сети железных дорог.
«С одной стороны, в третьем и четвертом кварталах 2026 года замечаем постепенное восстановление отрасли — производство новых вагонов восстанавливается, ставки доходности оперирования переходят к росту,— говорит Андрей Бочаров.— При этом сохраняется общая проблематика на сети, связанная с ростом совокупного парка вагонов. Несмотря на сокращение выпуска новых вагонов (в начале года падение доходило до 48%) и досрочные списания парка, общее количество вагонов продолжает расти. Тенденция снижения ключевой ставки замедлилась, ожидание двузначного размера ставки в следующем году сдвигает интерес покупки вагонов на будущие периоды. Тем не менее у ряда крупных операторов и грузовладельцев сохраняются планы по приобретению нового парка, преимущественно полувагонов с нагрузкой 25 тс, по текущим ценам в ожидании роста его стоимости в будущем и прогнозируемых выбытиях».
Что касается 2027 года, говорит Игорь Санковский, то в сегменте универсальных вагонов за счет закупок будет покрываться восполнение парка после выбытия по сроку службы. При этом он отмечает, что и здесь есть варианты, в том числе пополнение парка за счет объединения компаний. Что касается более специализированного парка, то максимально востребованный вид подвижного состава — цистерны. При этом следует учитывать, что восстановление эксплуатационной ситуации на сети сокращает потребность в парке. В целом, по его прогнозу, в 2027 году в лизинг будут закуплены не меньшие объемы подвижного состава, чем в этом году.
Господин Бочаров прогнозирует, что в следующем году точно сохранится интерес к сделкам с б/у вагонами — возвратный лизинг с целью привлечения ликвидности, а также перераспределение парка между участниками рынка. «В связи с этим на 2027 год мы смотрим с умеренным оптимизмом»,— подытоживает он.
"Лизинг и факторинг". Приложение №212
от 17.11.2026, стр. 4