Факторинг пошел в цеха
Рынок достиг 3,1 трлн рублей и сменил розницу на промышленность
По состоянию на 1 октября 2026 года портфель российского рынка факторинга достиг 3,083 трлн руб., увеличившись на 21% за год, при этом объем выплаченного финансирования за девять месяцев составил 8,656 трлн руб. Финансовый инструмент адаптируется под полярные потребности секторов: розничные сети используют его для управления коротким плечом «отгрузка—оплата», а промышленный сектор — для финансирования циклов длиной от 150 до 180 дней через уступку будущих требований. В результате доля промышленности в портфелях лидеров варьируется от 10% до 30%, а закупочный факторинг в индустриальных альянсах смещается от простого управления ликвидностью к поддержанию финансовой устойчивости критически важных поставщиков.
Дмитрий Лебедев / Коммерсантъ
Купить фотоПо состоянию на 1 октября 2026 года портфель рынка факторинга достиг показателя в 3,083 трлн руб., следует из отчета Ассоциации факторинговых компаний (АФК). В годовом сравнении показатель вырос на 21%. За девять месяцев текущего года объем выплаченного финансирования составил 8,656 трлн руб., что на 19% больше, чем за аналогичный период прошлого года. Средняя оборачиваемость по портфелю за январь—сентябрь 2026 года составила 68 дней (75 дней год назад) при минимуме 24 дня и максимуме 215 дней. На 1 октября 2026 года факторы аккумулировали задолженность 12,2 тыс. дебиторов, в том числе 3,1 тыс. дебиторов приняты с начала года. Число дебиторов за третий квартал выросло на 8% по сравнению с 1 июля 2026 года, по сравнению с 1 октября 2025 года — на 9%, следует из материалов АФК.
В январе—сентябре 2026 года участники рынка профинансировали более 9 млн поставок, говорится в отчете ассоциации. Средняя сумма профинансированной поставки за девять месяцев 2026 года составила около 957 тыс. руб., увеличившись на 4% по сравнению с аналогичным периодом 2025 года. Средневзвешенная сумма профинансированной поставки по итогам января—сентября 2026 года составила 0,9 млн руб.
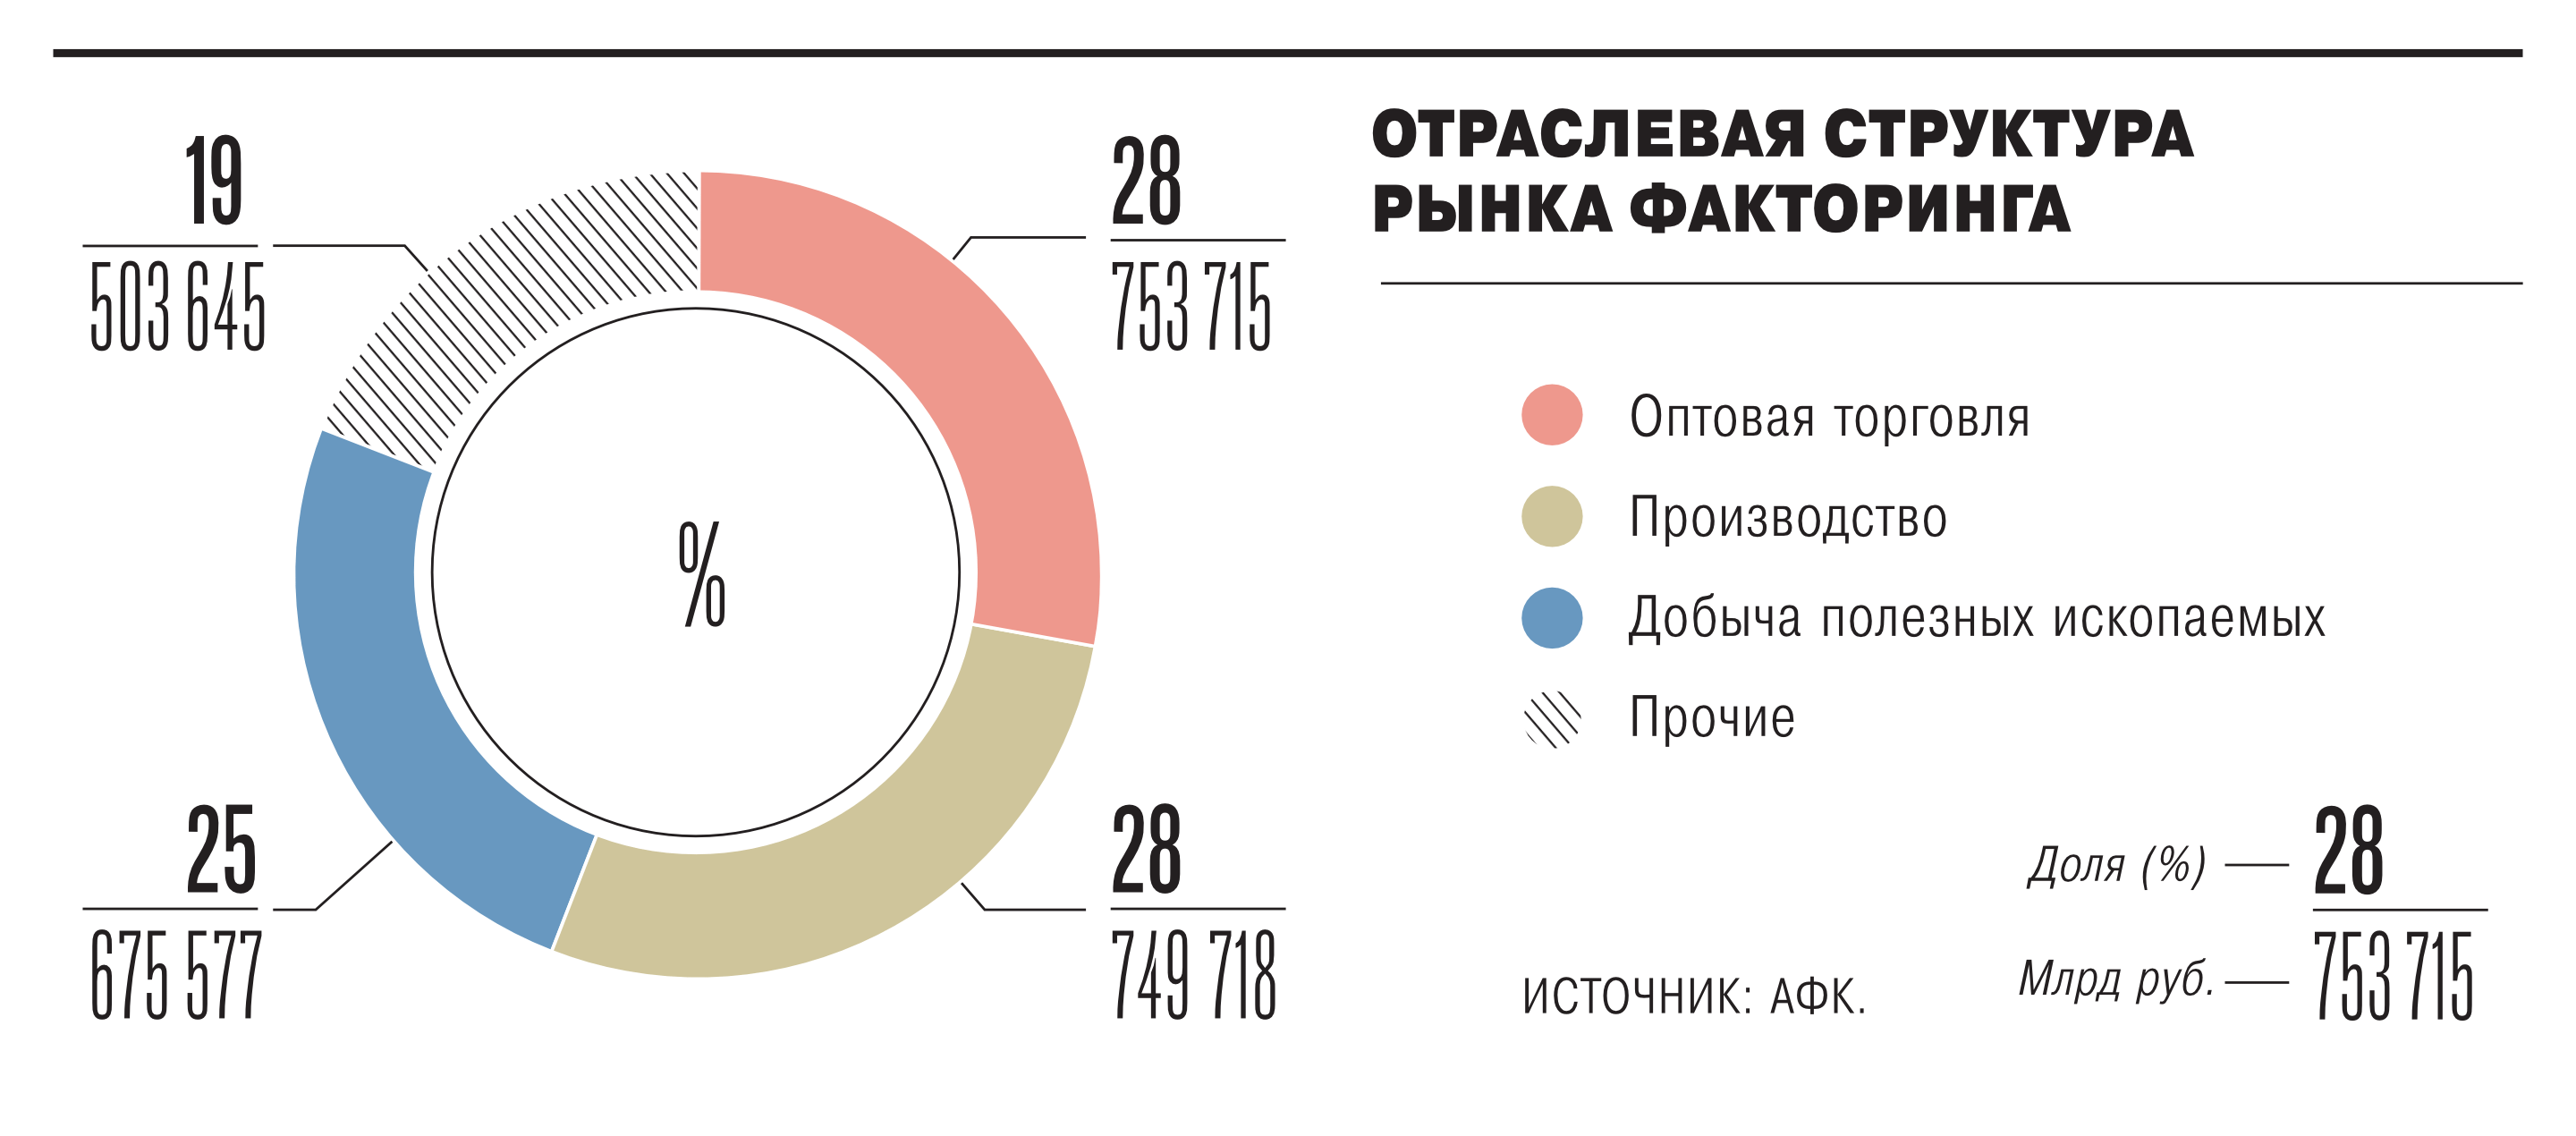
По итогам девяти месяцев 2026 года отраслевая структура портфеля российского факторинга распределяется между четырьмя крупными блоками. На долю оптовой торговли приходится 30% портфеля. Обрабатывающие производства занимают 26%, добыча полезных ископаемых составляет 24%, а прочие отрасли, включая логистику, услуги, энергетику и ИТ, аккумулируют оставшиеся 20%.
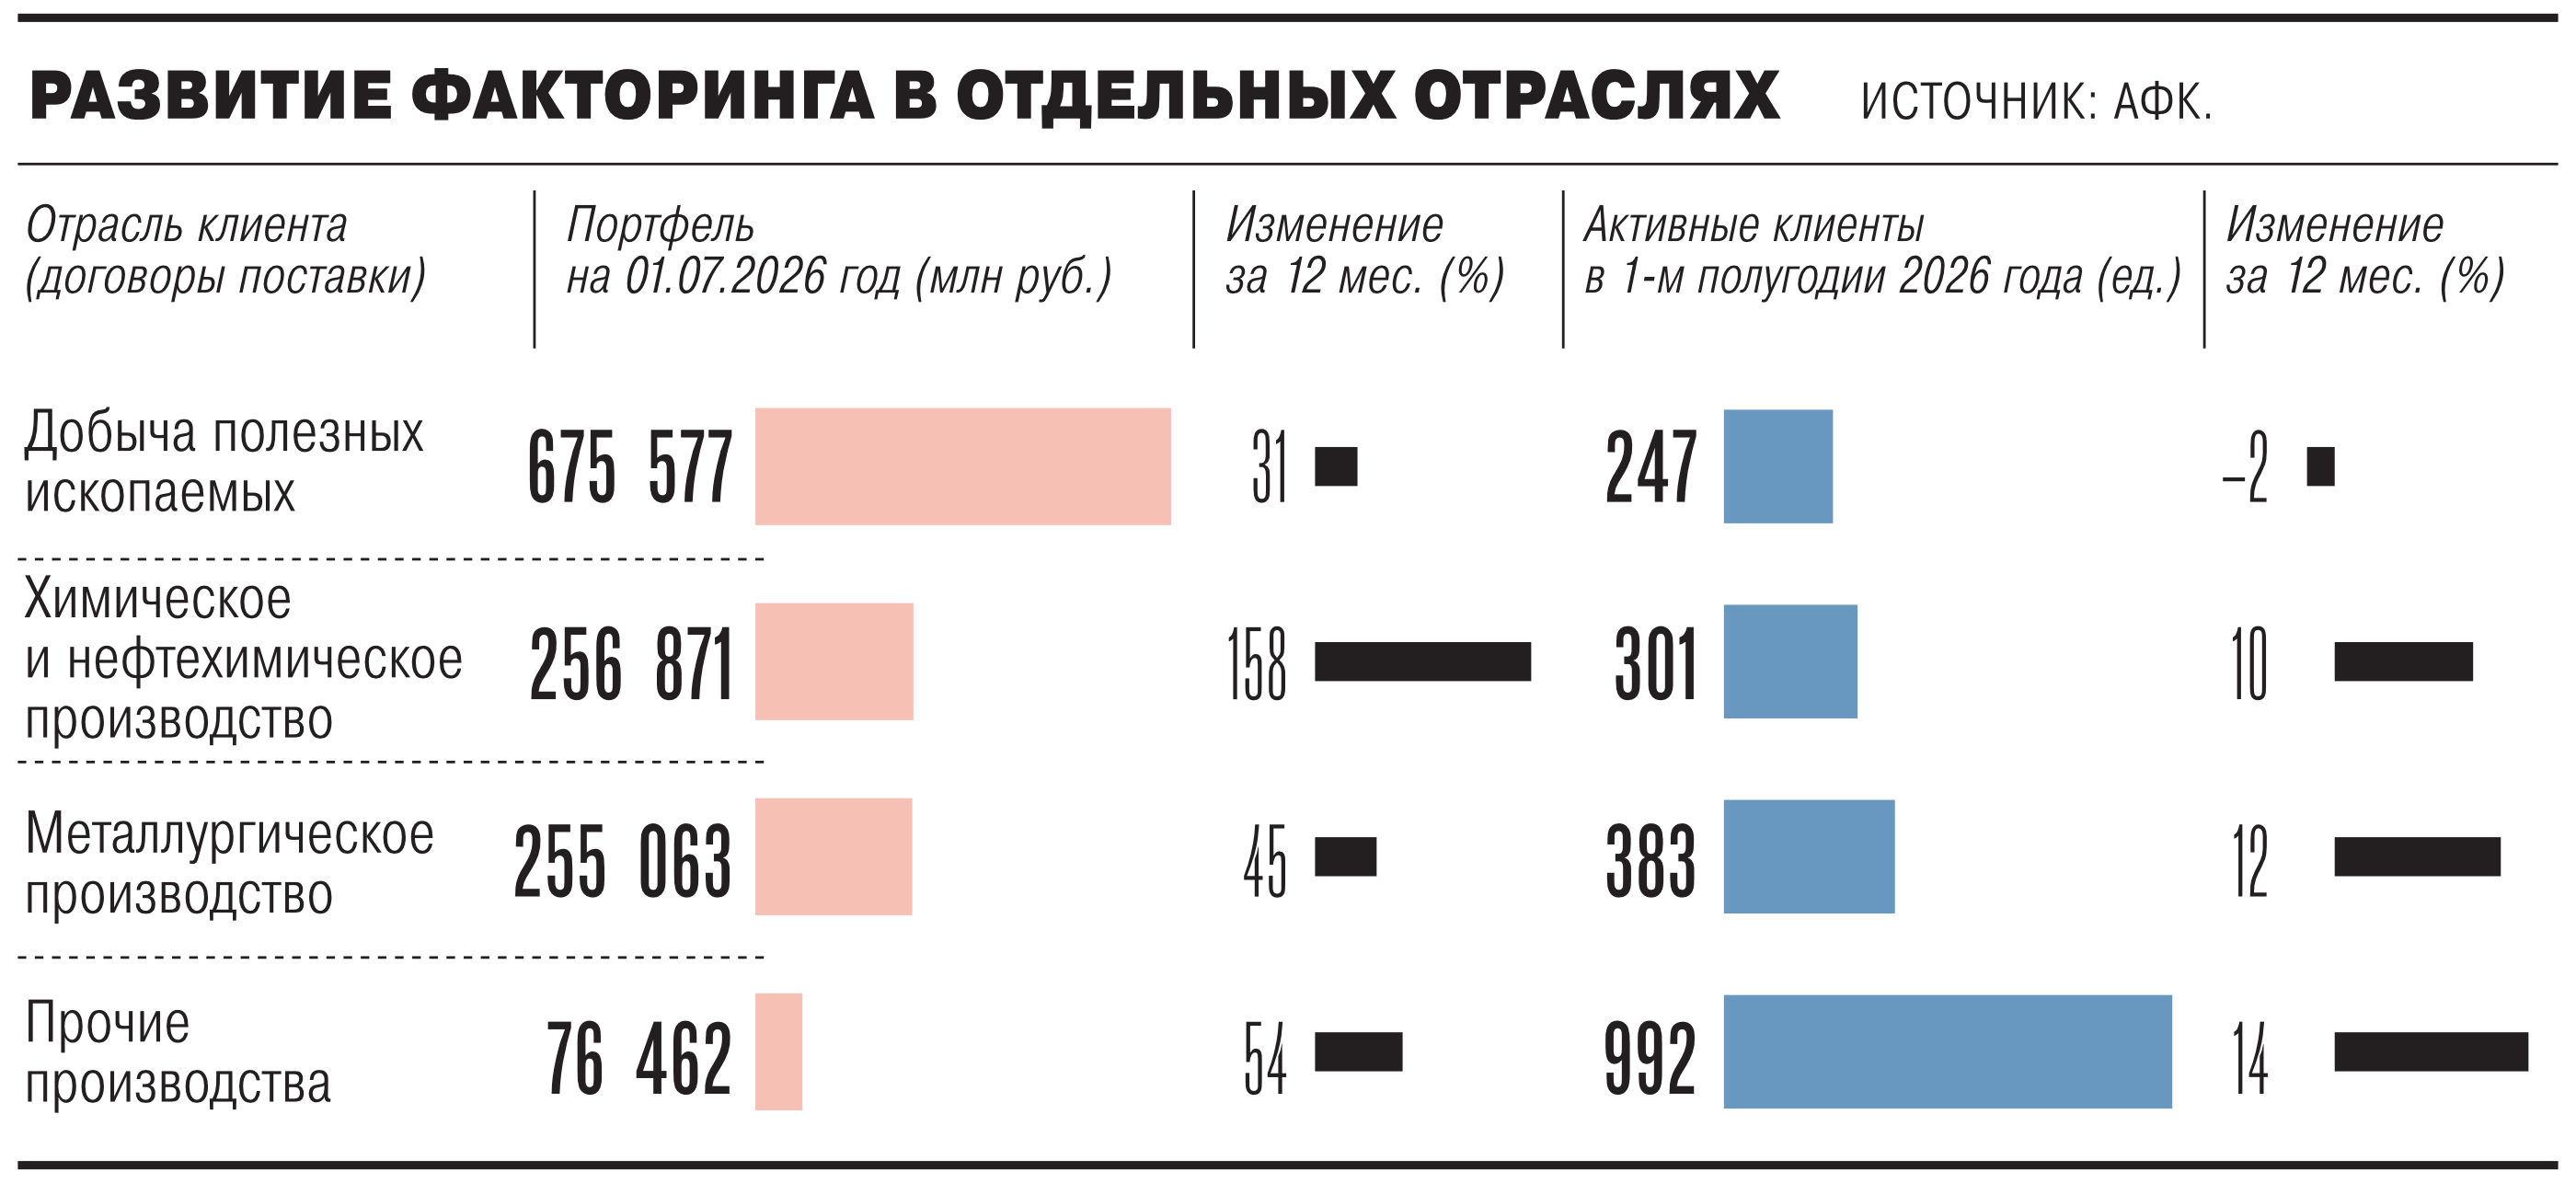
Безусловным лидером по объему кредитного риска остается добыча полезных ископаемых с долей 24% и портфелем в 711 485 млн руб. За ней следует химическое и нефтехимическое производство, на которое приходится 10,6% портфеля, что эквивалентно 313 076 млн руб. Металлургическое производство и изделия из металла занимают третье место с долей 6,7% и объемом 197 805 млн руб. Транспортировка и логистика удерживают 6,5% (193 060 млн руб.), замыкая четверку крупнейших отраслей наравне с торговлей автотранспортными средствами, которая также занимает 6,5% портфеля (192 783 млн руб.). Далее следуют прочая оптовая торговля с долей 5,6% (165 059 млн руб.), торговля непродовольственными товарами с 4,8% (143 013 млн руб.) и торговля топливом с 4,7% (137 789 млн руб.). В десятку лидеров также входят прочие направления вне категорий с 4,3% (126 396 млн руб.) и розничная торговля в рамках SCF с 4% (119 137 млн руб.).
Факторинг в России переживает глубокую структурную трансформацию, в ходе которой финансовый инструмент адаптируется под полярные потребности ритейла и тяжелой промышленности. На фоне того, как розничные сети используют факторинг для управления коротким плечом «отгрузка—оплата», промышленный сектор опирается на него для финансирования циклов длиной от 150 до 180 дней.
Доля промышленных отраслей в портфелях ведущих игроков варьируется от 10% до 30%. Генеральный директор «Абсолют Факторинг» Елена Молоканова отмечает, что на промышленность приходится около 10% портфеля, и компания готова наращивать эту долю при наличии качественных заказчиков. В Сбербанке цифры значительно выше: генеральный директор Денис Максименко оценивает долю машиностроения, металлургии и химии в 30%, называя промышленность фундаментом экономики и драйвером роста за счет импортозамещения. В «ВТБ Факторинге», по словам генерального директора Константина Савельева, на промышленность приходится 20% портфеля, и компания планирует сохранять эту долю сбалансированной. В «Т-Банк Факторинге» руководитель Виктор Вернов фиксирует показатель на уровне 25%, прогнозируя, впрочем, его стагнацию из-за высокой ключевой ставки.
Чтобы учитывать длинные производственные циклы и авансирование закупки сырья, факторы переходят от классического финансирования уже поставленного товара к сложным конструкциям. Денис Максименко описывает схему, при которой лимит устанавливается на весь срок цикла, а предприятие получает транши под промежуточные акты, что позволяет не изымать собственные средства на закупку материалов. Елена Молоканова детализирует этот процесс: при наличии контракта с высококачественным покупателем фактор предоставляет предпоставочное финансирование траншами, а риск поставщика переходит в риск покупателя по мере отгрузки. В случае агентского факторинга фактор платит за сырье от имени производителя, принимая риск полностью на него. Старший директор по рейтингам кредитных институтов агентства «Эксперт РА» Владимир Тетерин подтверждает, что для покрытия потребности в оборотных средствах до поставки применяются инструменты предпоставочного финансирования. Виктор Вернов добавляет, что оборачиваемость в промышленности превышает торговый сегмент на два месяца, достигая 150–180 дней, из которых около 60 дней уходит на само производство. Дмитрий Шевченко, исполнительный директор АФК, подчеркивает, что в идеальном мире фактор декомпозирует жизненный цикл от сырья до полки, но в реальности выбирает звенья с наименьшим риском, как это происходит в автопроме: от горняков до дилеров.
Проблема верификации в промышленности решается сложнее, чем сверка штрихкодов в ритейле. Денис Максименко указывает, что в индустрии важна юридически значимая приемка результата работ, а не просто факт отгрузки. Константин Савельев добавляет, что фактор контролирует достижение договорных этапов, так как скрытые дефекты проявляются только при эксплуатации. Елена Молоканова отмечает, что верификация выстраивается индивидуально под спецификации, а риск скрытых дефектов закрывается регрессом на поставщика — если он не способен вернуть деньги, а вероятность брака высока, от сделки отказываются. Владимир Тетерин уточняет, что верификация включает проверку спецификаций, актов и результатов испытаний, иногда с привлечением технических служб заказчика. Виктор Вернов признает, что фактор обычно не участвует в технической приемке, опираясь на электронный документооборот и историю оплат, и учитывает эти риски в ставке. Дмитрий Шевченко напоминает, что в ритейле риски нивелируются законом о торговле (381-ФЗ), тогда как в промышленности факторы опираются на экспертизу дебитора, осуществляющего приемку.
Распределение рисков также зависит от модели рынка. В ритейле, как отмечает Денис Максименко, лимит риска устанавливается на торговую сеть, что позволяет быстро подключать новых поставщиков. В промышленности, по словам Константина Савельева, фактор анализирует и поставщика, и дебитора, оценивая способность первого исполнить контракт. Елена Молоканова видит основной потенциал в работе с якорными заказчиками, предпочитая риск крупного устойчивого клиента множеству мелких дебиторов. Дмитрий Шевченко описывает принцип «малое при большом», но признает, что в реальности в распределение рисков часто вмешивается государство, превращая факторинг в элемент перекрестного субсидирования, например, в строительстве.
Юридическое оформление уступки будущих требований в промышленности требует жесткой привязки к этапам контракта. Денис Максименко объясняет, что это оформляется через генеральный договор, где фиксируются условия возникновения требования — подписание акта или достижение показателей. Елена Молоканова детализирует двухэтапный процесс: сначала предоставляются документы, подтверждающие действия сторон, а после возникновения долга — накладные или УПД. Между этими событиями существует «период предпоставки», когда единственным должником для фактора остается профинансированный поставщик. Константин Савельев подчеркивает, что уступается не абстрактное право на все платежи, а требования, связанные с конкретным исполнением договора. Дмитрий Шевченко добавляет, что долгосрочные контракты делятся на этапы, что учитывается в договоре факторинга, например в энергосервисе со сроками от трех лет.
Роль закупочного (реверсивного) факторинга в этих двух мирах кардинально различается. В ритейле, по словам Дениса Максименко, это инструмент управления отсрочкой платежа, позволяющий сети платить через 90–120 дней, а поставщику — получать деньги сразу. В промышленности, как утверждает Константин Савельев, инструмент поддерживает критически важных поставщиков, снижая риск остановки производства всей цепочки. Елена Молоканова отмечает, что покупатели сами предлагают поставщикам сотрудничество с факторами, чтобы сохранить длительные отсрочки, не увеличивая собственной долговой нагрузки. Владимир Тетерин подтверждает, что в рознице это решает задачи ликвидности, а в промышленности — обеспечивает надежность кооперации. Дмитрий Шевченко резюмирует, что в промышленности оборотный капитал сконцентрирован на стороне заказчика, поэтому вопрос сроков оплаты является основным для выстраивания поставок, а факторинг становится частью инвестиционной программы гигантов по развитию компонентной базы.
"Лизинг и факторинг". Приложение №212
от 17.11.2026, стр. 1