Финансисты решили подлечиться
Альфа-банк стал совладельцем сети клиник «Медси»
АФК «Система» продала 4,85% «Медси» Альфа-банку. Оценочно сумма сделки могла составить минимум 3,5 млрд руб., максимум — 5,5 млрд руб. Банк может через несколько лет продать этот пакет с доходностью 20–25%, не исключают эксперты. Сделка может дать ориентир цены для будущего IPO, которое ожидалось осенью этого года.
Александр Миридонов / Коммерсантъ
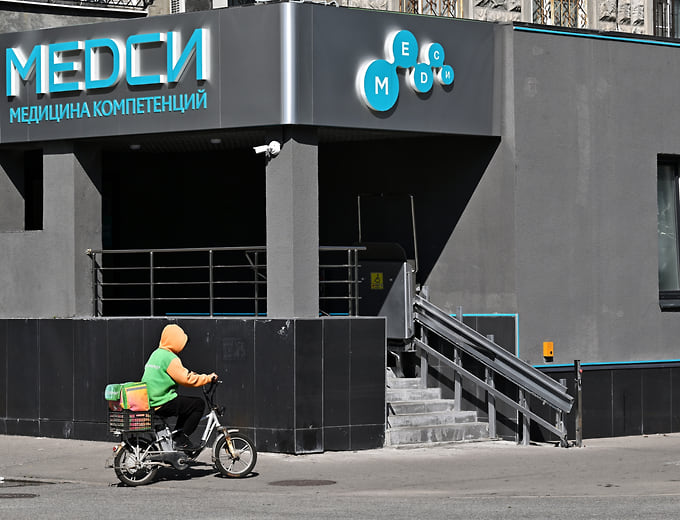
Купить фотоАльфа-банк выкупил у АФК «Система» 4,85% в сети клиник «Медси», сообщили “Ъ” стороны сделки. После нее у АФК «Система» остается 90,64% в «Медси». Остальные 4,51% в компании, по некоторым данным, контролирует топ-менеджмент. Сумма сделки не раскрывается.
Инвестиционный директор BGP Capital Юрий Левицкий предполагает, что 4,85% в «Медси» могли стоить 4–5 млрд руб., исходя из оценки всей компании 85–100 млрд руб. Гендиректор Центральной поликлиники на Ленинградке Мария Коломенцева оценивает сумму сделки в 3,5 млрд руб. с учетом стандартного мультипликатора х6, OIBDA «Медси» за 2025 год на уровне 13,2 млрд руб., а также общего долга группы.
Согласно отчетности за первую половину 2026 года, чистый долг АО «Группа компаний “Медси”» составил 2,4 млрд руб., облигационный долг — 7,8 млрд руб. Собеседник “Ъ”, знакомый с ситуацией, говорит, что сумма сделки с 4,85% доли в «Медси» составила 5–5,5 млрд руб.
Сейчас «Медси», по собственным данным, объединяет около 150 клиник в Москве и регионах. Объем консолидированной выручки по итогам 2025 года вырос на 22%, до 61,4 млрд руб., чистая прибыль — вдвое, до 5,2 млрд руб.
Первый зампред Альфа-банка Владимир Воейков заявил, что эта сделка — «начало долгосрочного финансового партнерства, в рамках которого банк планирует способствовать раскрытию потенциала компании в преддверии ее возможного выхода на биржу». О подготовке «Медси» к IPO основатель АФК «Система» Владимир Евтушенков говорил еще в 2024 году. Позже президент «Системы» Тагир Ситдеков отмечал, что в рамках pre-IPO компании долю в ней приобретет консорциум из трех инвесторов. Выход на биржу ожидался осенью 2026 года. Для таких компаний, как «Медси», оптимальный вариант развития — привлечение розничных инвесторов через IPO и институциональных, вроде банков и фондов, считает гендиректор Eqiva Дарья Шубина.
Юрий Левицкий предполагает, что процесс привлечения еще одного инвестора уже идет. Он обращает внимание на то, что «Медси» зарегистрировала допэмиссию 12,6 млн акций по закрытой подписке — это втрое больше пакета Альфа-банка. Если допэмиссия будет размещена полностью, доля «Системы» снизится до 78–79%, говорит он.
Для «Медси» сделка с Альфа-банком — это способ привлечь деньги на открытие новых клиник и покупку активов в регионах, отмечает Мария Коломенцева. За последний год группа уже провела несколько M&A-сделок в регионах, купив, в частности, долю в нижегородской «Александрии» и Клинику Елизаветинскую в Краснодаре. На ту сумму, в которую оценивается сделка группы с Альфа-банком, вполне можно либо открыть крупный центр в регионе, либо купить действующую сеть, рассуждает госпожа Коломенцева.
Для банка, по мнению Юрия Левицкого, речь идет не о стратегической инвестиции, а финансовой, цель которой — заработать на росте стоимости пакета без участия в управлении сетью.
Альфа-банк развивает направление портфельных инвестиций, ставя перед собой задачу довести их совокупный объем до 50 млрд руб., напоминает аналитик Aspring Capital Темир Азизбек. В случае с «Медси» речь, по его мнению, идет о классической pre-IPO сделке: компания фиксирует ориентир оценки перед размещением, которое так или иначе состоится, а инвестор входит в актив до выхода на биржу. Сделки с институциональными инвесторами обычно дают ориентир цены для будущего IPO и повышают шансы на успешное размещение, замечает портфельный управляющий General Invest Татьяна Симонова. Одновременно эксперт замечает, что такой сценарий может предшествовать и продаже актива другому, основному инвестору.
В рамках сделки с «Медси» Альфа-банк ориентируется на выход из актива через два-четыре года, закладывая доходность 20–25%, предполагает Юрий Левицкий. После IPO якорным инвесторам обычно некоторое время нельзя продавать акции, поэтому сразу реализовать свой пакет банк не сможет, замечает он.