Праздничная доходность
Банки зазывают вкладчиков ставками до 20% при лимите в 50 тыс. руб.
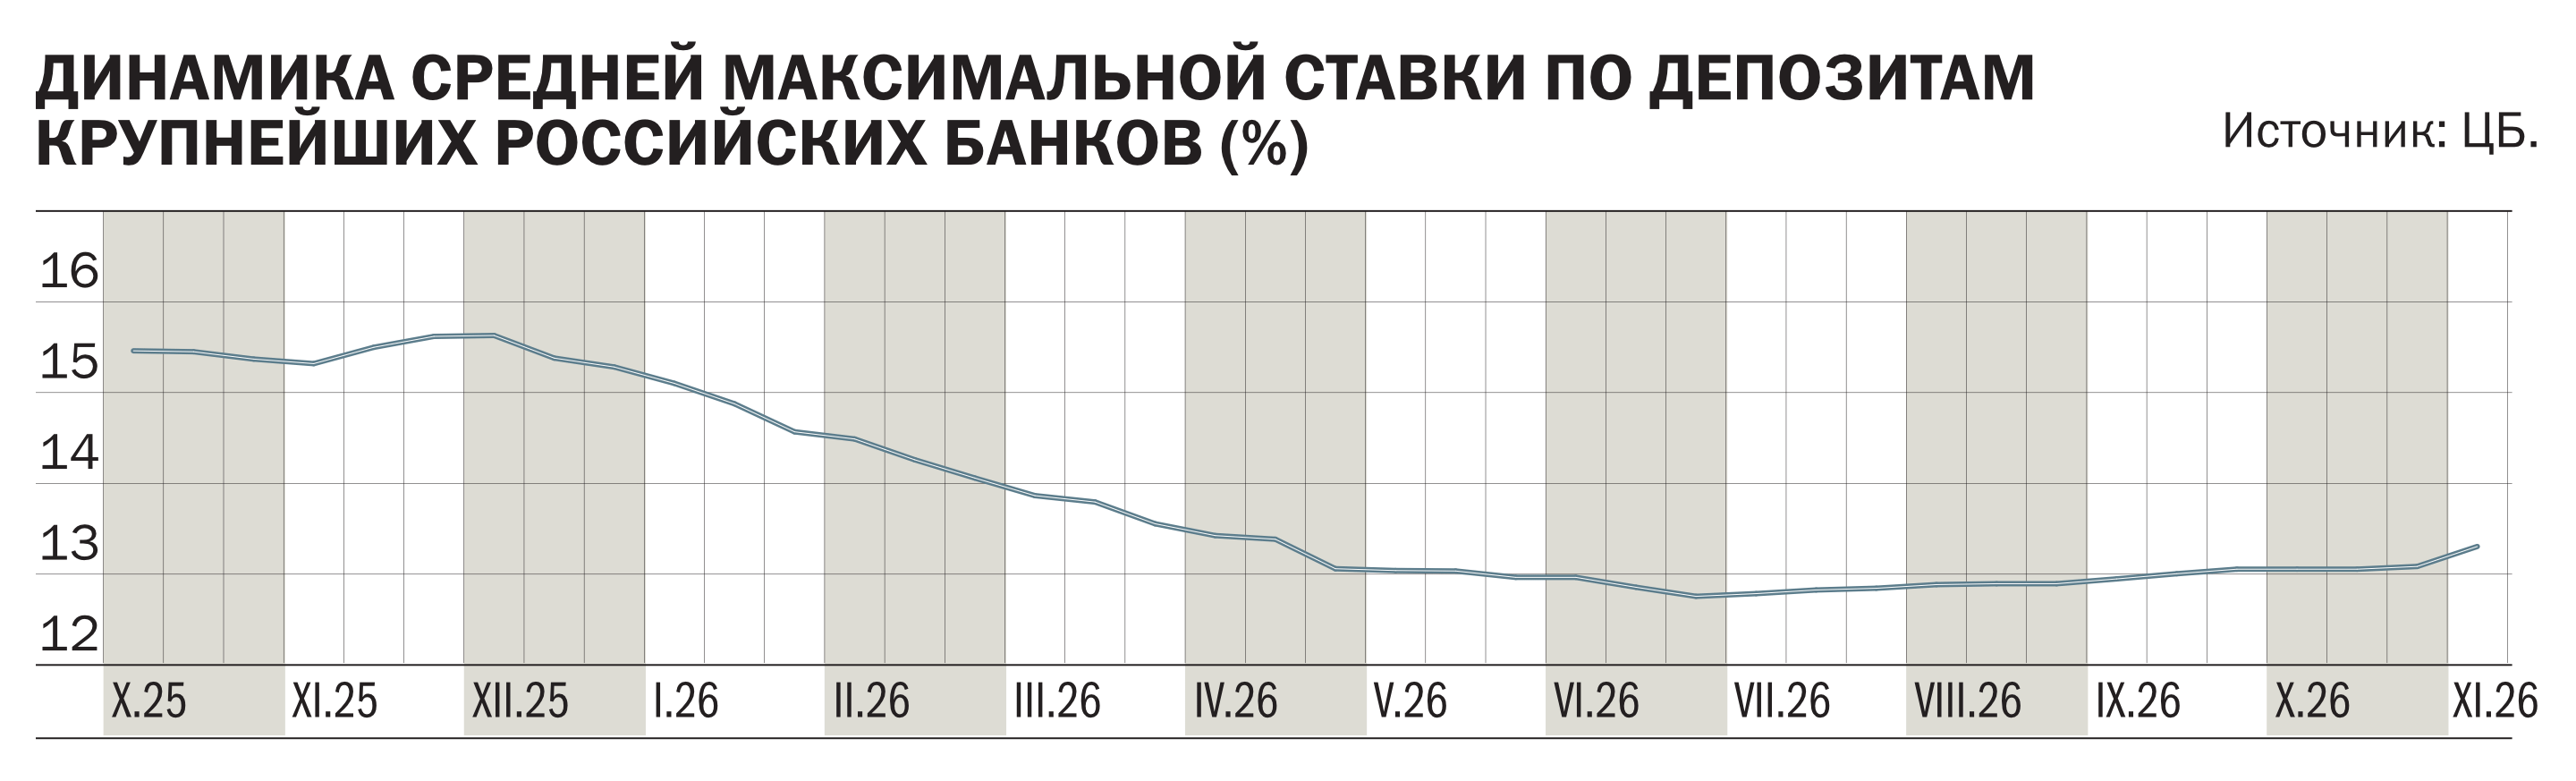
В ноябре российские банки запустили предновогодние промовклады со ставками до 20–22% годовых, однако рекордная доходность доступна только на короткие сроки и при жестких лимитах на размещение — как правило, от 10 тыс. до 50 тыс. руб. Несмотря на рекламные заголовки, реальная доходность по рынку составляет 13–14% годовых, а дальнейшее движение ставок будет зависеть от решения ЦБ по ключевой ставке 18 декабря.
Александр Манзюк / Коммерсантъ
Купить фотоПредновогодний сезон 2026 года на российском рынке вкладов превратился в гонку рекламных предложений банков. На фоне ставки ЦБ в 14% финансовые организации соревнуются в рекламных заголовках, предлагая доходность до 30%, однако за этими цифрами скрываются жесткие лимиты, маркетинговые уловки и специфические требования к клиентам.
Директор по сберегательным продуктам маркетплейса «Финуслуги» Денис Донских объясняет механику таких предложений на конкретных цифрах. Сейчас на платформе доступен вклад со ставкой 22% годовых на три месяца, но максимальная сумма размещения для этой ставки ограничена 50 тыс. руб. Есть предложение под 20% годовых с лимитом до 300 тыс. руб. на тот же срок. Как подчеркивает Денис Донских, досрочное закрытие по большинству срочных договоров приведет к пересчету накопленного дохода по ставке до востребования (0,01% годовых), хотя на платформе встречаются и предложения с льготным расторжением. Автопролонгация на «Финуслугах» реализована, но новый вклад откроется по актуальной на тот момент ставке. Эти промопредложения ориентированы на клиентов, ранее не открывавших вклады через платформу. Доходность по уже открытым договорам сохранится на весь срок, однако ближайший пересмотр ставок на платформе возможен уже в конце ноября, а 18 декабря решение Банка России по ключевой ставке может скорректировать условия новых депозитов. Для частичной компенсации отсутствия капитализации предусмотрена платная подписка «Финуслуги+», предлагающая бонус в 1% к доходу по вкладам до 1 млн руб.
Руководитель направления экспертной аналитики «Банки.ру» Инна Солдатенкова говорит, что на 11 ноября реальные ставки по новогодним вкладам составляют 12,9–14% годовых, что на 2–4 процентных пункта выше среднерыночных значений (11,74% по трехмесячным и 9,79% по годовым вкладам). По данным ее базы, действующие праздничные предложения пока обходятся без обязательных платных подписок или страховок, однако банки часто требуют размещения «новых денег». Ограничений по максимальной сумме нет, но стандартная страховка АСВ остается неизменной — 1,4 млн руб. на одного вкладчика в одном банке, включая начисленные проценты. Инна Солдатенкова предупреждает, что по всем действующим новогодним вкладам при досрочном расторжении проценты пересчитываются по минимальной ставке, поэтому такие продукты подходят только тем, кто уверен в сроках. Автопролонгация предусмотрена, но праздничный процент не сохранится.
Основная волна акций еще впереди, но ждать декабря рискованно: если 18 декабря регулятор сохранит ключевую ставку на уровне 14% годовых, резких изменений не будет, но при ее снижении доходность новых депозитов начнет падать быстрее.
Управляющий директор рейтингов финансовых институтов НРА Константин Бородулин объясняет природу высоких цифр. По его словам, рекламные ставки до 20% годовых достижимы лишь на короткий срок или на ограниченную часть депозита. Маркетинговая надбавка обычно не превышает 1 п. п. Константин Бородулин акцентирует внимание на риске превышения лимита АСВ: если разместить 1,4 млн руб. под высокий процент, начисленные за полгода 98 тыс. руб. дохода выйдут за пределы страхового возмещения. Для «новичков» (тех, у кого не было средств в банке последние 180–365 дней) условия традиционно лучше, чем для зарплатных клиентов. Что касается заседания ЦБ 18 декабря, Константин Бородулин оценивает вероятность сохранения ставки в 14% как высокую.
Руководитель Группы рейтингов финансовых институтов АКРА Валерий Пивень поясняет, что банки используют новогодние праздники как маркетинговый повод, чтобы привлечь средства граждан, получивших годовые премии и 13-е зарплаты.
Динамика стоимости привлечения будет определяться прежде всего уровнем ключевой ставки.
Аналитики Kept отмечают, что подписки на продвинутые пакеты услуг действительно дают прибавку к ставке, а в будущем банки могут вернуться к практике неденежных бонусов и розыгрышей. Директор по аналитике Инго-банка Василий Кутьин переводит эти условия на язык математики. Реальные сезонные ставки в начале ноября находятся на уровне 13,6–14,7% годовых. Он подтверждает расчет господина Бородулина: при вкладе 1,4 млн руб. под 14% на полгода полученный доход в 98 тыс. руб. выводится за пределы страховки.
Поэтому для минимизации рисков в одном банке стоит держать не более 1,3 млн руб. с учетом будущих процентов.
Дедлайн по большинству акций — конец декабря. Если открыть вклад в ноябре, решение ЦБ 18 декабря на него не повлияет, но, если ставку снизят, открытый сейчас депозит станет еще выгоднее.
Исключение из правила маркетинговых ограничений — предложение ВТБ. В качестве предновогоднего предложения банк повысил ставку по вкладу «Выгодное начало» до 20% годовых без дополнительных условий вроде подписок или страховок. Он доступен новым клиентам и тем, у кого не было накопительных продуктов в ВТБ последние 180 дней. Капитализации нет, проценты выплачиваются в конце срока, досрочное расторжение ведет к потере дохода, автопролонгация не предусмотрена.
Предложения ноября 2026 года
Наталья Селиверстова / РИА Новости
Рынок краткосрочных депозитов в ноябре 2026 года предлагает рекордную доходность, однако почти каждое предложение жестко ограничено по сумме или статусу клиента.
Банк «Дом.РФ» предлагает самую высокую ставку на рынке — 22% годовых по вкладу «Надежный прайм» на 91 или 181 день. Однако разместить под такой процент можно не более 50 тыс. руб. Минимальная сумма — 10 тыс. руб. Пополнение и частичное снятие не предусмотрены, проценты выплачиваются в конце срока. Если разместить 50 тыс. руб. под 22% на 91 день, доход составит 2742 руб.
ВТБ, как упоминалось выше, с 11 ноября удерживает ставку 20% годовых по вкладу «Выгодное начало» на 61 день. Сумма ограничена коридором от 10 тыс. до 50 тыс. руб. Предложение доступно тем, у кого не было вкладов и накопительных счетов в банке последние 180 дней. При размещении максимальных 50 тыс. руб. доход составит 1671 руб.
МКБ (Московский кредитный банк) запустил вклад «МКБ. Преимущество Промо» под 20% годовых на 95 дней. Максимальная ставка действует при размещении от 50 тыс. до 300 тыс. руб. Предложение рассчитано на новых клиентов «Финуслуг». При размещении максимальных 300 тыс. руб. доход составит 15 616 руб. Для более крупных сумм (до 1 млн руб.) есть ставка 16,5% годовых.
«Сбер» предлагает новым клиентам вклад «Выгодный старт +» под 19% годовых на 91 день. Разместить можно от 10 тыс. до 100 тыс. руб. При размещении 100 тыс. руб. расчетный доход составит 4737 руб.
ПСБ в рамках «Народного вклада» дает 20% годовых на короткий срок в 32 дня (сумма от 10 тыс. до 150 тыс. руб.) или 18% на 91 день. При размещении 150 тыс. руб. на три месяца доход составит 6732 руб.
Локо-банк через платформу «Финуслуги» предлагает «Локо-вклад. Финуслуги Старт» под 16,5% годовых на 182 дня. Это одно из немногих предложений с более длинным сроком. Сумма размещения — от 100 тыс. до 600 тыс. руб. При размещении 600 тыс. руб. доход составит 49 364 руб.
Банк «Санкт-Петербург» предлагает вклад «Выгодный старт» под 15% годовых на 91 день. Сумма — от 10 тыс. до 500 тыс. руб. Для получения ставки первый договор комплексного обслуживания должен быть заключен менее 30 дней назад. При размещении 500 тыс. руб. доход составит 18 699 руб.
Вайлдберриз-банк в рейтинге полугодовых вкладов занимает первое место с продуктом «Оптимальный» — 14,7% годовых на 180 дней от 50 тыс. руб. Особые условия: для открытия нужно повысить «WB Кошелек» до максимального уровня.
«Уралсиб» предлагает «Доход Плюс» под 14,5% годовых на 181 день, но только для новых клиентов или тех, у кого не было счетов в банке последние два года. Сумма — от 2,5 млн до 7 млн руб.
Свой Банк через платформу «Банки.ру Маркетплейс» предлагает «Свой вклад Банки.ру 181» со ставкой 14,14% годовых с учетом капитализации (базовая 13,04% + бонус 0,7%). Сумма — от 30 тыс. до 30 млн руб., но бонус начисляется только на 1,5 млн руб.
Системные ограничения и риски
Эксперты едины во мнении: высокая годовая ставка не всегда означает максимальный доход. Как отмечают аналитики «Банки.ру», результат зависит от суммы, которую банк разрешает разместить под повышенный процент. Сравните 500 тыс. руб. под 15% на три месяца (Банк «Санкт-Петербург») и 50 тыс. руб. под 22% (банк «Дом.РФ») — 18 699 руб. против 2742 руб.
Второй критический фактор — лимит АСВ. Как напоминает Василий Кутьин, при вкладе 1,4 млн руб. под 14% на полгода доход в 98 тыс. руб. сам выводится за пределы страхового возмещения. Поэтому эксперты рекомендуют держать в одном банке не более 1,3 млн руб. с учетом будущих процентов или распределять средства между разными кредитными организациями.
Третий фактор — статус клиента. Большинство промовкладов со ставками от 19% до 22% доступны только «новым деньгам» — средствам, которые не находились на счетах банка в последние 90–180 дней, или клиентам, у которых не было продуктов банка от 30 дней до полугода.
Наконец, сроки. Как отмечает Денис Донских, тренд на повышение ставок по коротким вкладам (один-три месяца) начался в июне 2025 года на фоне ожиданий снижения ключевой ставки. Банкам выгодно привлекать дорогие деньги на короткий срок, чтобы управлять ликвидностью, а вкладчикам — фиксировать высокую доходность перед возможным смягчением политики ЦБ, сохранив гибкость доступа к капиталу.
Таким образом, перед подписанием договора вкладчику стоит сделать пять главных проверок: уточнить реальную ставку без надбавок, проверить требование о «новых деньгах», узнать судьбу процентов при досрочном закрытии, убедиться в отсутствии автопролонгации по акционной ставке и рассчитать, вписывается ли итоговая сумма с процентами в лимит АСВ в 1,4 млн руб.
"Деньги". Приложение №33
от 19.11.2026, стр. 47