


Плоды девалютизации
Ставки по валютным инструментам разошлись
С начала 2026 года объемы вложений россиян в валютные депозиты и золото на счетах банков сократились на $5,8 млрд, до $38,64 млрд. За пять лет девалютизации российской банковской системы такие вложения сократились в два с половиной раза. В качестве одной из альтернатив валютных депозитов выступают квазивалютные облигации, доходности которых в осенние месяцы приблизились к уровню 10%. Однако массового спроса на такие бумаги брокеры не видят, в том числе из-за сложности в понимания и недостаточно ликвидности таких инструментов.
Анатолий Жданов / Коммерсантъ
Купить фотоЧастные клиенты российских банков продолжают активно сокращать остатки иностранной валюты и драгметаллов на счетах. По оценке «Денег», основанной на последних доступных данных Банка России, по итогам трех кварталов 2026 года валютные средства физлиц в банках сократились на $5,8 млрд (12%), до $38,64 млрд, достигнув минимального значения с февраля 2025 года. Рублевые накопления граждан выросли за тот же период на 1,8 трлн руб. (3%), до 68,3 трлн руб.
Активная девалютизация накоплений россиян в банках продолжается пятый год подряд. С начала 2022 года объемы валютных сбережений сократились в 2,5 раза при одновременном росте рублевых накоплений почти в 2,3 раза. Падение могло быть более существенным, если бы в последние годы физические лица активно не покупали бы золото, цена которого выросла за пять лет в 3,3 раза.
Причинами для сокращения валютных пассивов банков стала токсичность доллара и евро из-за санкций США и ЕС в отношении российских кредитных организаций и финансовых учреждений. Для исключения рисков блокировки счетов многие крупные банки отказались от срочных вкладов в «токсичных валютах», другие кредитные организации заметно снизили ставки по таким продуктам. В 2026 году средняя ставка по банковским вкладам до одного года в долларах и евро составляет, по оценке руководителя аналитического управления банка «Зенит» Владимира Евстифеева, 2% и 1,1% годовых соответственно. «Банки не заинтересованы в привлечении валютных пассивов из-за сложностей с их размещением в дальнейшем. Спрос на кредиты в долларах и евро остается невысоким, тогда как юань по-прежнему остается в большей степени расчетной валютой, нежели инструментом для сбережений»,— отмечает господин Евстифеев.
Валютный хедж
Несмотря на девалютизацию, спрос частных инвесторов на сбережения в валюту существует. Как отмечает директор департамента управления благосостоянием УК «АФ Капитал» Руслан Клышко, даже в текущих условиях запрос частных инвесторов на защиту от возможного ослабления рубля сохраняется, тем более что в последние месяцы волатильность его курса выросла. За лето внебиржевой курс доллара подскочил на 23%, до 87,30 руб./$, пережив сильнее укрепление с четвертого квартала 2024 года. Даже с учетом коррекции в осенние месяцы и отката курса ниже 83 руб./$ рост с локального минимума этого года составил почти 17%.
На фоне низких ставок по валютным депозитам у неограниченного круга частных инвесторов есть два основных варианта для защиты вложений от ослабления рубля — это покупка золота и валютных облигаций. Последние интересны процентным доходом, которого нет в случае покупки драгоценного металла. С начала осени золото на мировом рынке подешевело более чем на 10%, достигнув $4 тыс. за тройскую унцию.
Основной интерес частных инвесторов сосредоточен в долларовых бумагах. «Доллар остается привычной валютой сбережений и основным ориентиром для оценки валютной стоимости капитала. Кроме того, инвесторам психологически проще оценивать ожидаемый финансовый результат в долларах, чем в менее привычных валютах»,— поясняет персональный брокер «БКС Мир инвестиций» Александр Родин.
Двузначный доход
С начала 2026 года доходность индекса замещающих облигаций Cbonds выросла с 7,5% до 9,52%, при этом в октябре он доходил до 10,5%. У большинства крупных корпоративных заемщиков доходности долларовых выпусков поднялись с начала года с 6–7% до 8–10%, свидетельствуют оценки старшего аналитика ТРИНФИКО Георгия Засеева. В частности, по выпуску «НОВАТЭК-1Р2» ставка выросла с 6,3% до 8,7%, в случае «СИБУР-1Р08» — с 6,4% до 8,8%. Таким образом, покупка таких бумаг позволит инвестору на горизонте 2,5–3,5 лет зафиксировать доходность на уровне 8,7–8,8% годовых в долларах США, что в несколько раз выше ставок, которые можно получить по долларовым депозитам.
Доходности российских валютных облигаций почти вдвое выше, чем у главного международного бенчмарка — казначейских облигаций США (UST). В начале ноября доходность трехлетнего выпуска UST составляла 4,6%. С начала года она выросла более чем на 1 процентный пункт (п. п.), а с начала весны — на 1,22 п. п. Весенний рост был вызван войной в Иране, ростом цен на нефть и падением спроса на долларовые активы. Летом к ним добавились разгон инфляции и ожидания начала нового цикла повышения ключевой ставки ФРС США, который случился в сентябре.
По мнению аналитиков, из-за изоляции российского фондового рынка влияние долларовых ставок на локальные валютные выпуски минимально. «Арбитражные возможности между российскими квазивалютными бумагами и внешними еврооблигациями для подавляющего большинства инвесторов недоступны, так как санкционные и расчетные ограничения затрудняют свободное перемещение капитала и выравнивание цен между рынками»,— напоминает Георгий Засеев.
Динамика российских квазивалютных облигаций развивается автономно: доходности способны расти, а бумаги дешеветь даже на фоне снижения доходностей по мировым бенчмаркам: казначейским облигациям США или европейским гособлигациям. Текущий рост валютных ставок, как и в конце 2024 года, вызван конкуренцией таких бумаг с рублевыми выпусками, ставки по которым из-за ужесточения ДКП Банком России держатся на уровне 15–18%. С начала года, как отмечает Георгий Засеев, спред квазивалютных бумаг к доходности индекса ОФЗ сократился с 690 базисных пунктов (б. п.) до 650 б. п. «На фоне умеренного, но нарастающего давления на кредитное качество даже у эмитентов первого и второго эшелонов инвесторы предъявляют к валютным бумагам более высокие требования по доходности. При этом ожидания относительно девальвации рубля по сравнению с началом года снизились»,— отмечает господин Засеев.
Ограниченный спрос
Несмотря на высокие доходности валютных облигаций, большого интереса к ним со стороны частных инвесторов участники рынка не видят. По данным управляющего директора по долговым рынкам капитала ФГ «Финам» Владислава Зайцева, в среднем на таких инвесторов приходится около 2,5% объема размещений, тогда как в прошлые годы эта доля могла быть более 5–7%. Снижение интереса, по его мнению, связано в первую очередь с насыщением портфелей частных инвесторов подобными инструментами. К тому же они менее доступны из-за более высокого номинала бумаг. У рублевых выпусков номинал — 1 тыс. руб., а в долларовых и юаневых выпусках — $1 тыс. или 1 тыс. CNY, хотя есть бумаги и с более низким валютным номиналом.
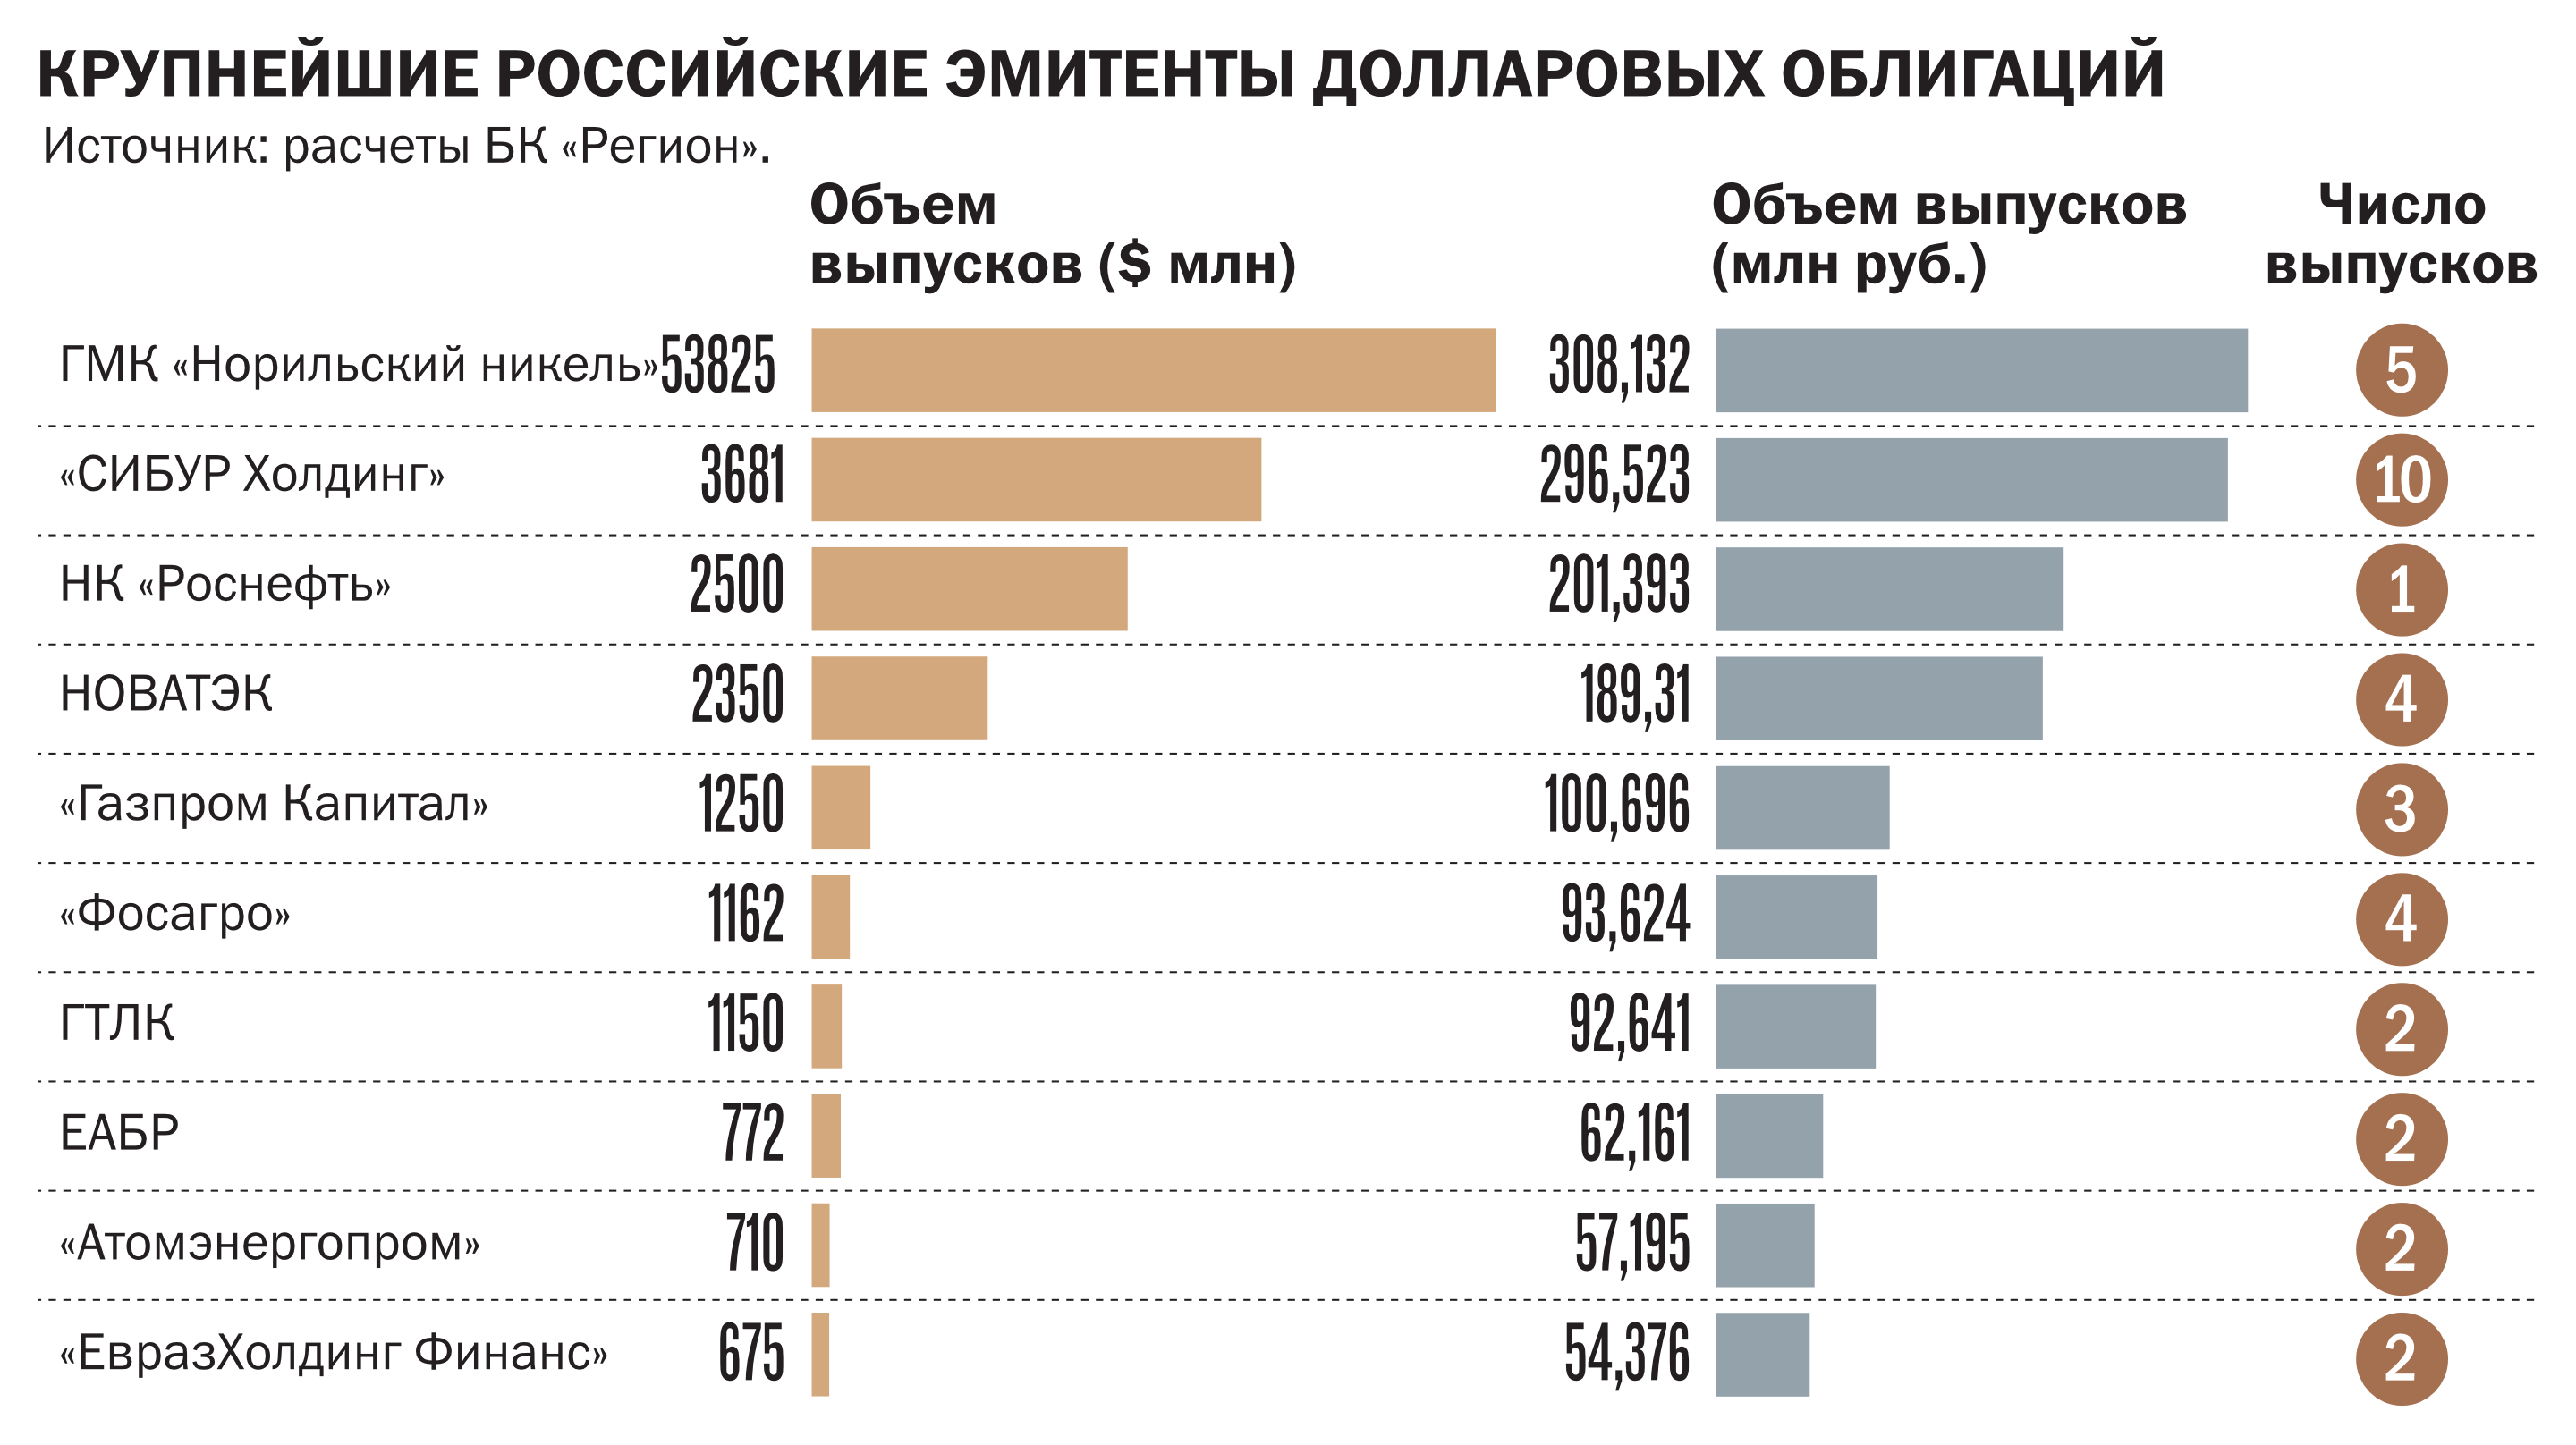
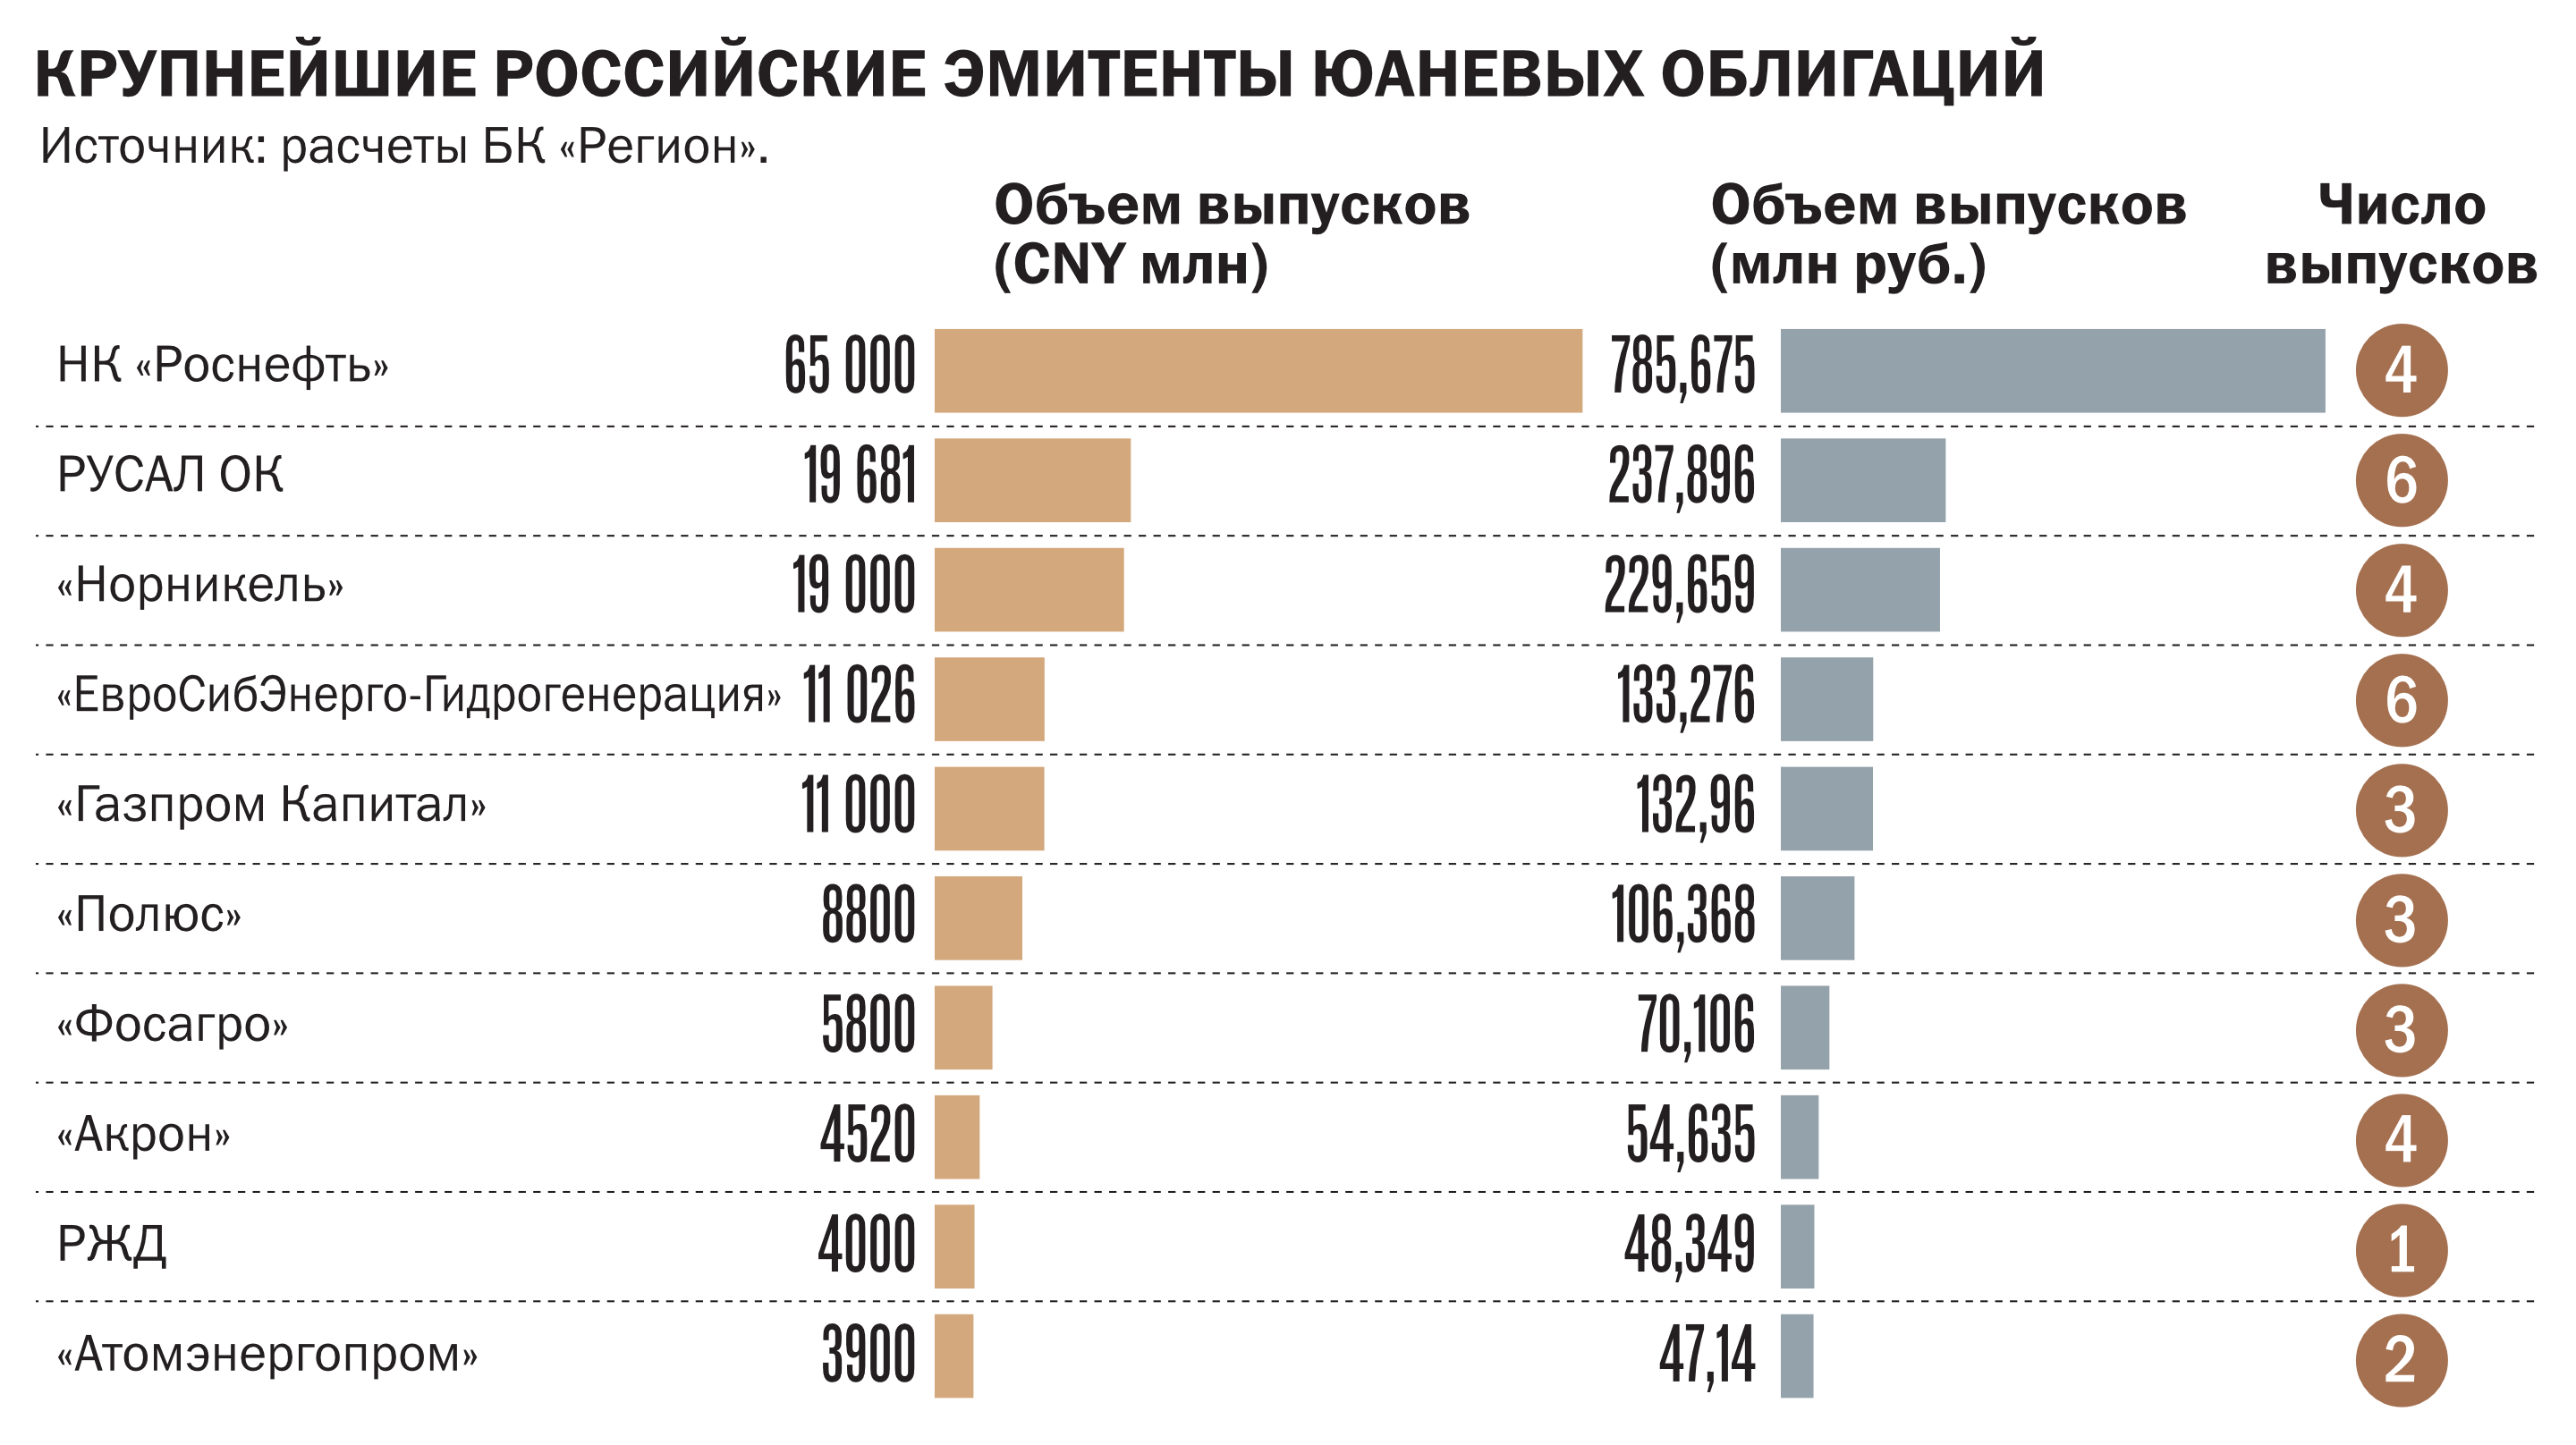
Негативное влияние на предпочтение частных инвесторов оказывает и сужение первичного рынка в 2026 году. По оценкам главного аналитика по долговым рынкам БК «Регион» Александра Ермака, за десять месяцев 2026 года на первичном рынке корпоративных облигаций было размещено 53 выпуска облигаций в иностранной валюте на общую сумму, эквивалентную 626,15 млрд руб. В 2025 году было размещено 97 выпусков в эквиваленте 1,88 трлн руб. В этом году доминируют менее популярные у частных инвесторов юаневые выпуски, доля которых выросла более чем вдвое, до 79% от общего объема размещения.
Квазивалютные облигации остаются более сложным инструментом для частных инвесторов в первую очередь потому, что выплата купона и погашение облигаций обычно производятся в рублях, если другую возможность не согласовал эмитент, причем по официальному курсу Банка России. Для сохранения валютной защиты полученных средств требуется их реинвестировать в эти или другие бумаги. Физлиц может отпугивать и низкая ликвидность бумаг, которая в несколько раз ниже, чем по рублевым выпускам.
Диверсификация дело тонкое
Портфельные менеджеры полагают, что в хорошо диверсифицированном инвестиционном портфеле валютные облигации должны присутствовать. «Это позволяет сбалансировать риски, частично защититься от возможных колебаний курса рубля и получить валютный доход, что особенно важно при долгосрочном планировании»,— поясняет Владислав Зайцев. Доля же таких инструментов индивидуальна и зависит от целей инвестирования, валютных потребностей и склонности к риску. По наблюдениям господина Зайцева, обычно на такие бумаги выделяют 15–20% от портфеля. «Для инвесторов, которые ожидают более существенного ослабления рубля и готовы принять дополнительный валютный риск, эта доля может быть увеличена до 25–30%»,— считает Александр Родин.
Для тех, кто не готов заниматься подбором бумаг и регулярным управлением поступающей ликвидности, лучше подойдут паи готового паевого инвестиционного фонда (ПИФа), ориентированного на валютные облигации. Такие ПИФы есть в линейке всех крупных УК. По оценке «Денег», основанной на данных Investfunds, на конец октября на рынке было около четырех десятков подобных стратегий. Стоимость чистых активов данных ПИФов превышает 120 млрд руб. Правда, за свою работу УК возьмут вознаграждение, размер которого составляет 0,2–2,1% в случае биржевых фондов и 1–2% в открытых ПИФах.
"Деньги". Приложение №33
от 19.11.2026, стр. 44