


Деньги оптом и в розницу
В ноябре активы фондов денежного рынка превысили 3 трлн рублей
В осенние месяцы произошел существенный рост спроса инвесторов на паевые инвестиционные фонды (ПИФы) денежного рынка. За два осенних месяца чистые вложения в такие ПИФы составили 216,6 млрд руб., а с начала года — 644 млрд руб. Сказались шаги Банка России по сдерживанию роста инфляции и потребность состоятельных россиян в ликвидных активах.
Евгений Павленко / Коммерсантъ
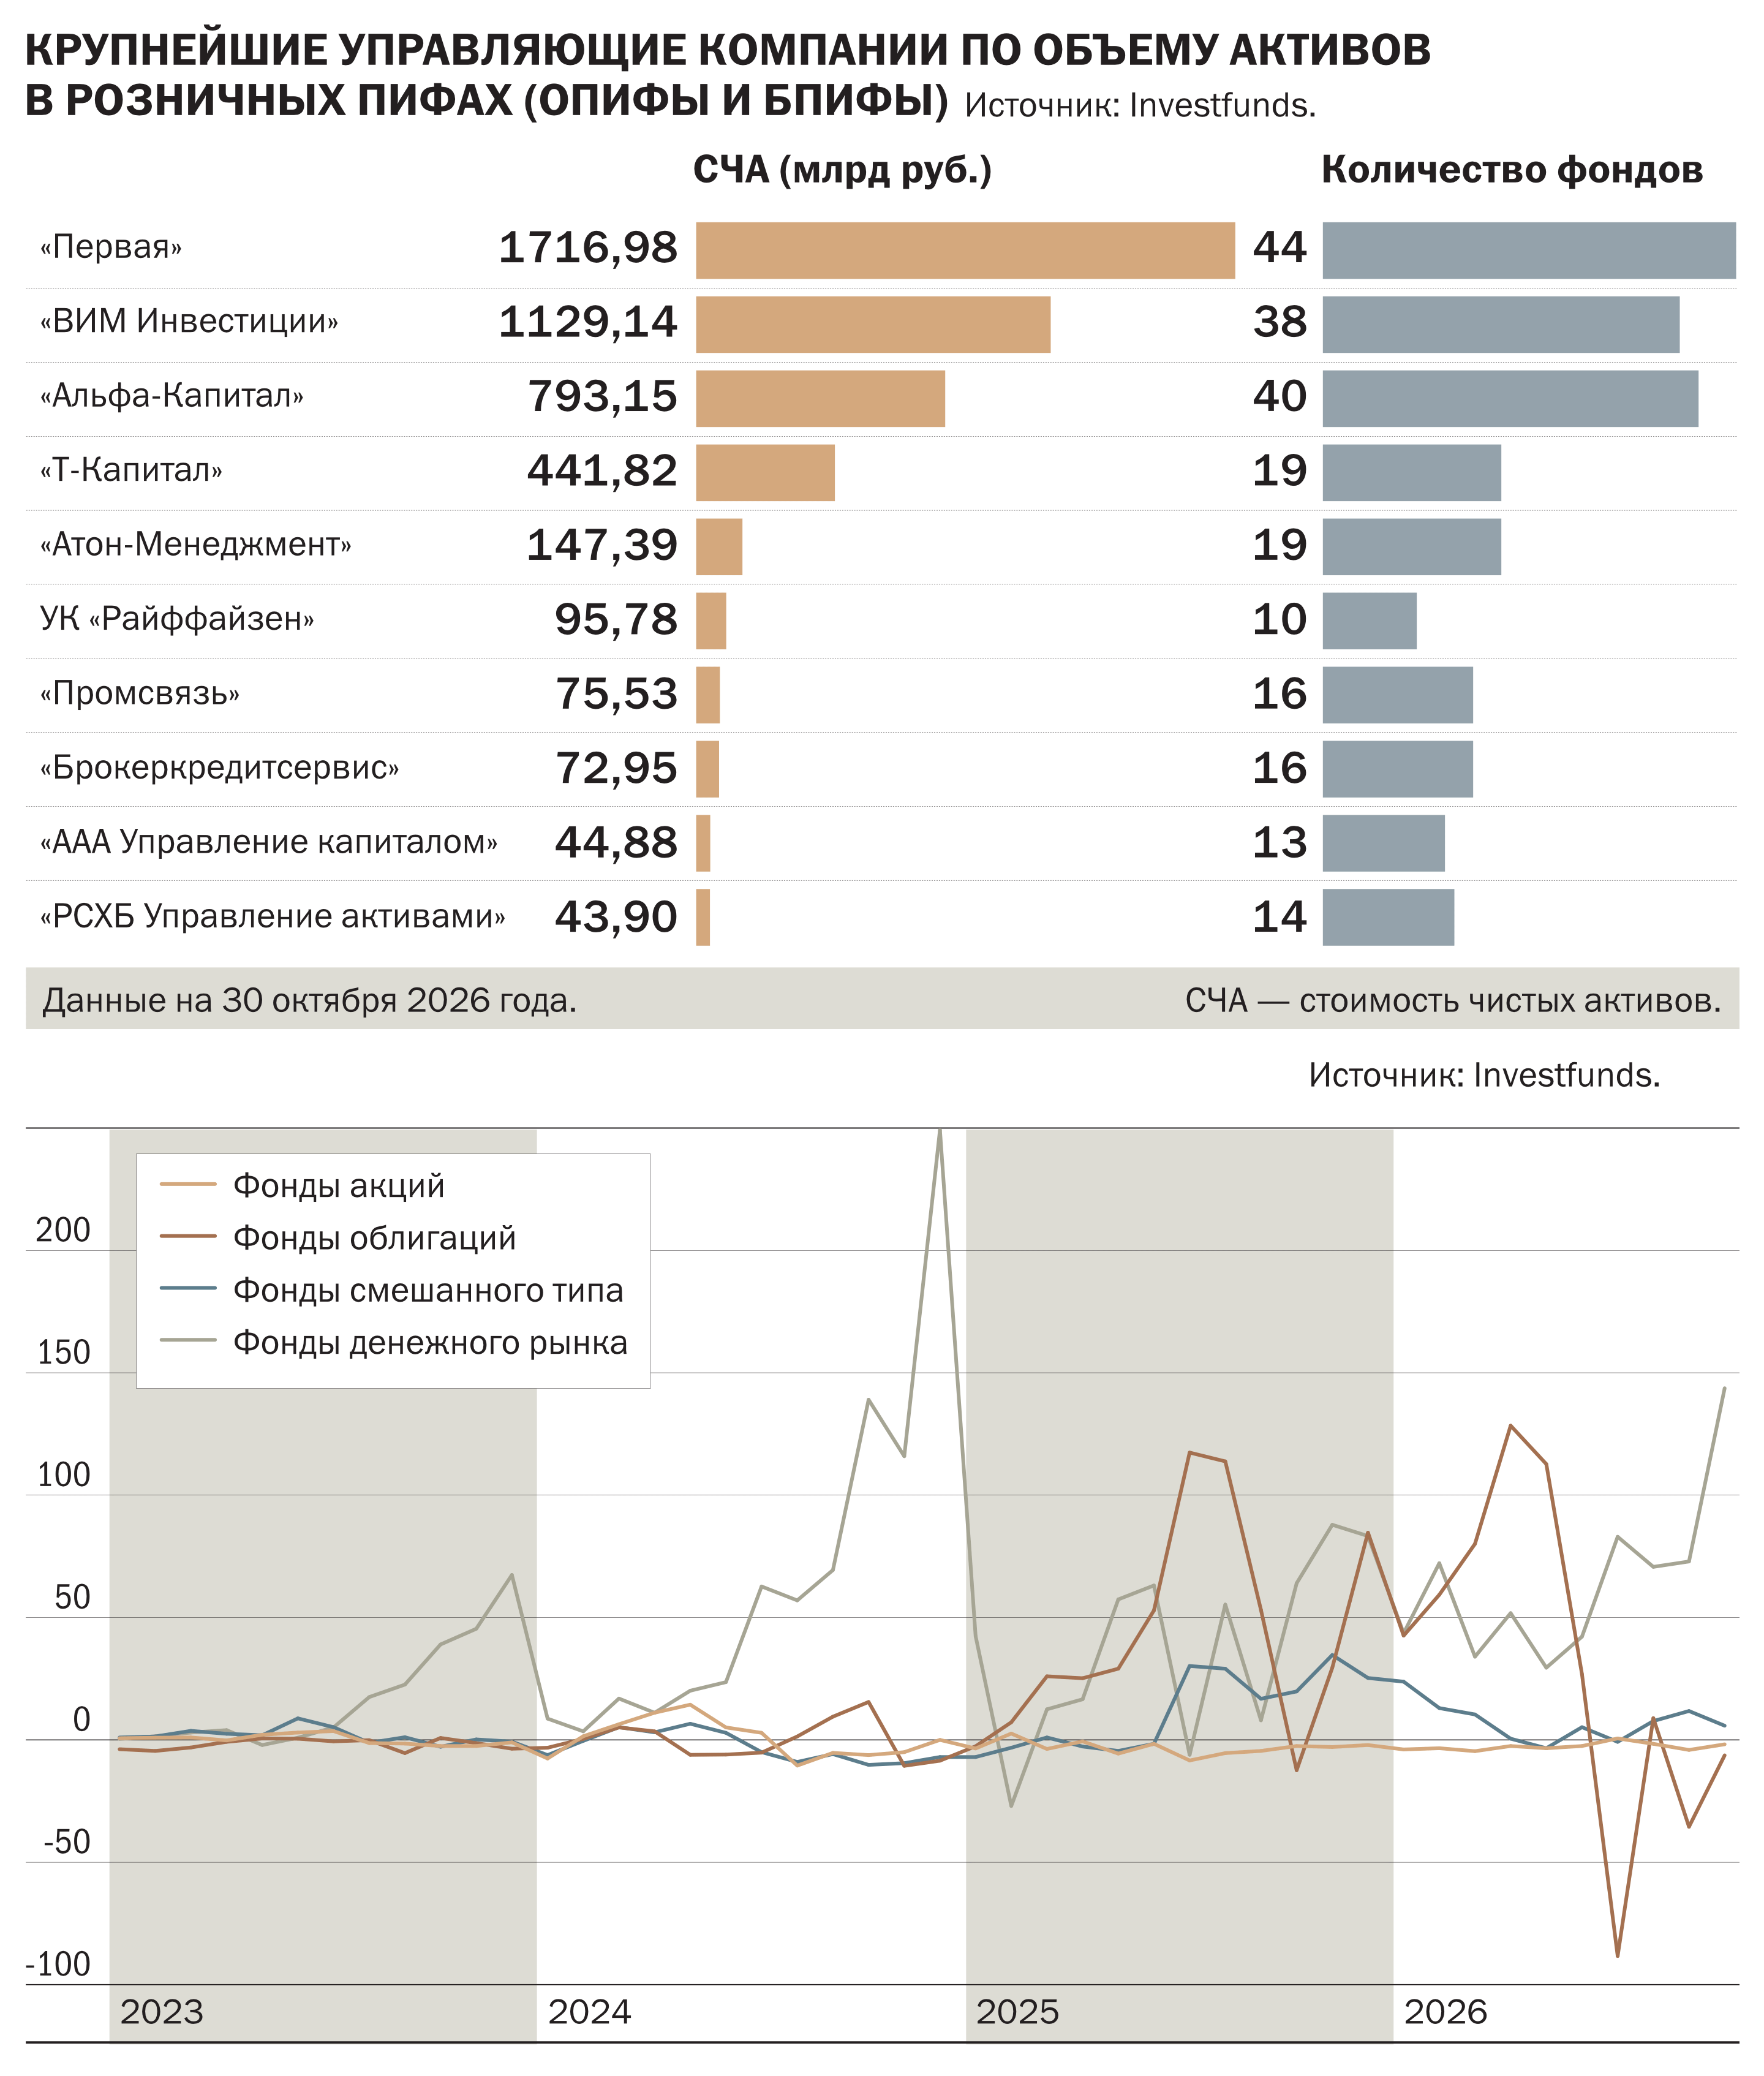
Во втором полугодии 2026 года российские инвесторы окончательно переключились с облигационных фондов на более консервативные инструменты коллективных инвестиций (фонды денежного рынка). По оценке «Денег», основанной на данных Investfunds, в октябре приток средств в такие ПИФы составил 144 млрд руб., что почти вдвое больше привлечений месяцем ранее и второй по величине результат за все время наблюдений. Больший объем средств удавалось привлечь в такие фонды лишь один раз — в декабре 2024 года. Тогда на фоне подъема ключевой ставки до рекордных 21% инвестиции составили почти 250 млрд руб.
Всего за последние полные четыре месяца клиенты ПИФов денежного рынка вложили 370 млрд руб., на треть улучшив результат всего первого полугодия, и это втрое больше, чем за аналогичный период 2025 года. Рост спроса на такие стратегии произошел при одновременном падении интереса к ПИФам облигаций. По данным Investfunds, за первые два квартала инвесторы направили в такие фонды почти 450 млрд руб., а уже в последующие четыре месяца вывели около 120 млрд руб. Схожая рокировка наблюдалась осенью прошлого года, на фоне замедления шага в снижении ключевой ставки Банком России с 2 процентных пунктов (п. п.) до 1 п. п. В сентябре—ноябре 2025 года в фонды облигаций было инвестировано лишь 70 млрд руб. против 284 млрд в летние месяцы. Тем временем вложения в инструменты денежного рынка выросли со 112 млрд до 160 млрд руб.
Ставка и налог
Нынешняя корректировка инвестиционных предпочтений также произошла на фоне ужесточения денежно-кредитной политики (ДКП) Банка России. В июне регулятор сократил шаг снижения ключевой ставки с 0,5 п. п. до 0,25 п. п. (она тогда достигла 14,25%). Свое решение регулятор сопроводил сигналом о замедлении темпов смягчения. Рынок, закладывавший в котировки облигаций цель в 12% к концу года, пересмотрел ожидания до 13%. Долговой рынок накрыла сильнейшая за два года волна продаж. За месяц индекс гособлигаций чистых цен RGBI (без учета купонных выплат) упал почти на 5%, спровоцировав бегство частных инвесторов из облигационных ПИФов, часть средств была реинвестирована в продукты денежного рынка.
В июле долговой рынок отыграл часть потерь на надеждах, что ЦБ, в том числе на летнем падении цен на нефть, продолжит понижать ставку хотя бы мелкими шажками. Однако регулятор лишь еще один раз снизил ее на 0,25 п. п., до 14%, а в сентябре взял паузу, продолжив держать ее в октябре. В таких условиях участники рынка скорректировали свои ожидания по ключевой ставке на конец года с 13% до 14%, что привело к еще одной волне снижения на вторичном рынке облигаций. «Большое первичное предложение ОФЗ и навес потенциального предложения корпоративных облигаций, которые приводят к снижению цен на вторичном рынке, также стали причинами оживления притоков в фонды денежного рынка»,— считает руководитель по развитию бизнеса УК ПСБ Тимур Рамазанов.
В то же время фонды денежного рынка продолжали генерировать стабильный доход, близкий к величине ключевой ставки. Средняя ставка денежного рынка RUSFAR (один из ключевых бенчмарков для фондов денежного рынка) с начала 2026 года составил 14,39%, что сопоставимо со средним значением ключевой ставки ЦБ. По оценке директора по развитию денежного рынка Московской биржи Дмитрия Даниленко, за 12 месяцев накопленная доходность денежного рынка составила 15,8%. Столько инвесторы могли бы заработать, если бы непрерывно инвестировали в денежный рынок в течение года. «Суммарный доход инвесторов от фондов денежного рынка на Московской бирже только с начала года превысил 237 млрд руб.»,— отмечает господин Даниленко.
Поддержали интерес к таким инвестициям и объявленные в октябре Минфином корректировки налогов на пассивные доходы физических лиц. С 1 января 2027 года банки будут ежемесячно исчислять и удерживать налог с процентных доходов по ставке 13%, а полный налог будет уже рассчитываться в конце года налоговой службой после аккумулирования данных от всех банков. «Для вкладчиков это означает потерю 1–2 п. п. только за счет изменения сроков уплаты раз в месяц, а не в конце года»,— отмечает старший аналитик компании «Эйлер» Елена Бакланова. Кроме того, теперь доход с депозитов будет увеличивать и общую налоговую базу вкладчиков, как итог — налог с учетом зарплаты и прочих доходов неизбежно вырастет. «В этой ситуации у пайщиков фондов денежного рынка возникает арбитраж. Пока они не продают паи, никаких налоговых обязательств не возникает»,— поясняет Елена Бакланова.
Частный инвестор
В таких условиях активно растет не только объем инвестиций, но и число пайщиков как среди частных, так и институциональных инвесторов. По данным Московской биржи, с начала года количество уникальных инвесторов — физических лиц только в биржевых ПИФах денежного рынка выросло более чем на 30%, до 3,1 млн человек. Количество компаний реального сектора увеличилось на 21%, до 1,3 тыс., число профучастников рынка и финансовых институтов выросло на 32%, до нескольких сотен. Но именно частные инвесторы выступают главным локомотивом роста активов фондов денежного рынка. «Физические лица владеют наибольшей долей активов фондов денежного рынка на Московской бирже: около 90% от их стоимости активов (СЧА)»,— констатирует господин Даниленко.
Частных инвесторов привлекает не только стабильный доход ПИФов денежного рынка, но и высокая ликвидность данных инвестиционных решений, поскольку купить и продать паи фондов, обращающихся на бирже, можно в любой торговый день. «Для многих россиян этот инструмент стал не только долгосрочной инвестицией, но и "парковочным" инструментом на короткий срок на время ожидания и реализации других инвестиционных идей»,— наблюдает Дмитрий Даниленко. При продаже пая даже на следующий день в его цене будет заложен заработанный процентный доход, отмечает он, тогда как у банковских депозитов срок строго зафиксирован и при досрочном расторжении договора проценты по вкладу часто пересчитываются под 0,01%.
Однако до сих пор основными покупателями выступают в основном состоятельные россияне. Согласно данным Мосбиржи, на начало лета средний размер вложений частного инвестора в фонды денежного рынка составлял около 650 тыс. руб. С учетом роста числа уникальных пайщиков до 3,1 млн человек, а объема активов в паях БПИФов, им принадлежащих, до 1,89 трлн руб., средний объем инвестиций в настоящее время достигает 610 тыс. руб. «Основную массу пайщиков составляют розничные инвесторы с небольшими суммами, но активы крупных клиентов заметно повышают средний показатель»,— отмечает директор по стратегии УК «Альфа-Капитал» Елена Чикулаева.
Инвестиции надолго
Хотя фонды денежного рынка обычно рассматриваются как инструмент временного размещения средств, их высокая популярность продлится долго. Причина в том, что до стабилизации ситуации с инфляцией и возвращения Банка России к смягчению ДКП облигации останутся под давлением, поэтому спрос на ПИФы, на них ориентированные, будет пониженным как минимум до конца года. Устойчивому росту акций мешает неопределенность в геополитике. Так и сейчас, с победой на промежуточных выборах в Конгресс США демократов снижается вероятность того, что Дональд Трамп сможет смягчать санкционное давление на Россию. Поэтому волатильность на рынке акций сохранится, и спроса на ПИФы, на них ориентированные, ждать не стоит.
Однако даже в случае, если возобновится цикл снижения ключевой ставки или начнется активный рост акций, массового перетока средств из инструментов коллективного инвестирования в денежный рынок управляющие не ждут. Уверенность в будущем значительном снижении ключевой ставки и несколько месяцев серьезного устойчивого роста акций и долгосрочных долговых инструментов, как считает Тимур Рамазанов, скорее приведут к тому, что какая-то часть регулярных новых сбережений будет доставаться и акциям, и долгосрочным облигациям. По мнению замруководителя УК «Первая» Вадима Яроша, не более 10–20% от активов таких фондов может быть реинвестировано в фонды облигаций и акций. «Слишком разный формат клиентов: все-таки значимая часть клиентов денежного рынка — это крайне консервативные клиенты»,— отмечает господин Ярош.
Продуктовое многообразие
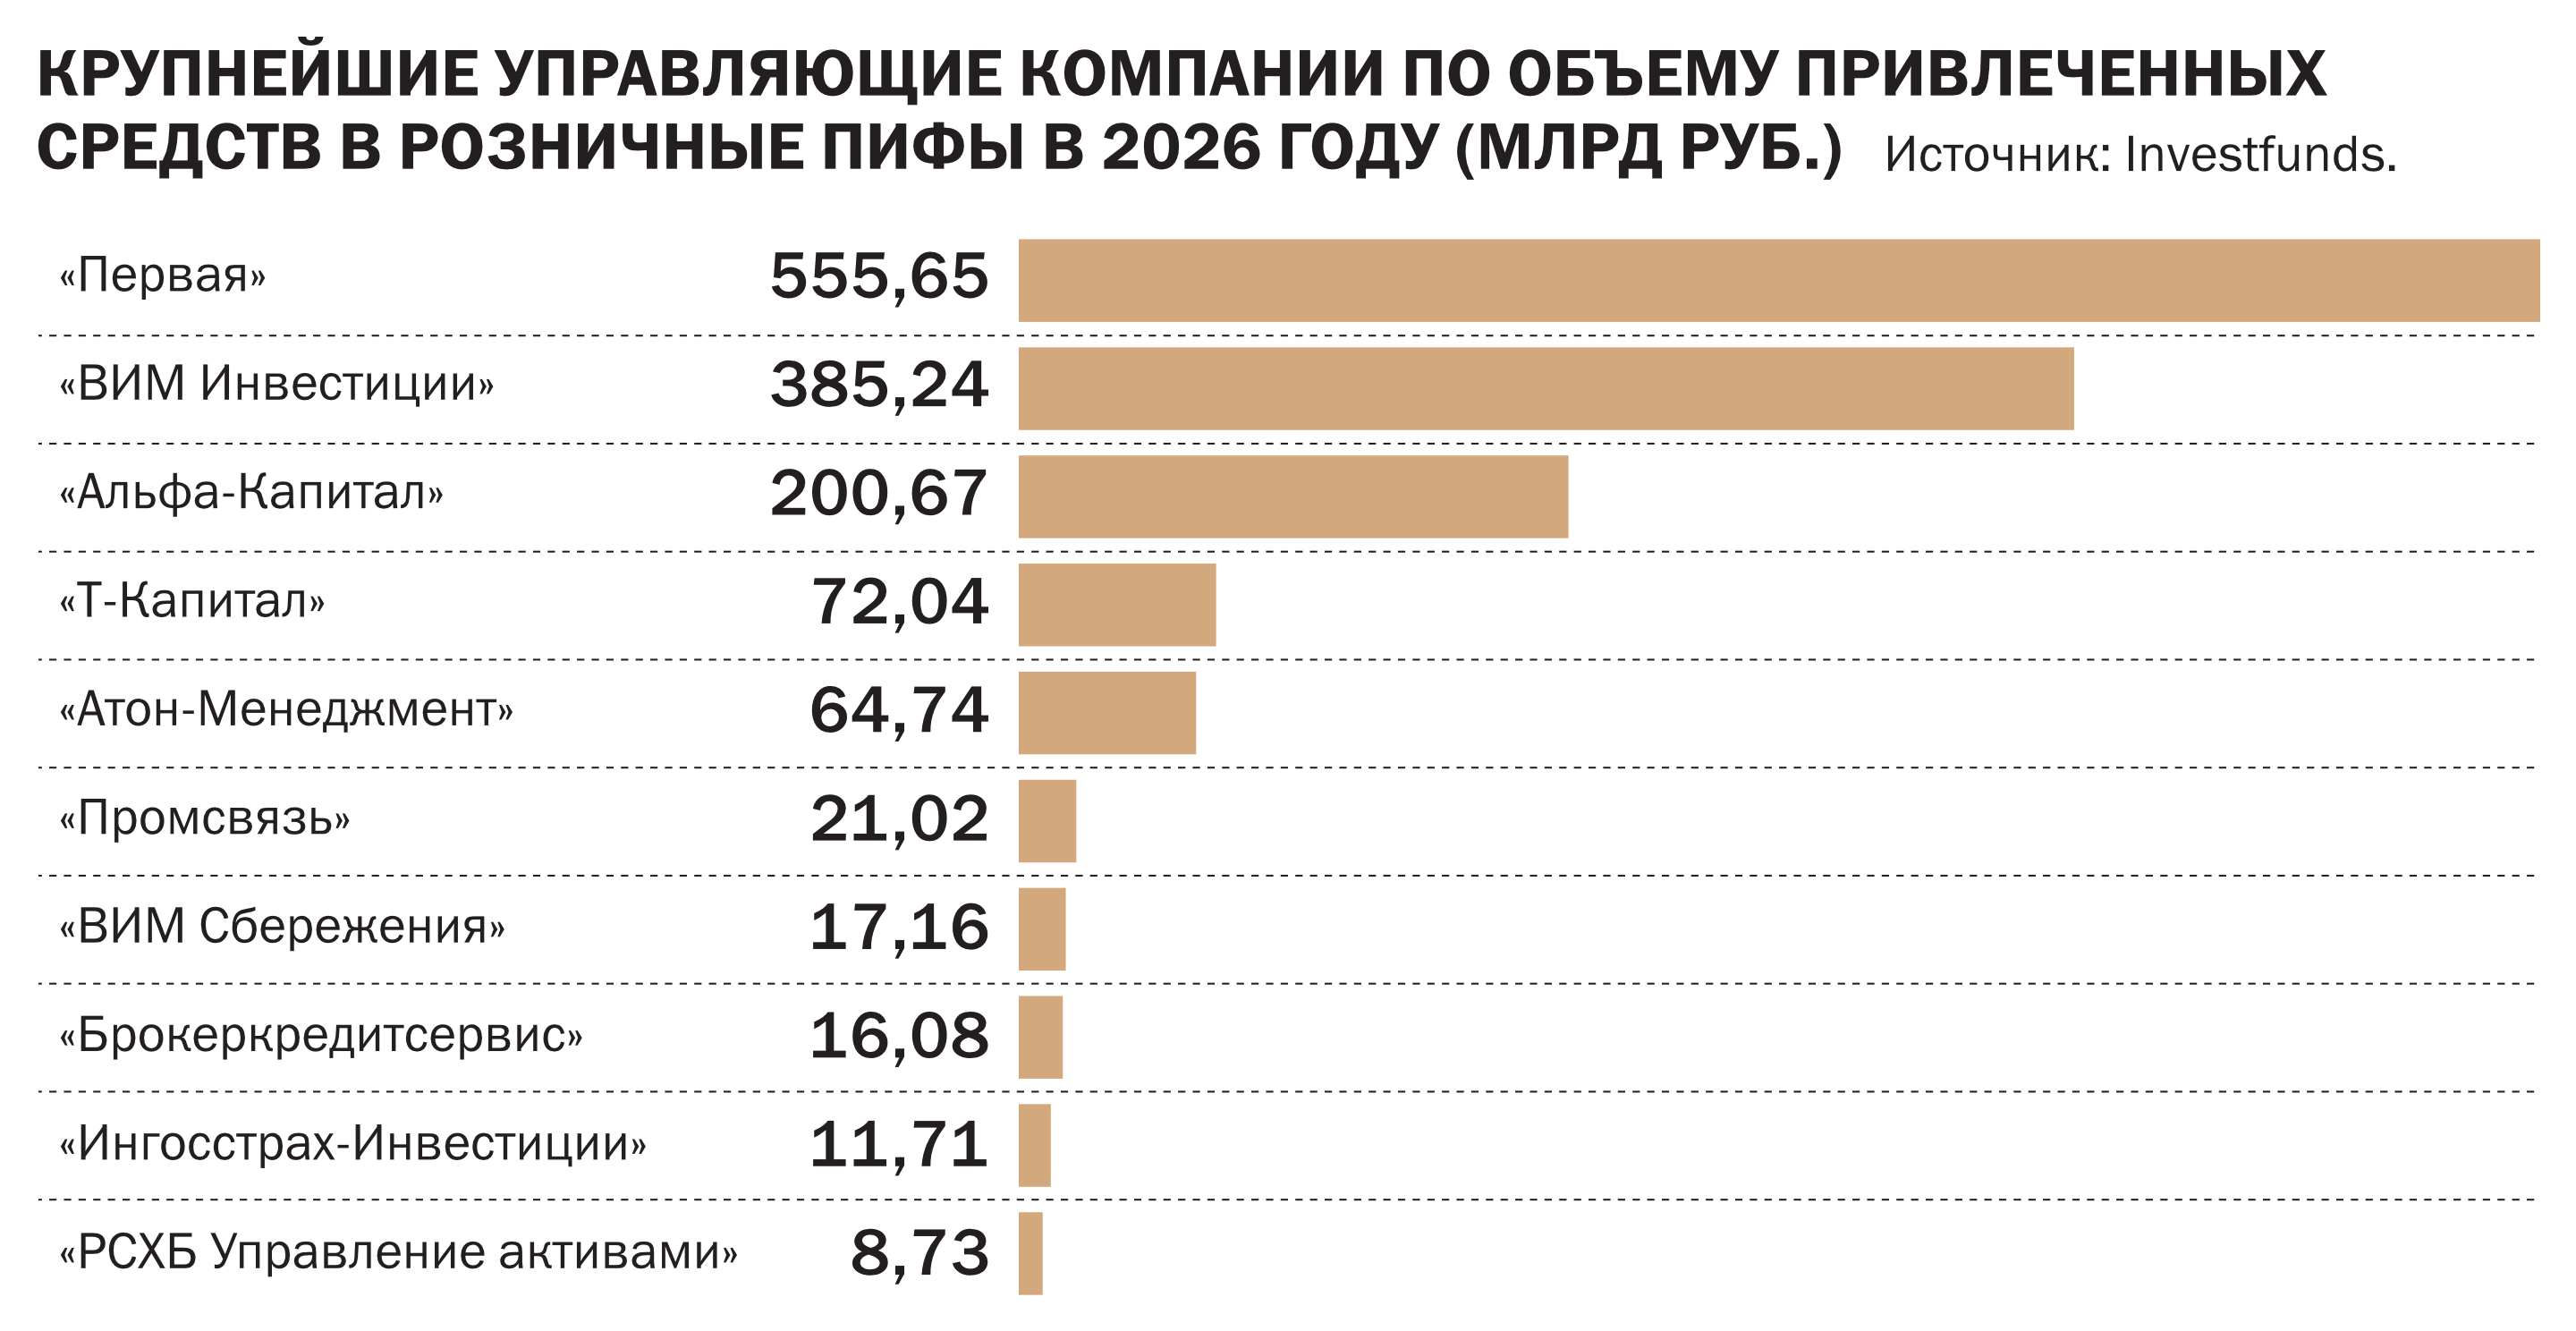
В таких условиях УК вполне закономерно активно развивают линейку фондов. По оценке Елены Баклановой, с начала 2026 года управляющие компании создали пять рублевых ПИФов денежного рынка, столько же, сколько за весь 2025 год в целом. В итоге общее количество таких стратегий выросло до 26. Суммарный объем активов в них, по оценке «Денег», превысил 2,9 трлн руб. или 60% всего рынка розничных ПИФов (ОПИФы и БПИФы). В первую декаду ноября, согласно данным Investfunds, активы перевалили за 3 трлн руб.
На фоне растущей популярности фондов денежного рынка управляющие активно используют операции репо. Этот шаг, как отмечает госпожа Бакланова, с одной стороны, обеспечивает стабильный доход, особенно в периоды нестабильности, с другой стороны, используется как маркетинговый ход для привлечения клиентов. «Большинство таких ПИФов — это фонды смешанного типа с преобладанием облигаций (27 фондов с СЧА 930 млрд. руб.), но есть и фонды с высокой долей акций (12 фондов с долей акций в активах более 50%)»,— отмечает госпожа Бакланова.
"Деньги". Приложение №33
от 19.11.2026, стр. 42