«Цифровой рубль способен увеличить скорость платежей в три раза»
О новых возможностях для компаний и участников банковского рынка, а также перспективах дальнейшего развития цифрового рубля «Деньгам» рассказала исполнительный вице-президент -— начальник департамента цифровых корпоративных сервисов Газпромбанка Светлана Яковлева.
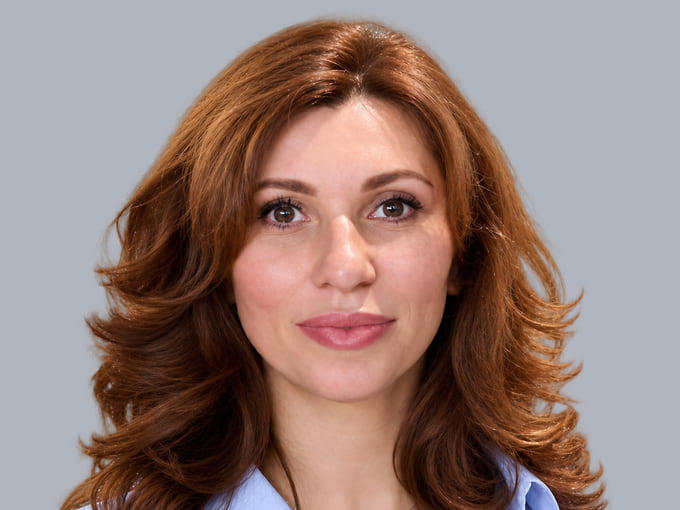
Исполнительный вице-президент -— начальник департамента цифровых корпоративных сервисов Газпромбанка Светлана Яковлева
Предоставлено пресс-службой Газпромбанка
— С 1 сентября 2026 года системно значимые банки подключились к платформе цифрового рубля, а крупные торговые сети начали принимать платежи в третьей форме национальной валюты. Как банки готовились к изменениям и внедрению новой инфраструктуры?
— Подготовка к внедрению цифрового рубля потребовала от банков большой работы — прежде всего по обеспечению технологического подключения к платформе Банка России. Необходимо было встроить операции с цифровыми рублями в клиентские и внутренние процессы, настроить защищенный обмен данными, бухучет, контроль рисков и клиентскую поддержку. Поскольку это абсолютно новая платформа, банкам многое приходилось делать с нуля — и это потребовало значительных инвестиций.
Для Газпромбанка принципиально важно, чтобы цифровой рубль не воспринимался бизнесом как изолированный платежный контур. Мы встраиваем его в комплексное банковское обслуживание. При этом важно понимать, что технологически это самостоятельный продукт. Ранее по предписанию Банка России были разработаны унифицированные макеты: у всех участников рынка в системах онлайн-банкинга реализован единый клиентский путь. Банкам для его интеграции пришлось дорабатывать мобильные приложения, а клиентам, в свою очередь, потребуется время, чтобы привыкнуть к новому формату.
— Корпоративные клиенты Газпромбанка уже проводят платежи в цифровых рублях. Чем они сейчас отличаются от привычных безналичных расчетов?
— Клиенты Газпромбанка проводят операции с цифровыми рублями через привычный канал — систему «ГПБ Бизнес-Онлайн». Платежный путь знаком — формирование распоряжения, видимость операции и получение отчетности в том же банковском контуре. Можно сказать, что открытие счета в цифровых рублях — уже обычная операция, и клиенты начали тестировать более массовые сценарии, такие как прием платежей, переводы и запрос выписок. Сейчас все смотрят, как работает цифровой рубль, как ведет себя в расчетах.
В отдельных сценариях цифровой рубль способен обеспечить проведение платежа до трех раз быстрее традиционного безналичного перевода. По обратной связи от клиентов мы видим, что ключевой критерий востребованности — не технологическая новизна, а отсутствие дополнительной сложности. Бизнес ожидает, что цифровой рубль будет работать через привычный интернет-банк, интегрироваться с учетом и отчетностью, не потребует отдельного платежного процесса на кассе и даст понятную практическую пользу.
Газпромбанк традиционно работает с крупнейшими корпоративными клиентами практически из всех отраслей, которые заинтересованы в развитии цифровых инструментов для работы с большими объемами платежей, выписками, справками и подписками. Поэтому нашей задачей, по поручению регулятора, была прежде всего «обкатка» крупных транзакций в новой форме валюты. Самый крупный такой платеж, который мы успешно провели, составил 6 млн руб.
— Вместе с цифровым рублем планируется внедрять концепцию смарт-контрактов. Как на текущий момент развивается это направление?
— Цифровой рубль и коммерческие смарт-контракты важны не только как новый способ платежа. Вместе они формируют основу платформенной экономики — государство создает надежную и стандартизированную инфраструктуру, а банки, бизнес и технологические компании развивают на ее базе прикладные сервисы. Платеж будет связан не только с операцией по перечислению денежных средств, но и с подтвержденным целевым событием — поставкой определенного товара, приемкой работ или выполнением иных ранее обозначенных условий договора.
Для экономики это переход от автоматизации отдельного платежа к цифровизации полного цикла сделки. Мы видим в смарт-контрактах огромный потенциал для развития, потому что здесь есть возможность как сокращения трудозатрат со стороны клиента, так и обеспечения точности и прозрачности расчетов. Однако массовое использование смарт-контрактов -— это перспектива, наверное, следующего года. На данный момент и банкам, и клиентам нужно присмотреться и в определенном смысле «привыкнуть» к цифровому рублю, чтобы дальше осваивать все его возможности.
— Внедрение инфраструктуры новой безналичной валюты — это не только новые возможности для клиентов, но и определенные вложения. Как банки могут их оптимизировать?
— Внедрение цифрового рубля, как любая новая технология, требует от банков довольно больших затрат на технологическую инфраструктуру, безопасность, учет и оптимизацию клиентских сервисов. Для небольших банков самостоятельное создание такого контура может быть экономически нецелесообразным.
Газпромбанк участвовал в пилотном проекте Банка России, внедрил необходимую инфраструктуру и настроил функционал, который позволяет клиентам банков-партнеров принимать платежи с использованием универсального платежного кода Газпромбанка, включая оплату цифровыми рублями. При этом клиент продолжает обслуживаться в своем банке, а небольшой кредитной организации не требуется самостоятельно создавать и поддерживать сложную инфраструктуру приема таких платежей.
— Как дальше банки будут развивать платежи в цифровых рублях, какие перспективы в целом открывает внедрение третьей формы национальной валюты?
— Развитие цифрового рубля будет поэтапным — от создания инфраструктуры и удобного клиентского пути — к массовым прикладным сценариям. По оценке Банка России, в 2033 году цифровой рубль может занять до 5% объема платежей. Дальнейшая динамика будет зависеть от удобства сервисов и доверия пользователей.
Главными драйверами станут прием оплаты через универсальный платежный код, В2В- и В2G-расчеты, а также смарт-контракты и «окрашивание» цифрового рубля, с помощью которого можно будет четко обозначить цели, на которые будет потрачен каждый конкретный рубль. Задача Газпромбанка — развивать цифровой рубль как элемент комплексного банковского обслуживания, не только обеспечивая удобный доступ к новой форме денег, но и создавая функциональные решения для приема выручки, ускорения расчетов и повышения прозрачности денежных потоков.
"Деньги". Приложение №33
от 19.11.2026, стр. 39