«О влиянии высоких цен на нефть и газ на российскую экономику говорить пока рано»
Министр энергетики РФ Сергей Цивилев о стратегии развития отрасли
Победа демократов на промежуточных выборах в американский Конгресс уронила нефтяные цены ниже $100 за баррель. Влияние высоких цен энергоносителей на российскую экономику и принятый в октябре новый план по энергетической стратегии России «Деньги» попросили прокомментировать министра энергетики Российской Федерации Сергея Цивилева.
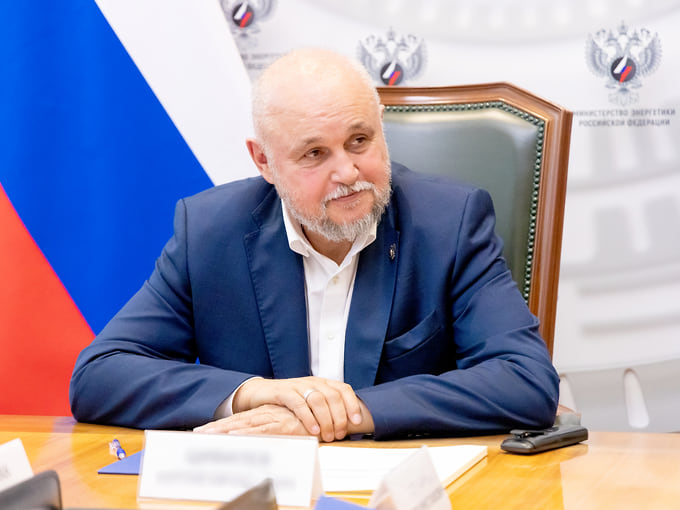
Министр энергетики Российской Федерации Сергей Цивилев
Евгений Жевлаков / Министерство энергетики РФ
— На ваш взгляд, насколько высокие цены на нефть и газ на международном рынке в этом году отразятся на российской экономике?
— О влиянии высоких цен на нефть и газ на российскую экономику говорить пока рано. Но вы должны понимать, что у высоких цен есть и негативная сторона. Высокая волатильность цен на нефть и газ негативно влияет на инвестиционную устойчивость отрасли и мировой спрос на энергоресурсы. Резкое снижение цен сокращает доходы компаний и инвестиции в добычу, создавая риски будущего дефицита предложения. Чрезмерный рост цен, напротив, усиливает инфляцию, замедляет мировую экономику и ограничивает спрос. В результате формируется цикл ценовых колебаний, затрудняющий долгосрочное планирование и развитие нефтегазовой отрасли.
Особенно наглядно эти риски продемонстрировал текущий ближневосточный кризис. На пике кризиса сокращение добычи в странах Персидского залива достигало 14 мбс, а ограничения экспорта СПГ из Катара и ОАЭ затронули около 20% мирового рынка, что привело к резкому росту цен на энергоресурсы. В ноябре средняя цена Brent составляет $98 за баррель, что в полтора раза выше, чем годом ранее, а цены на газ в Европе и Азии выросли почти втрое, превысив $1 тыс. за 1 тыс. куб. м. Последствия кризиса затронули практически все отрасли мировой экономики.
При этом сегодня формируются риски уже обратного ценового шока. После нормализации ситуации на Ближнем Востоке возвращение значительных объемов нефти и СПГ на рынок на фоне ослабленного высокими ценами спроса и продолжающегося ввода новых мощностей может вновь привести к временному профициту предложения и снижению котировок.
В этих условиях возрастает значение ОПЕК+ как ключевого механизма стабилизации нефтяного рынка. За десять лет сотрудничество неоднократно доказало свою эффективность: в период пандемии страны соглашения сократили добычу почти на 10 мбс, а по мере восстановления спроса последовательно возвращали объемы на рынок. Постоянный мониторинг и координация действий позволяют гибко реагировать на изменения конъюнктуры, сглаживать ценовые колебания и обеспечивать предсказуемые условия для долгосрочных инвестиций.
На газовом рынке важную роль может играть Форум стран—экспортеров газа (ФСЭГ) как площадка для развития долгосрочного сотрудничества между производителями. Очередной форум прошел в этом октябре в Москве с участием президента России Владимира Владимировича Путина. В рамках ФСЭГ перспективными направлениями являются укрепление долгосрочных контрактных отношений, развитие альтернативных маршрутов поставок, совместное решение инфраструктурных и технологических задач, а также выработка подходов к защите инвестиций и снижению торговых барьеров.
На уровне государств и компаний необходимы дополнительные инструменты управления ценовыми рисками. К ним относятся развитие механизмов хеджирования, формирование стратегических запасов нефти и газа, повышение гибкости производственных мощностей и совершенствование рыночных ценовых индикаторов. Особое значение имеет предсказуемое налоговое регулирование, адресные инвестиционные стимулы и поддержка новых проектов, которые смогут в будущем обеспечить энергетическую безопасность и стабильность поставок.
Таким образом, ключевая задача заключается не в устранении естественных рыночных колебаний, а в снижении их амплитуды и последствий для производителей и потребителей, обеспечении достаточных инвестиций и надежности энергоснабжения на долгосрочную перспективу.
— В октябре был принят план по реализации Энергостратегии России до 2050 года. Какие ключевые мероприятия «дорожной карты» будут приоритетными сейчас? Что потребуется для их выполнения? Чем будет обеспечен рост производства энергоресурсов и что это даст?
— Утвержденный в октябре 2026 года план реализации Энергетической стратегии России до 2050 года предусматривает 84 мероприятия на 2027–2029 годы, направленные на обеспечение энергетической безопасности, развитие ресурсной базы, модернизацию инфраструктуры и укрепление технологического суверенитета ТЭК. Важно отметить, что это только первый этап, по завершении которого будет сформирован план мероприятий на следующий период.
Ключевыми приоритетами ближайших трех лет станут: в нефтяной отрасли — совершенствование механизмов государственной поддержки добычи, вовлечение трудноизвлекаемых запасов, повышение нефтеотдачи и стимулирование геологоразведки, в газовой отрасли — развитие газотранспортной инфраструктуры, расширение производства СПГ, строительство отечественных газовозов и повышение уровня газификации регионов, в электроэнергетике — привлечение инвестиций в строительство и модернизацию генерирующих мощностей и электросетевого комплекса, в нефтепереработке — повышение глубины нефтепереработки, развитие нефтегазохимии
В угольной промышленности — меры для роста внутреннего потребления угля и снижение логистических издержек (в том числе в новых сферах, включая углехимию и энергоснабжение ЦОД), а также развития глубокой переработки угля и повышения качества продукции за счет обогащения и расширение применения отечественного горно-шахтного оборудования.
Реализация указанных мероприятий потребует совершенствования налогового и тарифного регулирования, доработку существующих механизмов и формирования новых долгосрочных механизмов финансирования капиталоемких проектов, ускоренного импортозамещения критически важного оборудования и технологий, а также развития транспортной и энергетической инфраструктуры. Для угольной отрасли отдельным направлением станет стимулирование внедрения энергоэффективных технологий добычи и обогащения.
Рост производства энергоресурсов будет обеспечиваться освоением новых месторождений и строительством новых объектов генерации, вовлечением трудноизвлекаемых запасов, повышением эффективности действующих производств, в том числе и модернизацией действующих электростанций, развитием мощностей по сжижению и переработке газа, развитием действующей линейно инфраструктуры, а также расширением внутренних и экспортных рынков сбыта.
Ожидаемый результат — рост добычи нефти, выработки электрической энергии, увеличение производства СПГ до 90–105 млн тонн к 2030 году, а также повышение глубины нефтепереработки до 90% и уровня газификации населения до 83%. Для угольной промышленности — рост доли открытого способа добычи угля в общем объеме добычи до 78–80% в 2030 году, увеличение доли обогащаемого угля (кроме бурого) до 59–60% в 2030 году, рост доли Восточной Сибири и Дальнего Востока в добыче угля до 39–40% в 2030 году, повышение доли РФ в международной торговле углем до 15–16%.
В долгосрочной перспективе реализация стратегии призвана обеспечить устойчивое энергоснабжение экономики, расширение экспортного потенциала, увеличение выпуска продукции с высокой добавленной стоимостью и развитие отечественного энергетического машиностроения.
Таким образом, основной акцент «дорожной карты» сделан на формировании инвестиционных, инфраструктурных и технологических условий для устойчивого развития ТЭК при сохранении его роли одного из ключевых источников экономического роста России.
Развитие в России в целом и технологий, и ИИ в частности, в ближайшие годы предполагает рост энергопотребления. Какой рост энергопроизводства в этой связи планируется к 2030 и 2050 годам? За счет чего такой рост будет обеспечен?
Энергетическая стратегия России до 2050 года определяет долгосрочные ориентиры развития ТЭК с учетом растущих потребностей экономики, промышленности и населения. Согласно целевому сценарию Энергостратегии, производство электроэнергии к 2030 году должно увеличиться до 1333 млрд кВт•ч (на 16% к 2023 году), а к 2050 году — до 1639 млрд кВт•ч (на 42%).
Рост производства электроэнергии будет обеспечиваться строительством новых и модернизацией действующих тепловых электростанций, развитием атомной и гидроэнергетики, а также возобновляемых источников энергии.
Вместе с тем необходимо учитывать, что потребности экономики в электроэнергии динамично меняются. Развитие искусственного интеллекта, центров обработки данных, электротранспорта и новых промышленных производств формирует дополнительный спрос, в то время как изменение сроков реализации крупных инвестиционных проектов и экономической конъюнктуры требует регулярного уточнения прогнозов. Именно поэтому конкретная структура генерирующих мощностей будет определяться и корректироваться с учетом изменяющихся потребностей экономики, региональных особенностей энергосистем, стоимости и доступности топлива, наличия необходимых технологий и оборудования, а также сроков реализации проектов. Такой подход позволит формировать экономически эффективную и диверсифицированную структуру генерации, обеспечивающую надежное энергоснабжение и энергетическую безопасность страны.
Так, еще в Схеме и программе развития электроэнергетических систем России (СиПР) на 2026–2031 годы потребление электроэнергии в ЕЭС России к 2030 году прогнозировалось на уровне 1315 млрд кВт•ч, тогда как в проекте СиПР на 2027–2032 годы оценка снижена до 1256 млрд кВт•ч, или на 59 млрд кВт•ч (4,5%), что может позволить перенести сроки реализации некоторых проектов на один-два года позднее. При этом даже с учетом корректировки ожидается устойчивый рост электропотребления — в среднем на 1,9% ежегодно в прогнозном периоде.
Именно поэтому Энергостратегия прежде всего задает долгосрочный вектор развития отрасли, а конкретные решения по строительству генерирующих мощностей и электросетевой инфраструктуры формируются на основе документов перспективного развития электроэнергетики: На среднесрочную перспективу — СиПР, которая актуализируется ежегодно на шестилетний период и позволяет оперативно учитывать изменения спроса и сроки реализации проектов. На долгосрочную перспективу — Генеральной схемы размещения объектов электроэнергетики, актуализация которой предусмотрена каждые три года, что позволяет корректировать структуру и размещение будущих генерирующих мощностей с учетом новых потребностей экономики и изменяющихся экономических и технологических условий.
Таким образом, предусмотренная планом реализации Энергостратегии подготовка к 2029 году предложений по ее актуализации является частью действующей системы стратегического планирования. Сочетание долгосрочных ориентиров Энергостратегии с регулярным пересмотром СиПР и Генеральной схемы позволяет своевременно реагировать на изменения спроса, выбирать наиболее эффективные технологические решения и обеспечивать надежное энергоснабжение экономики, не допуская как дефицита мощностей, так и строительства избыточной инфраструктуры.
"Деньги". Приложение №33
от 19.11.2026, стр. 12