


Длинный нефтедоллар
Сколько Россия выиграла от скачков мировых цен на энергоносители
В начале осени президент Владимир Путин назвал заложенную в проекте госбюджета на следующий год цену на нефть в $50 за баррель «сверхконсервативной, но надежной». По его мнению, такой прогноз обеспечивает устойчивость бюджетных параметров. После победы демократов на ноябрьских выборах в Конгресс США цены нефти впервые с начала осени опустились ниже $100 за баррель. 2026 год еще не завершен, но экономисты уже пытаются оценить влияние сверхвысоких цен энергоносителей на баланс российского госбюджета в этом году.
Александр Манзюк / Коммерсантъ
Купить фото
Дмитрий Кувалин, заместитель директора ИНП РАН
ИНП РАН
Петр Лавриненко, старший научный сотрудник ИНП РАН
из личного архива
Дефицит федерального бюджета ожидается примерно на уровне 2%, причем этот расчет базируется именно на консервативной оценке стоимости нефти. При этом в планах — пополнение Фонда национального благосостояния.
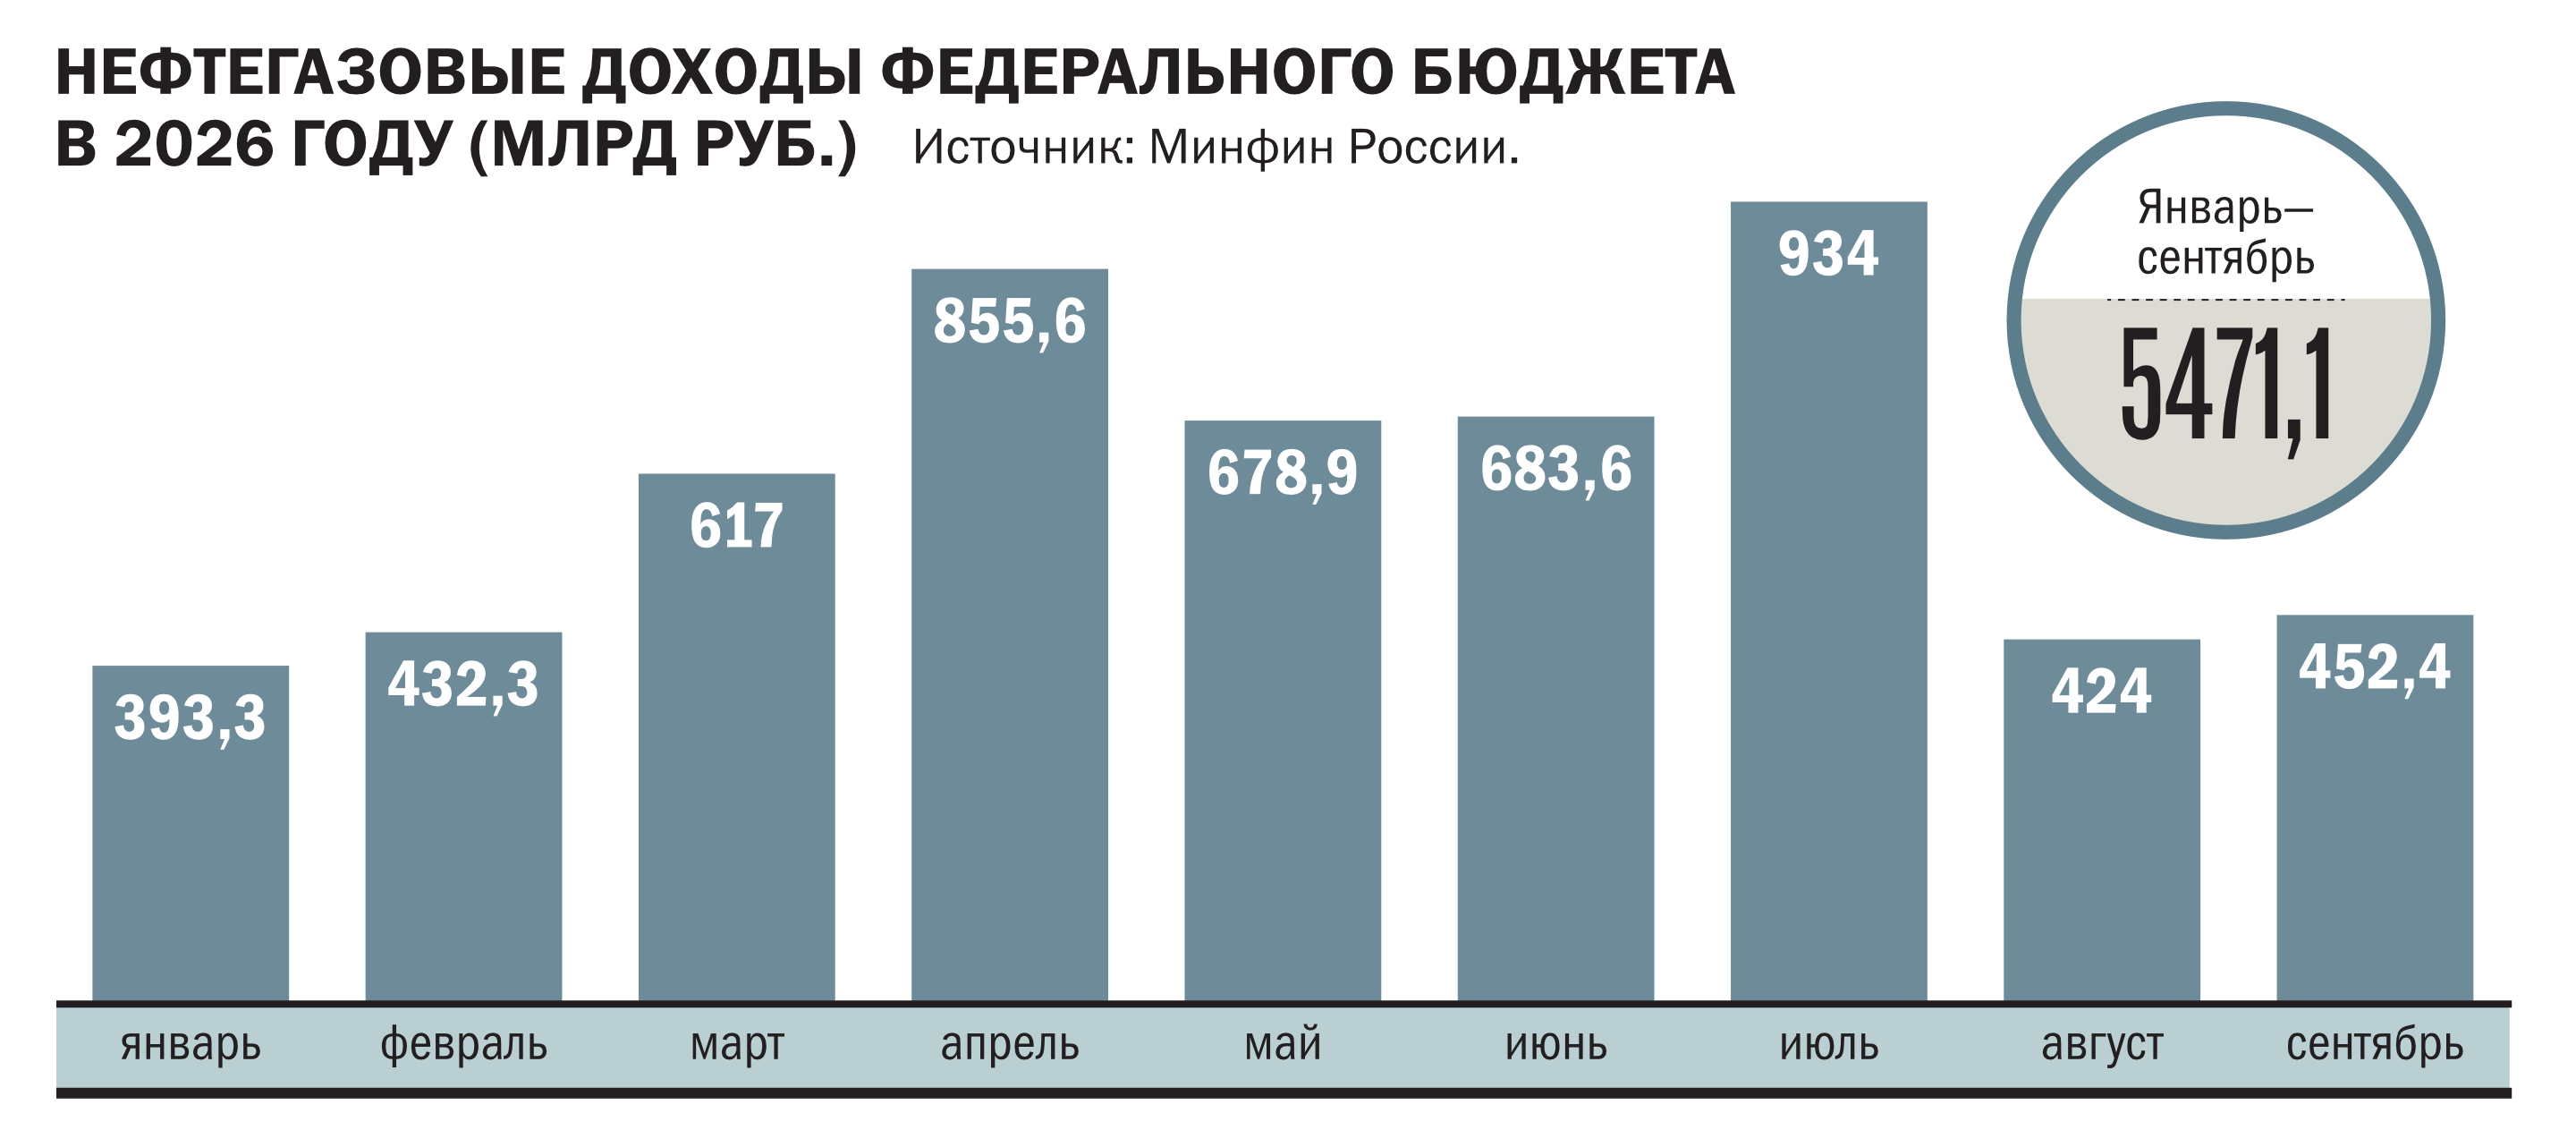
В начале марта 2026 года Министерство финансов РФ обратилось к федеральным ведомствам с призывом подготовить предложения по сокращению бюджетных расходов на 10%. Эта попытка секвестра стала следствием ситуации с бюджетными доходами, которая складывалась в предшествующий период. В частности, за январь—февраль 2026 года текущий дефицит федерального бюджета достиг 3,45 трлн руб. Иными словами, всего за два месяца плановый лимит бюджетного дефицита на 2026 год был выбран на 91%.
Подобное урезание бюджетных расходов грозило серьезными неприятностями как российской экономике, так и российскому населению. ВВП России и без того в первом квартале 2026 года упал на 0,2% по отношению к первому кварталу 2025 года, а в случае бюджетного секвестра падение должно было ускориться. В свою очередь, граждане страны, особенно работники бюджетной сферы, а также пенсионеры и получатели пособий, могли столкнуться с сокращением своих реальных доходов.
Однако в дальнейшем тема секвестра заглохла, и, судя по всем признакам, в течение 2026 года анонсированного урезания расходов федерального бюджета на 10% не произошло. Что же помогло российским финансовым властям в этой сложной ситуации? Как всегда, причин было несколько. Так, в течение года устойчиво продолжали увеличиваться ненефтегазовые доходы федерального бюджета. За январь—август 2026 года их прирост к аналогичному периоду 2025 года составил +18,1%. Такое развитие событий свидетельствовало о том, что российская экономика продолжала адаптироваться к усложнению внешних и внутренних условий, более или менее успешно находя ответы на возникающие вызовы.
В то же время ключевым фактором, облегчившим положение российского бюджета, стало резкое изменение ситуации на мировых рынках. В 2026 году эта ситуация стала очень сильно напоминать заключительную сцену балета «Лебединое озеро» в постановке гениального хореографа Юрия Григоровича: черные и белые лебеди кружат на сцене вместе, символизируя трагедию для одних и надежду для других.
Военное нападение США на Иран 28 февраля 2026 года, которое сопровождалось масштабными ударами по производственным мощностям и транспортным коммуникациям Ближнего Востока, повлекло за собой резкий сброс добычи углеводородов в странах Персидского залива и столь же резкое сокращение поставок нефти, нефтепродуктов и сжиженного природного газа (СПГ) в другие регионы планеты. Как следствие, очень сильно выросли цены на российскую нефть и объемы физического спроса на нее. В результате российский бюджет в короткие сроки получил значительный объем дополнительных нефтегазовых доходов.
Впрочем, внеплановые выигрыши российской экономики в 2026 году были связаны не только с нефтью и не только с дополнительными доходами федерального бюджета. Во-первых, надо учитывать, что рост мировых цен на сырую нефть практически всегда сопровождается ростом цен на другие первичные энергоресурсы — нефтепродукты (бензин, дизельное топливо, авиакеросин и др.), трубопроводный и сжиженный природный газ, уголь. Российский экспорт перечисленных продуктов также весьма значителен по объемам, и это обстоятельство очень серьезно увеличило дополнительные доходы отечественных сырьевиков в 2026 году. Во-вторых, война в Персидском заливе существенно снизила глобальный выпуск ряда продуктов, технологически связанных с добычей углеводородов,— пропана и бутана, минеральных удобрений, гелия, серы и т. д. Кроме того, в странах Ближнего Востока сильно пострадали и некоторые другие отрасли — производство алюминия, например. Во всех этих случаях также наблюдались скачки цен мирового рынка и рост спроса на поставки из России. В-третьих, прямые выигрыши российского бюджета в этот раз были не особенно велики из-за высокого обменного курса рубля и необходимости выплачивать отечественным нефтяникам предусмотренные законом компенсационные выплаты за продажу топлива внутри страны по ценам ниже мировых.
Влияние дополнительных бюджетных и внебюджетных доходов на динамику развития российской экономики после марта 2026 года было однозначно положительным, но имело при этом свои особенности. В более тучные годы существенная часть конъюнктурных экспортных доходов, поступавших в государственный бюджет, изымалась из текущего экономического оборота и направлялась в Фонд национального благосостояния. Однако в 2026 году львиная доля дополнительных бюджетных доходов от экспорта, судя по всему, будет потрачена на выполнение плановых бюджетных обязательств. В нынешних непростых обстоятельствах это логично.
Что касается дополнительных внебюджетных доходов, то их преобладающая часть также прямо или косвенно работает на российскую экономику. При этом можно предположить, что в 2026 году немалая доля этих доходов пошла на оплату работ по восстановлению производственных и транспортных мощностей сырьевого сектора, поврежденных в результате боевых действий. С точки зрения мультипликативных эффектов это тоже очень значимая деятельность, порождающая большой дополнительный спрос на металл, металлоконструкции, технологическое оборудование, строительно-монтажные и транспортные услуги, строительные материалы и т. д.
Кроме того, как показала практика последнего времени, сейчас даже очень серьезные пертурбации в нефтедобывающих регионах мира не приводят к длительному повышению цен на углеводороды и другие энергоресурсы. Рынки обратили внимание на то обстоятельство, что производители, поставщики и покупатели нефти научились очень быстро адаптироваться к внеэкономическим шокам. Способы и маршруты транспортировки углеводородов оперативно перестраиваются, резервные мощности по добыче в короткие сроки расконсервируются, альтернативные источники энергии безотлагательно запускаются в дело. В результате периоды высоких цен на углеводороды длятся не долгие годы, как раньше, а считаные месяцы. И заканчиваются ценовые скачки сейчас так же стремительно, как и начинаются, и потому ситуация на мировых энергетических рынках меняется почти каждый месяц.
Для того чтобы в этих условиях определить объем дополнительных экспортных доходов, полученных российской экономикой в 2026 году, надо принять во внимание несколько обстоятельств. Прежде всего, надо учесть, что точные официальные данные по российскому экспорту в настоящий момент закрыты. В связи с этим приходится использовать оценки альтернативных источников, которые не всегда могут быть точны. Кроме того, оценивать прирост доходов по каждому из видов экспортного сырья надо по отдельности, так как ценовая динамика, равно как и динамика поставок, в 2026 году довольно сильно различались по секторам. Еще надо учитывать обменный курс рубля и особенности налогообложения в разных отраслях, а также определиться с точкой отчета для сравнений.
Поскольку ключевым товаром российского экспорта, обеспечивающим наибольший вклад в доходы государственного бюджета и всей отечественной экономики, была и остается сырая нефть, с нее и начнем. Говоря о динамике рыночных цен на нефть, в публичном пространстве чаще всего используют биржевые котировки. Это хороший ориентир, однако не секрет, что цены реальных продаж нефти могут довольно сильно отличаться от биржевых значений. Поэтому в российском случае нас в первую очередь интересует налоговая цена на марку Urals, которую Минэкономразвития РФ ежемесячно устанавливает для расчета налога на добычу полезных ископаемых (НДПИ), используя методику Минфина РФ и отталкиваясь от котировок агентства Argus, которые рассчитываются по портам Приморск, Новороссийск и Козьмино. Есть еще и третья цена, которая фиксируется в порту покупателя, например, китайском или индийском. В последнее время она нередко оказывалась заметно выше биржевых котировок, поскольку включала в себя еще и расходы на транспортировку и страховку, а также премию посредника. Но кому именно и в какой пропорции доставались эти дополнительные деньги — российским или зарубежным компаниям,— выяснить практически невозможно.
Поэтому, когда речь идет о доходах российского бюджета, имеет смысл отталкиваться от налоговой цены Urals. К тому же для оценки дополнительных доходов всей российской экономики именно эту цену наиболее логично использовать для сравнений с заложенной в проектировки федерального бюджета на 2026 год ценой в $59 за баррель.
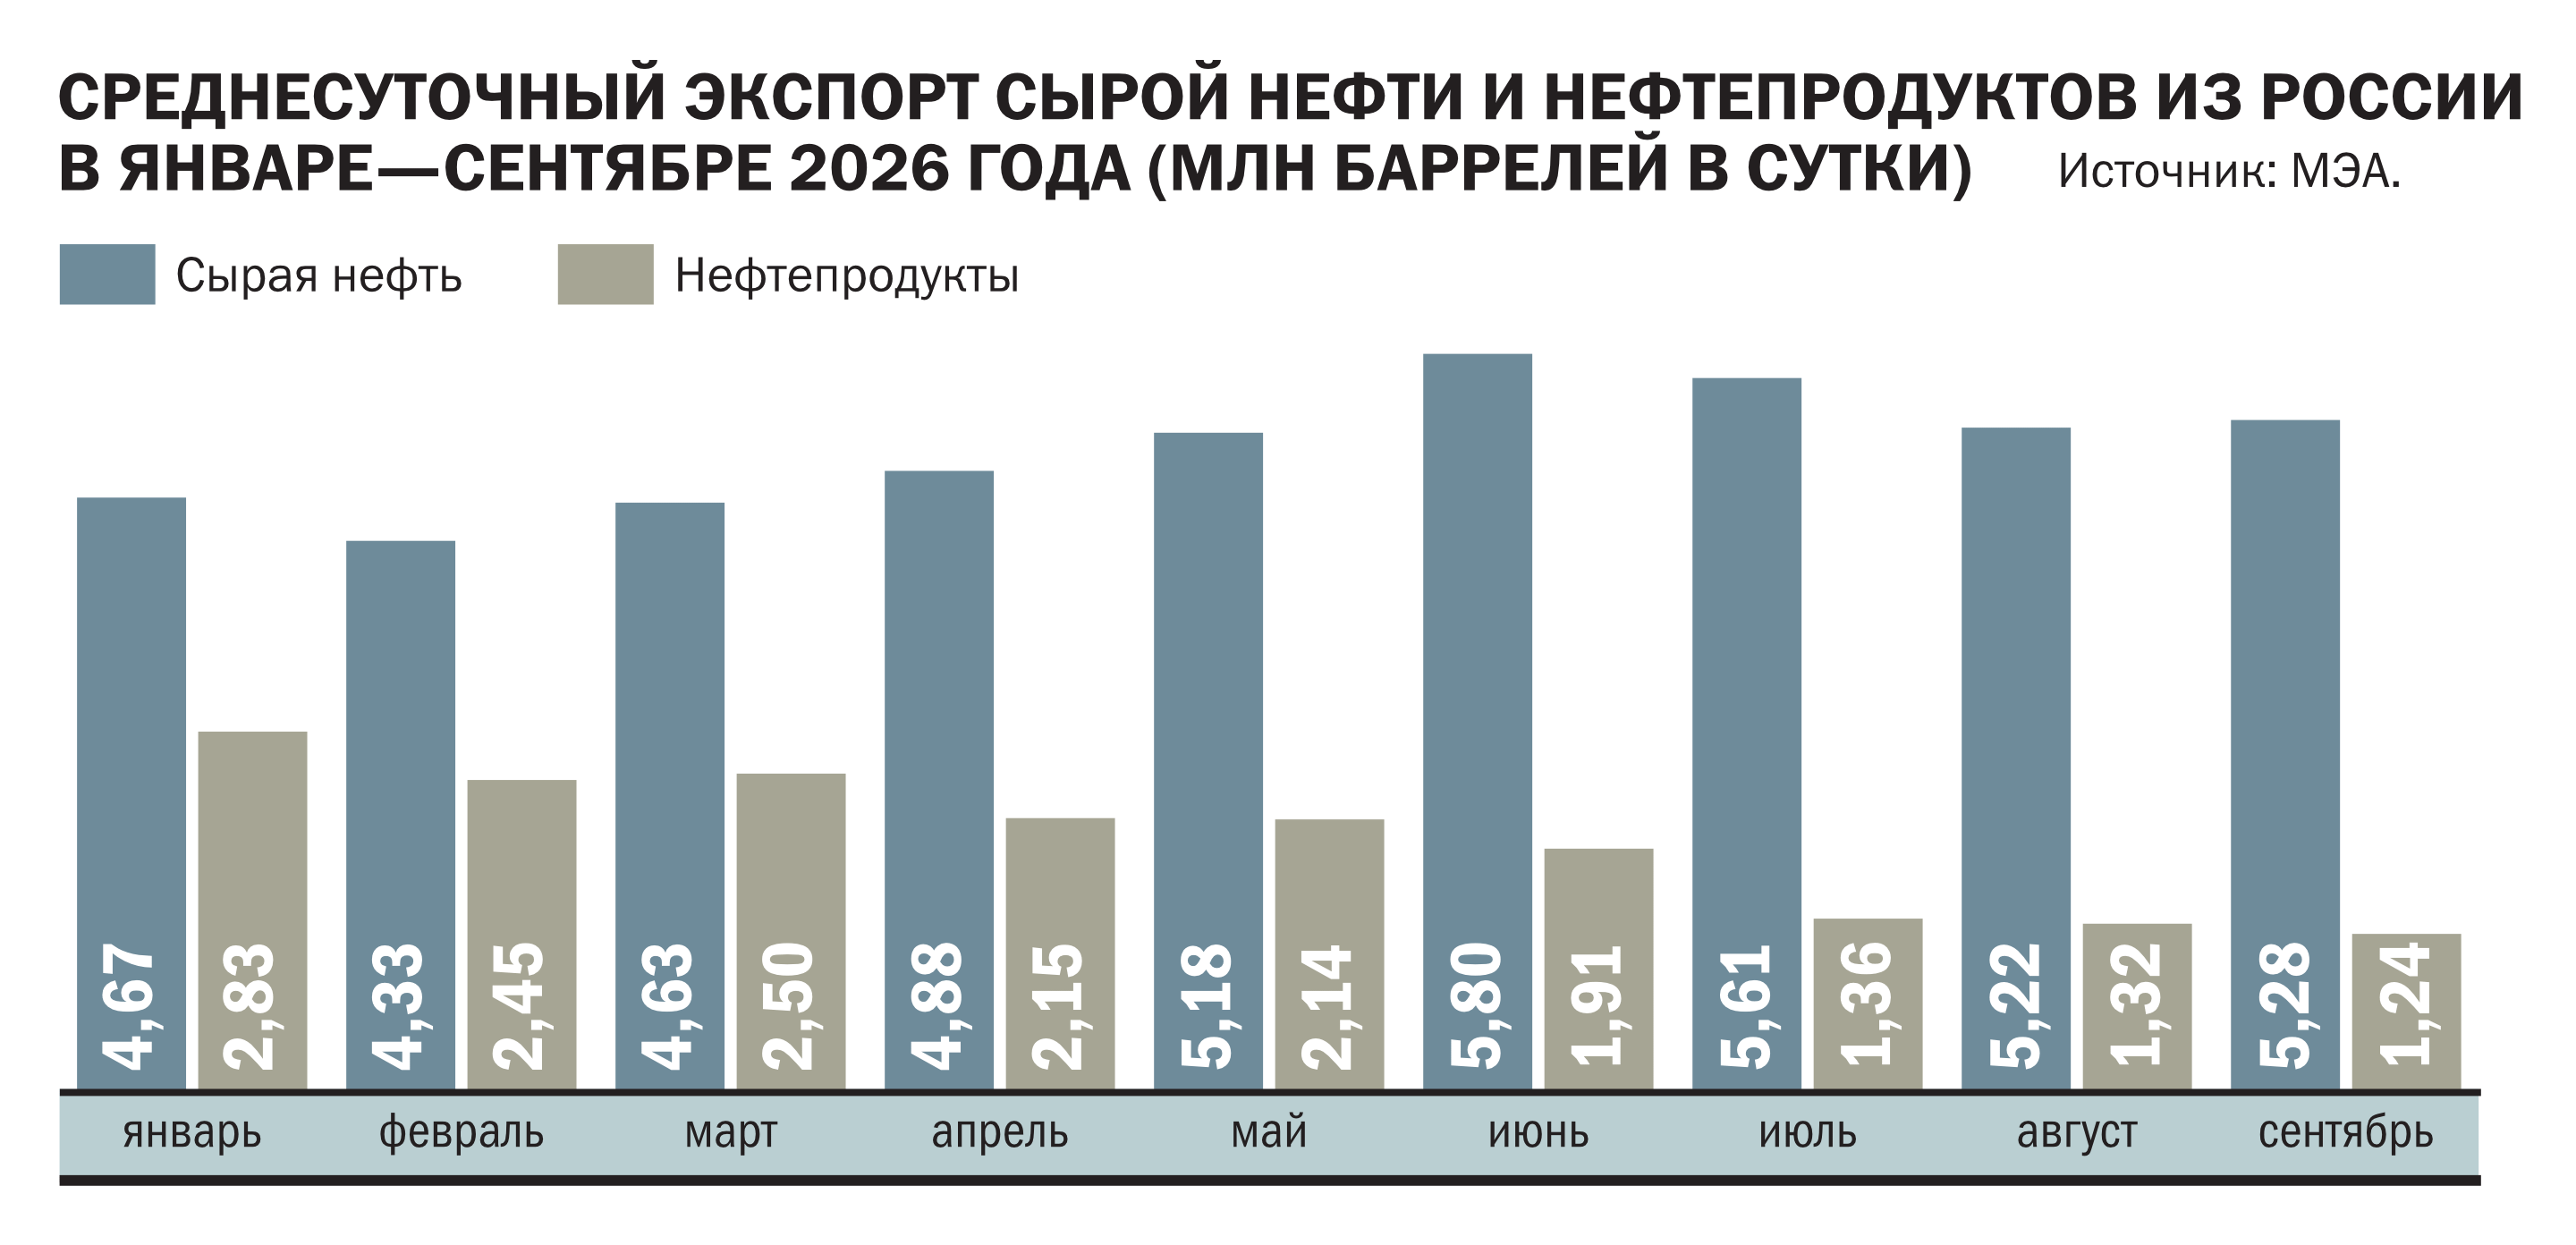
Информацию о физическом объеме ежемесячного вывоза российской сырой нефти по трубопроводам и морским путем можно позаимствовать из оценок Международного энергетического агентства (МЭА). По данным МЭА, суммарный экспорт российской нефти вырос с 4,3 млн баррелей в сутки в феврале 2026 года до рекордных 5,8 млн в июне. Фактически начиная с марта 2026 года объем нефтяного экспорта в каждом месяце превышал показатели 2025 года, причем в июне этот прирост составил свыше 1 млн баррелей в сутки. Следует заметить, что отчасти прирост физических объемов вывоза был связан с повреждениями нефтеперерабатывающих заводов. Сокращение возможностей по переработке сырой нефти внутри России, по сути, вынудило направить излишки на экспорт.
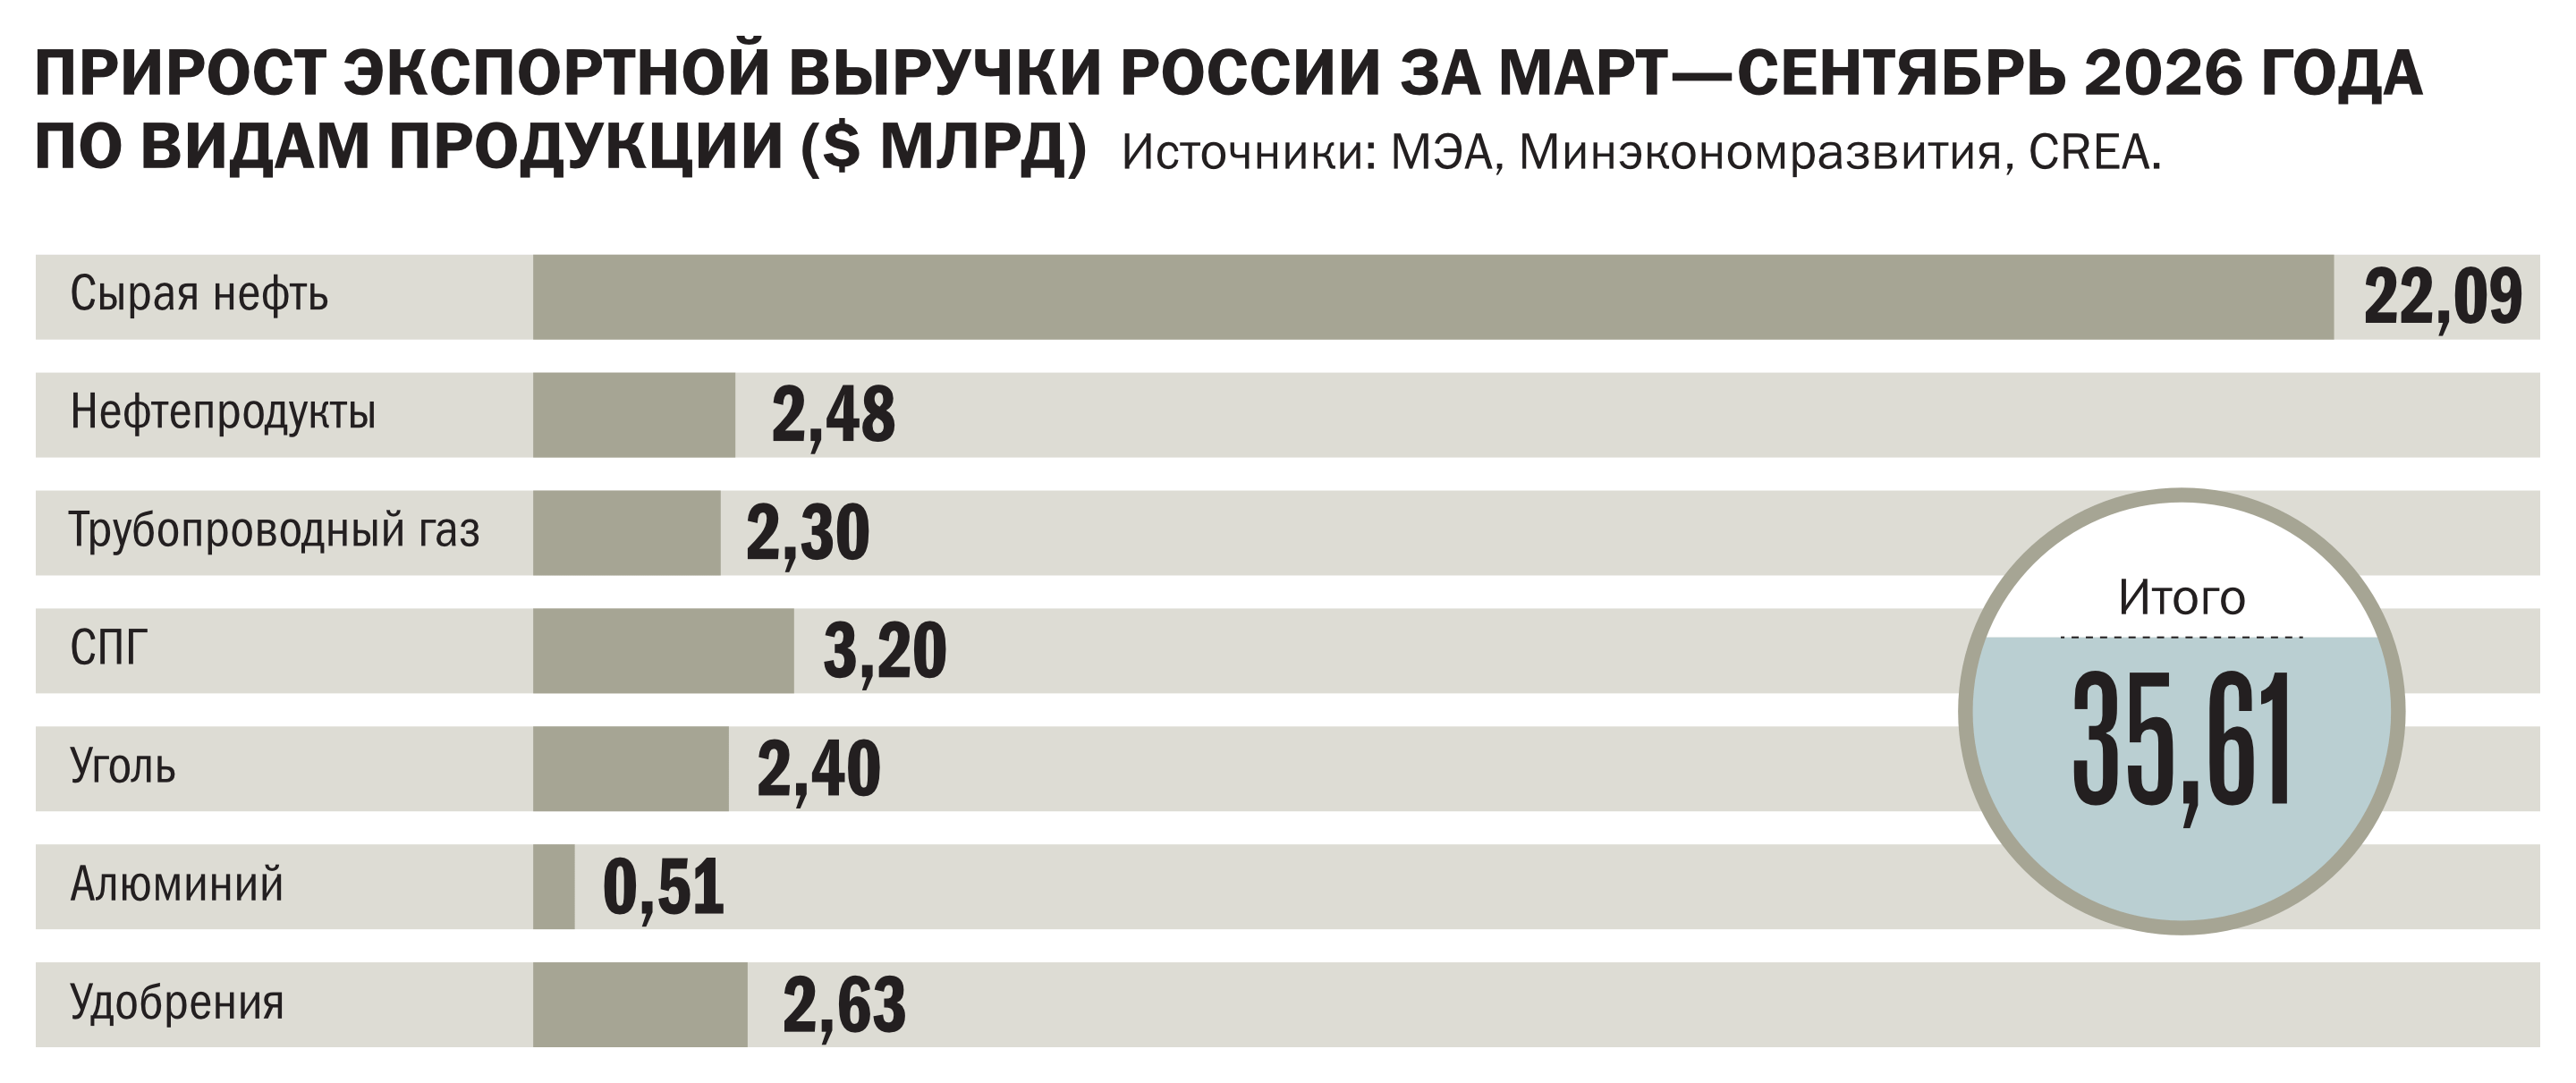
Стоимостные итоги экспорта сырой нефти по итогам января—октября были таковы. В январе-феврале 2026 года, когда мировые цены на нефть были ниже заложенных в проект бюджета, российская экономика потеряла примерно $3 млрд. Однако с марта по сентябрь 2026 года объем дополнительных доходов российской экономики составил $22 млрд. Октябрь 2026 года при налоговой цене чуть выше $100 за баррель и объеме вывоза около 5,25 млн баррелей в сутки должен принести российской экономике еще примерно $7 млрд дополнительных доходов.
Следовательно, чистый выигрыш России от ценовых скачков на сырую нефть в 2026 году на данный момент можно оценить как минимум в $26 млрд.
Дополнительные доходы российского бюджета от экспорта сырой нефти, хотя и тоже оказались значительными, в целом росли менее стремительно. Российский Минфин ежемесячно публикует сведения о дополнительных нефтегазовых доходах, относя к ним разницу между фактическими поступлениями и суммой, которую бы федеральный бюджет получил при цене $59 за баррель. При этом объем налоговой нагрузки рассчитывается Минфином с учетом цен предыдущего месяца, поэтому повышенные суммы стали поступать в федеральный бюджет только с апреля 2026 года, причем существенная их часть пошла на компенсацию потерь, которые возникли в период пониженных налоговых поступлений в январе—марте 2026 года. Даже рекордные налоговые отчисления нефтяников в бюджет, которые ожидаются в ноябре, помогут всего лишь преодолеть отставание от плана по нефтегазовым доходам на 2026 год и не более того.
Кроме того, по оценкам агентства Reuters, за январь—сентябрь 2026 года бюджетные выплаты нефтяным компаниям в рамках демпферной политики составили примерно 1,22 трлн руб., или больше чем за весь 2025 год (882 млрд руб.). В сентябре 2026 года объем выплат достиг рекордных 305,5 млрд руб., а вместе с обратным акцизом нефтяники получили кешбэк в размере 418,5 млрд, или 48% всех нефтегазовых налогов месяца.
Еще одна причина отставания от планов по наполнению федерального бюджета рублями от нефтегазовых доходов — серьезное укрепление нашей национальной валюты. Бюджетные планы на 2026 год верстались под курс 92,2 руб./$, тогда как среднее за январь—июль соотношение составило 76,5 руб./$.
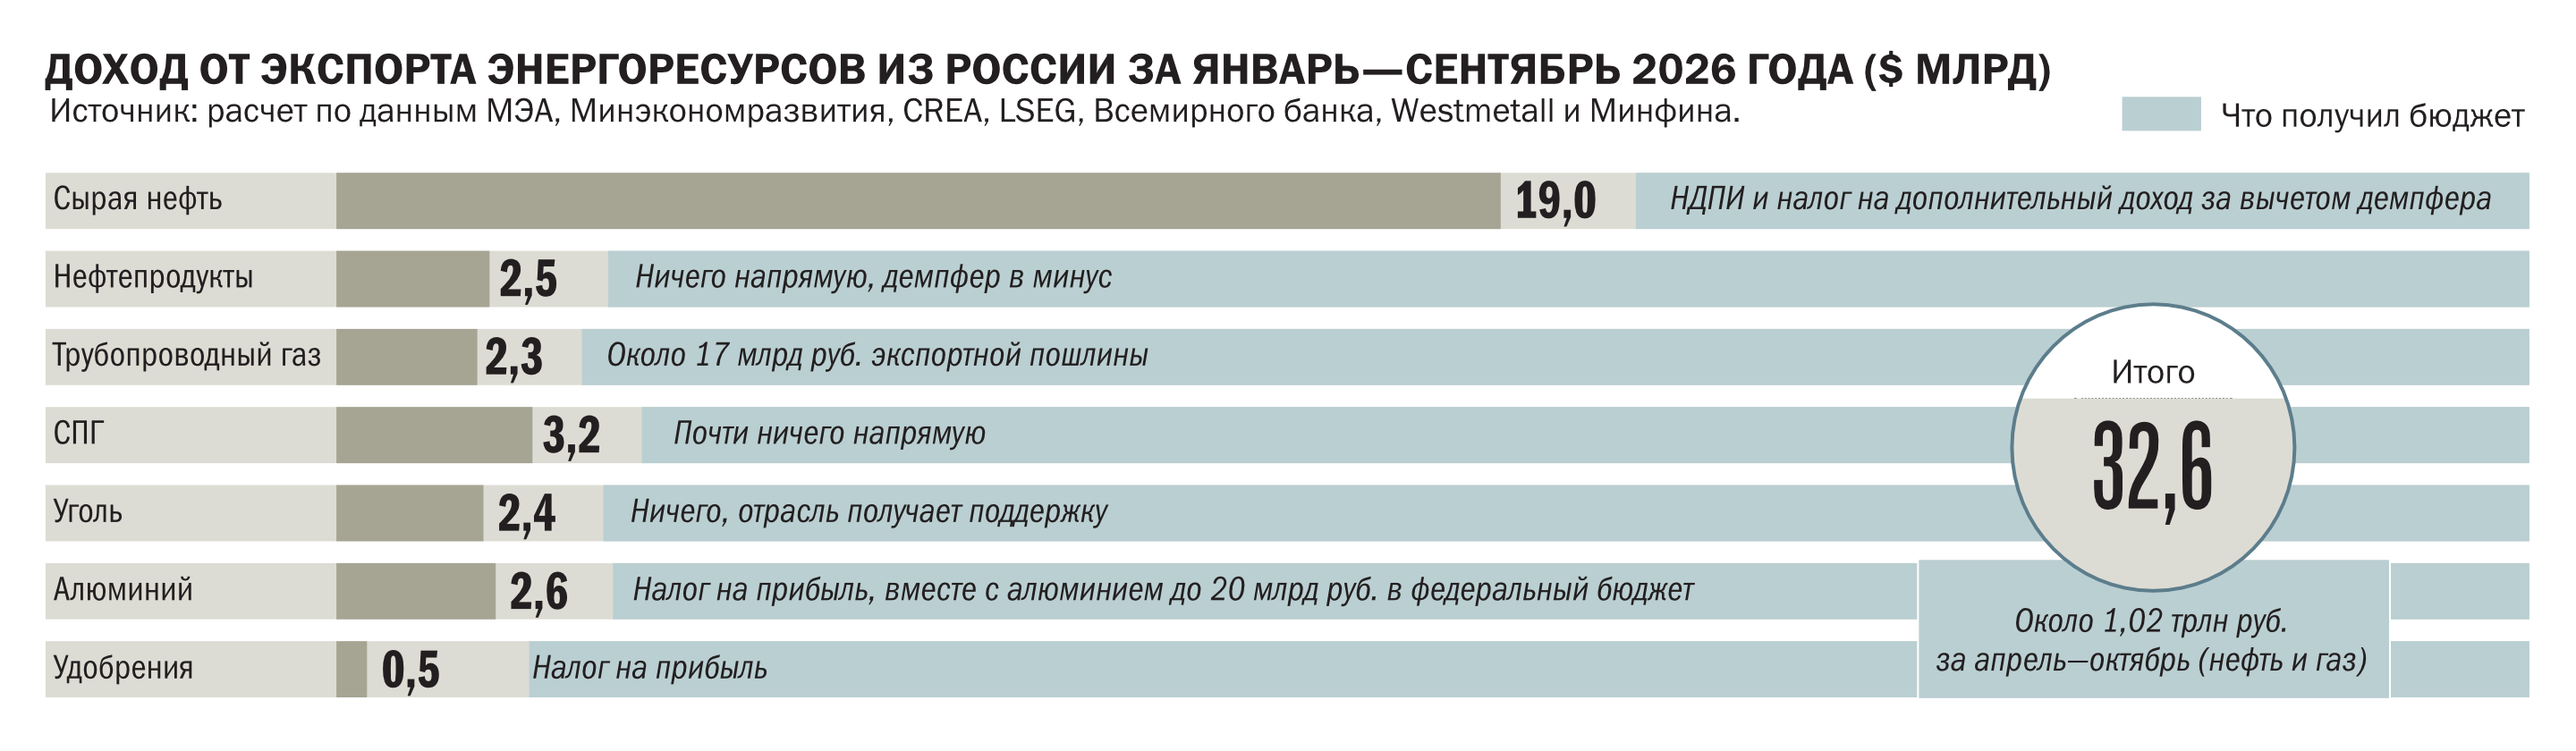
Что касается дополнительных доходов от российского экспорта нефтепродуктов, то здесь ситуация была еще более подвижной, чем ситуация в сфере экспорта сырой нефти. С одной стороны, мировые цены на нефтепродукты выросли сильнее, чем цены на сырую нефть. С другой стороны, повреждения нефтеперерабатывающих заводов и нефтеналивных портов, а также частичный внутрироссийский запрет на вывоз нефтепродуктов кратно сократили экспорт в этой сфере. По экспертным оценкам, российский экспорт нефтепродуктов сократился с примерно 2,8 млн баррелей в день в январе 2026 года до примерно 1,2 млн баррелей в сентябре. Расчет на основе данных МЭА показал, что рост цен на нефтепродукты за март—сентябрь 2026 года мог дать около $12 млрд дополнительной выручки, однако падение объемов экспорта сократило эту сумму примерно на $9,4 млрд, в результате чего чистый выигрыш российской экономики составил примерно $2,5 млрд. В то же время для федерального бюджета нефтепродукты в 2026 году были убыточны. Экспортная пошлина на их вывоз нулевая, а платежи по демпферу компании получают независимо от того, были ли реальные поставки за границу.
Дополнительная выручка от экспорта СПГ в марте—сентябре 2026 года составила примерно $3,2 млрд. Примерно половину этого прироста обеспечило увеличение физического объема поставок, а другая половина стала следствием роста мировых цен. Прямые выигрыши федерального бюджета и в этом случае были минимальны, так как ключевые экспортеры — «Ямал СПГ» и «Арктик СПГ-2» — пользуются льготами по НДПИ и освобождены от экспортной пошлины.
С трубопроводным газом ситуация более запутанная. По оценкам центра CREA, дополнительная выручка России от экспорта трубопроводного газа за март—сентябрь составила примерно $2,3 млрд, причем почти исключительно за счет роста цен, поскольку объем физических поставок почти не рос. При этом Китай покупает около 50 млрд куб. м газа в год по стоимости с привязкой к цене нефти, но c задержкой платежей в шесть-девять месяцев. В связи с этим ценовой прирост по китайским контрактам будет зафиксирован только в 2027 году. Прямой выигрыш федерального бюджета и в этом случае был невелик — примерно 18 млрд руб. дополнительных экспортных пошлин.
Прирост выручки от экспорта угля в марте—сентябре 2026 года составил примерно $2,4 млрд, в основном за счет повышения мировых цен. Так, сентябрьские цены на энергетический уголь в порту «Восточный» были на 47% выше, чем в январе. Скачки мировых цен на минеральные удобрения и алюминий пришлись на период с марта по июнь текущего года, а осенью дорожали только фосфаты. В результате прирост выручки от экспорта всех видов минеральных удобрений в 2026 году можно оценить в $2,8 млрд, а от экспорта алюминия — в $0,5 млрд.
Таким образом, за январь—сентябрь чистые дополнительные доходы российской экономики от ключевых видов энергосырьевого экспорта составили примерно $33 млрд. «Тучный» октябрь может добавить еще около $10 млрд. Прямой выигрыш федерального бюджета от роста экспортных цен был более скромен и составил за апрель—октябрь 2026 года чуть больше 1 трлн руб., что эквивалентно примерно $13 млрд. Впрочем, в этой оценке не учтены немалые косвенные доходы, которые бюджет, несомненно, получил через другие налоги благодаря использованию компаниями своих дополнительных экспортных доходов на внутреннем рынке.
Что будет с дополнительными экспортными доходами в конце 2026 года, пока неясно, так как в начале ноября многие мировые цены ощутимо снизились. Тем не менее уже сейчас можно сделать вывод, что даже относительно краткосрочная благоприятная конъюнктура мировых рынков оказала весьма серьезную поддержку российской экономике и во многом помогла пройти через финансовые и бюджетные трудности 2026 года. Но в дальнейшем нам обязательно надо увеличивать роль внутренних факторов развития.
"Деньги". Приложение №33
от 19.11.2026, стр. 8