ЦБ не спешит
Пауза в снижении ключевой ставки может затянуться
Итог заседания совета директоров Банка России 23 октября получился самым ожидаемым в этом году. Вновь подросшая инфляция, повышенное кредитование, выбытие мощностей из-за атак на инфраструктуру, проблемы на топливном рынке, с одной стороны, и позитивные бюджетные проектировки, постепенное охлаждение внутреннего спроса и его сближение с возможностями предложения, снижение напряженности на рынке труда — с другой, стали набором факторов, который подвинул ЦБ к логичному решению продлить паузу в цикле смягчения денежно-кредитной политики. Сигнал на ближайшее, декабрьское заседание регулятор оставил нейтральным, но прогноз по ставке на следующий год ужесточил — теперь это не средние 10,5–12,5%, а 12,5–13,5% годовых.
Председатель Банка России Эльвира Набиуллина
Евгений Разумный / Коммерсантъ
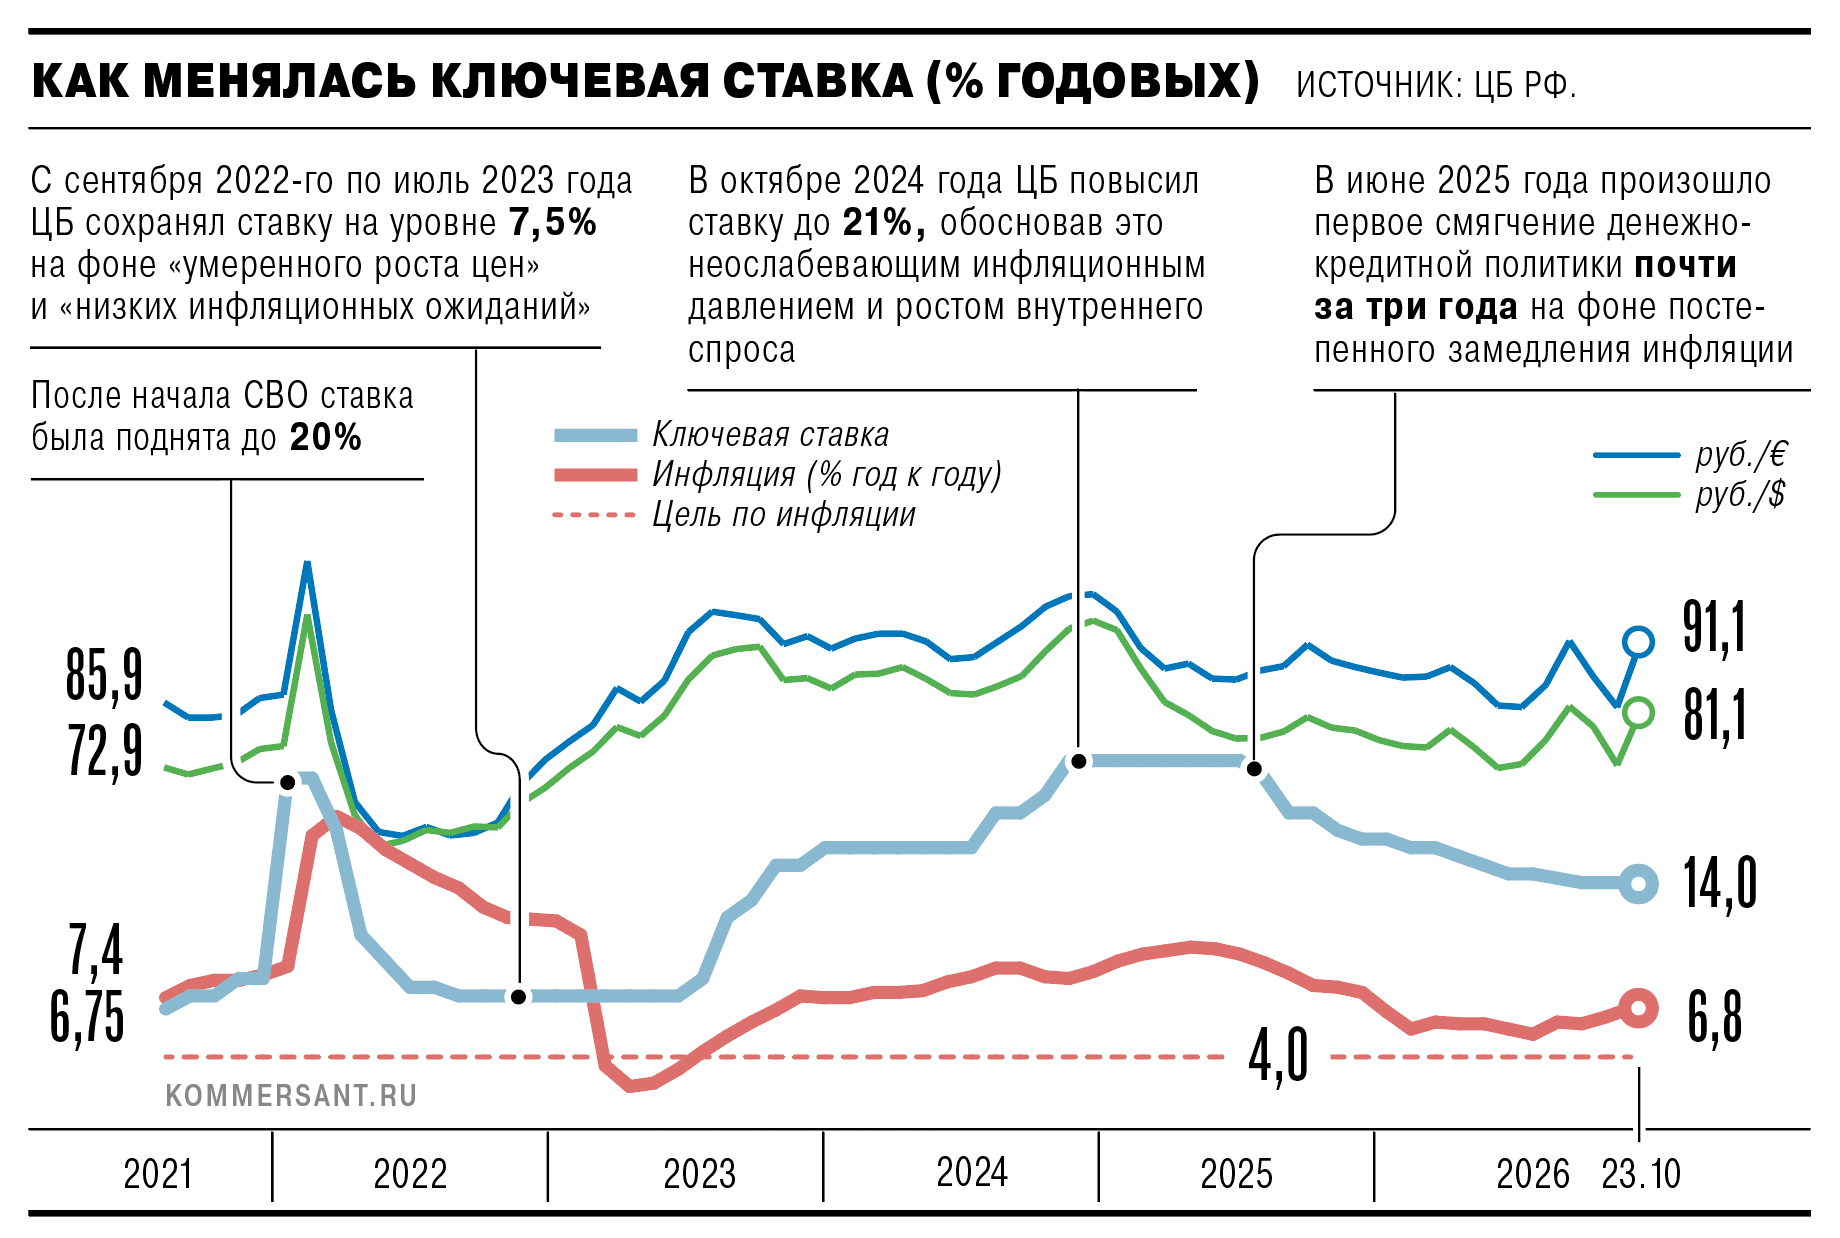
Купить фотоСохранив ставку второй раз подряд на уровне 14%, Банк России продлил паузу в начатом в июне 2025 года цикле ее снижения с пикового 21% годовых. Как выяснилось после заседания, предметно, как и в сентябре, совет директоров обсуждал лишь вариант сохранения ставки.
Основная причина продления паузы — все еще высокая инфляция, которая не снижается в своей устойчивой части.
Ее годовые темпы, по оценке ЦБ на 19 октября, составили 6,8% и по итогам года сложатся в диапазоне 7,1–7,6%.
«На ценовую динамику продолжали влиять волатильные позиции, в первую очередь моторное топливо»,— отметил ЦБ в релизе по итогам заседания. Глава регулятора Эльвира Набиуллина на пресс-конференции добавила, что эффект от временного выбытия мощностей на инфляцию и инфляционные ожидания «может оказаться более продолжительным». Октябрьское снижение инфляционных ожиданий ЦБ при этом не впечатлило — регулятор отмечает, что в целом в последние месяцы они находятся вблизи максимальных уровней двух последних лет. Кроме того, рост тарифов на ЖКУ «еще мало повлиял на инфляционные ожидания населения, поскольку новые платежки граждане получат позже», признала Эльвира Набиуллина.
В целом оценка состояния экономики от ЦБ умеренно позитивная.
Отмечено, что она «растет умеренными темпами», деловые настроения в октябре немного улучшились, рост потребительского спроса замедляется, но остается повышенным, напряженность на рынке труда постепенно снижается. При этом проинфляционный фактор — кредитная активность — в третьем квартале была повышенной прежде всего за счет корпоративного сегмента. Общий вывод ЦБ прежний: «проинфляционные риски преобладают над дезинфляционными на среднесрочном горизонте».
На сентябрьском заседании ЦБ особо выделял свои ожидания проектировок нового федерального бюджета. К октябрю они появились и оказались вполне позитивными с точки зрения ДКП — заложенные Минфином значения первичного структурного дефицита на трехлетку оказались даже лучше ожиданий Банка России. Тем не менее, судя по релизу ЦБ, его восприятие бюджетных планов правительства по сравнению с предыдущими заседаниями практически не изменилось. Регулятор сдержанно сообщил, что исходит из объявленных правительством параметров, способных помочь замедлению инфляции, но предупредил, что «в случае изменения параметров бюджетной политики может потребоваться корректировка проводимой денежно-кредитной политики».
Поскольку решение по ставке было на этот раз довольно предсказуемым, главной интригой заседания 23 октября стало обновление среднесрочного прогноза относительно его июльской версии.
В итоге ожидания ЦБ по средней ключевой ставке по итогам этого года чуть уточнены: 14,6% вместо 14,5–14,6%.
На отрезке 26 октября — 31 декабря ЦБ ждет среднюю ставку на нынешнем уровне 14%. С учетом того что до 25 октября она составляла средние 14,7%, такой прогноз допускает как сохранение, так и изменение ключевой ставки на последнем в этом году заседании 18 декабря. Сигнал на это ближайшее будущее оставлен нейтральным и дающим регулятору всю свободу действий: «Банк России будет принимать дальнейшие решения по ключевой ставке в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий».
Ответ на более волновавший рынки вопрос о средней ставке в следующем году дан не очень оптимистичный: здесь прогноз повышен с июльских 10,5–12,5% до 12,5–13,5% годовых. Это означает, что снижение ставки с нынешних 14% продолжится, но может быть ограниченным. «На следующий год сохраняется пространство для снижения, но мы повысили траекторию, это означает, что этого пространства стало меньше»,— пояснила Эльвира Набиуллина. Ожидания Банка России по среднегодовой инфляции в следующем году в новом прогнозе также ухудшены: до 5,2–5,7% с прежних 4,3–5,2%, а по росту ВВП — до 1–2% с 1,5–2,5%.