Медь набирает высоту
Почему стоимость меди достигла $15 тыс.
В сентябре 2026 года стоимость меди обновила исторический максимум, достигнув $14,7–15 тыс. за тонну. Для российских производителей, направляющих до 75% экспорта в Китай, текущая конъюнктура означает значительный рост выручки и маржинальности, однако этот эффект нивелируется санкционными скидками, налогом на сверхдоходы и критической зависимостью от единственного покупателя.
Олег Харсеев / Коммерсантъ
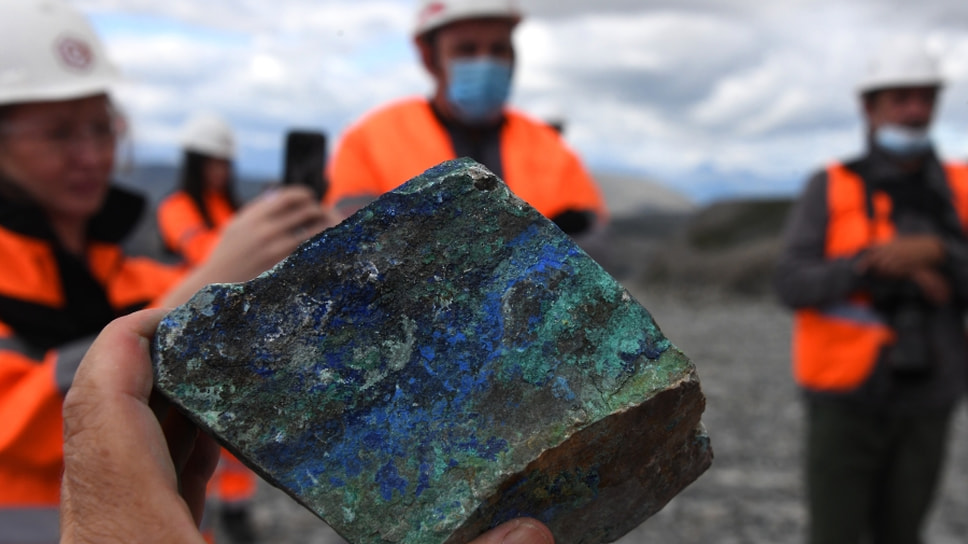
Цена на медь бьет рекорды, отражая новую реальность — металл стал стратегическим ресурсом для всей мировой экономики, так как без него сегодня невозможно поддерживать высокие темпы роста технологической трансформации. Между тем из-за истощения месторождений в мире формируется устойчивый дефицит меди, который в ближайшие годы будет нарастать и к 2040 году, по оценкам экспертов, может достичь 10 млн тонн.
Текущая цена меди на Лондонской бирже металлов (LME) колеблется вблизи $14,5 тыс. за тонну, удерживаясь на уровнях, которые еще год назад казались невозможными.
С начала 2026 года металл подорожал на 17%, а за последние 12 месяцев — на 47%.
Рекорд меди, по словам эксперта по горно-металлургической отрасли Института экономики роста им. П. А. Столыпина Павла Гамова, объясняется сочетанием трех факторов: падение добычи на стареющих месторождениях, задержка запуска новых проектов и растущий спрос со стороны электросетей, дата-центров и ИИ-инфраструктуры.
Проблемы начались в Чили. В августе 2026 года страна, на которую приходится 24% мировой добычи, снизила производство на 13% год к году — до 369,5 тыс. тонн, что стало минимумом за 15 лет. За восемь месяцев добыча в республике упала на 7%, а годовой прогноз Чилийской госкомиссии по меди (Cochilco) был снижен до 5,27 млн тонн. Ситуация усугубилась из-за забастовок: на крупнейшем руднике мира Эскондида 95% надзорного персонала проголосовало за стачку, а на соседнем руднике Сентинела 98,73% рабочих проголосовали за начало забастовки. Две недели простоя одного только рудника Эскондида при суточном выпуске 3,5 тыс. тонн привели бы к потере около 49 тыс. тонн металла. Как отмечает старший аналитик «Эйлер» Никанор Халин, за восемь месяцев 2026 года добыча в Чили упала на 8% год к году, хотя в начале года Cochilco, напротив, ожидала роста на 4%.
Падение добычи и проблемы рудников
Вторая причина — падение добычи металла в Чили, Конго и Перу — трех странах, на которые приходится почти половина мирового объема, говорит ведущий аналитик ИК «Велес Капитал» Василий Данилов. В этом году аварии произошли на крупнейших рудниках — Эль-Теньенте в Чили, Камоа в Демократической Республике Конго (ДРК) и Грасберг в Индонезии.
Таким образом, в первом полугодии в мире произошел серьезный спад добычи меди.
По данным Международной исследовательской группы по меди (ICSG), глобальное производство на рудниках осталось на уровне прошлого года, однако выпуск концентрата снизился на 1,1%.
Проблемы затронули ключевые регионы: Чили, на которое приходится значительная доля рынка, показало худший второй квартал за 19 лет. Добыча государственной компании Codelco в первом полугодии снизилась на 11% — до 564 тыс. тонн, в том числе из-за обвалов на рудниках Эль-Теньенте и Чукикамата, а у Antofagasta производство упало на 9,5%. В ДРК землетрясение в первом квартале привело к затоплению рудника Камоа-Какула, из-за чего выпуск концентрата упал на 34–36%. В Индонезии на карьере Грасберг после оползня в сентябре 2025 года добыча ограничена на 32–42%, а шахта Кобре-Панама остается закрытой из-за судебного спора с правительством. В Перу рудник Констанция был остановлен из-за забастовок, что также внесло вклад в общий дефицит сырья. В результате этих событий ICSG понизила прогноз роста мировой добычи на весь 2026 год с 2,3% до 1,6%.
Запертый металл и тарифная премия
Ситуация усугубилась из-за логистического коллапса. Мирового буфера запасов металла хватает всего на 39 дней потребления. На LME из 251,4 тыс. тонн к продаже готова лишь половина, а еще более 700 тыс. тонн меди физически заблокировано в США в ожидании импортных пошлин.
Аномальный завоз металла в США привел к физическому изъятию значительных объемов из глобального оборота, говорит менеджер «S+Консалтинг» Кирилл Широков. Логика здесь следующая: импортеры, опасаясь введения ввозных пошлин (15% с января 2027 года и 30% с 2028 года), начали массово закупать металл впрок в 2026 году. Импорт меди в США в июле достиг рекордных 225 тыс. тонн, в том числе 53 тыс. тонн из ДРК. Этот запертый на таможенных складах металл недоступен остальному миру, что создает локальный дефицит.
Производители рафинированной меди опасаются введения этих тарифов, объясняет главный аналитик СК «Росгосстрах Жизнь» Михаил Шульгин.
Из-за этого мировой спрос перераспределяется, а запасы меди на территории США продолжают расти.
Сейчас США и Китай серьезно конкурируют за импорт. В результате, как подчеркивает руководитель направления УК «Ингосстрах-Инвестиции» Дмитрий Смолин, даже небольшой расчетный профицит мирового рынка не исключает острой нехватки доступного металла в отдельных регионах.
По оценке Павла Гамова, часть текущей цены — это именно тарифная премия, а не фундаментальный дефицит. Более того, ICSG прогнозирует профицит в 96 тыс. тонн по итогам 2026 года и 377 тыс. тонн в 2027-м, однако управляющий партнер The12 Group Дмитрий Козлов более скептичен, уточняя, что по итогам семи месяцев 2026 года профицит составляет всего 0,2% от спроса.
Искусственный интеллект и суровая реальность
На дефицитном рынке ажиотаж вокруг искусственного интеллекта подогрел ожидания инвесторов. По оценке S&P Global, потребление меди дата-центрами вырастет с 1,1 млн тонн в 2025 году до 2,5 млн тонн к 2040-му. Один дата-центр мощностью 500 МВт требует 30–50 тыс. тонн меди, а инвестиции в электросети Китая в первом полугодии 2026 года выросли на 30%, в том числе из-за подготовки инфраструктуры для новых дата-центров.
Однако аналитики призывают не переоценивать фактор ИИ. Дмитрий Козлов указывает, что доля ЦОДов и ИИ в потреблении составляет около 3%, а к 2035 году достигнет лишь 7%. Эксперты считают, что ИИ пока влияет скорее на рыночные ожидания, тогда как реальным драйвером выступают возобновляемые источники энергии и электросети (совокупно около 20% мирового потребления). Павел Гамов добавляет важную деталь: сейчас в США 344 дата-центра сталкиваются с задержками ввода в эксплуатацию из-за проблем с привлечением финансирования или невозможностью подключиться к электросети. Текущая задержка с обеспечением таких объектов электроэнергией составляет пять-семь лет, что само по себе является сильным долгосрочным драйвером спроса на строительство новой энергетической инфраструктуры.
Битва за металл
Для российских производителей текущая конъюнктура выглядит выгодной лишь на первый взгляд. С одной стороны, по оценкам Дмитрия Козлова, выручка крупнейшего производителя рафинированной меди в России «Норникеля» от этого металла в 2026 году вырастет на 35% год к году. Никанор Халин уточняет, что на медь приходится около 35% выручки компании и рост котировок на 10% в следующие 12 месяцев увеличивает EBITDA «Норникеля» почти на 5%, а маржинальность EBITDA — на 0,5 процентного пункта.
При этом, по мнению Павла Гамова, рекордные цены частично компенсируют санкционные издержки, но не гарантируют роста свободного денежного потока: вместе с котировками дорожают логистика, оборудование и финансирование. Оборотный капитал «Норникеля» увеличен до $2,88 млрд из-за нереализованных запасов металлов. Удоканский ГМК получает более привлекательную экономику расширения благодаря текущим ценам, однако остается зависимым от инфраструктурных рисков. Баимский ГОК на базе месторождения, открытого еще в 1972 году, только в 2026-м перешел к активному строительству с планируемым запуском первой очереди в 2028–2029 годах.
Зависимость от Китая, куда направляется до 75% российского экспорта меди, создает стратегическую уязвимость.
За январь—август 2026 года в Китай поставлено 255,6 тыс. тонн рафинированной меди на $3,3 млрд — объем снизился на 14% в натуральном выражении, но вырос на 18% в стоимостном. При этом поставки медной руды и концентрата из России в Китай за первые семь месяцев 2026 года выросли вдвое — Россия смещается в сторону сырья, выступая как сырьевой придаток, утверждает Павел Гамов.
Уязвимость возникает из-за дисбаланса: Китай наращивает инвестиции в собственные электросети, но одновременно развивает внутреннюю добычу и плавильные мощности. Поэтому его зависимость от импорта готовой рафинированной меди падает, а спрос на дешевое российское сырье — руду и концентрат — для загрузки заводов растет. Это создает риск: Россия поставляет дешевое сырье, а готовый металл с высокой добавленной стоимостью остается в КНР.
Снижая зависимость от импорта меди (за семь месяцев 2026 года чистый импорт упал на 10% к прошлому году), Китай сохраняет позицию сильного переговорщика. «Основной торг идет вокруг скидок и сроков оплаты,— поясняет Дмитрий Смолин.— Если продавцу трудно перенаправить металл, покупатель сохраняет возможность добиваться уступок». Павел Гамов предупреждает: при ослаблении китайского спроса российским компаниям будет сложно быстро найти альтернативные рынки.
Медная инфляция
В России подорожание меди сильнее всего бьет по кабельной продукции, где доля металла составляет 60–80%. Дмитрий Смолин приводит расчет: если рублевая цена растет на 20%, затраты производителя кабеля увеличиваются на 12%. В трансформаторах также имеют значение сталь и изоляция. Для электромобиля эффект роста цен меньше: при условном расходе 70–75 кг меди (против 25 кг в автомобиле с ДВС) каждое повышение котировки на $1 тыс. за тонну увеличивает стоимость содержащегося в машине металла на $80. Однако для конечной цены автомобиля, отмечает Павел Гамов, намного важнее себестоимость батареи.
Таким образом, прямого немедленного влияния на потребительскую инфляцию не ожидается из-за низкого вклада медной продукции в потребительскую корзину, считают эксперты. Для российской экономики медь представляет не столько угрозу потребительской инфляции, сколько фактор роста инвестиционных затрат — на электросети, кабели, трансформаторы и промышленное оборудование. Важен и курс: укрепление рубля смягчает рост мировых цен, ослабление — усиливает. Дополнительные сдерживающие факторы — переработка лома и замена меди алюминием там, где это допустимо.
Плато или обвал
Окажется ли рост цен на медь краткосрочным или же станет новой реальностью, пока судить сложно. Разработка новых месторождений требует около 15 лет, а мировой спрос на металл будет нарастать. Тем не менее в 2027 году возможна коррекция цен до $11–12 тыс. за счет роста мировых мощностей рудников на 4% в 2026 году, загрузки заводов на 80% и рудников — на 77%, считает Дмитрий Козлов. При текущей маржинальности низкоэффективных производителей в 60% (при норме 20–25%) можно ожидать дальнейшего роста производства.
Кирилл Широков считает, что котировки выше $14 тыс. поддерживаются временными перекосами, которые обычно нивелируются за несколько кварталов, делая вероятным коррекционный откат на 10–15%. При этом высокое ценовое плато, по его прогнозам, сохранится до конца текущего десятилетия, так как перспектива ввода новых крупных рудников до 2030 года практически отсутствует. Нижняя граница равновесной цены меди структурно сдвинулась к уровню $10–11 тыс. за тонну.
Если глобальный финансовый кризис не остановит спрос, то в перспективе двух-трех лет цены уверенно укрепятся выше $15 тыс. с вероятностью краткосрочного достижения $20 тыс., отмечает господин Шульгин. «Мы не ждем коррекции. Считаем, что цены $15 тыс. за тонну и выше — это новая реальность, поскольку они необходимы, чтобы стимулировать появление новых медных проектов»,— категоричен Никанор Халин. Запасы меди на LME, по его словам, не отражают полной картины: на конец 2025 года они составляли чуть менее 10% от общей оценки запасов на всем рынке.
Таким образом, рынок меди остается довольно волатильным, хотя фундаментального дефицита металла в мире нет, говорят эксперты. Тем не менее сочетание нескольких факторов — проблемы на крупнейших рудниках, перебои с поставками и растущий спрос со стороны ИИ-инфраструктуры — может надолго поддержать ценовые уровни, которые еще не так давно казались совершенно аномальными.