Нам и десять по плечу
Банк России обозначил отсутствие границ в повышении ключевой ставки
На очередном заседании совета директоров ЦБ принято решение об увеличении ключевой ставки до 9,5%, прогноз инфляции на 2022–2023 годы ухудшен — предполагается, что в стабильное состояние экономика вернется лишь к 2023 году. Текущая нестабильность, видимо, в пользу трудящихся, которые могут рассчитывать на больший рост доходов и расходов, инвесторам сложнее. Февральский уровень ставки — не предельный: в мире, где показатели инфляции уже давно рекордны, ЦБ не собирается сохранять кредитные деньги дешевыми еще как минимум год-полтора.
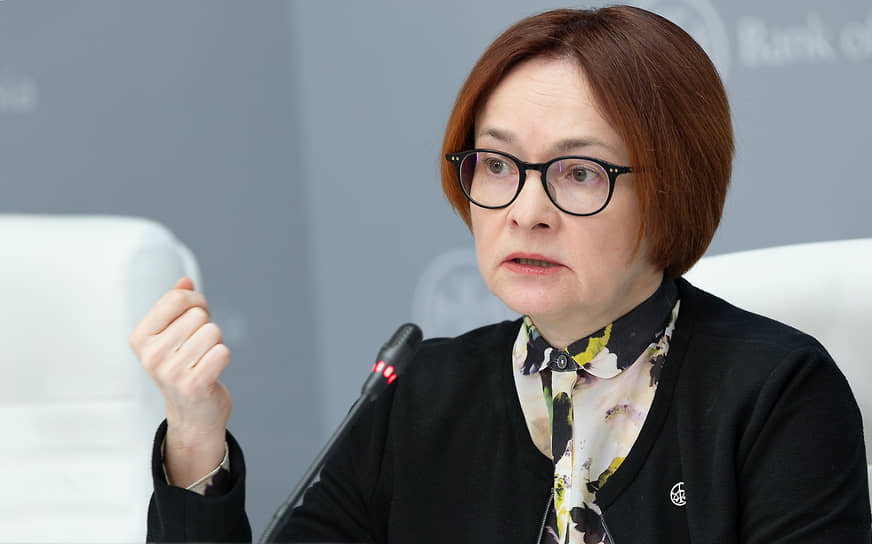
По мнению главы ЦБ Эльвиры Набиуллиной, противостоять будущей неопределенности может только большая жесткость ДКП
Пресс-служба Банка России
Несмотря на то что повышение ключевой ставки Банком России сразу после принятия в декабре 2021 года решения увеличить ее на 1 процентный пункт, до 8,5% годовых, предполагалось аналитиками одним из последних на ближайшие месяцы, февральское заседание совета директоров ЦБ происходило уже фактически в новых условиях. Дело даже не в том, что, как пояснила глава Банка России Эльвира Набиуллина на пресс-конференции через пару часов после объявления решения, в ЦБ вообще не рассматривался вариант с изменением ставки менее чем на 1 п. п.— выбирали между принятым вариантом, новой ставкой в 9,5% годовых, и повышением ставки на 1,5 п. п., сразу до символических 10% годовых.
Гораздо более эффектным было изменение базового (в этом случае — принимающего только умеренно резкие гипотезы о дальнейшем развитии событий) сценария прогноза Банка России на ближайшие годы: из него следует при прочих равных почти неизбежное повышение ключевой ставки до 10% годовых и выше в первом полугодии 2022 года.
По словам главы Банка России, пика кумулятивного эффекта от уже проведенных повышений ставки (напомним, нынешнее решение — восьмое по счету повышение) следует ожидать со второго полугодия этого года по первый квартал 2023 года. Новые параметры базовой версии прогноза ЦБ: средний уровень ключевой ставки на 2022 год — 9–11% годовых, на 2023 год — 7,5–9% годовых. Новый прогноз годовой инфляции на 2022 год — 5–6%, в среднем за год к предыдущему году (показатель 2021 года — 6,7%) — 6,8–7,7%: из этого, вероятно, следует, что даже при неизменно высокой, на текущем уровне 8,7–8,8%, потребительской инфляции только в первом квартале 2021 года спад инфляционного давления не ожидается сколько-нибудь быстрым. Возвращения инфляции к «таргету» ЦБ в 4% регулятор ждет теперь только к концу 2023 года (средняя инфляция следующего года обозначена мягко — 4–4,3%).
Таким образом, Банк России определился со своим смысловым прогнозом происходящего: госпожа Набиуллина подтвердила “Ъ”, что пересмотренный базовый прогноз существенно ближе к сценарию «глобальной инфляции» в осенних «Основных направлениях денежно-кредитной политики».
Напомним, еще в январе 2022 года дискуссия внутри крупнейших центробанков мира о том, является ли всплеск потребительских цен в крупнейших юрисдикциях событием краткосрочным или определяемым среднесрочными факторами, шла с переменным успехом — во всяком случае, исходя из того, что ФРС США сейчас обсуждает в основном увеличение ключевой ставки на 0,25 п. п. (январская инфляция в США — 7,5% годовых, на 1,2–1,3 п. п. ниже российской), сторонники идеи о краткосрочности инфляционного всплеска еще сохраняют позиции. Отметим, что объяснительная конструкция нынешней инфляции — в основном «перегрев» экономик в силу более быстрого восстановления спроса в сравнении с возможностью наращивания предложения плюс логистические сбои, это позиция и ЦБ России — скорее в пользу краткосрочности инфляционного всплеска. Но решение ЦБ и новый прогноз Банка России — скорее в пользу того, что дезинфляция и возвращение не только экономики России (которая, как и в других крупных развивающихся экономиках, реагирует на полностью неочевидный набор проинфляционных факторов быстрее, чем развитые экономики) будет относительно медленной. Во всяком случае, не обвальной — на 2022 год цели по инфляции центробанков во всем мире, видимо, совершенно недостижимы.
В целом новая версия прогноза ЦБ достаточно оптимистична и спокойна для экономики, переживающей неожиданный и достаточно сильный инфляционный шок. Не изменены прогнозы динамики ВВП на 2022 год (2–3% в сравнении с прогнозом конца октября), на 2023 год они незначительно ухудшены (1,5–2,5% против 2–3% старого прогноза). Ожидается большее, чем ранее, увеличение расходов на конечное потребление, особенно — потребление домохозяйств. Изменены прогнозы по экспорту и импорту: на 2022 год ожидания роста экспорта немного слабее, а импорта — несколько сильнее, чем в прошлой версии, на 2023 год — прогнозы импорта стали очень неопределенными, но в диапазоне ухудшены (текущая версия динамики импорта на 2023 год — 0,4–2,4% роста, старая версия — 2,7–4,7% роста), а прогнозы экспорта остались почти теми же. Мало что изменилось в прогнозах кредитования и денежной массы.
Фактически в прогнозе ЦБ констатирует: если инфляция в России сейчас находится на пиковом плато, а дальнейшего роста инфляции в мире не будет наблюдаться — 2022 год будет весьма похож на свое начало с его потребительским ажиотажем, крупнейшим (и часто неудовлетворенным) ростом спроса на непродовольственные товары, дорогими commodities.
Среди специально не отмечаемых ЦБ ожидаемых последствий реализации этого сценария — продолжающийся рост реальных располагаемых доходов населения, в том числе зарплат, и стабильно низкие инвестиции (см. “Ъ” от 10 февраля).
Банк России отмечает продолжающийся рост дефицита рабочей силы (несмотря на впервые отмеченный массовый приток иностранных работников в РФ). Это обстоятельство, отметим, дополнительно «удлиняет» прогнозы дезинфляции в экономике — при большей склонности к потреблению и снижению интереса к инвестициям обозначаемая Банком России угроза «отставания темпов роста производительности труда от роста заработной платы» выглядит как неизбежность: ее могут снять только инвестиции, с ними проблема. «Российская экономика вернется на траекторию сбалансированного роста к концу 2023 года и далее будет развиваться темпом, соответствующим ее потенциалу»,— предполагает ЦБ исходя из нынешних условий.
Даже если «инфляционная спираль» в мире будет раскручиваться медленно (сейчас это происходит в весьма щадящем режиме), ЦБ с большой вероятностью придется уже в ближайшие месяцы идти на большую жесткость денежно-кредитной политики (ДКП), то есть дополнительно и ощутимо повышать ставку.
Исходя из слов Эльвиры Набиуллиной, в ЦБ сейчас считают ДКП нейтральной, стандартно для погашения повышенных инфляционных ожиданий требуется жесткая ДКП — то есть в условиях первого полугодия 2022 года при инфляции на уровне 7–8% год к году ставка заведомо выше 10% годовых.
Кроме того, ЦБ не оставляет идеи, согласно которой новый уровень депозитных ставок для населения должен быть альтернативой срочному потреблению, рассматриваемому в этой схеме как «абсолютно рациональную» самозащиту потребителя от инфляции — а пока банковские ставки депозитов растут не так быстро, чтобы обеспечить этот эффект.
В любом случае, ключевая ставка ЦБ в 10–11% годовых еще до наступления настоящей весны — очень реалистичная картина. Сложнее с картиной настоящей весны — она во многом будет определяться не решительностью ЦБ, а степенью нерешительности ФРС и ЕЦБ. Инфляция на уровне даже 5% годовых для большинства жителей развитых стран — давно забытое ощущение. Но ровно так же забыто и ощущение положительных процентных ставок — и в 2022 году всем центробанкам мира, а не только Банку России, придется решать, что хуже. Всем было бы очень удобно, если бы нынешняя инфляция исчезла вместе с пандемией. Но пока что не собираются на покой ни одна, ни другая, и ЦБ лишь чуть раньше коллег приходится принимать это как факт.
Газета «Коммерсантъ» №26
от 12.02.2022, стр. 1