


Застойный выход
На прошлой неделе Росстат сообщил о замедлении роста ВВП, а Минэкономразвития — об ускорении инфляции. Замедление роста наблюдается и в мировой экономике, в результате чего цена на нефть уже потеряла 9% из-за падения спроса. Похоже, что полное и окончательное преодоление негативных последствий кризиса откладывается. Причем надолго.
Замедление с ускорением
31 августа Росстат отметил отставание роста ВВП от прогнозов Минэкономразвития. По оценке статистиков, рост ВВП России за первое полугодие 2010 года составил 4,0% относительно первого полугодия прошлого года, что ненамного, но все же ниже оценки МЭР (4,2%). Тем не менее свой прогноз роста ВВП на текущий год (4,0%) Минэкономразвития пока не изменило. А на последующие годы даже повысило.
30 августа министерство внесло в правительство документ "Прогноз социально-экономического развития РФ на 2011-2013 годы". "Базовый вариант не предполагает, что в 2011 году будет вторая волна рецессии, хотя возможно замедление,— сообщил журналистам 30 августа замминистра Андрей Клепач.— Но мы будем рассматривать в прогнозе, который будет вноситься в правительство, и дополнительный вариант, где будет оценка последствий, связанных со стагнацией экономики".
Как отметил чиновник, рост ВВП в новом варианте прогноза повышен: в 2011 году — до 4,2% (было 3,4%), в 2012-м — до 3,9% (было 3,5%) и в 2013 году — до 4,5% (было 4,2%). По словам Андрея Клепача, "пересмотр связан с получением нового прогноза экспорта и с теми секторами, которые связаны с реализацией госпрограмм по автомобилестроению, железнодорожному строению, ОПК, авиастроению".
Поэтому повышен и прогноз по промышленному производству: в 2011 году — до 3,9% (с 3,2%), в 2012-м — до 3,8% (с 3,1%) и в 2013 году — до 4,9% (с 4,2%). "Достаточно затратные программы правительства преобразовываются в достаточно высокие темпы роста",— заметил Клепач.
Радость от позитивных прогнозов Минэкономразвития, к сожалению, омрачается статистическими показателями. Пока замедление темпов роста ВВП, зафиксированное Росстатом, невелико и почти в пределах ошибки измерений. Однако 26 августа Минэкономразвития само ухудшило прогноз по инфляции. На 2010 год прогнозируемая инфляция увеличилась до 7-7,5% с 6-7%, на 2011 год — до 6-7% с 5,5-6,5%. В то же время инфляция на 2012 год по-прежнему прогнозируется на уровне 5-6%. Не изменился и прогноз на 2013 год: 4,5-5,5%.
В этой ситуации весьма интригующе выглядело заседание совета директоров Банка России 31 августа. Ускорение инфляции давало ЦБ повод повысить ставку рефинансирования. И если бы ЦБ так и сделал, то рынкам был бы дан четкий сигнал: власти рассматривают ускоряющуюся инфляцию как проблему. А значит, от стратегии стимулирования экономики они перейдут к борьбе с инфляцией.
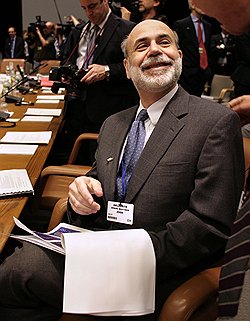
Вслед за главой ФРС США Беном Бернанке (на фото) главе Банка России Сергею Игнатьеву удалось создать ситуацию, когда процентные ставки Центробанка не превышают уровень инфляции. Реального эффекта от такого стимулирования экономики американцы ждут уже без малого два года
REUTERS/Yuri Gripas
Тем не менее решение ЦБ было иным. "Совет директоров Банка России принял решение о сохранении ставки рефинансирования на действующем уровне:7,75% годовых. Одновременно сохраняются на прежнем уровне процентные ставки по операциям Банка России",— сообщил департамент внешних и общественных связей ЦБ 31 августа.
Таким образом, сохранившаяся ставка рефинансирования Банка России сегодня почти в точности равна прогнозируемой инфляции. По сути, ЦБ дал экономике стимулирующий сигнал. Можно предположить, что причиной стали трудности с кредитованием. Ведь не связанному с госструктурами предприятию сегодня в России получить кредит на развитие по-прежнему весьма сложно. То есть ЦБ ищет баланс между замедляющейся экономикой, которую необходимо стимулировать, и ускоряющейся инфляцией, которая пока еще не достигла опасных уровней.
Отметим, что похожую стратегию уже давно использует ФРС США, поддерживающая ставки на минимальных уровнях с конца 2008 года. 27 августа ее глава Бен Бернанке вновь подтвердил верность этой политике. "ФРС предпримет агрессивные шаги, чтобы простимулировать американскую экономику, если перспективы ухудшатся,— заявил он.— ФРС должна быть готова обеспечить дополнительные монетарные вливания, в том числе и нетрадиционными методами, если это будет необходимо". Действительно, традиционные методы, похоже, себя исчерпали: в условиях сверхнизких ставок США живут уже почти два года, но особого эффекта пока не видно. Более того, рост замедляется (подробнее см., например, предыдущий номер "Денег").
Расходная логика
Впрочем, есть и различия между российской и заокеанской логикой. В США одновременно со стимулированием экономики сокращают госрасходы. Например, 31 августа последний американский солдат покинул Ирак. "Мы выполнили нашу миссию здесь, в Ираке. Теперь у нас иная миссия: мы займемся восстановлением национальной экономики",— пояснил логику американских властей Барак Обама.
В России же, несмотря на замедление экономики госрасходы, наоборот, увеличивают. Так, 31 августа Росстат сообщил, что "средний размер назначенной ежемесячной пенсии в РФ в июле 2010 года вырос на 46,8% по сравнению с июлем 2009 года и составил 7 тыс. 588 рублей". А премьер-министр Владимир Путин 31 августа заявил, что "вопрос о повышении пенсионного возраста в России не рассматривается. Мы в правительстве даже не собираемся его ставить".
Вслед за главой ФРС США Беном Бернанке главе Банка России Сергею Игнатьеву удалось создать ситуацию, когда процентные ставки Центробанка не превышают уровень инфляции. Реального эффекта от такого стимулирования экономики американцы ждут уже без малого два года
Юрий Мартьянов / Коммерсантъ
Таким образом, попытка вице-премьера, министра финансов Алексея Кудрина инициировать дискуссию о повышении в России пенсионного возраста, видимо, провалилась. Как и его инициатива уменьшить количество чиновников на 20%. Напомним, что предложения по этому вопросу ведомства должны были подготовить до 1 сентября, но воз и ныне там. Сам же Алексей Кудрин успешно перевоспитался, и в конце июля сообщил, что в 2013 году расходы бюджета на оборону увеличатся на 43% — до 2,025 трлн руб. с 1,433 трлн руб., запланированных на 2011-й.
Между тем замедление роста экономики США уже дало ряд негативных эффектов в России. В частности, из-за снижения мировой потребности в нефти в середине июля был понижен прогноз спроса на нее. Что вызвало серьезное падение цен: с начала июля они опустились с уровня $83 за баррель до $76 на прошлой неделе, то есть почти на 9%. Причем $76 за баррель — это уже немного отскочившие вверх цены. А вообще падение достигало 13% — до уровня $72 за баррель.
С ценами на нефть связаны, например, и перспективы рубля. И 30 августа Минэкономразвития скорректировало прогноз по укреплению реального эффективного курса рубля в 2010-2012 годах в сторону уменьшения, а в 2013 году теперь ожидает его ослабления вместо укрепления. По словам Андрея Клепача, в 2010 году укрепление реального эффективного курса рубля ожидается на уровне 10,7% (по предыдущему прогнозу — 12,3%), в 2011-м — 5,7% (4,8%), в 2012-м — 0,1% (2%). В 2013 году ожидается ослабление курса рубля на 2,1% (ранее прогнозировалось укрепление на 0,4%).
С учетом высокой инфляции это дает для номинального курса значения 31-31,5 руб./$ в 2011 году и около 32 руб./$ в 2012-м. Причем эти оценки могут оказаться серьезно заниженными, если нефть продолжит падение.
В целом же спор о характере восстановления российской и мировой экономики (U-образная модель против W-образной), похоже, завершился проигрышем обеих сторон. Реальная экономика восстанавливается по траектории "недо-W", то есть вместо выхода на докризисные уровни мы сейчас имеем перспективы довольно длительного застоя, стагнации. С возможным ускорением инфляции, то есть с переходом к стагфляции.
Журнал "Коммерсантъ Деньги" №35
от 06.09.2010, стр. 15