


Триллионы за вычисления
Как бум дата-центров меняет мир
Мир переживает бум строительства новых центров обработки данных. В 2030 году их совокупная мощность может составить 200 ГВт, почти удвоившись. Создание новых мощностей потребует до $3,2 трлн инвестиций.
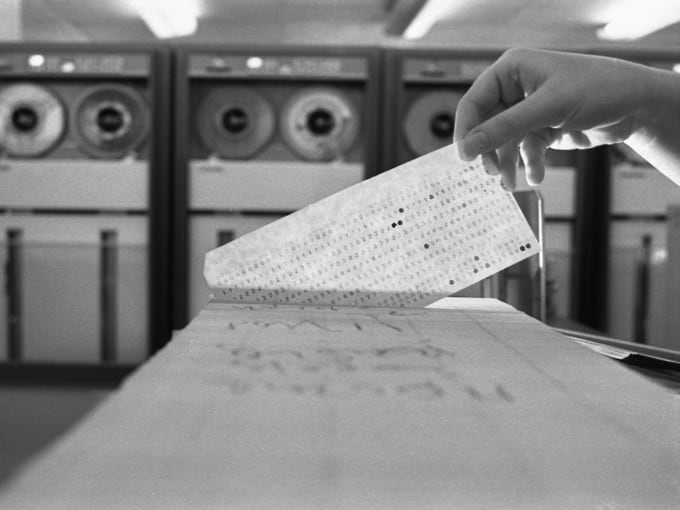
Перфокарты долгое время были носителем информации, которую обрабатывали на вычислительной технике
Борис Кавашкин / РИА Новости
Удвоение ЦОД
Сначала — цифры. В докладе 2026 Global Data Centre Outlook компании Jones Lang LaSalle (JLL), ведущей деятельность в сфере профессиональных услуг и управления инвестициями в области недвижимости, приводятся следующие оценки.
Совокупная мировая мощность центров обработки данных (ЦОД) на рубеже 2025–2026 годов составляла около 103 ГВт.
В период с 2026 по 2030 год ожидается ввод в эксплуатацию новых мощностей ЦОД объемом почти 100 ГВт, что приведет к удвоению общемирового показателя. Мировой сектор дата-центров будет расти совокупным среднегодовым темпом роста (CAGR) 14%.
Ключевым драйвером роста отрасли останутся гиперскейлеры — крупнейшие технологические компании, использующие распределенную сеть ЦОД огромного масштаба, архитектура которой позволяет быстро наращивать вычислительные ресурсы в соответствии с нагрузкой. Гиперскейлеры можно условно разделить на две группы. Облачные гиперскейлеры, такие как Amazon Web Services, Microsoft Azure, Google Cloud, предоставляют вычислительные ресурсы и облачные сервисы внешним клиентам. Интернет-гиперскейлеры, такие как Meta (признана экстремистской и запрещена в РФ), ByteDance и Apple, создают инфраструктуру сопоставимого масштаба прежде всего для работы собственных цифровых сервисов.
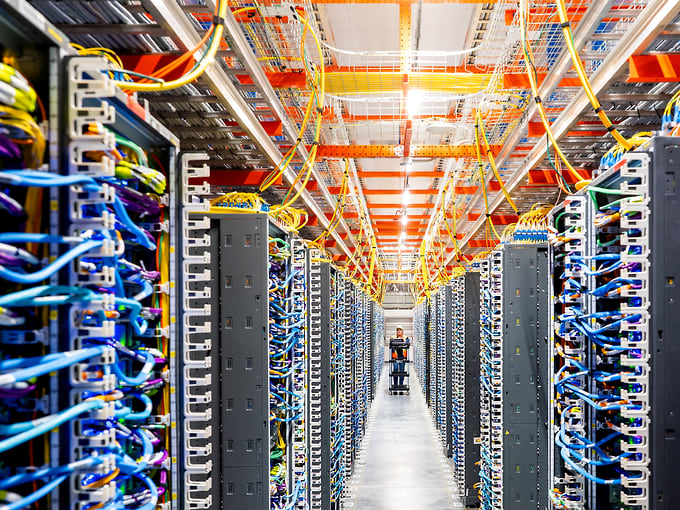
ИИ-ЦОД Amazon Web Services в Нью-Карлайле, штат Индиана
Noah Berger for AWS / Reuters
В 2025 году четверть всех нагрузок в дата-центрах обеспечивали вычисления, связанные с искусственным интеллектом (ИИ). В основном это задачи, связанные с обучением ИИ-моделей. К 2030 году ИИ может обеспечить около половины всех вычислительных нагрузок, при этом доминирующими будут операции вывода (инференса). Простыми словами — если сейчас ИИ в основном «учится в школе», то в 2030 году он будет в первую очередь применять полученные знания.
Согласно докладу 2026 Global Data Centre Outlook, для удвоения мощностей к 2030 году в инфраструктуру ЦОД может быть инвестировано до $3,2 трлн. Будут построены новые объекты недвижимости общей стоимостью $1,2 трлн, в оснащение этих объектов оборудованием будет вложено еще $1–2 трлн.
Похожую оценку дает Knight Frank — совокупные мировые расходы на ЦОД в ближайшие пять лет могут составить $2,8–3,2 трлн.
Для оценки масштаба: согласно докладу World Energy Investment 2026 Международного энергетического агентства (IEA), в 2026 году во всем мире в энергетический сектор будет инвестировано $3,4 трлн — чуть больше, чем планируется вложить в ЦОД за пять лет.
Капиталовложения пяти крупнейших технологических компаний в ЦОД в 2025 году превысили $400 млрд, а в 2026-м должны увеличиться еще примерно на 75%. Это соответствует примерно 70% всех мировых инвестиций в добычу нефти и газа в 2025 году ($570 млрд). Это почти в шесть раз больше, чем весь мир вложил в 2025 году в строительство новых и модернизацию существующих атомных электростанций (чуть более $70 млрд).
Откуда они вообще взялись, эти ЦОД, про которые еще недавно мало кто слышал, а сейчас в них вкладывают триллионы?
От перфокарт к «облакам»
Давным-давно… Точнее, в 1922 году Томасу Джону Уотсону-старшему, главе компании Computing-Tabulating-Recording (CTR), пришла в голову бизнес-идея. Компания производила табуляторы — машины для автоматической обработки числовой и буквенной информации. Табуляторы работали гораздо быстрее арифмометров, самой распространенной счетной техники того времени.
Более 100 лет тому назад Томас Джон Уотсон-старший, глава компании CTR, позднее ставшей IBM, первым предоставил клиентам компании возможность делить время обработки данных
Getty Images
В начале 1920-х годов обычный арифмометр стоил в зависимости от модели $200–400 (что примерно соответствует современным $4–8 тыс.). CTR не продавала табуляторы, а сдавала их в аренду. В середине 1920-х аренда одного печатающего табулятора стоила около $150 в месяц, а вместе с необходимым сортировщиком — $175.
Уотсон понимал, что многие компании могли бы повысить эффективность таких операций, как выставление счетов и расчет заработной платы, используя табулятор. При этом они не могли позволить себе покупку табулятора. Кроме того, даже те компании, которые арендовали такое оборудование, могли бы выиграть от приобретения дополнительных мощностей — в периоды повышенной нагрузки.
Уотсон предложил создать сервисное бюро — подразделение, которое позволило бы клиентам «делить» между собой время обработки данных на табуляторе. Пользователи должны были отправлять в сервисное бюро данные на перфокартах, там их обрабатывали на табуляторе, а затем результаты возвращали заказчику.
Оплата за пользование услугами компании определялась на месячной, дневной или почасовой основе. В доступных источниках прейскурант бюро отсутствует. В рекламе компании было лишь утверждение о том, что плата «на удивление умеренная».
В феврале 1924 года CTR сменила название на IBM (International Business Machines Corporation).
Принцип разделения времени (time-sharing) обработки информации на вычислительной технике между клиентами существует уже второй век.
Одним из первых прообразов ЦОД можно считать ЭНИАК (Electronic Numerical Integrator and Computer, ENIAC) — первый электронный цифровой вычислитель общего назначения. Работа над ним была завершена в конце 1945 года, в феврале 1946 года он был представлен публике. Машина весила около 27 тонн, занимала большой зал и потребляла около 140–150 кВт электроэнергии. ЭНИАК требовалось принудительное охлаждение, постоянное техобслуживание и квалифицированный персонал. Поскольку первые вычисления были связаны с военными проектами, действовал контроль доступа. Созданный для ЭНИАК компьютерный зал содержал многие элементы будущего ЦОД.
Стоил ЭНИАК $487 тыс. (примерно соответствует современным $8,3 млн).
В 1950-е благодаря полупроводниковым транзисторам уменьшились размеры и энергопотребление компьютеров. Компьютерные центры появились в крупных корпорациях, университетах и государственных учреждениях.
В 1964 году появились мейнфреймы IBM System/360. Благодаря унифицированной архитектуре и возросшей мощности компьютеров вновь оказался привлекательным метод time-sharing. Одним дорогостоящим компьютером стали одновременно пользоваться множество пользователей через удаленные терминалы. IBM вложила в проект около $5 млрд (что примерно соответствует современным $53 млрд)
Наконец, на рубеже 1980-х и 1990-х распространение интернета привело к появлению дата-центров — специализированных площадок, где размещались серверы, сетевое оборудование и каналы связи для интернет-компаний и провайдеров.
В 2006 году началось активное развитие коммерческой облачной инфраструктуры — когда компания Amazon запустила сервис AWS (Amazon Web Services).
Последним по времени крупным событием, стимулировавшим быстрый рост рынка ЦОД, стало развитие технологий искусственного интеллекта.
Сколько стоит ЦОД построить
По оценке JLL, средняя мировая стоимость строительства ЦОД без учета стоимости земли и активного ИТ-оборудования выросла с $7,7 млн за 1 МВт в 2020 году до $10,7 млн в 2025-м. Прогноз на 2026 год — $11,3 млн / МВт. То есть среднегодовой рост стоимости строительства составляет примерно 7%. Расчет сделан для условного ЦОД на 50 МВт с воздушным охлаждением, который будет использовать один арендатор.
Под мощностью имеется в виду ИТ-мощность, предназначенная непосредственно для вычислительного оборудования, а не общая мощность ввода с учетом охлаждения и прочих инженерных систем. Например, дата-центр FRA5 компании CyrusOne во Франкфурте при 54 МВт вычислительной мощности располагает сетевым подключением мощностью 90 МВА — запас нужен для работы систем охлаждения, электропитания и другой инженерной инфраструктуры.
В Северной Америке и Европе средние цены строительства дата-центра находятся примерно на одном уровне. В Дублине, Атланте, Далласе – $10–11 млн / МВт, в Амстердаме и Париже — $11–12 млн / МВт, во Франкфурте — $11–13 млн / МВт. В Лондоне и Чикаго — $12–14 млн / МВт. В Азиатско-Тихоокеанском регионе уровень цен сильно различается между развитыми и развивающимися странами. В Мумбае стоимость строительства самая низкая — $6–7 млн / МВт. В Сеуле — $9–12 млн / МВт. В Сингапуре — $12–15 млн / МВт. В Токио — $14–18 млн / МВт.
Если взять для примера FRA5 с 54 МВт вычислительной мощности, то строительство подобного объекта стоило бы сейчас $594–702 млн.
Как распределяются эти деньги при строительстве ЦОД?
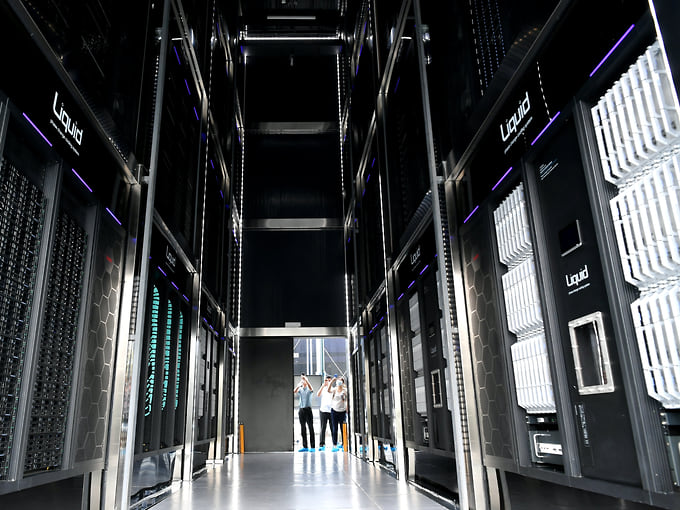
Система жидкостного охлаждения в дата-центре в Хэфее, провинция Аньхой, КНР
Han Suyuan / China News Service / Getty Images
Компания Turner & Townsend в отчете Data centre construction cost trends приводит такие оценки. Главная статья расходов — на электрическую инфраструктуру. Высоковольтное подключение, трансформаторы, устройства бесперебойного питания, резервные генераторы, системы автоматического переключения, распределительные щиты, кабели и т. д. Для дата-центра с воздушным охлаждением эта статья расходов занимает 54% в общем бюджете, в дата-центре с жидкостным охлаждением — 48%.
Грубо говоря, примерно половина бюджета расходуется на то, чтобы электричество дошло до серверной стойки.
Расходы на системы кондиционирования, вентиляции, отвода горячего воздуха, датчики и другое механическое оборудование — это еще примерно пятая часть расходов (22%) для ЦОД с воздушным охлаждением и третья часть расходов (33%) для ЦОД с жидкостным охлаждением.
Стоимость строительства бетонной коробки здания составляет лишь 14% бюджета для ЦОД с воздушным охлаждением и 9% для ЦОД с жидкостным охлаждением.
Оставшиеся 10% — доля подрядчика.
В июле 2024 года компания CyrusOne начала строительство дата-центра FRA7, общая ИТ-мощность которого по завершении работ должна составить 81 МВт. Инвестиции в проект оценивались более чем в €1 млрд. Точная смета не раскрывалась, но если условно применить типичную для ЦОД с воздушным охлаждением структуру затрат, то из €1 млрд на электрическую инфраструктуру пришлось бы €540 млн, на охлаждение и другие механические системы — €220 млн, на собственно строительные работы — €140 млн, остальное — расходы и маржа генподрядчика.
За техническое оснащение помещений, как правило, отвечают арендаторы. Стоимость такого оснащения для инфраструктуры ИИ может достигать $25 млн на 1 МВт мощности, то есть примерно вдвое превышать расходы на здание без «начинки».
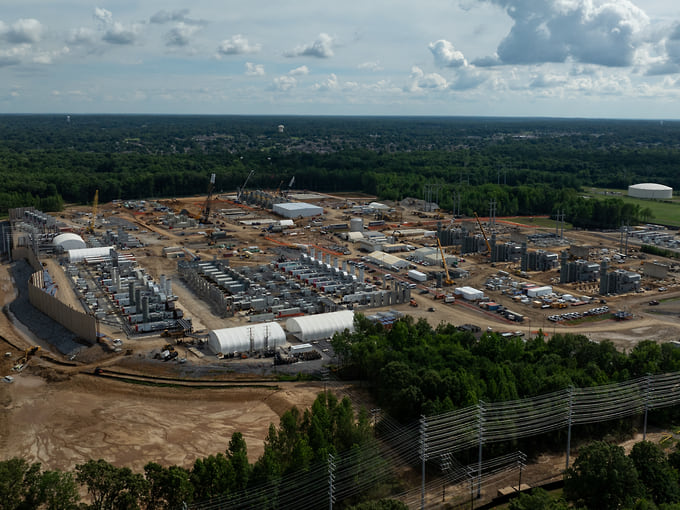
Вид с дрона на газовые турбины, которые будут задействованы в электроснабжении дата-центра и суперкомпьютерного кластера компании xAI Илона Маска в Саутхейвене, штат Миссисипи
Kevin Wurm / Reuters
Электричество и вода
Дата-центры много «едят» электричества и «пьют» воды. Место строительства ЦОД определяется возможностью это обеспечить, так как по «аппетитам» крупный ЦОД сопоставим с крупным промышленным предприятием.
По данным IEA, в 2025 году дата-центры мира потребили около 485 тераватт-часов (ТВт•ч) электроэнергии. Это примерно 1,5% мирового потребления. К 2030 году показатель может почти удвоиться — до 950 ТВт•ч. Для сравнения, потребление электроэнергии в Единой энергосистеме России (без учета изолированных систем) в 2025 году составило 1161 ТВт•ч. Быстрее всего будет расти энергопотребление дата-центров, обрабатывающих данные для искусственного интеллекта. Согласно выпущенному в апреле 2026 года отчету IEA Key Questions on Energy and AI, в базовом сценарии общемировое потребление электричества такими ЦОД утроится — со 155 ТВт•ч в 2025 году до 465 ТВт•ч в 2030 году.
Системы охлаждения дата-центров потребляют большие количества воды. В США, например, прямое потребление воды дата-центрами выросло с 21,2 млрд литров в 2014 году до 66 млрд литров в 2023 году. По прогнозу аналитиков, к 2028 году прямое потребление воды может увеличиться примерно до 145–275 млрд литров в год, причем больше всего будут потреблять hyperscale-ЦОД — 60–124 млрд литров в год. Кроме прямого потребления воды есть и косвенное — расход воды электростанциями, снабжающими электричеством ЦОД. В 2023 году такой косвенный расход в США был даже больше прямого — около 800 млрд литров.
Гонка масштабов
Главным объектом инвестиций в настоящее время становятся не традиционные коммерческие colocation-ЦОД, а hyperscale-инфраструктура — крупные, рассчитанные на десятки и сотни мегаватт, а иногда даже в несколько гигаватт, объекты и кампусы, предназначенные для облачных сервисов и решения ИИ-задач.
Отраслевой портал Data Center Dynamics приводит следующее определение hyperscale-ЦОД (гипермасштабируемого дата-центра): объект с как минимум 5 тыс. серверов, площадью от 10 тыс. кв. футов (929 кв. м) и мощностью не менее 40 МВт. Но это минимум. Новые крупные объекты все чаще рассчитаны на 100 МВт и более. Если несколько таких ЦОД строятся на одной площадке и используют общую энергетическую и сетевую инфраструктуру, их объединяют в hyperscale-кампус. Крупнейшие современные кампусы имеют проектную мощность от нескольких сотен мегаватт до нескольких гигаватт.
Площадь hyperscale-ЦОД может заметно превышать 929 кв. м. Площадь дата-центра Apple в городе Меса, штат Аризона — 1,3 млн кв. футов (121 тыс. кв. м). Площадь дата-центра Google в Каунсил-Блафс, штат Айова,— 2,89 млн кв. футов (268,5 тыс. кв. м).
В настоящее время в стадии строительства находится ряд мегапроектов. Компания Vantage Data Centers (частный оператор hyperscale-ЦОД, контролируемый группой институциональных инвесторов) осуществляет два таких проекта в США. В Порт-Вашингтоне, штат Висконсин, Vantage Data Centers строит кампус Lighthouse, состоящий из четырех ЦОД общей вычислительной мощностью 902 МВт. Объем инвестиций Vantage оценивает более чем в $15 млрд. Строительство кампуса планируется завершить в 2028 году. Еще более масштабный проект Vantage осуществляется в округе Шаклфорд, штат Техас. Там планируется построить ИИ-кампус Frontier — 10 ЦОД суммарной вычислительной мощностью 1,4 ГВт. Ожидается, что первый ЦОД будет сдан уже в этом году. Проектная стоимость ИИ-кампуса превышает $25 млрд.
В 2025 году Объединенные Арабские Эмираты и США торжественно анонсировали масштабный проект по строительству гигантского ИИ-кампуса Stargate в Абу-Даби. Мощность ЦОД должна была составить 5 ГВт. В марте 2026 года Корпус стражей иранской революции атаковал дронами дата-центры AWS в Дубае и в Бахрейне. Эта и другие атаки на инфраструктуру региона привели к пересмотру планов строительства Stargate. В сентябре 2026 года агентство Reuters сообщало, что теперь мощности предполагается распределить между несколькими объектами в ОАЭ, а также создать несколько уровней защиты — использовать системы ПВО, взрывостойкие конструкции, резервные системы электроснабжения и охлаждения, возможно, разместить часть объектов под землей или в горных массивах. Окончательные планы официально не были обнародованы.
Самый крупный из анонсированных проектов создания дата-центров — Meta Hyperion (компания Meta признана экстремистской и запрещена в РФ). Строительство в округе Ричланд, штат Луизиана, началось в декабре 2024 года. Первоначально планировалось, что вычислительная мощность объекта составит 2 ГВт. В июле 2026 года было объявлено об увеличении масштаба проекта до 5 ГВт вычислительной мощности. Компания сообщала, что инвестиции в регион должны превысить $50 млрд, не уточняя, какая часть этой суммы будет вложена непосредственно в создание ЦОД.
В описании ряда проектов будущих ЦОД звучат даже более впечатляющие цифры мощности, но они относятся не к вычислительной мощности дата-центров, а к общей мощности энергетических комплексов, в составе которых будут ЦОД. Так, компания Fermi Ameriсa строит в Амарилло, штат Техас, ИИ-кампус с громким официальным названием The President Donald J. Trump Advanced Energy and Intelligence Campus (Кампус передовых энергетических и интеллектуальных технологий имени президента Дональда Дж. Трампа). В рекламных материалах проекта говорилось о мощности более 11 ГВт или даже 17 ГВт, но это потенциальная мощность энергосистемы кампуса.
На чем зарабатывают ЦОД
Не все дата-центры зарабатывают деньги напрямую. Крупные технологические компании — Meta (признана экстремистской и запрещена в РФ), Apple, ByteDance и другие — строят собственные ЦОД не для продажи вычислительных мощностей. Для них дата-центры — огромная статья расходов, а не доходов, но эти расходы способствуют получению доходов от основного направления деятельности этих компаний. Также к расходной, но необходимой статье бюджета относится деятельность собственных дата-центров банков, крупных корпораций и государственных структур.
На ЦОД зарабатывают коммерческие операторы. Они могут использовать различные бизнес-модели: продавать место в дата-центре и мощности, сдавать вычислительные мощности на длительный срок крупным арендаторам, предоставлять облачные вычисления или доступ к дорогостоящим графическим процессорам.
Самая понятная модель — колокация (colocation). Она начала складываться на рубеже 1980-х—1990-х годов, а массовое развитие получила во второй половине 1990-х вместе с распространением интернета. Вместо строительства собственного вычислительного центра компании могли размещать серверы в специализированном ЦОД независимого оператора, оплачивая место, электропитание, охлаждение и подключение к телекоммуникационным сетям. Colocation-ЦОД существуют и в настоящее время.
В 1989 году в Нью-Йорке начал работу специально приспособленный под колокацию дата-центр Telehouse America («дочки» японской телекоммуникационной компании KDDI). В 1990 году в Европе появился первый специально приспособленный под колокацию ЦОД — Telehouse Europe (также дочерней компании KDDI).
В дата-центрах, работающих по данной модели, цена обычно привязана к мощности, то есть арендная плата исчисляется не в долларах (или другой валюте) за квадратный метр, а в долларах (или другой валюте) за киловатт в месяц.
Кроме размещения оператор таких ЦОД зарабатывает на интерконнекте (interconnection) — физических или виртуальных соединениях между клиентами. За такие подключения взимается отдельная плата. Оператор может также зарабатывать на выполнении по заказу клиента технических работ своими силами.
По такой модели работает, например, образованная в 1998 году Equinix. В 2025 году ее выручка составила $9,22 млрд. Из них около $6,48 млрд обеспечила колокация, $1,66 млрд — интерконнект.
Самые крупные клиенты арендуют не стойки и залы, а целые здания, к тому же на длительный срок. Клиент устанавливает свое ИТ-оборудование в принадлежащем оператору здании, в котором подготовлена вся необходимая инженерная инфраструктура (электричество, охлаждение и др.) Разница между двумя моделями похожа на разницу между арендой комнаты с мебелью и долгосрочной арендой квартиры без мебели. Главное финансовое преимущество долгосрочной аренды для арендодателя (будь то квартира или ЦОД) — предсказуемость.
В штате Техас строится Helios — кампус дата-центров компании Galaxy Digital, расположенный в округе Диккенс в Западном Техасе. В 2022 году Galaxy выкупила этот объект у обанкротившейся майнинговой компании Argo Blockchain за $65 млн и перепрофилировала в инфраструктурный хаб для искусственного интеллекта и высокопроизводительных вычислений.
По состоянию на 31 марта 2026 года портфель заказов облачного провайдера CoreWeave достиг $99,4 млрд благодаря высокому спросу на ИИ-инфраструктуру
Michael M. Santiago / Getty Images
В марте 2025 года был подписан договор аренды между Galaxy Digital и облачным провайдером CoreWeave, который специализируется на предоставлении инфраструктуры и мощных графических процессоров (GPU) для задач искусственного интеллекта. Забавно, но CoreWeave в прошлом занималась майнингом криптовалюты, но изменила профиль. Главным партнером и инвестором CoreWeave является Nvidia, что обеспечивает приоритетный доступ к самым передовым GPU. После мартовского договора было подписано еще два. В итоге сделка выглядит так.
CoreWeave арендует в общей сложности 526 МВт вычислительной мощности на 15-летний срок. Первые 133 МВт уже полностью переданы, еще 260 МВт строятся и должны вводиться в течение 2027 года, а оставшиеся 133 МВт планируется предоставить начиная с 2028 года. CoreWeave также имеет опционы на продление срока контракта — два раза по пять лет.
Galaxy ожидает, что после запуска всех трех очередей контракт будет приносить ей ежегодно в среднем более $1 млрд.
Бизнес-модель следующего уровня — облачный бизнес. Клиент покупает у провайдера облачного бизнеса виртуальные процессоры, память, место для хранения данных, базы данных, сетевой трафик, ИИ-сервисы и другие ресурсы.
Облачный бизнес в каком-то смысле работает так же, как сто лет назад работало сервисное бюро CTR-IBM.
Да, перфокарты больше не нужны, объемы информации и скорость ее обработки выросли, но основная идея совпадает — дорогостоящая инфраструктура используется множеством клиентов, а каждый получает ровно столько ресурсов, сколько ему требуется.
У облачных провайдеров существуют две основные формы оплаты. Первая — оплата по факту использования (pay-as-you-go), то есть за часы работы или объем хранения. Вторая — контракт с определенным гарантированным объемом ресурсов, который заключается на длительный срок, но по более низкой цене, чем при оплате по факту.
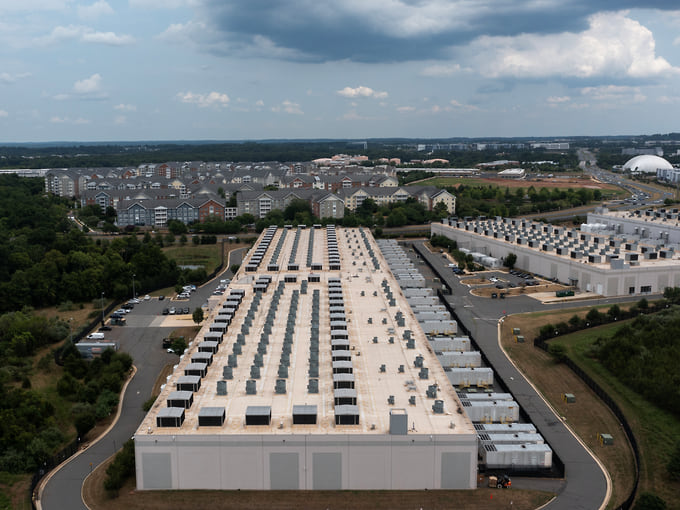
Дата-центр AWS в Ашберне, штат Виргиния
Nathan Howard / Getty Images
Три крупнейших облачных провайдера мира — AWS, Microsoft Azure и Google Cloud Platform. Втроем они занимают примерно две трети рынка инфраструктурных облачных сервисов. По итогам второго квартала 2026 года рыночная доля AWS составляла 28%, Microsoft Azure — 20%, Google Cloud — 15%.
В 2025 году подразделение AWS принесло Amazon $128,7 млрд выручки и $45,6 млрд операционной прибыли. Google Cloud в том же году — $58,7 млрд выручки и $13,9 млрд операционной прибыли. Выручка Azure в 2026 финансовом году впервые превысила $100 млрд. Точную цифру выручки, а также размер прибыли облачной платформы Microsoft не раскрывает. В отчетности компании отдельно выделяется сегмент Intelligent Cloud, основой которого является Azure. В 2025 году его выручка составила $137,8 млрд, операционная прибыль — $57 млрд.
В 2025 году подразделение AWS обеспечило около 57% всей операционной прибыли Amazon, хотя дало лишь около 18% ее выручки. Но если для Amazon облака, а не торговля книгами и другими товарами через интернет обеспечивают большую часть прибыли, то Google Cloud пока не стал таким же генератором прибыли для Alphabet (головной компании Google). На долю Google Cloud в 2025 году пришлось лишь около 11% операционной прибыли группы.
Бум генеративного ИИ сформировал еще одну бизнес-модель — neocloud (неооблако, ИИ-облако, GPU-as-a-Service). В отличие от классических облачных провайдеров, предлагающих множество различных сервисов, neocloud-провайдеры концентрируются на предоставлении высокопроизводительных вычислительных мощностей (прежде всего передовых графических процессоров) для обучения и использования моделей искусственного интеллекта.
GPU последнего поколения стоят дорого, быстро морально устаревают и особенно эффективны в огромных кластерах, связанных высокоскоростной сетью.
И снова используется старинный принцип сервисного бюро. Компании не хотят или не могут покупать огромное количество графических процессоров. Neocloud-провайдер покупает GPU, размещает их в специально приспособленных высокоплотных ЦОД (то есть таких, в которых большая вычислительная мощность размещена на меньшей площади) и продает клиентам доступ к вычислениям.
При этом провайдер может строить собственные дата-центры, может выкупать площадки под свое оборудование или арендовать их. Так, у упомянутой выше CoreWeave по ситуации на конец 2025 года было более 850 МВт действующей мощности ЦОД и около 3,1 ГВт законтрактованной будущей мощности. По итогам 2025 года выручка компании составила $5,1 млрд, при этом она закончила год с чистым убытком $1,2 млрд. Таким образом, CoreWeave в бизнесе ЦОД является как заказчиком услуг (арендатором мощностей), так и провайдером (GPU-as-a-Service).
Компания Vast.ai работает по модели, похожей на модель маркетплейса краткосрочной и долгосрочной аренды жилья Airbnb. Только услугой в случае Vast.ai является не аренда недвижимости, а аренда вычислительных мощностей. У самой компании нет ЦОД, она не закупает графические процессоры. Она сводит владельцев простаивающих мощностей GPU с клиентами. Себе маркетплейс берет 25% от суммы выполненного задания, владелец оборудования получает 75%. Финансовую отчетность Vast.ai на постоянной основе не раскрывает. В марте 2026 года компания сообщала, что ее месячная выручка впервые превысила $1 млн, увеличившись примерно в 13 раз за год.
Лопнет или не лопнет
Масштабы строительства ЦОД все чаще вызывают вопрос, не формируется ли в отрасли инвестиционный пузырь. Триллионные инвестиции осмысленны, если спрос на искусственный интеллект и облачные вычисления будет в ближайшие годы расти. Но чем больше инвестиции, тем дороже может обойтись ошибка в прогнозах будущего роста.
Британский финансовый журналист, бывший инвестиционный банкир Джон «Эдвард» Хорнер Чанселлор в сентябре 2026 года в обзоре для Reuters указывал, что главную опасность представляют быстро растущие neocloud-компании. Они берут на себя огромные обязательства по аренде ЦОД и покупке GPU, рассчитывая на сохранение нынешнего дефицита вычислительных мощностей. Так, выручка CoreWeave в 2025 году составила $5,1 млрд, но две трети (67%) этой суммы обеспечил один клиент — Microsoft. При этом на конец 2025 года у CoreWeave было $8,2 млрд обязательств по действующим договорам аренды, а будущие платежи по подписанным, но еще не начавшимся договорам на ЦОД оценивались в $38,5 млрд.
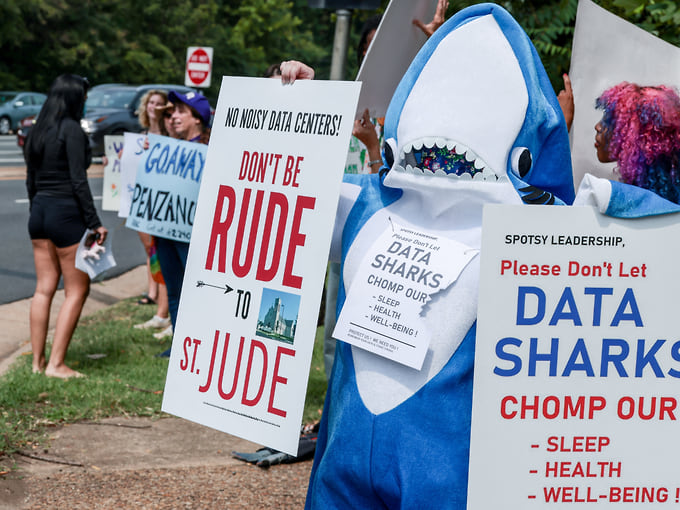
Демонстрация протеста против дата-центров в Фредериксберге, штат Виргиния
Evelyn Hockstein / Reuters
К этому добавляется технологический риск. Темпы обновления GPU гораздо выше темпов строительства зданий дата-центров. Использование новых технологий может сократить объем и снизить стоимость вычислений еще до того, как окупится инфраструктура, построенная из расчета на «старые» технологии.
Исполнительный директор по исследованиям в Uptime Institute (международный центр сертификации ЦОД) Энди Лоуренс в интервью The Guardian в ноябре 2025 года утверждал, что часть проектов дата-центров — плод искусственно раздутого ажиотажа: «Важно понимать, что во многом речь идет о спекулятивных проектах. Многие дата-центры, о создании которых часто объявляют с большой помпой, либо никогда не будут построены, либо будут возведены, но заполнятся лишь частично или же будут наполняться постепенно — в течение целого десятилетия».
Риск усиливает необычная система финансирования ИИ-инфраструктуры, в которой поставщики оборудования, клиенты, владельцы ЦОД и кредиторы одновременно финансируют друг друга. Так, в 2026 году Nvidia согласилась гарантировать до $105 млрд обязательств OpenAI по аренде строящегося в Огайо кампуса SB Energy, одновременно став эксклюзивным поставщиком чипов для кампуса.
Многие аналитики указывают на историческую аналогию — телекоммуникационный бум конца 1990-х. Тогда компании, ожидая взрывного роста интернета, набрали миллиардных кредитов и проложили намного больше оптоволокна, чем рынок мог использовать. После краха доткомов часть мощностей оказалась невостребованной, а многие операторы обанкротились. Впоследствии спрос все-таки возник.
Но аналогия не идеальна. В отличие от доткомов, крупнейшие заказчики — Amazon, Microsoft, Alphabet, Meta (признана экстремистской и запрещена в РФ) — способны в значительной мере обеспечивать инвестиции из собственных средств. К тому же избытка существующих мощностей ЦОД не наблюдается. По данным консалтинговой компании в сфере недвижимости CBRE Group, в Северной Америке вакантность дата-центров была в первой половине 2026 года на исторически низком уровне 1,4%, а более 80% строящихся мощностей уже были заранее арендованы.
Бум продолжается.
"Деньги". Приложение №28
от 22.10.2026, стр. 75