


Платформенная экономия
Как привлечь средства без биржи и брокеров
На фоне высоких процентных ставок и ужесточения условий банковского кредитования альтернативой для заемщиков может стать рынок краудфандинга, позволяющий малому бизнесу относительно просто и быстро привлекать средства частных инвесторов. «Деньги» решили выяснить, когда такой способ финансирования выгоден компаниям и чем опасен для тех, кто вкладывается в их обязательства.
iStock
Мягкая сила
Краудфандинг — это привлечение бизнесом, в том числе индивидуальными предпринимателями, средств через специальные интернет-платформы, инвесторами при этом выступают как частные лица, так и компании.
Как рассказывает директор Центра банковского консалтинга и прикладных исследований Финансового университета Наталья Воеводина, в мировой практике сложились три модели краудфандинга. Первая — краудлендинг (заемное или долговое финансирование), в этом случае инвесторы дают средства в долг под проценты. Вторая — краудинвестинг (долевое финансирование), когда инвесторы вкладывают деньги в обмен на долю в компании. И третья — краудревординг, при таком варианте финансирование предоставляется не за проценты или долю, а за будущий товар или услугу, которые автор проекта обязуется предоставить за его финансирование.
Таким образом, с точки зрения инвестора краудлендинг напоминает вложения в обращающиеся на бирже долговые финансовые инструменты, то есть в облигации, а краудинвестинг — в долевые, то есть в акции. Но есть принципиальное различие: биржевые инструменты предполагают выпуск ценных бумаг и их обращение на организованных торгах, а в случае краудфандинга речь идет о прямых покупках обязательств без участия брокеров. И это существенным образом сказывается на характере вложений, в первую очередь на их ликвидности и доходности.
Рынок краудфандинга, как и биржевой рынок, в России регулируется. Базовый документ — заработавший с 2020 года федеральный закон 259-ФЗ «О привлечении инвестиций с использованием инвестиционных платформ». Согласно нему, организовывать сделки могут только операторы инвестиционных платформ, включенные в соответствующий реестр Банка России. Также закон устанавливает верхний лимит вложений для неквалифицированных инвесторов (600 тыс. руб. в год) и верхний лимит привлечения средств (1 млрд руб. в год).
Вместе с тем регулирование рынка краудфандинга гораздо менее жесткое, чем биржевого. Там нет необходимости проходить листинг, получать рейтинги, выполнять предъявляемые к публичным компаниям жесткие требования по раскрытию информации, платить вознаграждения брокерам и маркетмейкерам. Договора заключаются непосредственно между инвесторами и получателями инвестиций, платформа при этом оказывает технологическую поддержку и определяет правила взаимодействия сторон. Все это существенно снижает издержки на привлечение инвестиций. «Этот рынок не должен быть перегружен регулированием, иначе инструмент потеряет гибкость и станет слишком дорогим для малого и среднего бизнеса»,— считает исполнительный директор Ассоциации операторов инвестиционных платформ Кирилл Косминский. С другой стороны, на его взгляд, инвесторы должны осознавать, что рынок работает по понятным правилам.
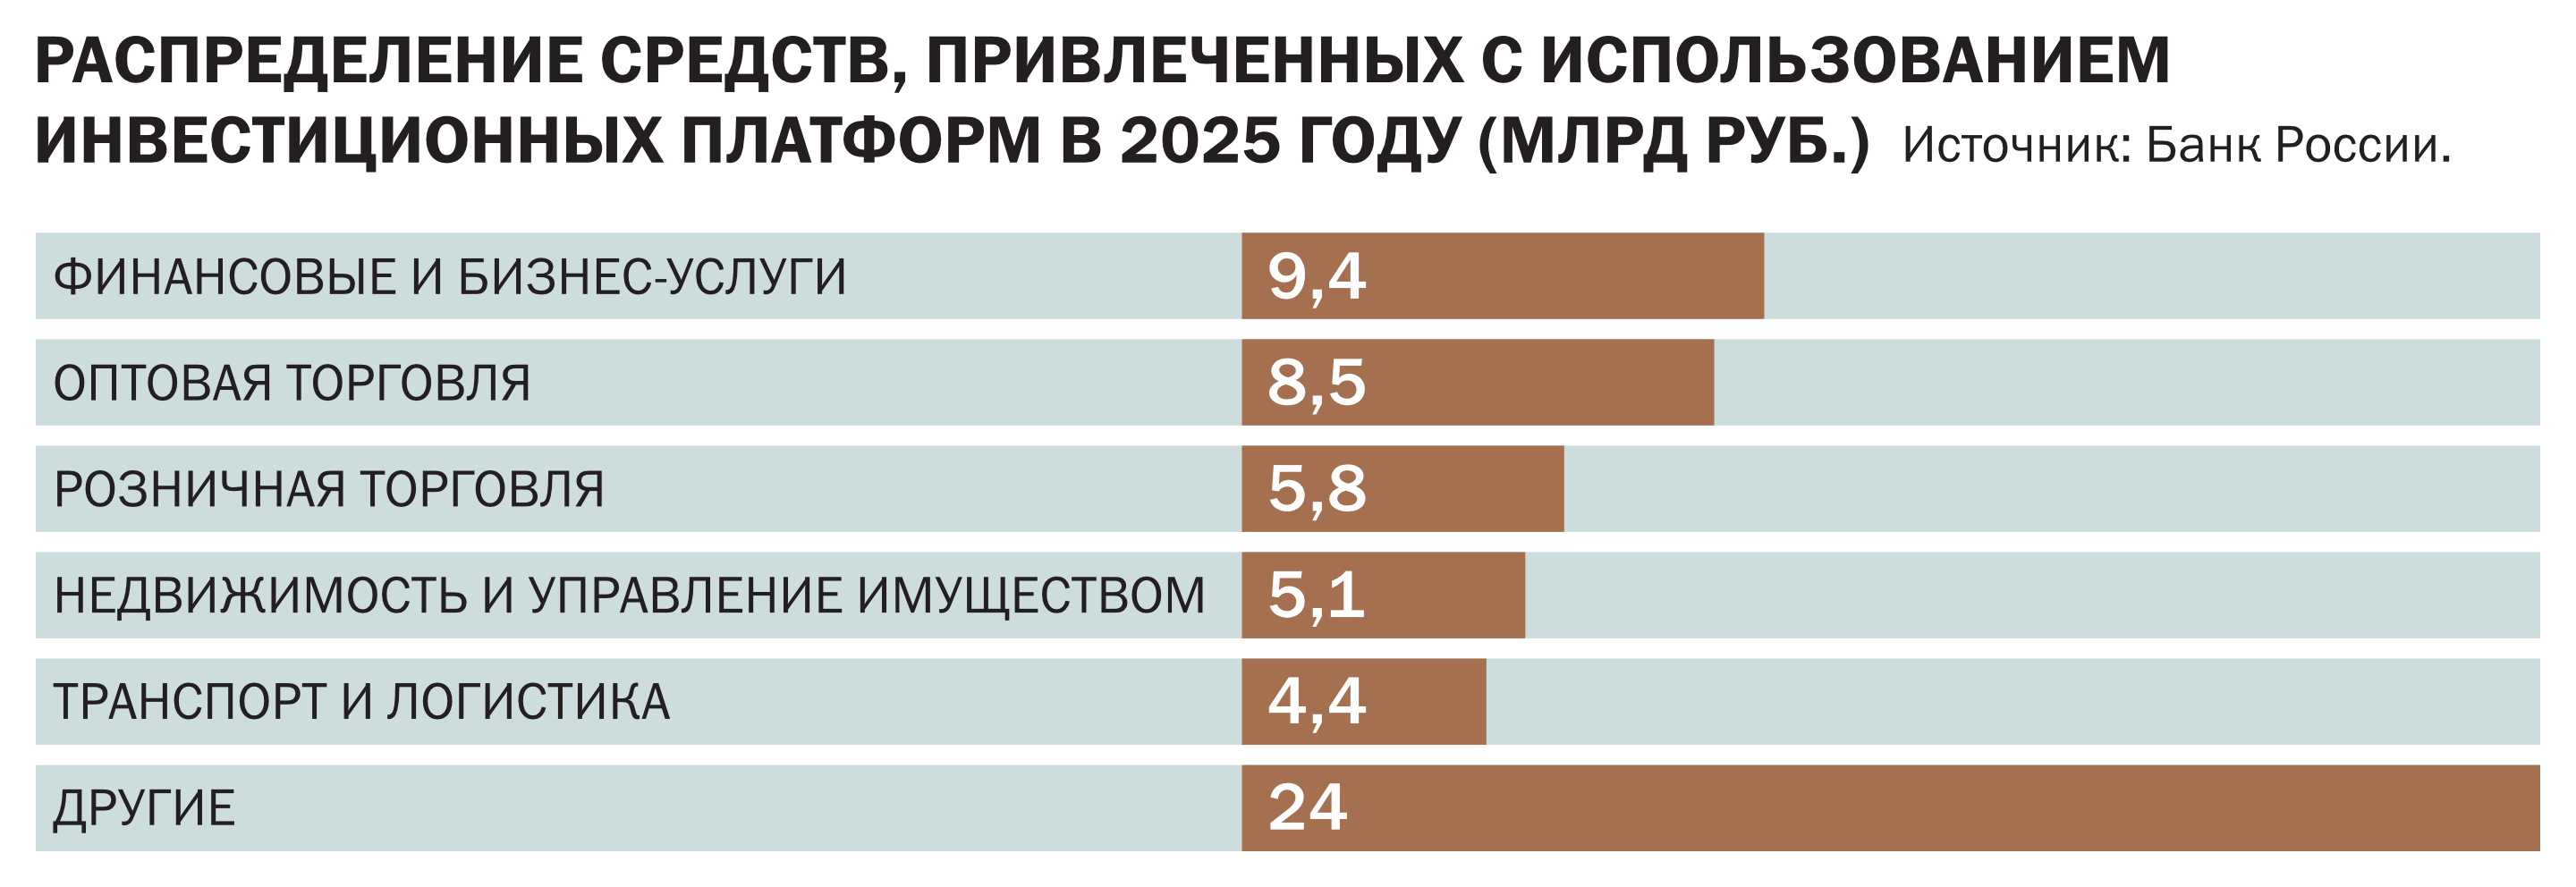
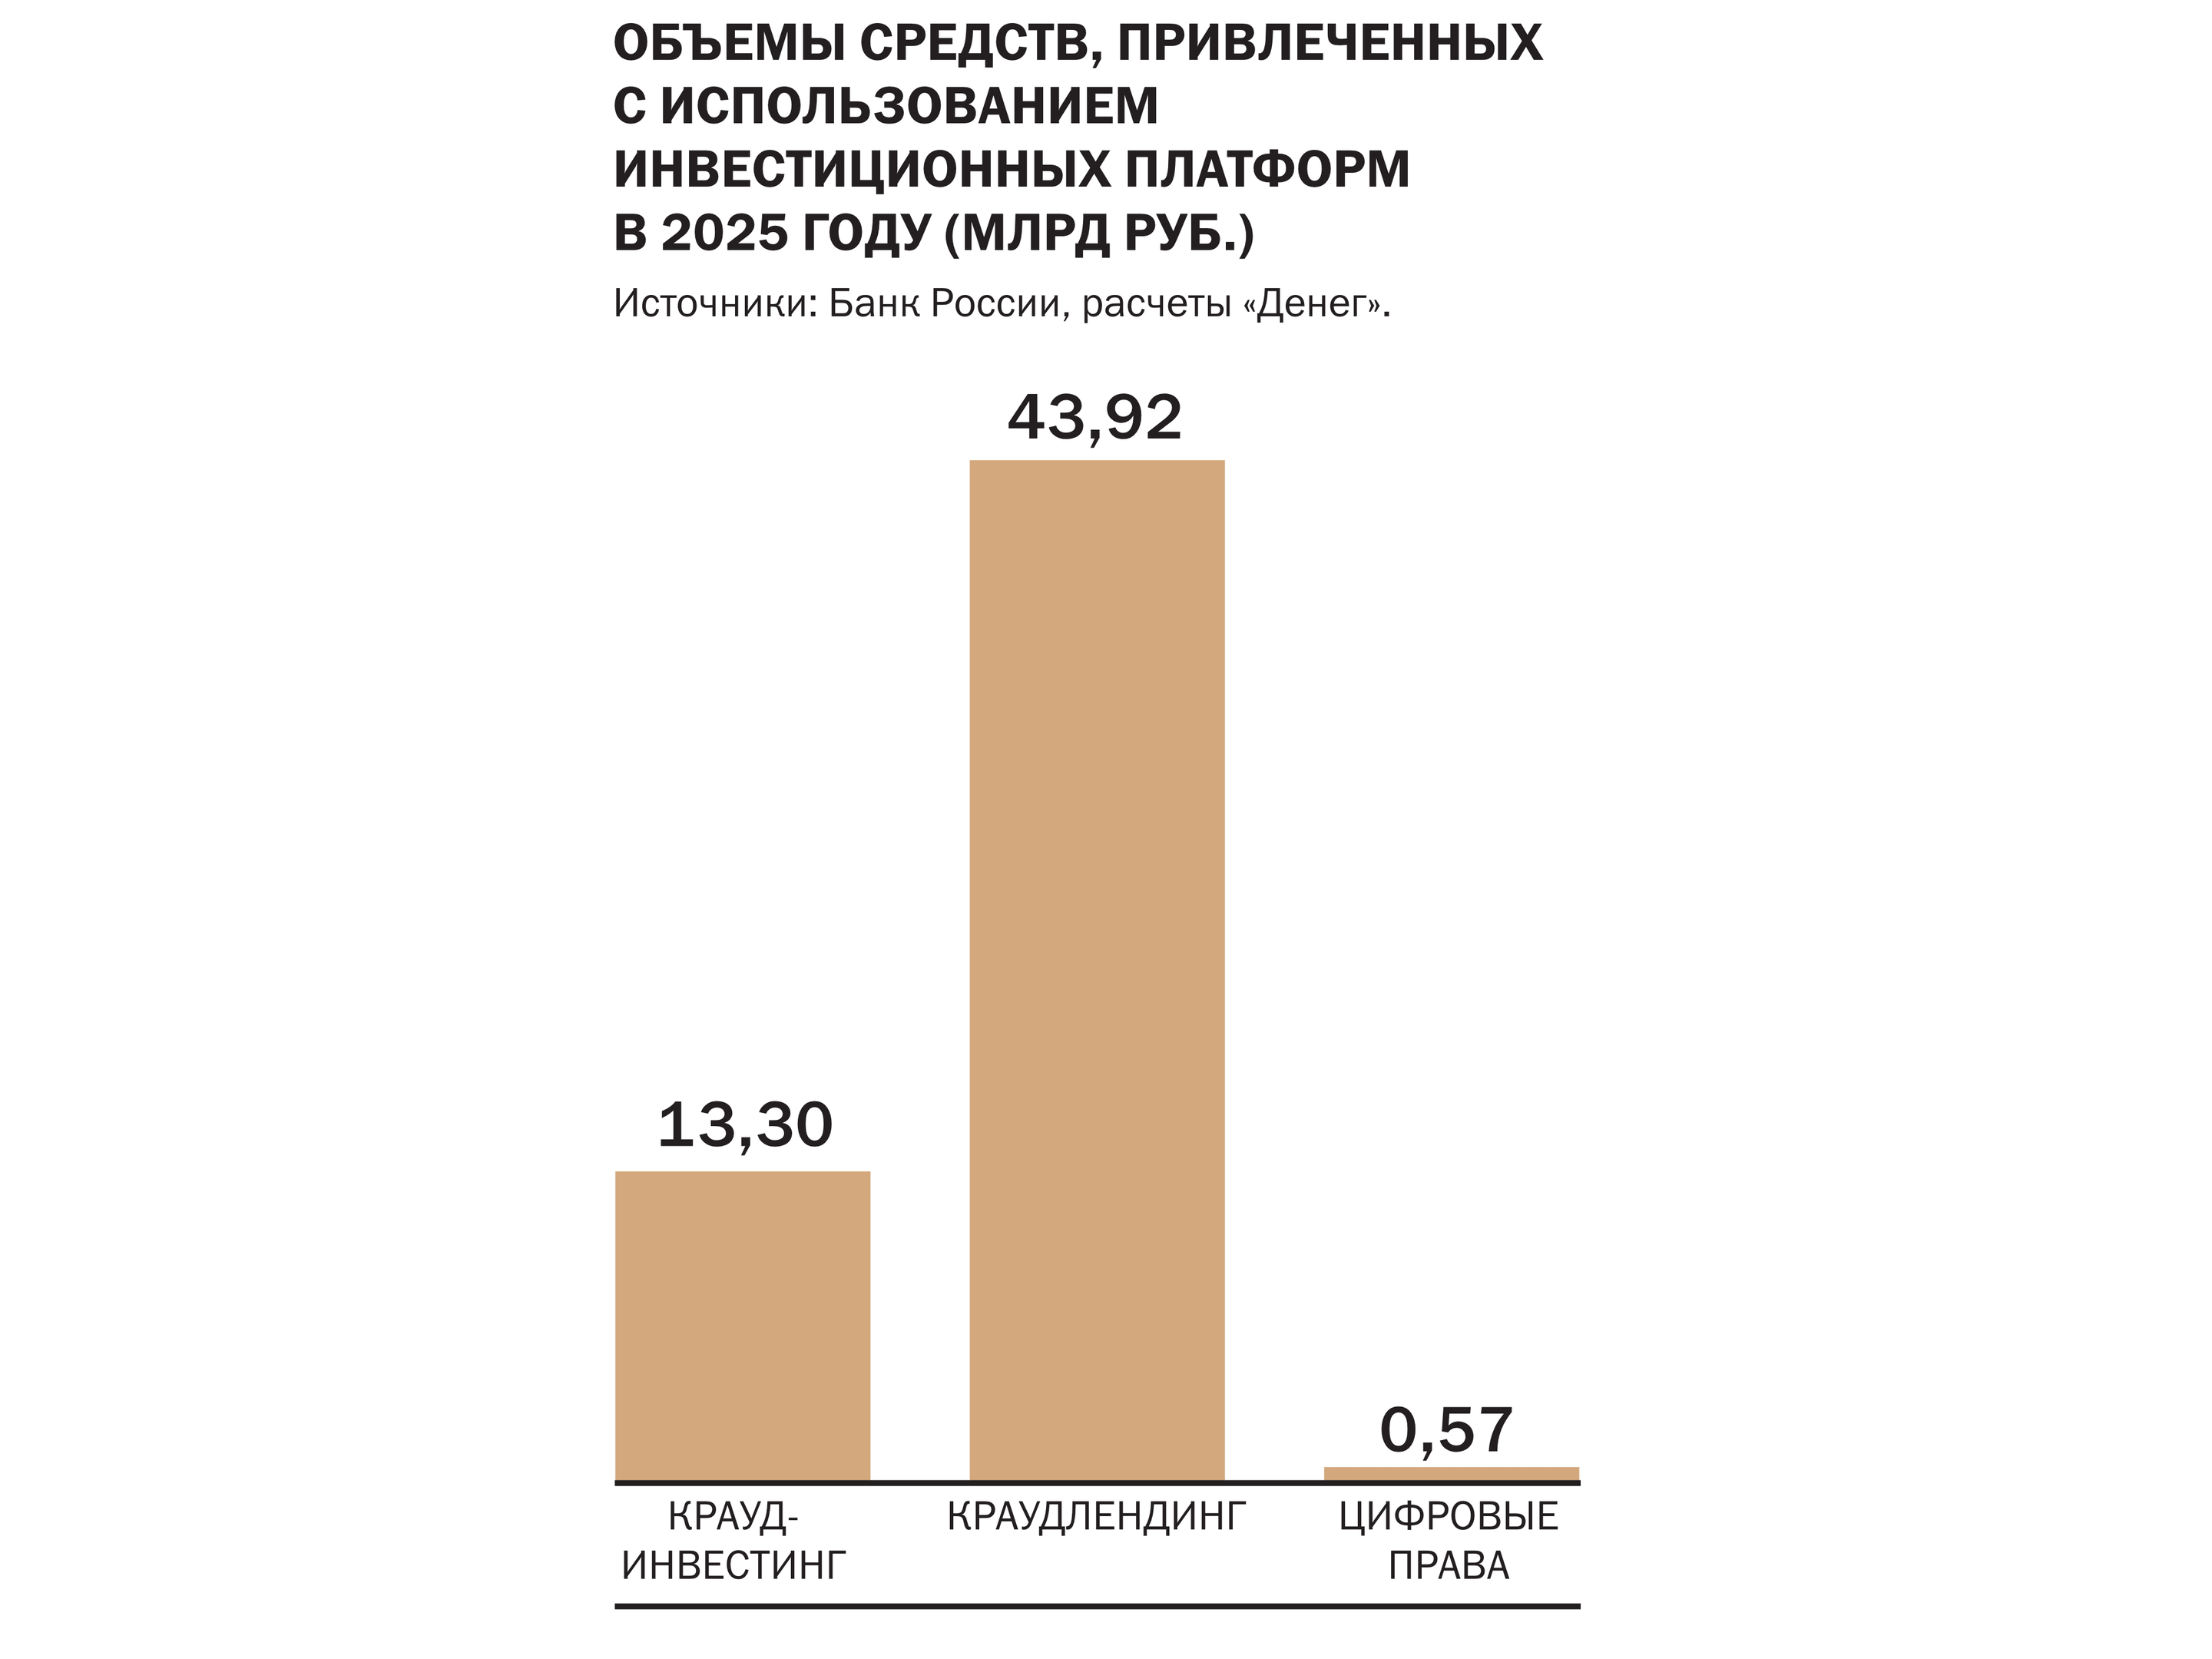
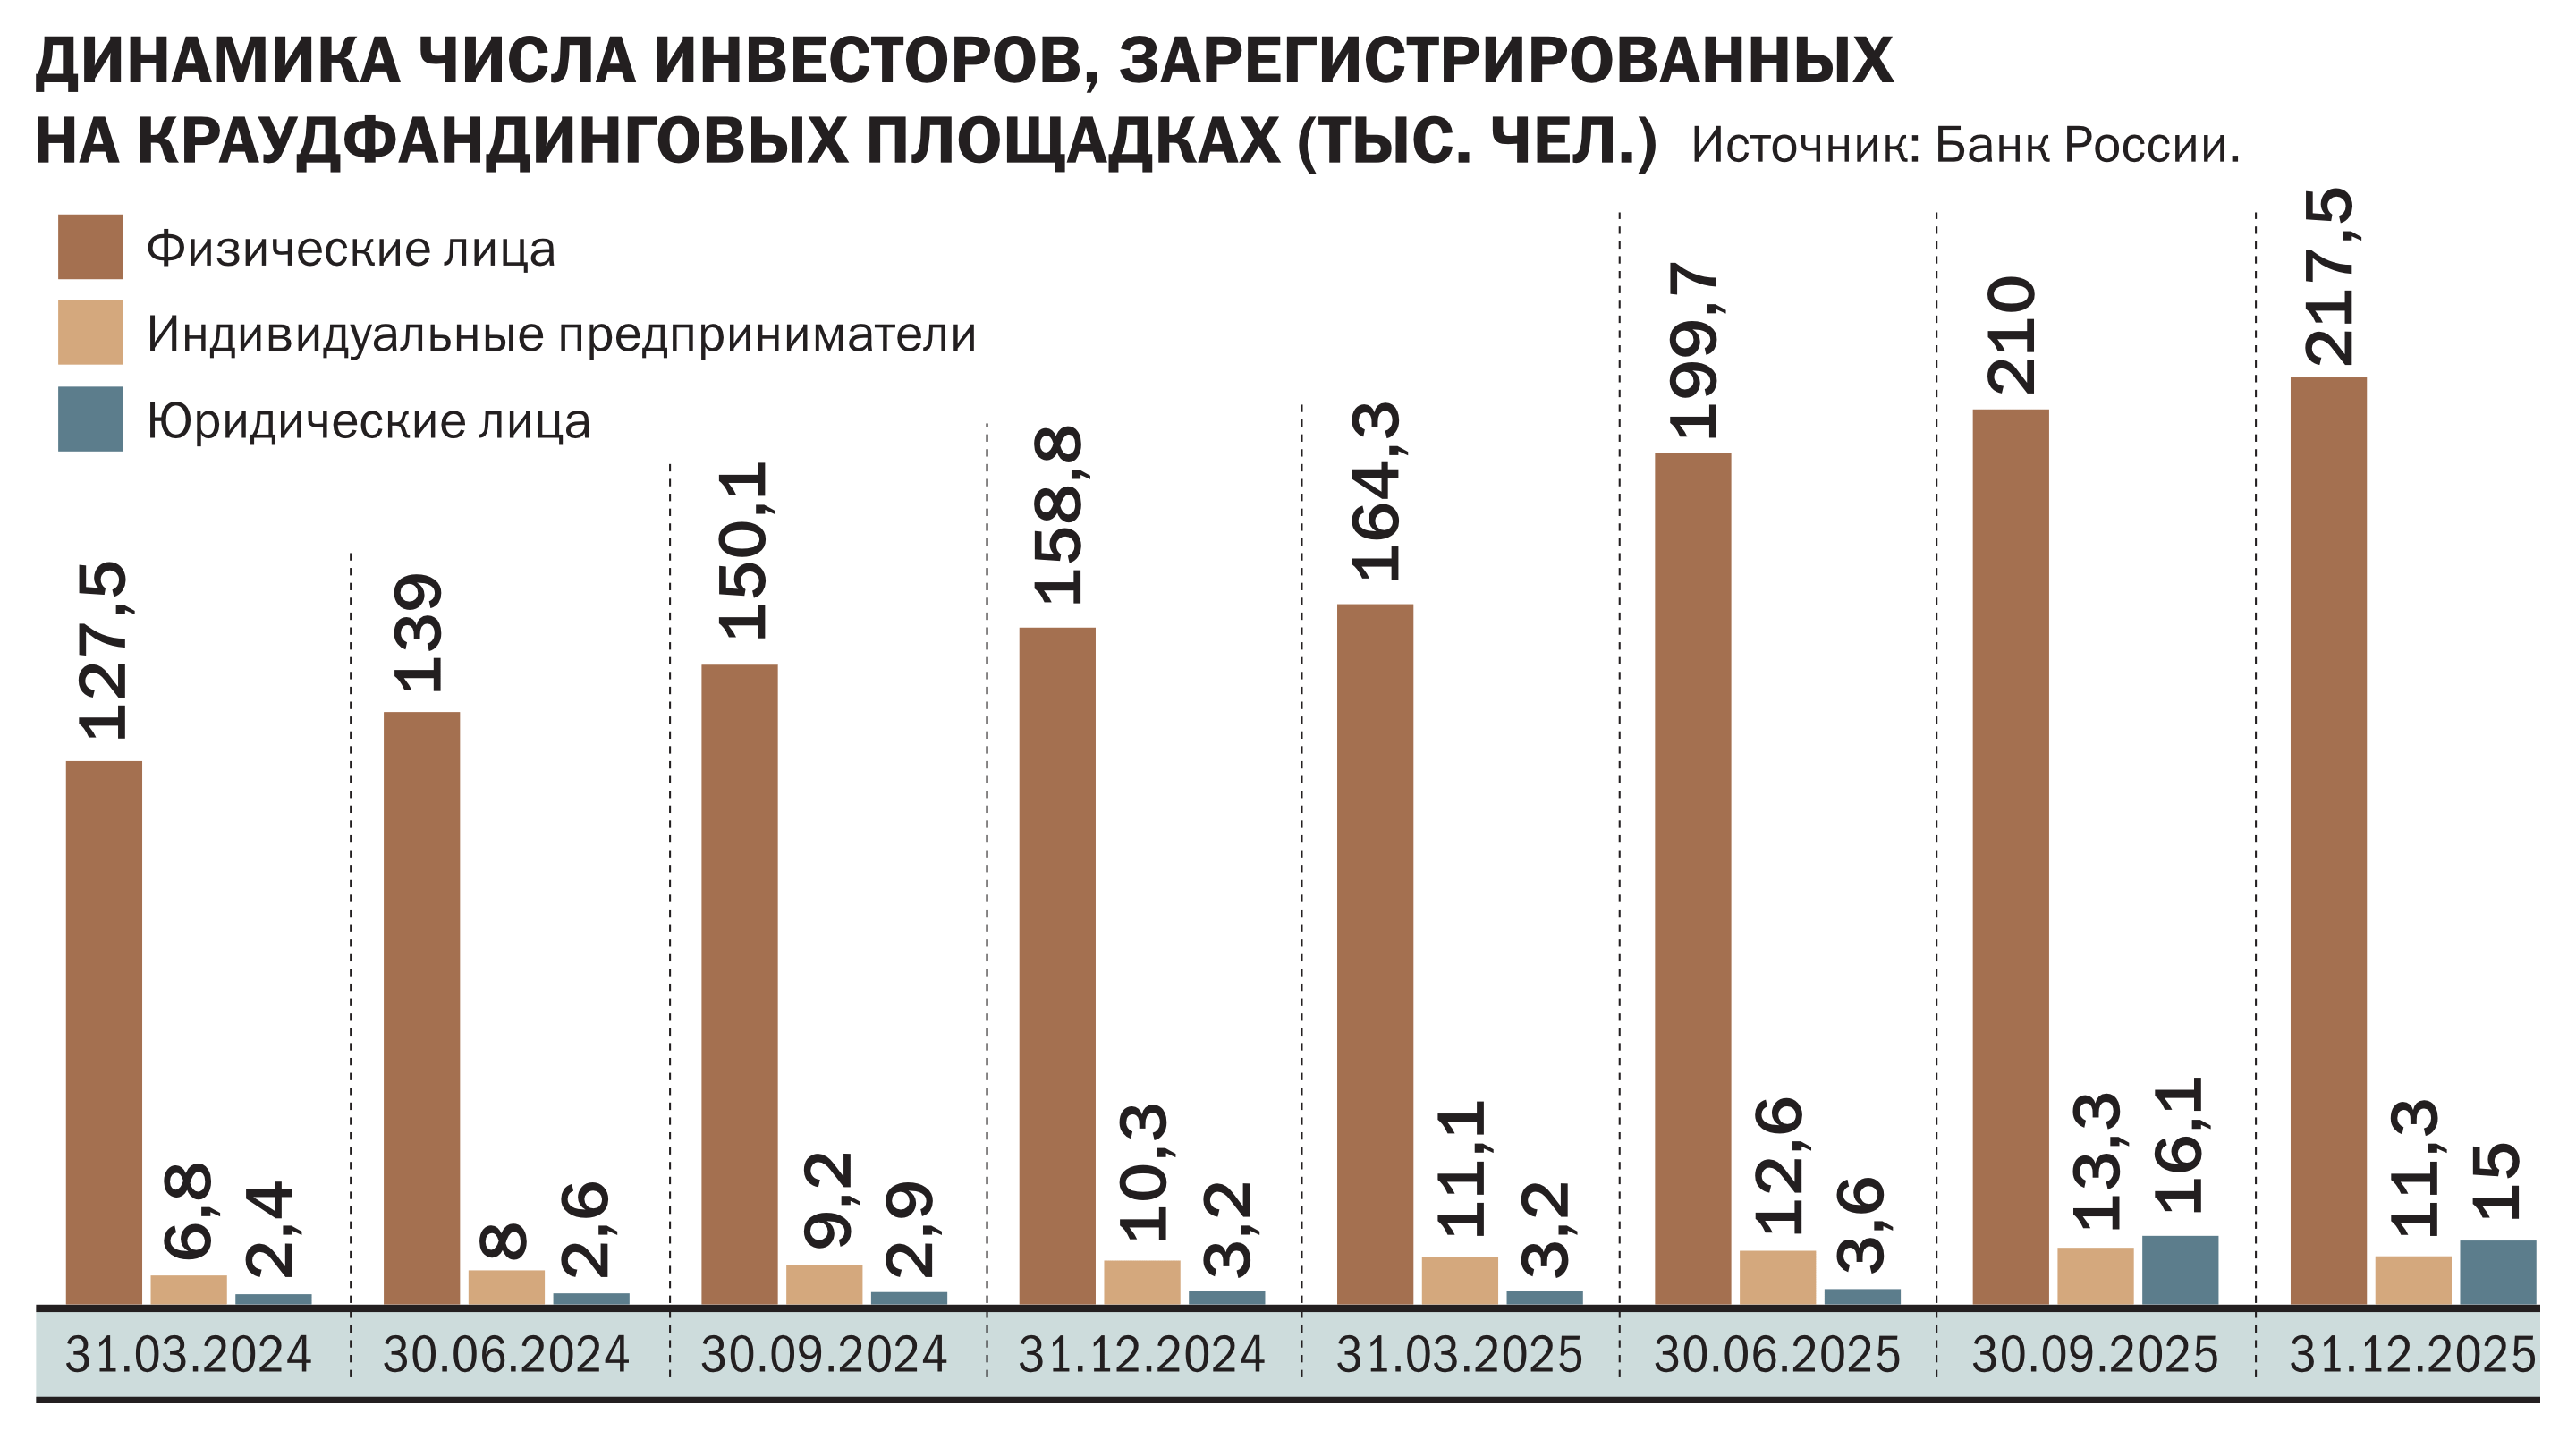
По данным Банка России, объем денежных средств, привлеченных с использованием инвестиционных платформ, в 2025 году составил 57,1 млрд руб., что на 5% больше, чем годом ранее. Сейчас в реестре ЦБ зарегистрировано более 100 операторов подобных инвестиционных платформ.
Портрет типичного заемщика на рынке краудфандинга, по данным проведенного в прошлом году исследования Центра банковского консалтинга и прикладных исследований Финансового университета, выглядит так. 14% — малые технологические компании, 84% — микробизнес, больше 70% компаний работают на рынке дольше трех лет, остатки на счетах у более 70% — до 5 млн руб., свыше 60% генерируют прибыль в пределах 1 млн руб. в год.
Для краудлендинга средняя сумма привлечения финансирования составляет менее 50 млн руб., заемщики — в основном микробизнес, работающий на рынке более пяти лет. В отраслевом разрезе преобладают торговые компании (больше 30% и в объемах привлечения, и в портфеле займов), при этом в последние четыре года постепенно растет доля производственных компаний, сектора услуг и ИТ-компаний. Для краудинвестинга (долевое финансирование) средний чек значительно меньше — до 12 млн руб., заемщики преимущественно высокотехнологичные стартапы.
Правила игры
«У бизнеса сохраняется потребность в альтернативных источниках финансирования, особенно когда банковское кредитование оказывается недоступным, дорогим или недостаточно гибким по срокам и требованиям»,— полагает Кирилл Косминский. По его словам, для малого и среднего бизнеса, проектных компаний и быстрорастущих предпринимательских команд краудфандинг может быть более адаптивным инструментом привлечения средств.
По мнению председателя комитета по финансовым рынкам ассоциации малого и среднего бизнеса «Опора России» Павла Самиева, привлечение заемных средств на инвестиционных платформах особенно актуально, когда невозможно выполнить условия, необходимые для банковского кредитования, такие, например, как наличие залога. При краудфандинге залог в сделках при привлечении долгового финансирования может присутствовать, но не является обязательным.
«В условиях высокой ключевой ставки банки ужесточили требования к заемщикам — как по скорингу, так и по залоговому обеспечению, и для многих компаний инвестиционные платформы стали более доступным и оперативным источником капитала»,— рассказывает доцент Высшей школы бизнеса НИУ ВШЭ Сергей Киселев. По его наблюдениям, костяк заемщиков сегодня составляют продавцы маркетплейсов, компании электронной коммерции, застройщики индивидуального жилищного строительства и подрядчики по государственным контрактам — то есть бизнесы с быстрым оборотом капитала, которым нужно закрыть кассовый разрыв или профинансировать закупку партии товара. «Банковское рассмотрение таких сделок занимает недели, платформенное — дни»,— отмечает эксперт.
По данным опроса инвестиционных краудфандинговых платформ, проведенного Финансовым университетом, ключевые потребности заемщиков, которые они удовлетворяют,— «получение финансирования в короткие сроки» (эту потребность отметили 93% платформ), «отсутствие обременительных ковенант / залога» (67%) и «получение финансирования траншами» (67%).
«На ранних и переходных стадиях развития у бизнеса обычно немного источников внешнего финансирования,— размышляет Наталья Воеводина.— Банковский кредит требует кредитной истории, финансовой устойчивости, а нередко и обеспечения; облигационный заем предполагает еще более высокую степень зрелости, стандартизации отчетности и достаточный объем сделки. Инвестиционная платформа может закрывать этот разрыв — привлекать деньги быстрее, небольшими траншами, с настройкой срока и графика платежей под задачу конкретной компании».
Компании, работающие с инвестиционными платформами, воспринимают их прежде всего как механизм финансирования роста бизнеса или нового продукта, рассказывает Наталья Воеводина. Основная потребность этих компаний — привлекать финансирование быстро, без залога и с опорой на пул инвесторов, сформированный платформой. «Платформа агрегирует множество небольших вложений в требуемую для бизнеса сумму, позволяет дробить финансирование на транши и организует цифровой контур отбора, оформления и расчетов. Это особенно актуально для финансирования оборотного капитала, запуска продукта, масштабирования продаж и иных задач, где время привлечения средств иногда важнее абсолютной стоимости денег»,— считает Наталья Воеводина.
Ставка привлечения заемных средств на краудфандинговых платформах выше, чем в банке или по классическим облигациям. «Это принципиальная особенность инструмента, плата за более легкое получение финансирования»,— поясняет Павел Самиев. «Для инвестора это более высокорискованная зона, чем, например, облигационный рынок или другие инвестиционные инструменты,— подчеркивает он.— В краудфандинге защита инвестора, конечно, ниже, и это, собственно говоря, компенсируется более высокой ставкой».
Еще одна функция краудфандинга — проверка рыночного спроса до полноценного запуска проекта.
«Если инвесторы готовы вкладываться, задают вопросы, анализируют условия и голосуют деньгами, это дает предпринимателю важную обратную связь»,— считает Кирилл Косминский. При этом он призывает не путать интерес инвесторов с полноценной оценкой рисков: «Предпринимателю важно использовать краудфандинг не как замену бизнес-планированию, а как дополнительный инструмент проверки гипотез и коммуникации с рынком».
Сергей Киселев называет краудкампанию «бета-тестированием продукта», поскольку оценка спроса происходит до запуска полноценного производства, а участники голосуют не заявлениями о намерениях, а реальными деньгами. Это более достоверный индикатор, чем классические маркетинговые исследования, считает эксперт.
Данные опроса компаний, проведенного Финансовым университетом, эту логику подтверждают: помимо получения денег бизнес видит в платформах инструмент повышения узнаваемости бренда и «проверки бизнес-гипотез при создании продукта / сервиса». «В случае краудревординга проверка спроса носит особенно наглядный характер, поскольку инвестор де-факто вносит предоплату за продукт, который будет выпущен при реализации проекта»,— говорит Наталья Воеводина.
Для успешного привлечения финансирования важна корректная работа с инвесторами, предупреждают эксперты. Главный способ повысить их доверие — раскрывать информацию полно, понятно и добросовестно, уверен Кирилл Косминский. «Хорошо работают конкретика и проверяемость. Чем меньше общих заявлений и чем больше фактов, документов, финансовых показателей — тем выше доверие»,— советует он. Господин Косминский обращает внимание на то, что происходит после окончания сбора средств. «Ошибка многих проектов состоит в том, что они активно взаимодействуют с инвесторами только на этапе сбора денег, тогда как доверие формируется в течение всего жизненного цикла проекта — через регулярное обновление сведений, своевременное информирование о сложностях, корректное поведение при просрочках»,— полагает эксперт.
Сергей Киселев советует добавить к прозрачности еще два элемента: обеспечение сделки (залоги, поручительства, понятная структура) и «честный разговор о рисках». По его словам, предприниматель, который сам просчитал негативные сценарии и представил запасной план, вызывает у инвестора больше доверия, чем тот, кто декларирует гарантированную высокую доходность. Нужно доверие одновременно и к платформе, и к конкретному проекту, и к команде инициатора, и к самой модели коллективного финансирования. Слабость любого из этих элементов существенно затрудняет привлечение средств, уверен Сергей Киселев.
«Повышение уровня доверия инвесторов связано прежде всего с уровнем развития и зрелости рынка»,— полагает Павел Самиев. По его словам, должно стать понятно, что на нем нет масштабного фрода, а сами операторы инвестплатформ не прекратят работу через год-два после запуска.
Инвестиционный анализ
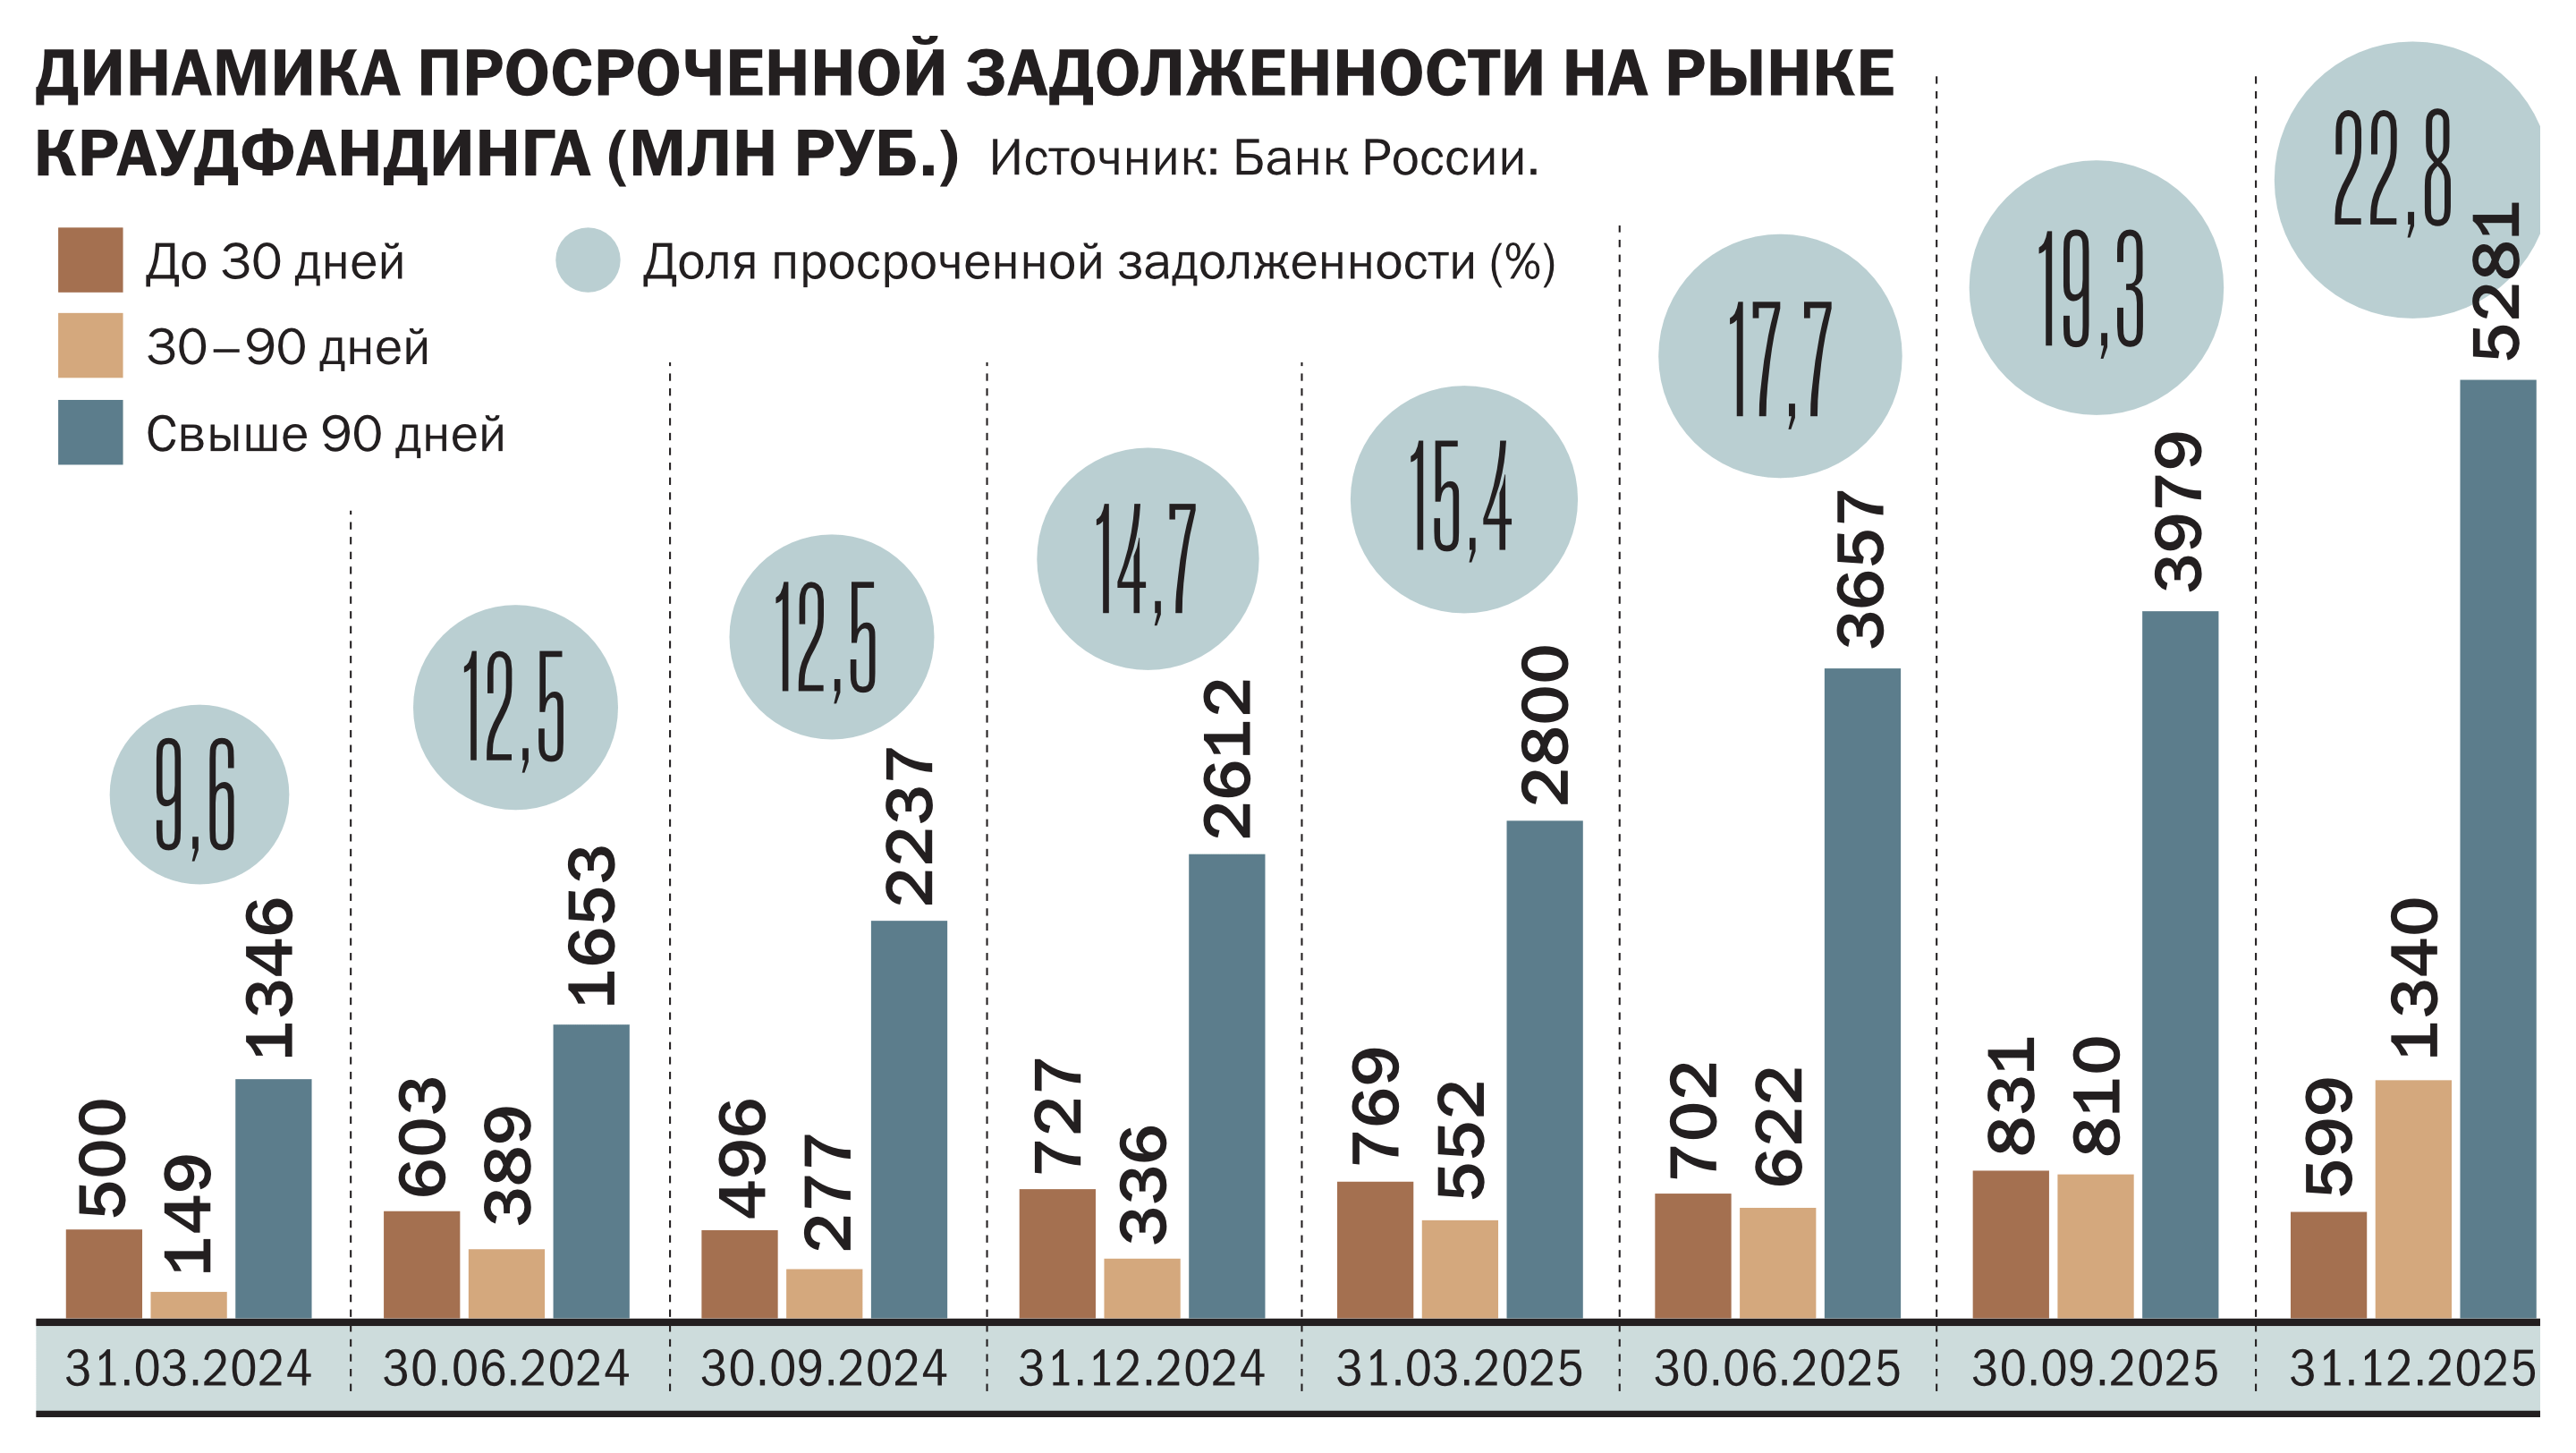
С точки зрения частных инвесторов, краудфандинг — это прежде всего возможность получения высокой доходности. По данным исследования Финансового университета, 80% из них заинтересованы получить на 5-10 процентных пунктов выше доходности инструментов денежного рынка. При этом 95% участников опроса не готовы потерять вложения полностью, а большинство закладывает предельный убыток не выше 10% от суммы вложений. «Большинство инвесторов очень консервативны в своем риск-аппетите»,— предупреждает Наталья Воеводина.
Аналитик ФГ «Финам» Никита Бороданов считает, что краудлендинг в первую очередь подходит инвесторам с высокой толерантностью к риску, тем, кто готов принимать возможные дефолты отдельных заемщиков и низкую ликвидность инструмента. Это разумно рассматривать, полагает эксперт, как небольшую дополнительную позицию, в пределах 5–10% от общего объема инвестиционного портфеля, с обязательной диверсификацией между большим числом заемщиков. «По характеру риска краудлендинг близок к сегменту высокодоходных облигаций (ВДО), однако в среднем уровень риска здесь выше»,— говорит он. По его наблюдениям, заемщики на инвестиционных платформах обычно меньше по масштабу бизнеса, раскрытие информации ограниченнее, а вторичный рынок практически отсутствует.
Краудинвестинг Никита Бороданов оценивает как еще более рискованный сегмент. По мнению аналитика, по своей природе он ближе к венчурным инвестициям, поэтому требует длинного инвестиционного горизонта и готовности к существенной или полной потере вложений. То есть это инструмент не для основной части портфеля, а для тех, кто осознанно принимает венчурный профиль риска.
По мнению Павла Самиева, в целом на рынке краудлендинга дефолтность умеренная, то есть она оправдывается ставками. «Для инвестора понятно, что это более высокорискованная зона, чем, например, облигационный рынок или другие инвестиционные инструменты. В краудфандинге защита инвестора, конечно, ниже»,— говорит он.
«С позиции инвестора краудлендинг ближе всего к диверсифицированному private debt, то есть прямому кредитованию непубличного малого и среднего бизнеса, а из публичных инструментов — к сегменту ВДО. Общим является кредитный риск менее зрелого бизнеса и повышенная требуемая доходность»,— считает Наталья Воеводина. Но у ВДО, отмечает она, есть биржевая инфраструктура, публичная котировка, стандартное раскрытие информации и часто кредитный рейтинг. В краудлендинге же инвестор, помимо прочего, принимает на себя риск отбора эмитентов и риск сопровождения со стороны платформы.
Еще одна проблема — в ликвидности вложений. По данным опроса Финансового университета, только 20% платформ считают наличие ликвидного вторичного рынка своей сильной стороной (среди краудлендинговых площадок — 25%, среди краудинвестинговых — всего 14%). Правда, «развитие вторичного рынка» назвали приоритетом развития на ближайшие три года 93% опрошенных платформ — то есть сами участники рынка признают, что сейчас с этим проблема; на нехватку вторичного рынка как барьер для инвестирования указали 67% респондентов того же опроса.
Сергей Киселев считает, что формирование ликвидного вторичного рынка, позволяющего инвестору выйти из вложений досрочно, одно из ключевых условий дальнейшего роста рынка краудфандинга. Среди других условий он называет снижение ключевой ставки ЦБ и консолидацию платформ. Его базовый сценарий развития предусматривает удвоение рынка к 2030 году, до уровня свыше 100–150 млрд руб.
«Краудфандинг не должен восприниматься как инструмент с гарантированной доходностью. Это инвестиционный инструмент с рисками, и его устойчивое развитие возможно только тогда, когда инвестор понимает природу этих рисков, а платформа и бизнес раскрывают информацию добросовестно»,— резюмирует Кирилл Косминский.
"Деньги". Приложение №28
от 22.10.2026, стр. 56