


Фонды не для всех
За два года в России было сформировано почти 900 личных фондов
Реформа российских трастов, запущенная в 2022 году, начала приносить результаты. За три квартала 2026 года было создано почти 370 новых личных фондов, а общее их число приблизилось к 1 тыс. Высокий интерес связан как развитием регулирования и инфраструктуры, так и потребностью состоятельных россиян в решении вопросов наследования. Потенциал роста сегмента личных фондов участники рынка оценивают в тысячи фондов в ближайшие несколько лет.
iStock
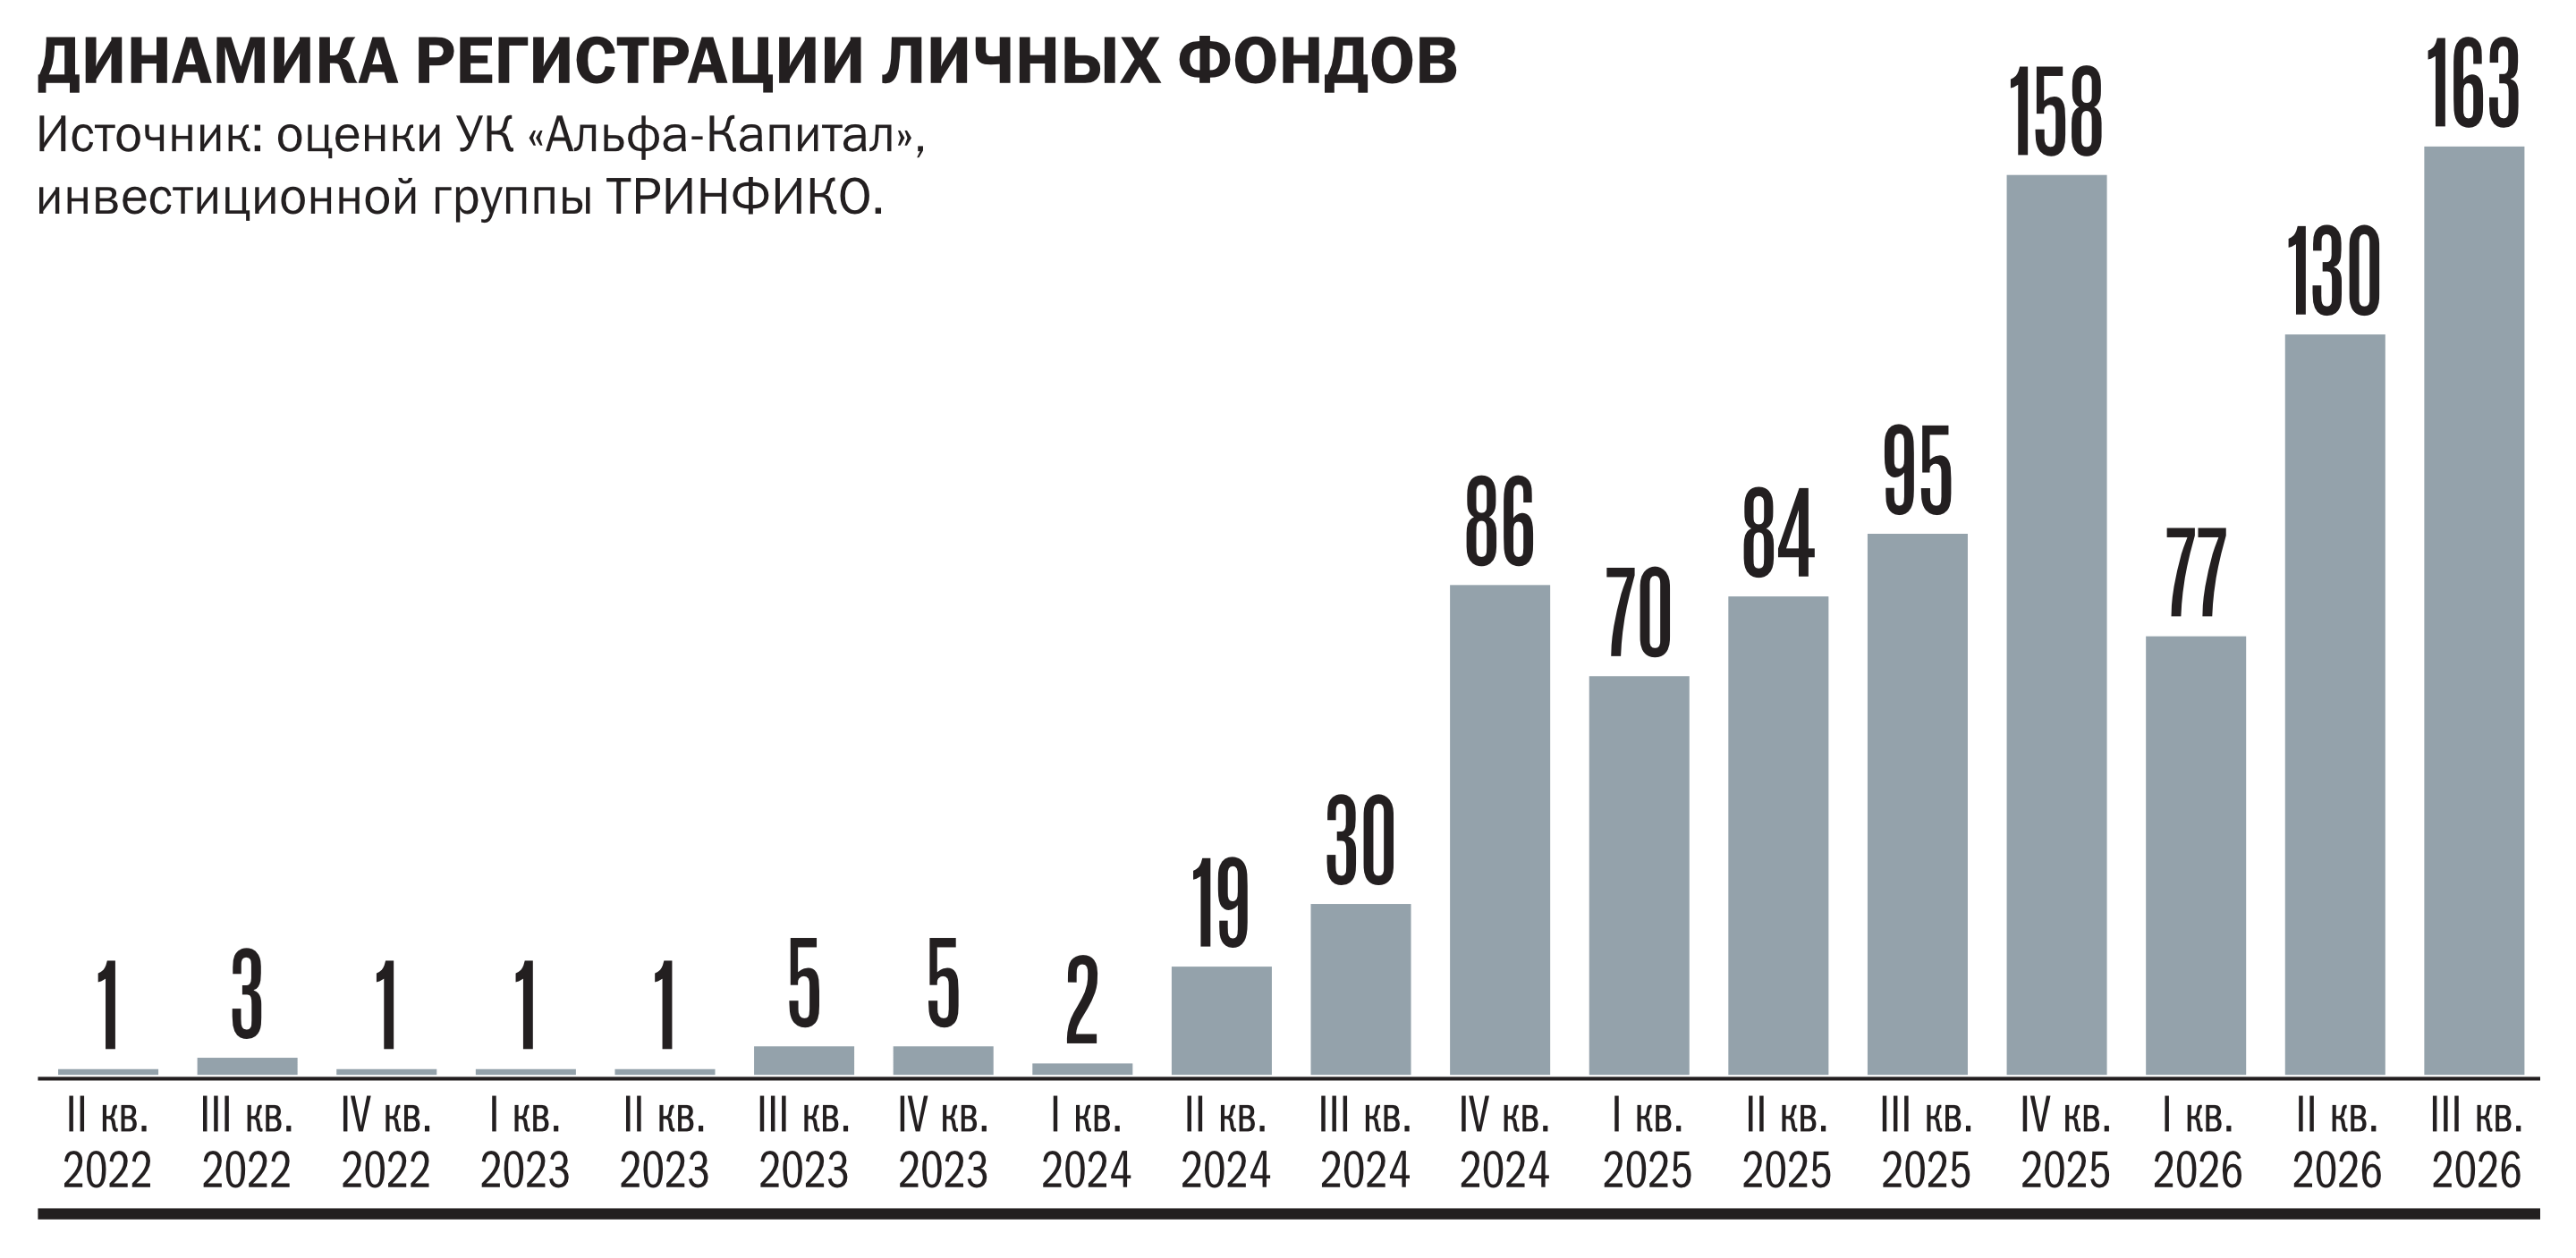
Личные фонды (ЛФ) стремительно набирают популярность в России. По итогам трех кварталов 2026 года было зарегистрировано 370 новых фондов, в полтора раза больше, чем за аналогичный период 2025 года. Об этом свидетельствуют оценки инвестиционной группы ТРИНФИКО, основанные на данных ЕГРЮЛ. В третьем квартале россияне зарегистрировали рекордное число ЛФ — 163, на 72% больше, чем в третьем квартале прошлого года. За два года число таких фондов выросло более чем в 14 раз, до 937. Каждый второй фонд зарегистрирован в Москве в соответствии с географией концентрации капитала. На втором и третьем месте — Санкт-Петербург и Московская область.
Первый личный фонд появился в России во втором квартале 2022 года, после того как в Гражданском кодексе было закреплено такое понятие. По закону он представляет собой унитарную некоммерческую организацию, которая учреждается при жизни владельца активов и продолжает существовать после его смерти. По задумке законодателей ЛФ должны были стать альтернативой западным трастам, которые стали недоступны состоятельным россиянам из-за западных санкций. Но сперва большого интереса инициатива не снискала: к середине 2024 года было зарегистрировано менее 40 таких фондов. «В первые два года многие владельцы капитала занимали выжидательную позицию: не было понятно, как инструмент будет работать, как будут относиться к нему финансовые институты, регистраторы»,— поясняет управляющий партнер O2 Consulting и Oxygen Empire Dubai Ольга Сорокина.
От теории к практике
Ситуация начала кардинально меняться с августа 2024 года, после того как полномочия по регистрации ЛФ перешли от Минюста к Федеральной налоговой службе. Это сократило время регистрации фондов с 20–40 рабочих дней до 3–5 дней. Сведения об учредителе ЛФ были исключены из открытой части ЕГРЮЛ. По словам директора по развитию бизнеса УК СФН Михаила Бруна, деофшоризация на фоне сохраняющихся инфраструктурных рисков и геополитической напряженности повысила запрос состоятельных россиян на конфиденциальность. «После возврата в российский периметр активам требуется удобная и надежная структура владения»,— поясняет господин Брун.
Налоговая реформа 2026 года заставила собственников значительных капиталов внимательнее посмотреть на личные фонды. Для ЛФ с преимущественно пассивными доходами ставка налога на прибыль — 15% вместо стандартных 25%. «По нашему опыту, налоги чаще подкрепляют уже принятое решение, чем становятся его причиной»,— отмечает начальник отдела структурирования частного капитала и управления личными фондами «ВИМ Инвестиции» Наталья Пекшева.
Добавило привлекательности структурированию активов через личные фонды возросшее доверие к инструменту в связи с накоплением практики. «Управляющие компании и эксперты на рынке делятся опытом создания личных фондов, а также накопленной практикой управления активами и обеспечения преемственности. Опыт решения разных, в том числе и нестандартных, задач, связанных с личными фондами, стимулирует спрос на инструмент»,— полагает директор по структурированию капитала УК «Альфа-Капитал» Екатерина Жарова. Руководитель направления «Личные фонды» инвестгруппы ТРИНФИКО Альбина Нурушева обращает внимание, что потенциальные учредители личного фонда не только знают о преимуществах такого инструмента, но и проработали варианты его применения в структуре своих активов.
«Росту интереса способствует и активная популяризация инструмента профессиональным сообществом, и эффект сарафанного радио среди состоятельных людей, часть из которых попробовали инструмент и готовы его рекомендовать»,— считает госпожа Нурушева. За последние годы на рынке появились специализированные управляющие организации, которые оказывают услуги в режиме одного окна: от структурирования и разработки учредительных документов до выполнения функций единоличного исполнительного органа и бухгалтерского обслуживания. «Это значительно снижает порог входа в инструмент и упрощает работу с ним, так как учредитель больше не должен вовлекаться в администрирование фонда самостоятельно»,— говорит Михаил Брун.
Состояния в упаковке
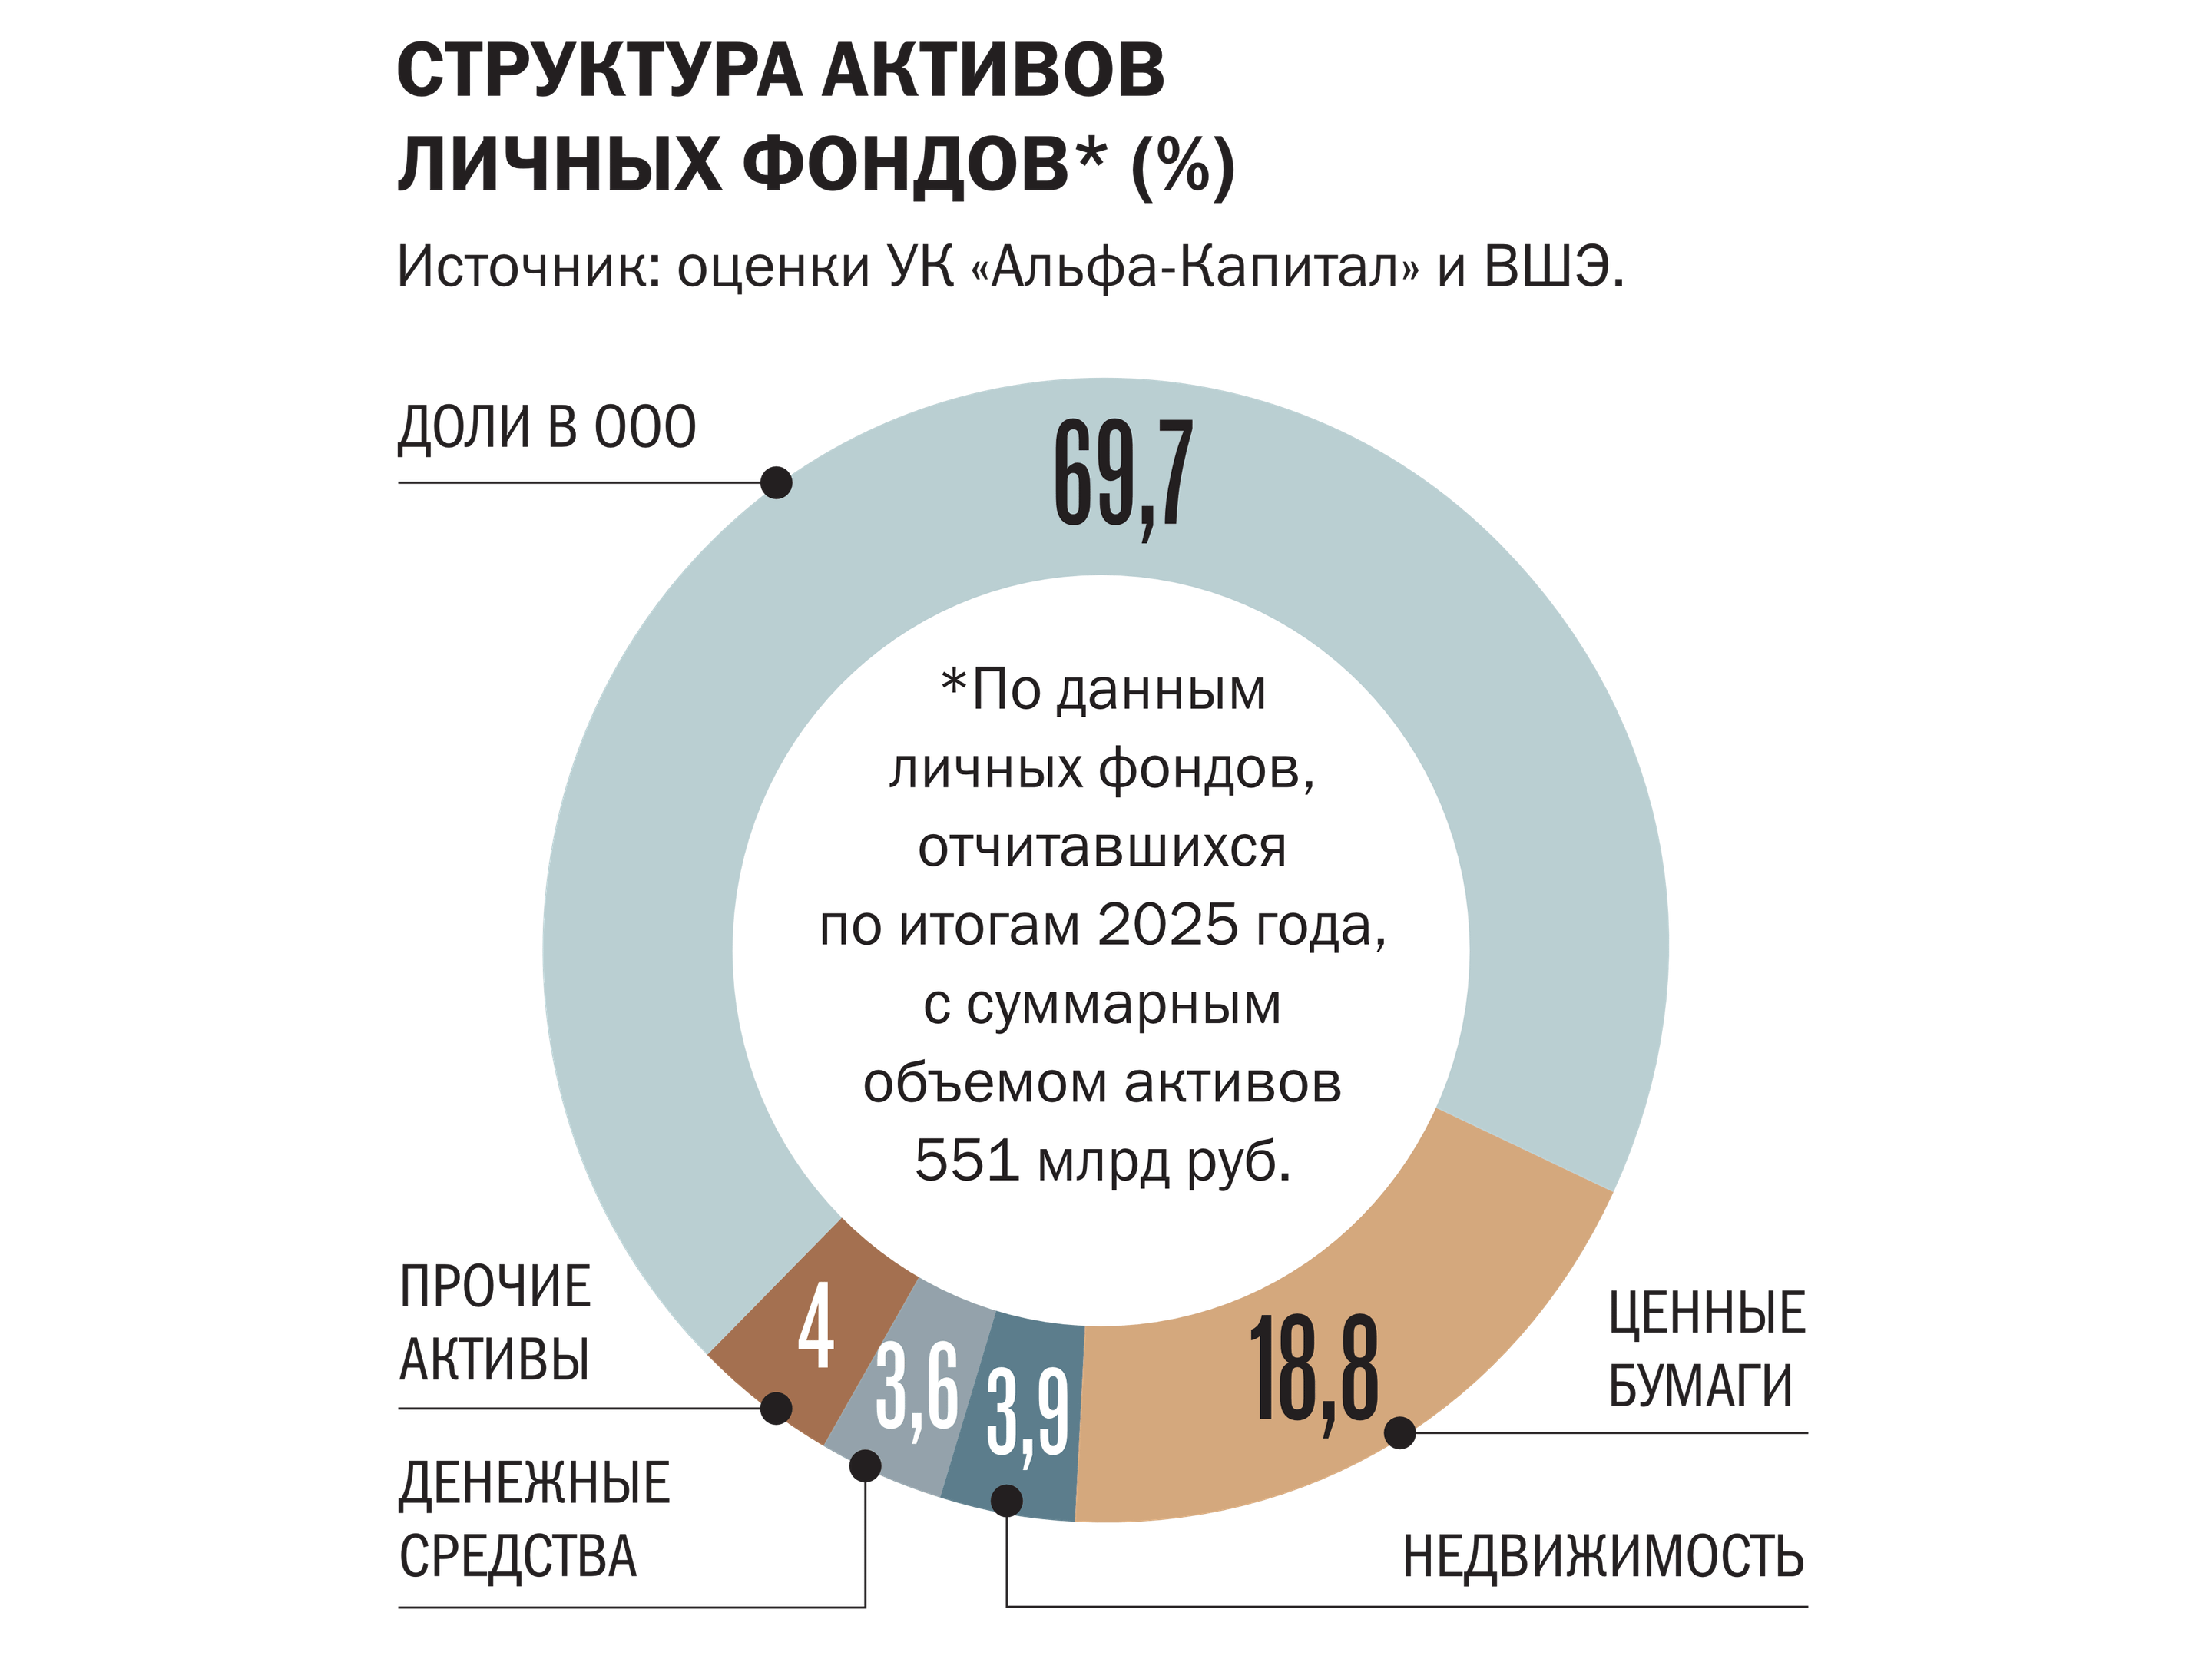
Растет не только число фондов, но и объем активов, переданных им в управление. Согласно исследованию УК «Альфа-Капитал» и НИУ ВШЭ «Личные фонды в России», по итогам 2025 года суммарные активы 397 отчитавшихся фондов составили 551 млрд руб. Основная часть капитала сосредоточена в небольшом числе крупнейших фондов (на топ-5 приходится около 50% активов, на топ-10 — около 63%).
Исходя из высокой концентрации крупного капитала, превышающего 1 млрд руб., требований к минимальному объему активов ЛФ (100 млн руб.), а также прироста числа фондов с начала года, весь рынок, по оценке «Денег», может составлять 1,2–1,3 трлн руб. То есть они уже превысили объем активов всех закрытых ПИФов, доступных неквалифицированным инвесторам (892 млрд руб.). «Даже подтвержденные 551 млрд руб. раскрытых активов показывают, что институт личных фондов уже вышел из стадии эксперимента и активно развивается, а потенциальный объем активов в фондах может в обозримом будущем измеряться триллионами рублей»,— полагает Ольга Сорокина.
Структура активов
Свыше двух третей активов фондов, отчитавшихся по итогам 2025 года, приходятся на доли в ООО, отмечается в исследовании «Личные фонды в России». Это косвенно свидетельствует о том, что ЛФ в первую очередь используют как инструмент передачи бизнеса наследникам, лишенный рисков, связанных с традиционным наследованием. «Завещание не позволяет контролировать цепочку передачи активов через несколько поколений и работает только через шесть месяцев после вступления в наследство, что может быть критично для активов и бизнеса, которым нужно непрерывное управление. Оно не защищает от дробления активов и конфликтов между наследниками»,— обращает внимание Михаил Брун.
Личный фонд позволяет сохранить структуру активов и защитить интересы всех бенефициаров без риска раздела и простоя бизнеса.
«С помощью ЛФ учредитель может определить роли наследников в управлении активами, правила и условия получения ими доходов или имущества — все то, что невозможно реализовать через традиционные инструменты наследования»,— поясняет Альбина Нурушева.
Чаще всего в фонды передают деньги, ценные бумаги и недвижимость. По оценкам «Альфа-Капитала», на конец 2025 года вложения в ценные бумаги были у 111 ЛФ, недвижимость — у 89 ЛФ, денежные средства — у 162 ЛФ. «По нашему опыту, учредители нередко начинают с финансового портфеля, чтобы на практике проверить, как работают органы фонда. Когда конструкция проверена, в нее переводят доли в бизнесе, недвижимость и другие активы»,— отмечает Наталья Пекшева.
Однако для успешной передачи активов наследникам мало зарегистрировать личный фонд, собственник должен при жизни создать работающую систему управления, которая не будет зависеть от одного конкретного человека. Поэтому на практике работу с преемственностью, как считает Ольга Сорокина, лучше начинать не с выбора юридического инструмента, а с определения цели собственника. После этого, по ее словам, нужно провести стресс-тест бизнеса и капитала, выстроить будущую модель управления, определить интересы членов семьи, разработать налоговую модель. «Только после такой работы стоит принимать решение, нужен ли личный фонд, ЗПИФ, корпоративный договор, завещание, наследственный договор либо комбинация этих инструментов»,— советует госпожа Сорокина.
Капиталам указали место
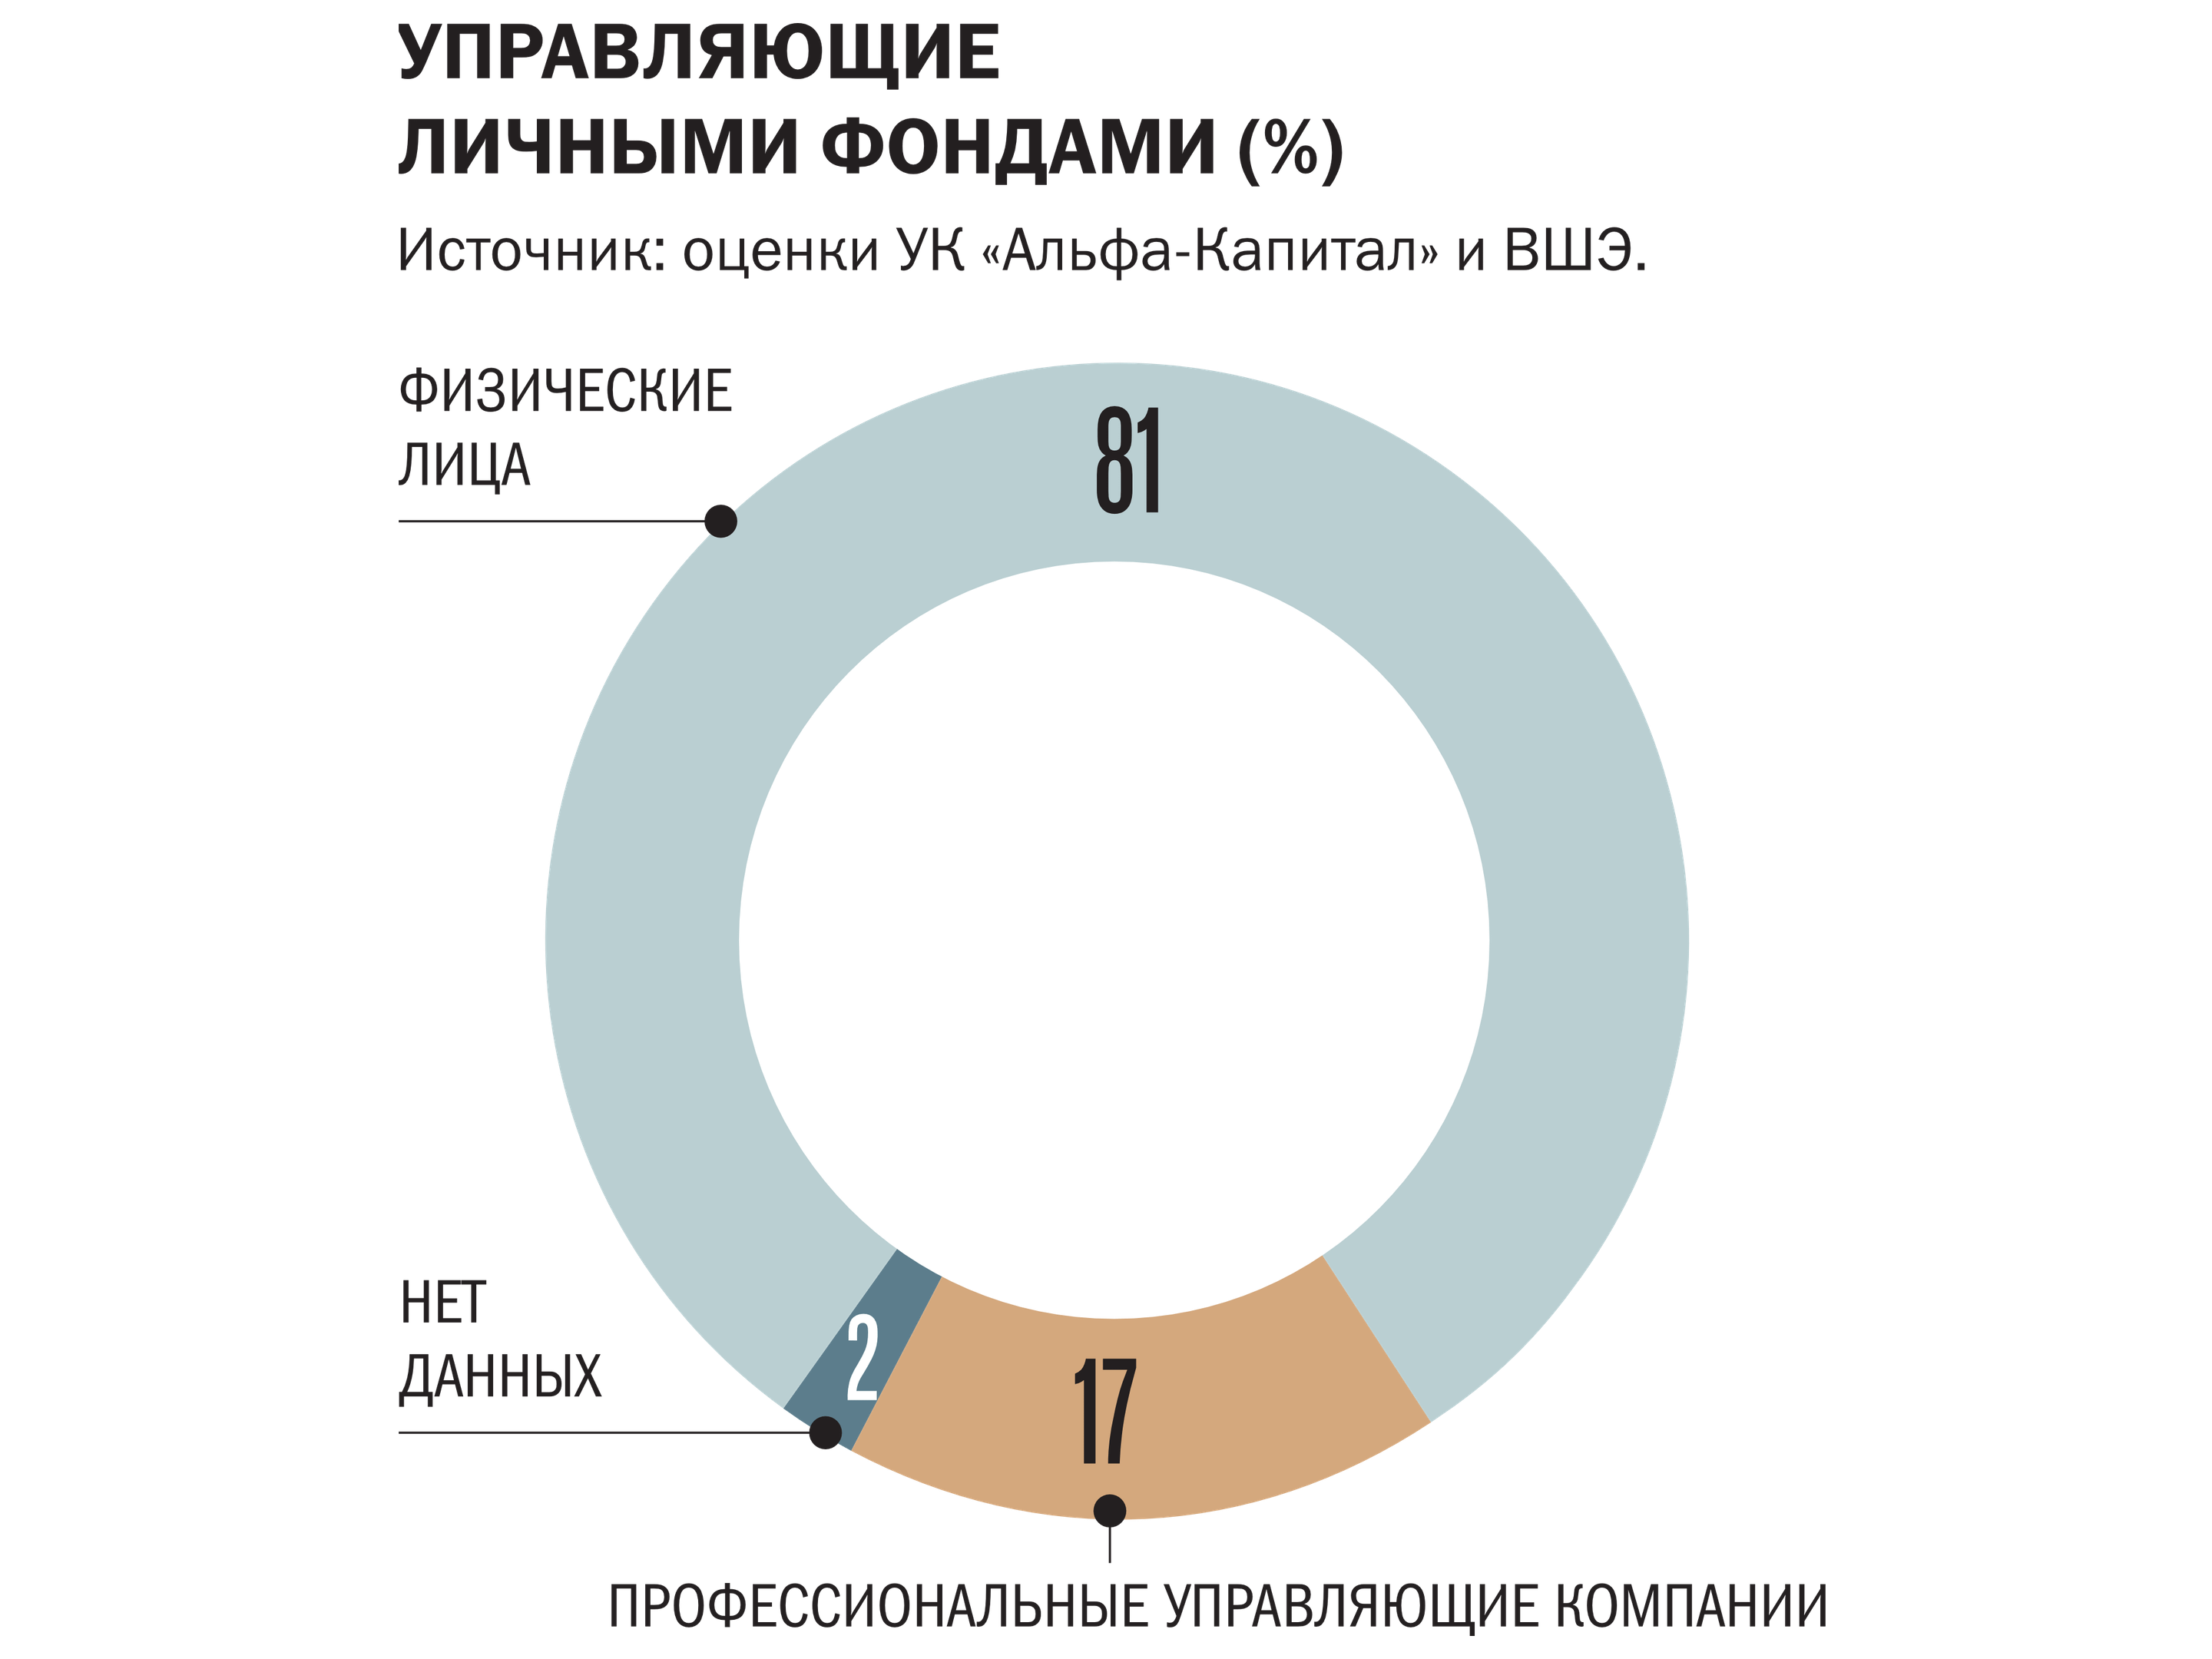
«Основная часть крупного российского бизнеса была создана в 1990-е годы. Теперь его основатели начинают задумываться о том, как будет существовать бизнес без них. Потому спрос на личные фонды будет только расти»,— уверена Альбина Нурушева. Развитие профессионального управления, по ее мнению, станет одним из ключевых задач следующего этапа развития рынка личных фондов. «Пока собственник не будет психологически и юридически готов передать третьему лицу управление капиталом, преимущества фонда будут использованы не в полном объеме»,— считает госпожа Нурушева.
Потенциал роста, по мнению экспертов, для отрасли огромен. Михаил Брун напоминает, что в 2025 году в России число долларовых миллионеров оценивалось в 447 тыс. человек. Минимальный объем активов, необходимых для создания ЛФ, составляет 100 млн руб., что по текущему курсу составляет примерно $1,2 млн. Поэтому потенциальных клиентов, по мнению господина Бруна,— сотни тысяч. «Даже если в течение ближайших лет лишь несколько процентов из них обратятся к структурированию активов через личный фонд, то речь будет идти о тысячах или десятках тысяч фондов»,— отмечает эксперт.
Факторами роста, по мнению участников рынка, будут выступать не только наработка судебной и правоприменительной практики, но и доработка налогового режима. В частности, отрасль рассчитывает на решение вопросов с НДС при передаче отдельных видов активов и налога на прибыль при операциях с облигациями и сделках РЕПО. «По мере снятия этих ограничений будет ускоряться рост средней стоимости активов в фондах: сейчас многие клиенты сознательно тестируют инструмент на небольших суммах и простых активах, а стратегически значимое имущество планируют вносить позже»,— говорит господин Брун.
"Деньги". Приложение №28
от 22.10.2026, стр. 52