


ФРС не отбила аппетит к риску
С начала осени мировые фонды акций привлекли почти $110 млрд
Международные инвесторы продолжают активно наращивать вложения в акции, несмотря на повышение ставок мировыми ЦБ. За первые пять недель осени такие инвестиции составили почти $109 млрд и $930 млрд с начала года. Основной объем средств идет в интернациональные фонды, которые привлекают инвесторов высокой диверсификацией. Выборы президента Бразилии вызвали сильнейший приток в страновые фонды акций. После недавнего обвала на российском рынке акциями заинтересовались и отечественные инвесторы.
Joshua Roberts / Reuters
Данные Emerging Portfolio Fund Research (EPFR) свидетельствуют о сохранении высокого спроса международных инвесторов на рисковые активы. По оценке «Денег», основанной на отчетах Bank of America (BofA; учитывают данные EPFR), за пять недель, завершившихся 7 октября, чистый приток средств во все категории фондов акций составил $108,5 млрд. Это почти на $8 млрд больше, чем в последний летний месяц, но на $15,4 млрд меньше показателя аналогичного периода 2025 года. Всего с начала года вложения в акции составили $930 млрд — лучший результат за десять лет наблюдений «Денег».
Ставки в рост
Основной объем инвестиций по традиции пришелся на наиболее ликвидные фонды развитых стран, но в сравнении с летними месяцами такие вложения сократились. По данным EPFR, в отчетный период клиенты фондов developed markets (DM) вложили $102,7 млрд, на $7 млрд меньше, чем в августе. С начала года в такие фонды зафиксирован приток в размере $976,5 млрд, что вдвое выше показателя аналогичного периода 2025 года.
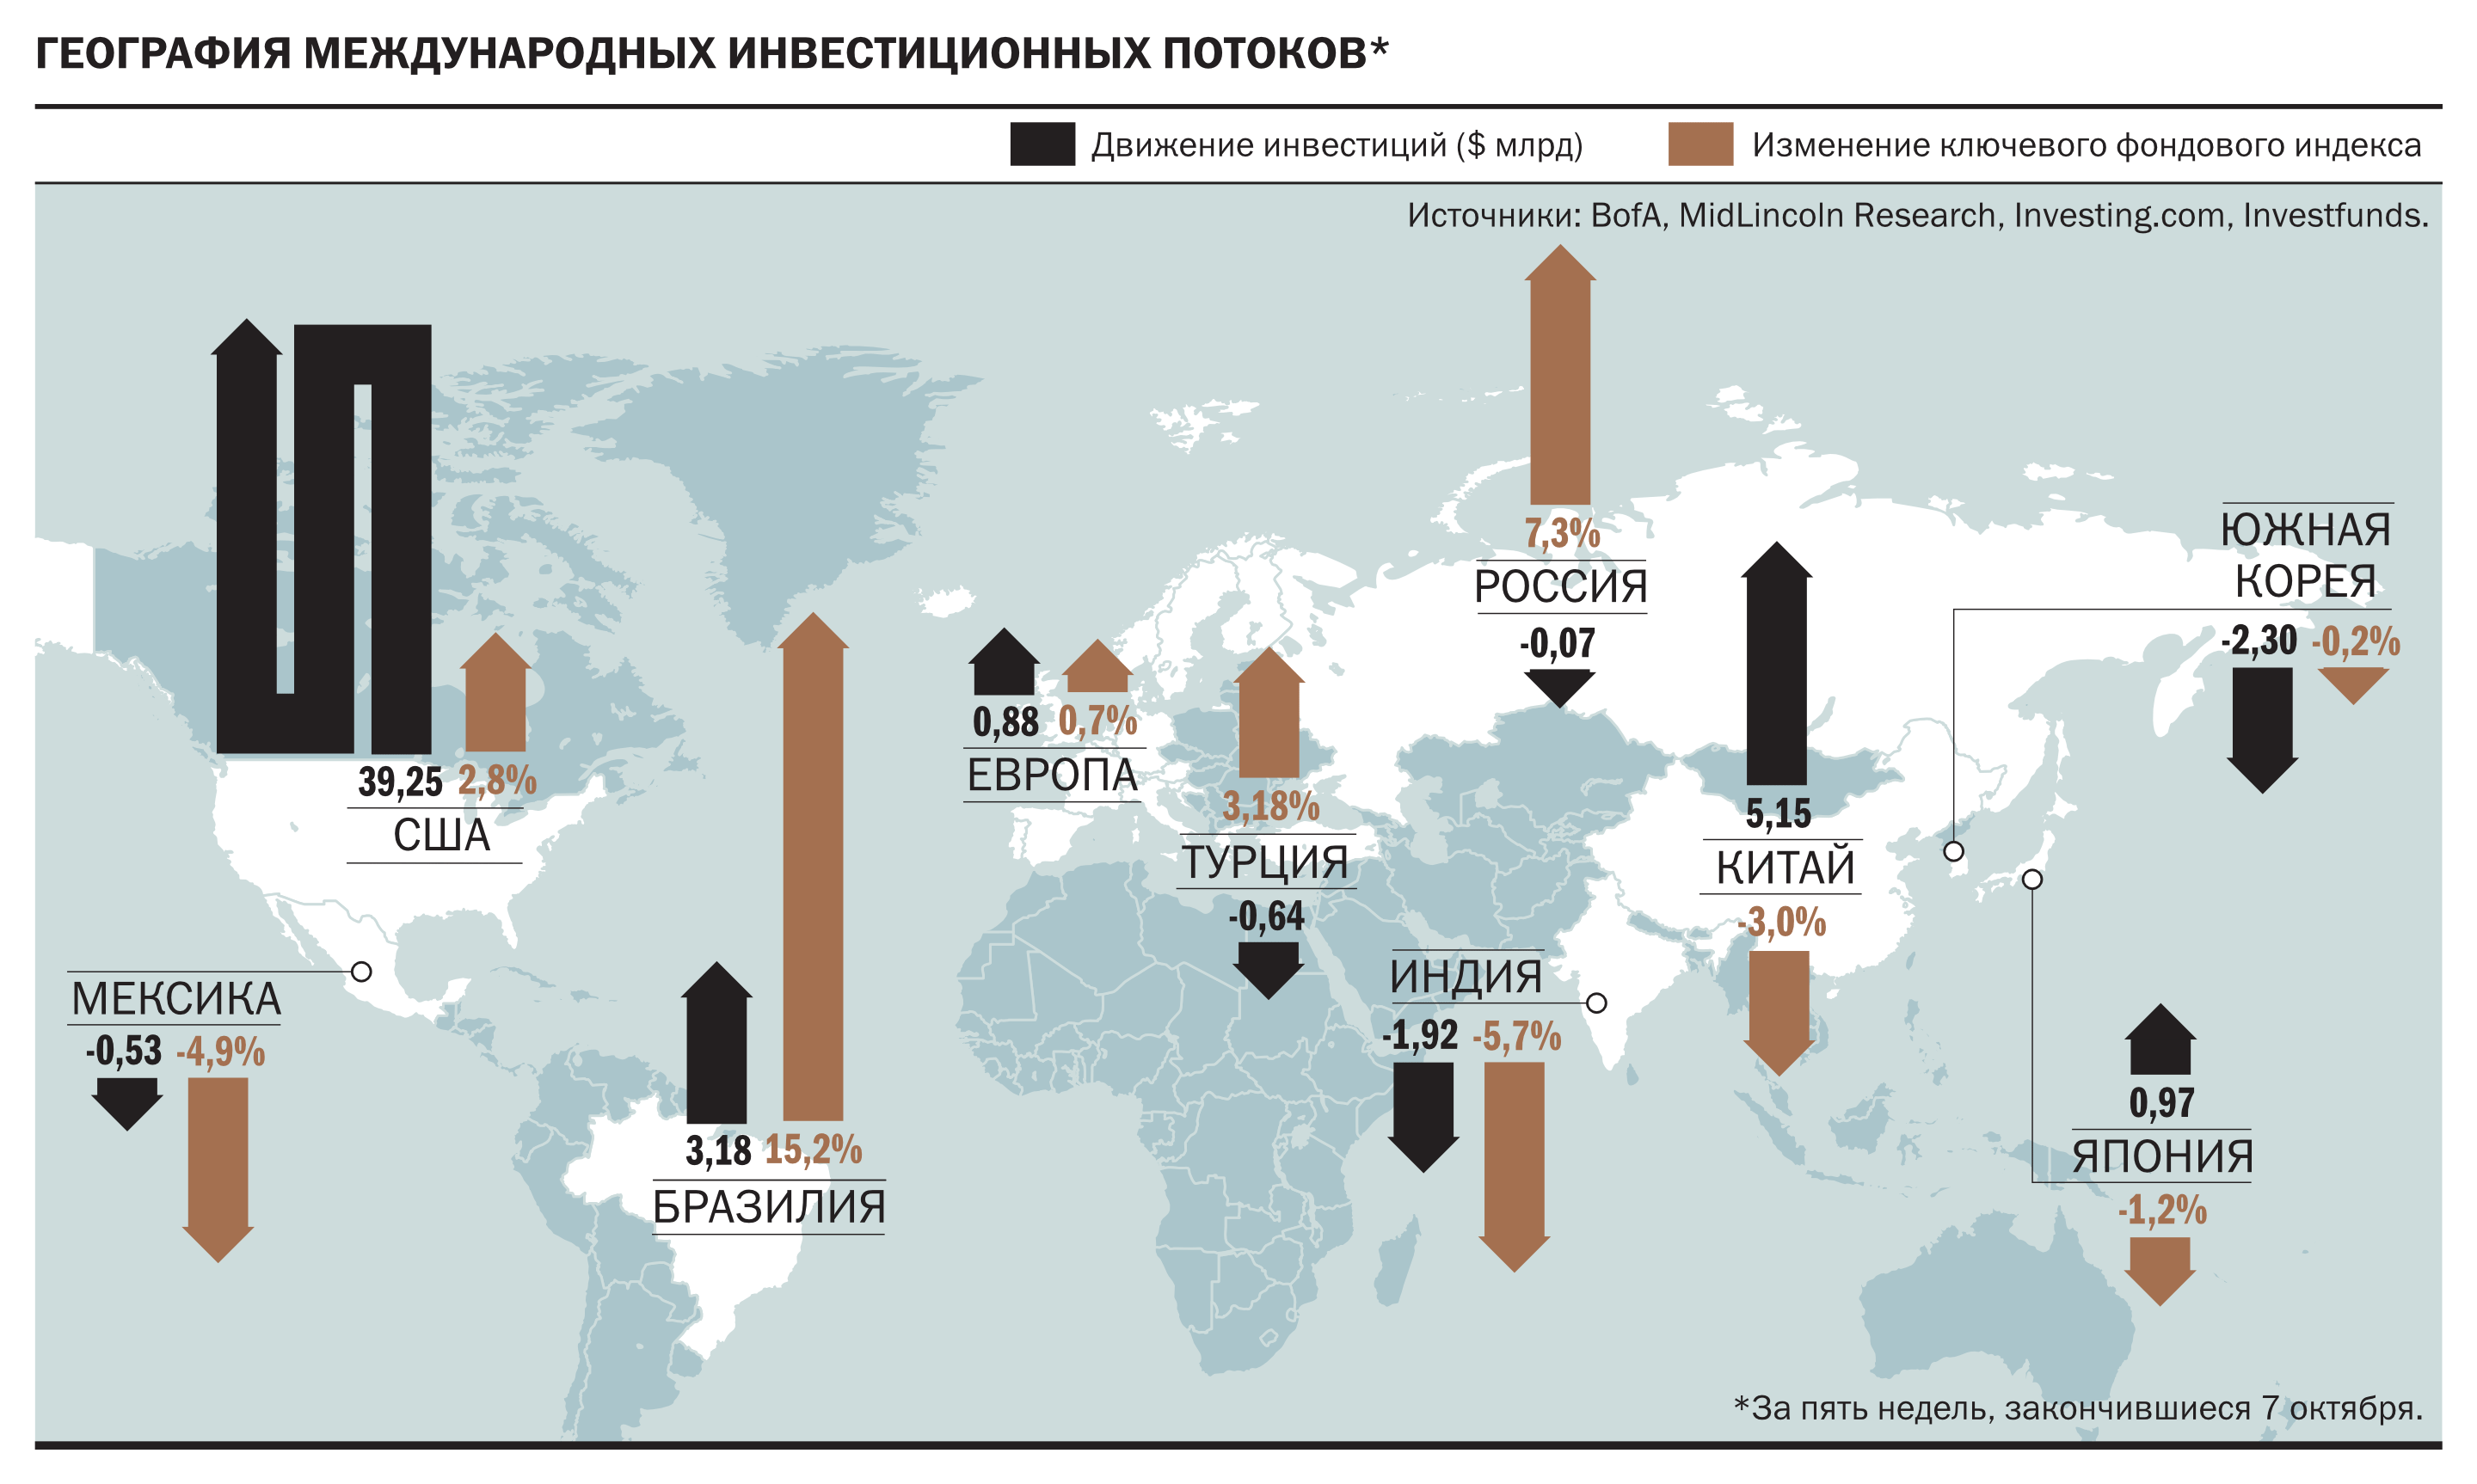
Сократились притоки во все основные страновые фонды. По данным EPFR, наиболее сильно в абсолютном выражении сократился спрос международных инвесторов на фонды США, чистые притоки в которые скорректировались на $5 млрд, до $39,2 млрд. Притоки в японские и европейские фонды замедлились с $5,1 млрд и $2,2 млрд до $1 млрд и $0,2 млрд соответственно.
Инвесторы реагируют на повышение цен на нефть выше $100 за баррель, что в сочетании с ростом цен на нефтепродукты ведет к росту инфляционных ожиданий и инфляции.
В борьбе с ними центральные банки все большего числа развитых стран прибегали к повышению процентных ставок. 16 сентября ФРС США впервые за три года подняла долларовую ставку на 25 базисных пунктов (б. п.), до 3,75–4%. Аналогичное повышение ставки провели в сентябре — начале октября ЕЦБ и Банк Японии, до 2,5% и 1,25% соответственно. «Для банков повышение ставок может быть благоприятным, но для бизнеса с высокой долговой нагрузкой это уже дополнительное давление. Поэтому я бы осторожнее говорила об общем росте оптимизма: инвесторы сохраняют интерес к акциям, но заметно расходятся в выборе стратегий»,— отмечает независимый портфельный управляющий по глобальным рынкам Алена Николаева.
Начало нового цикла ужесточения денежно-кредитной политики американским финансовым регулятором ускорило рост доходностей UST вдоль всей кривой. С начала осени доходности среднесрочных выпусков (три-пять лет) выросли на 49–52 базисных пункта (б. п.), до 4,9–5%, максимальных значений с лета 2006 года. Ставки по долгосрочным выпускам сроком 10–20 лет выросли на 45–54 б. п., до 5,3–5,6%, откатившись к уровням 25-летней давности. Инвестиционный банкир Илья Сушков обращает внимание, что доходности трехмесячных казначейских векселей США поднялись до годового максимума — 4,15% годовых. В итоге все чаще мировые инвесторы начинают отдавать предпочтение инвестициям в менее рисковые инструменты денежного рынка и облигаций. «Дополнительными стимулами для инвестиций в облигации и инструменты денежного рынка выступают не только инфляционные опасения и рост доходностей, но и геополитическая напряженность и неопределенность перед ноябрьскими выборами в Конгресс»,— обращает внимание господин Сушков.
Интернациональные инвестиции
Лучшую динамику среди фондов развитых стран продемонстрировали интернациональные ETF, в портфели которых включены акции с рынков сразу нескольких государств. По данным EPFR, с начала осени клиенты таких фондов вложили $55 млрд, на 80% больше результата последнего летнего месяца. Получается, что каждый второй доллар, инвестированный в фонды развитых стран, пришелся на интернациональные.
Одним из бенчмарков для таких инвестиций выступает индекс глобальных акций MSCI World, в котором около 73% занимают американские акции. Поэтому интерес к таким фондам, как считает управляющий активами УК «Доверительная» Дмитрий Терпелов,— это во многом все еще ставка на остающиеся привлекательными для инвесторов на фоне сильных показателей роста прибыли технологические компании США, но с большей диверсификацией, чем при вложениях в фонды американских акций напрямую. В зависимости от мандата такие фонды могут держать не только бумаги американских лидеров технологической гонки, но и азиатских производителей компонентов, европейских и японских поставщиков оборудования. «Тот же AI-бум — это уже далеко не только американские акции. Это еще и спрос на электрооборудование, энергоснабжение, автоматизацию. Поэтому снижение интереса к отдельным страновым фондам вполне может сочетаться со стабильными покупками международных»,— полагает Алена Николаева.
Непростой выбор
С начала осени международные инвесторы стали охотнее покупать акции развивающихся стран. По данным EPFR, за отчетный период фонды, ориентированные на emerging markets, привлекли $4,5 млрд, компенсировав половину вывода месяцем ранее. С начала года результат по-прежнему отрицательный: отток в размере почти $46 млрд.
Восстановление привлечений в фонды развивающихся стран произошло в первую очередь на фоне возобновления покупок международными инвесторами паев фондов Китая. За месяц такие инвестиции составили $5,2 млрд, что в четыре раза меньше объема средств, выведенных месяцем ранее. В Китае спрос поддерживают относительно привлекательные оценки рынка, внутренняя ликвидность и развитие технологического сектора. «Инвесторы избирательно увеличивают вложения в полупроводники, робототехнику, промышленную автоматизацию и энергетическое оборудование. Эти направления выигрывают от государственной поддержки, локализации технологий и экспорта. При этом слабое потребление и проблемы недвижимости ограничивают восстановление традиционных отраслей»,— считает глава инвестиционного офиса Astero Falcon Елена Нефедова.
Остальные страны БРИКС демонстрируют разнонаправленную динамику. За месяц фонды Индии потеряли в виде чистого оттока $1,9 млрд (почти вдвое больше потерь месяцем ранее). Дорогая нефть ухудшает торговый баланс страны, усиливает давление на рупию и повышает инфляционные риски. Это ограничивает возможности смягчения денежной политики резервного Банка Индии. В начале октября регулятор впервые за три года был вынужден повысить ставку на 25 б. п., до 5%. «Высокие оценки индийских акций и рост глобальных доходностей дополнительно стимулируют сокращение иностранных позиций, хотя внутренние инвесторы частично компенсируют продажи»,— отмечает Елена Нефедова.
В то же время фонды Бразилии привлекли от клиентов рекордные за все время наблюдения «Денег» $3,2 млрд — втрое больше объема средств, выведенного месяцем ранее. Всего за месяц инвесторы вложили больше, чем за весь 2025 год ($2,7 млрд). Интерес к Бразилии вырос в преддверии оглашения результатов первого тура выборов президента страны. По данным Высшего избирательного суда, ни один кандидат не преодолел порог в 50% голосов, при этом сенатор Флавиу Болсонару получил 47,03% голосов, обогнав действующего президента Луиса Инасиу Лулу да Силву (45,16%). «Рынки предполагают, что Флавиу Болсонару будет проводить более консервативную фискальную политику по сравнению с ориентированным на социальные программы Лулой, а потенциальное сокращение уровня дефицита федерального бюджета позволило бы ЦБ Бразилии быстрее снижать находящуюся на очень высоких реальных уровнях ставку, что позитивно для стоимости финансовых активов»,— считает Дмитрий Терпелов. Дальнейшая переоценка бразильских активов, по словам Елены Нефедовой, будет зависеть от итогов второго тура и конкретных решений в бюджетной политике правительства.
Не нефтью единой
Российский рынок акций, основу которого составляют крупнейшие экспортеры энергоносителей, оказался в числе немногих мировых рынков, выигравших от нового витка эскалации на Ближнем Востоке. С начала осени до 7 октября индекс Московской биржи вырос более чем на 7%, до 2338 пунктов. Более сильному повышению помешало ужесточение денежно-кредитной политики Банка России, который в сентябре взял паузу в понижении ключевой ставки, сохранив ее на уровне 14%. В комментариях регулятор отметил высокие инфляционные риски, в том числе из-за высоких цен на сырье.
Несмотря на уверенный рост основного российского индекса акций, россияне усилили продажу рисковых фондов. По оценке старшего аналитика компании «Эйлер» Елены Баклановой, чистый отток средств из крупнейших фондов российских акций с начала осени составил 5,1 млрд руб. (около $60,6 млн при среднем курсе 84,8 руб./$), в полтора раза больше, чем за все летние месяцы. Это свидетельствует о том, что инвесторы, не уверенные в устойчивости подъема, могли воспользоваться сложившейся на рынке ситуацией для фиксации прибыли или минимизации потерь. В таких условиях они отдают предпочтение фондам денежного рынка, чистые привлечения в которые с начала осени превысили 110 млрд руб. «С учетом текущих геополитических рисков и рисков, связанных с траекторией изменения ставки, главным драйвером роста притоков останутся облигационные фонды и фонды, ориентированные на инструменты денежного рынка. Но притоки в фонды акций, возможно, вырастут при сохранении импульса на восстановление, который есть сейчас»,— полагает руководитель по развитию бизнеса УК ПСБ Тимур Рамазанов.
"Деньги". Приложение №28
от 22.10.2026, стр. 34