


$40 трлн — не предел
Нерезиденты сокращают вложения в американский госдолг
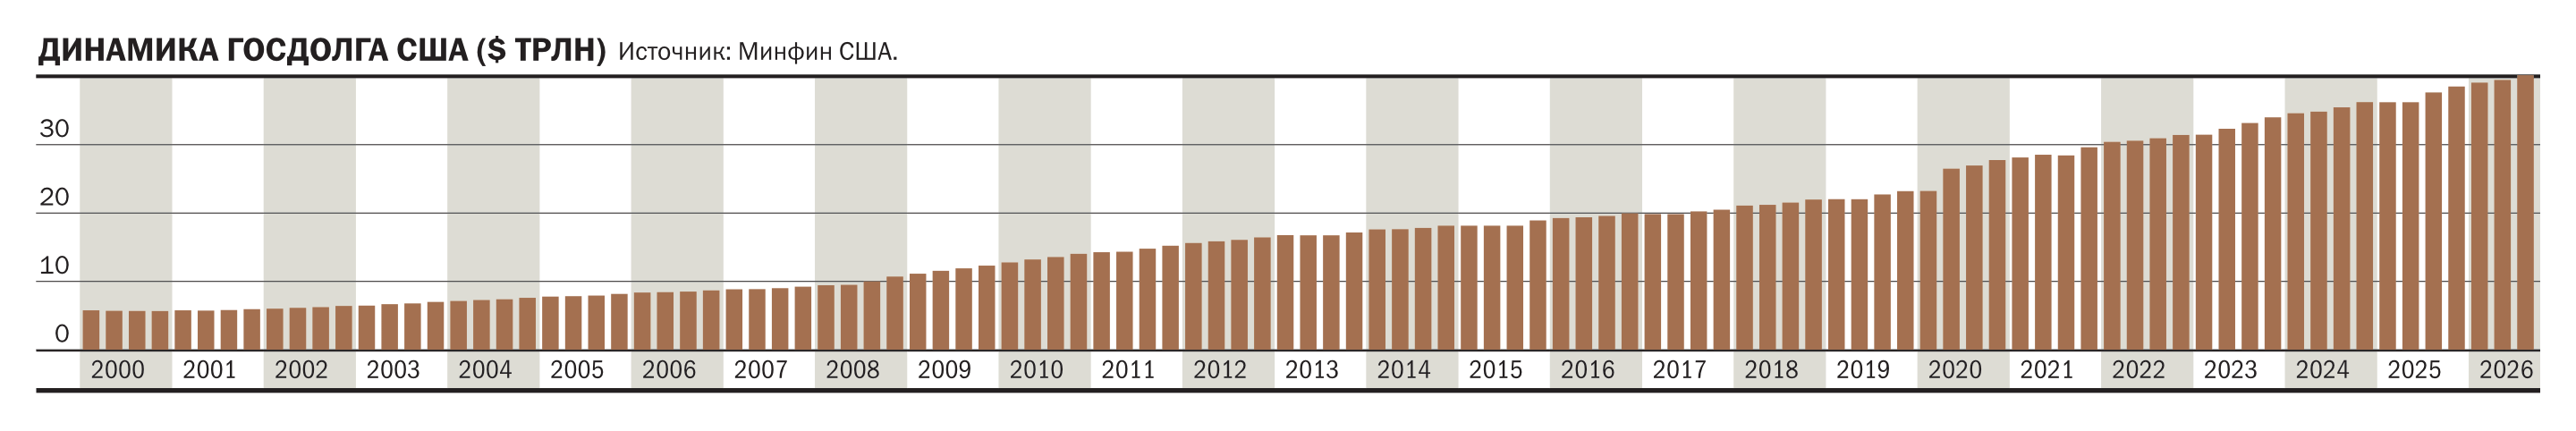
2026 финансовый год завершился ростом госдолга США на $2,57 трлн, до $40,17 трлн. На фоне развязанной Вашингтоном войны на Ближнем Востоке профинансировали рост дефицита бюджета американские инвесторы. Международный капитал в основной своей массе сокращал такие вложения для решения широкого спектра задач, начиная от валютных инвенций и заканчивая диверсификацией резервов.
Andrew Burton / Reuters
2026 финансовый год (12 месяцев, завершившиеся 30 сентября) Минфин США закрыл сильнейшим за шесть лет ростом госдолга. По оценке «Денег», основанной на данных Министерства финансов, американский государственный долг вырос за минувшие 12 месяцев почти на $2,57 трлн против $1,38 трлн годом ранее. В результате впервые в истории перевалил за $40 трлн, завершив финансовый год на отметке $40,17 трлн. Сильнее американский суверенный долг рос лишь один раз в истории — в 2020 году. Тогда долг вырос на $4,55 трлн — из-за пандемии коронавируса финансовые власти США потратили на поддержку экономики и потребительского спроса $3,8 трлн.
Расширение программы заимствований было профинансировано в основном локальными инвесторами и органами государственной власти. Международные инвесторы наращивали вложения в UST лишь в первые месяцы этого финансового года. В период с октября 2025 года по февраль 2026 года такие вложения, согласно данным Минфина США, выросли почти на $250 млрд, до $9,39 трлн. Однако после начала активных боевых действий на Ближнем Востоке такие инвестиции начали активно сокращаться и к началу августа 2026 года опустились до $9,16 трлн. Таким образом, за десять месяцев финансового года объем UST на счетах нерезидентов вырос лишь на $18,8 млрд против $476,2 млрд за весь 2025 год.
Конфликт на Ближнем Востоке негативно сказался на спросе на американские казначейские облигации со стороны большинства крупнейших держателей. По оценке «Денег», из топ-20 стран по объему таких инвестиций сократились они в 15 странах в сумме на $395,3 млрд. Наиболее сильное падение произошло в Японии на $135,4 млрд (11%) — до $1,1 трлн, Китае на $75,3 млрд (11%) — до $618 млрд, Франции на $46,7 млрд (11,8%) — до $348,4 млрд, Бразилии на $28,2 млрд (16,5%) — до $142,4 млрд. Более чем на 10% упали вложения в UST и в Саудовской Аравии — с $160 млрд до $142,4 млрд.
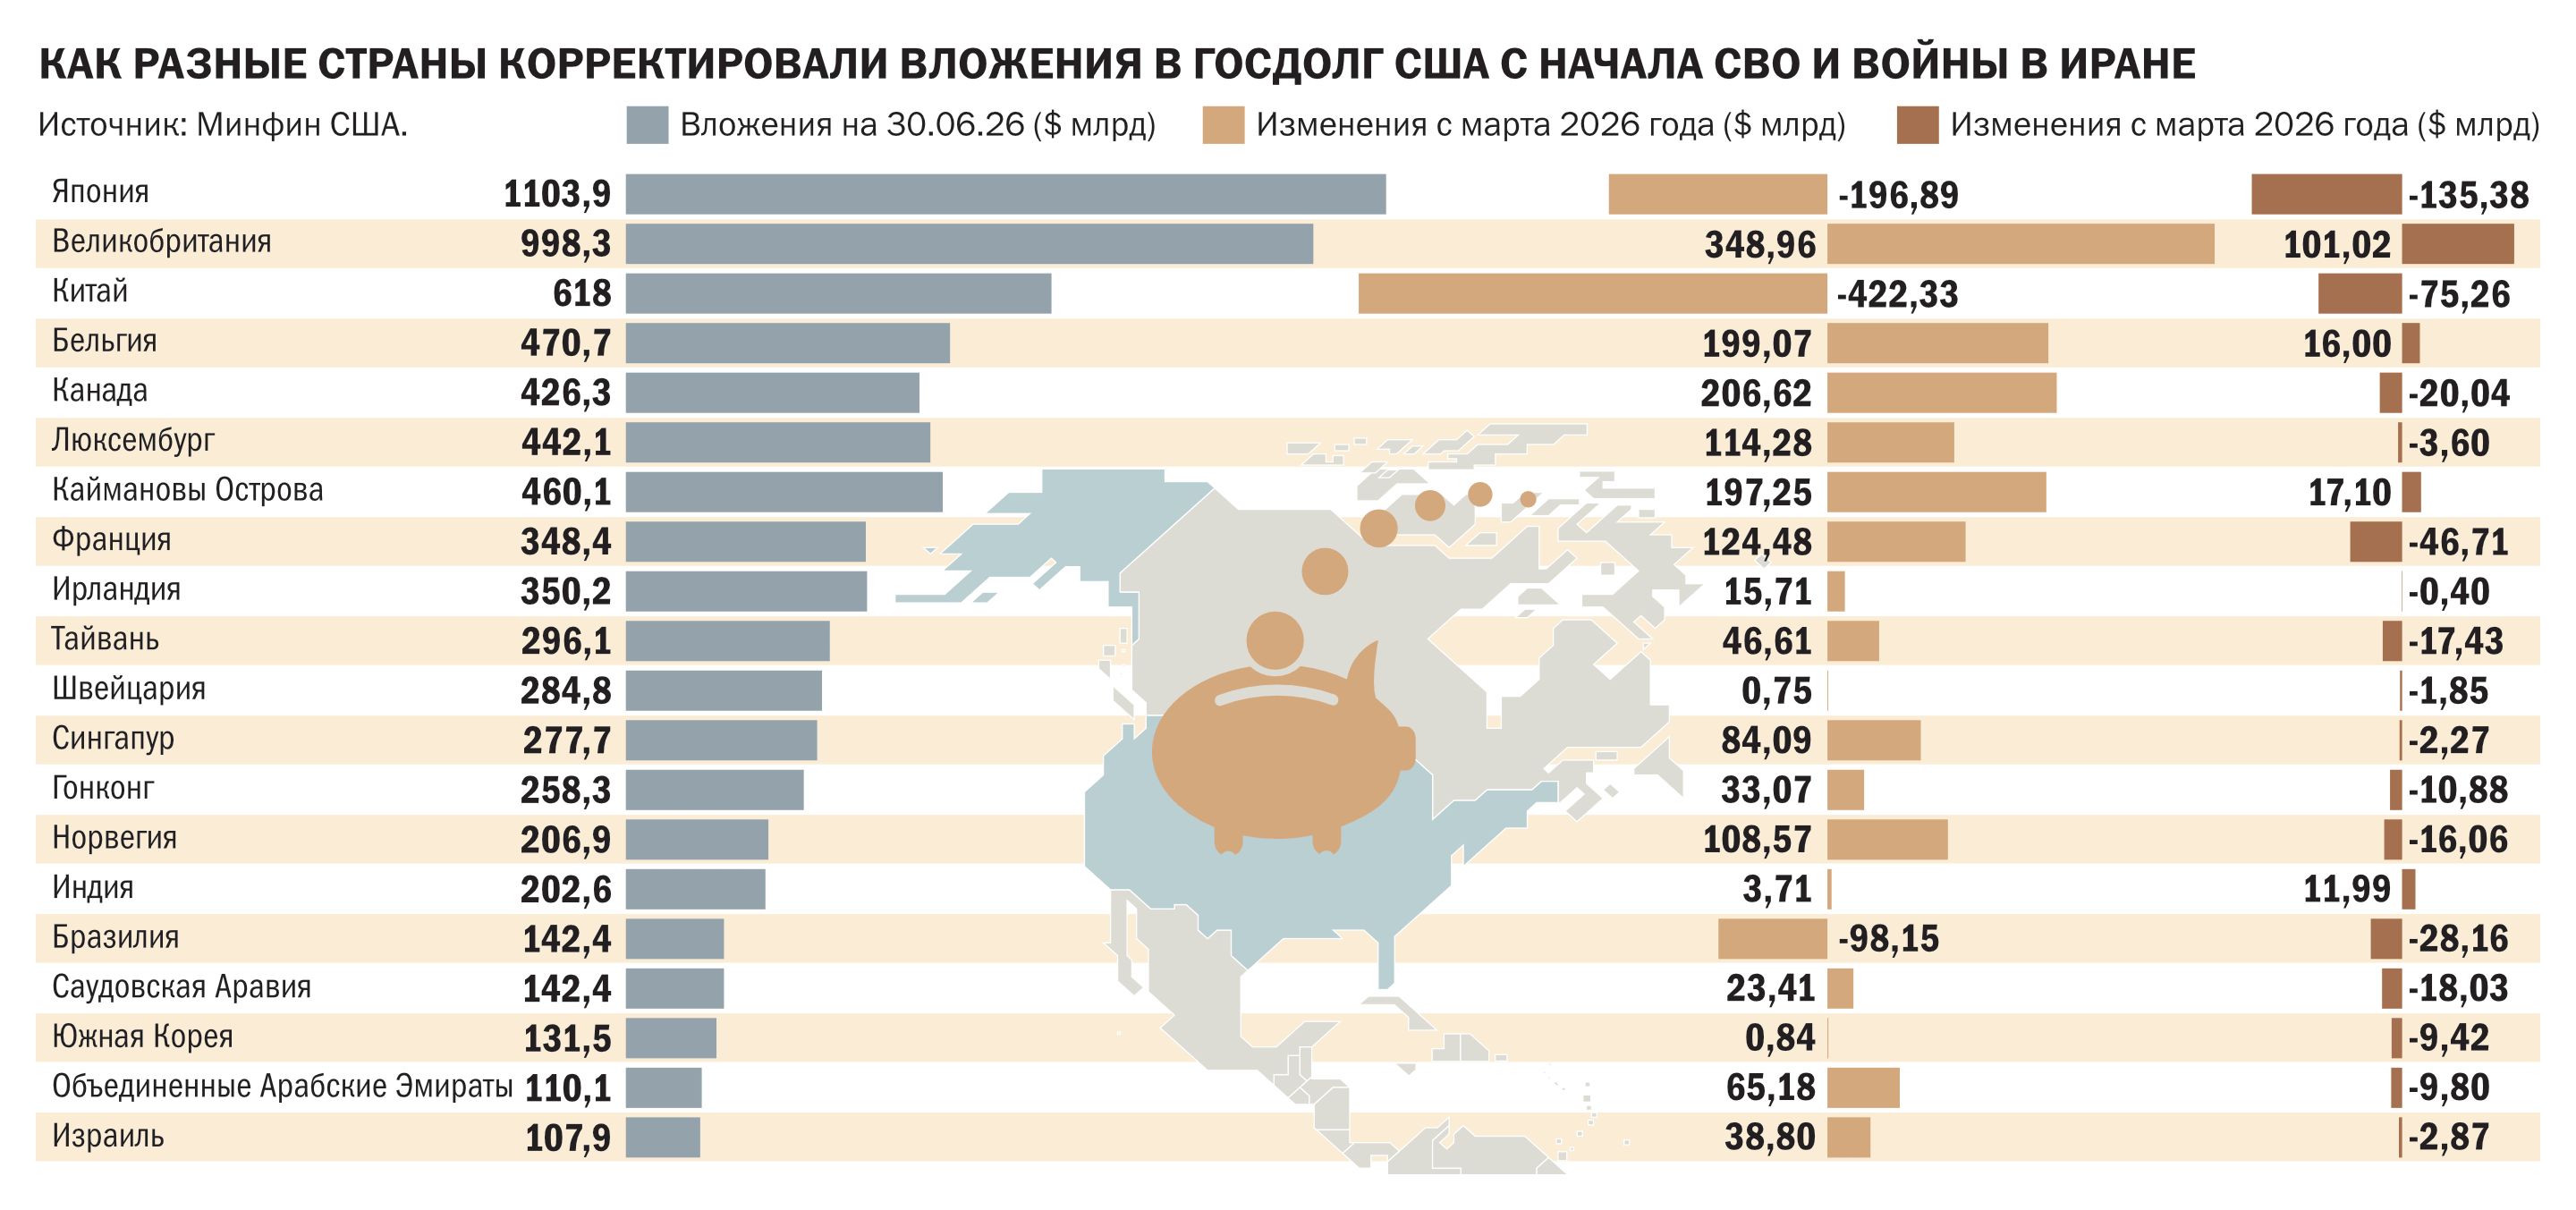
Причины для подобных действий у стран различны. Япония в летние месяцы проводила валютные интервенции с целью поддержать курс иены, который падал по отношению к доллару до 40-летнего минимума. Не исключено, что под эту задачу могли продавать в том числе казначейские облигации США. «Даже если это так, объем сокращения позиции Японии невелик, а продажи для проведения разовой интервенции не создадут проблем с привлечением нового долга Казначейством США. Тем более интервенция была координирована с США»,— считает старший аналитик Freedom Global Тимур Лебедев.
В случае Саудовской Аравии изменения скорее были связаны с перераспределением резервов. Королевство сохраняет бюджетный дефицит около $44 млрд на 2026 год, одновременно продолжаются масштабные внутренние инвестиции в рамках программы снижения нефтезависимости «Видение Саудовской Аравии 2030». Часть внешних ликвидных активов, как считает инвестиционный банкир Илья Сушков, может использоваться для финансирования внутренних потребностей, особенно в условиях повышенных военных и инфраструктурных расходов.
Из всех стран лишь Китай уже не первый год системно продает американские казначейские облигации. С начала 2022 года такие инвестиции китайцев уменьшились на $422 млрд (29%). «Пекин уже много лет диверсифицирует резервы и постепенно сокращает зависимость от американского госдолга. Новая геополитическая напряженность лишь усилила существующую тенденцию»,— полагает Илья Сушков.
Высокий спрос на госдолг США сохранился лишь у инвесторов из Британии (рост вложений на $101 млрд, до $998 млрд), Каймановых Островов (на $17 млрд, до $460 млрд) и Бельгии (рост на $16 млрд, до $470,7 млрд). Великобритания — это крупнейший международный финансовый центр, поэтому объем UST, статистически записанных на британских держателей, не тождественен покупкам именно британских конечных инвесторов. Аналогично высокие показатели Бельгии во многом связаны с международной депозитарной инфраструктурой. «Различия между Великобританией, Францией, Норвегией и другими европейскими странами скорее отражают структуру финансовых потоков и особенности управления резервами, чем принципиально различное отношение этих стран к американскому госдолгу»,— поясняет господин Сушков.
"Деньги". Приложение №28
от 22.10.2026, стр. 27