


Топ-10 компаний России
Как за 10 лет изменился список крупнейших эмитентов
Сбербанк с рыночной капитализацией 6,2 трлн руб. возглавил рейтинг крупнейших публичных компаний, чьи акции торгуются на Московской бирже, по итогам третьего квартала 2026 года. Обладатель второй строчки рейтинга — ЛУКОЙЛ — «меньше» на 2,4 трлн руб. Эмитентов нефтегазовой отрасли в первой десятке, как и десять лет назад, больше всех. Аналитики отмечают трансформацию фондового рынка, и она, по их мнению, ведет к сокращению роли сырьевых компаний на рынке в пользу растущего финансового сектора и технологических компаний.
Александр Миридонов / Коммерсантъ
Купить фотоТяжеловесы
За прошедшие десять лет список десяти крупнейших российских публичных компаний по капитализации претерпел значительные изменения. Об этом свидетельствует анализ ежеквартальных отчетов Московской биржи о рыночной капитализации ценных бумаг компаний, торгующихся на площадке. Сравнивались данные на конец третьего квартала 2016 и 2026 годов.
По состоянию на 30 сентября 2026 года первый десяток тяжеловесов российского фондового рынка возглавляет Сбербанк, капитализация которого, с учетом обыкновенных и привилегированных акций, за десятилетие выросла почти на 90%, до 6,2 трлн руб.
В конце сентября 2016 года компания занимала вторую строчку. Ключевыми причинами уверенного роста капитализации стали высокие финансовые показатели и устойчивая дивидендная политика. Если по итогам 2016 года чистая прибыль банка составила 542 млрд руб., то по итогам 2025-го она достигла почти 1,7 трлн руб. Все десятилетие, за исключением паузы в 2022 году, банк платил стабильные дивиденды. В последние годы Сбербанк стал крупнейшим плательщиком на российском рынке. По итогам 2025 года эмитент направил на эти цели 850 млрд руб. и по этому показателю может даже войти в число крупнейших плательщиков в мире. За десять лет объем таких выплат составил 4,4 трлн руб.
Второе место в рейтинге занял ЛУКОЙЛ, капитализация которого за десять лет выросла почти на 44%, до 3,76 трлн руб. Лидер рейтинга 2016 года нефтяная компания «Роснефть» не смогла нарастить показатель в непростых геополитических условиях и действующих ограничениях на поставку российской нефти, а потому заняла в этом году третье место с капитализацией в 3,64 трлн руб.
С пятой строчки рейтинга на четвертую переместился НОВАТЭК с результатом 3,2 трлн руб. Замкнула пятерку крупнейших компаний «Газпром нефть», капитализация которой выросла более чем втрое, до 2,6 трлн руб. Десять лет назад компания была на 11-й позиции по данному параметру.
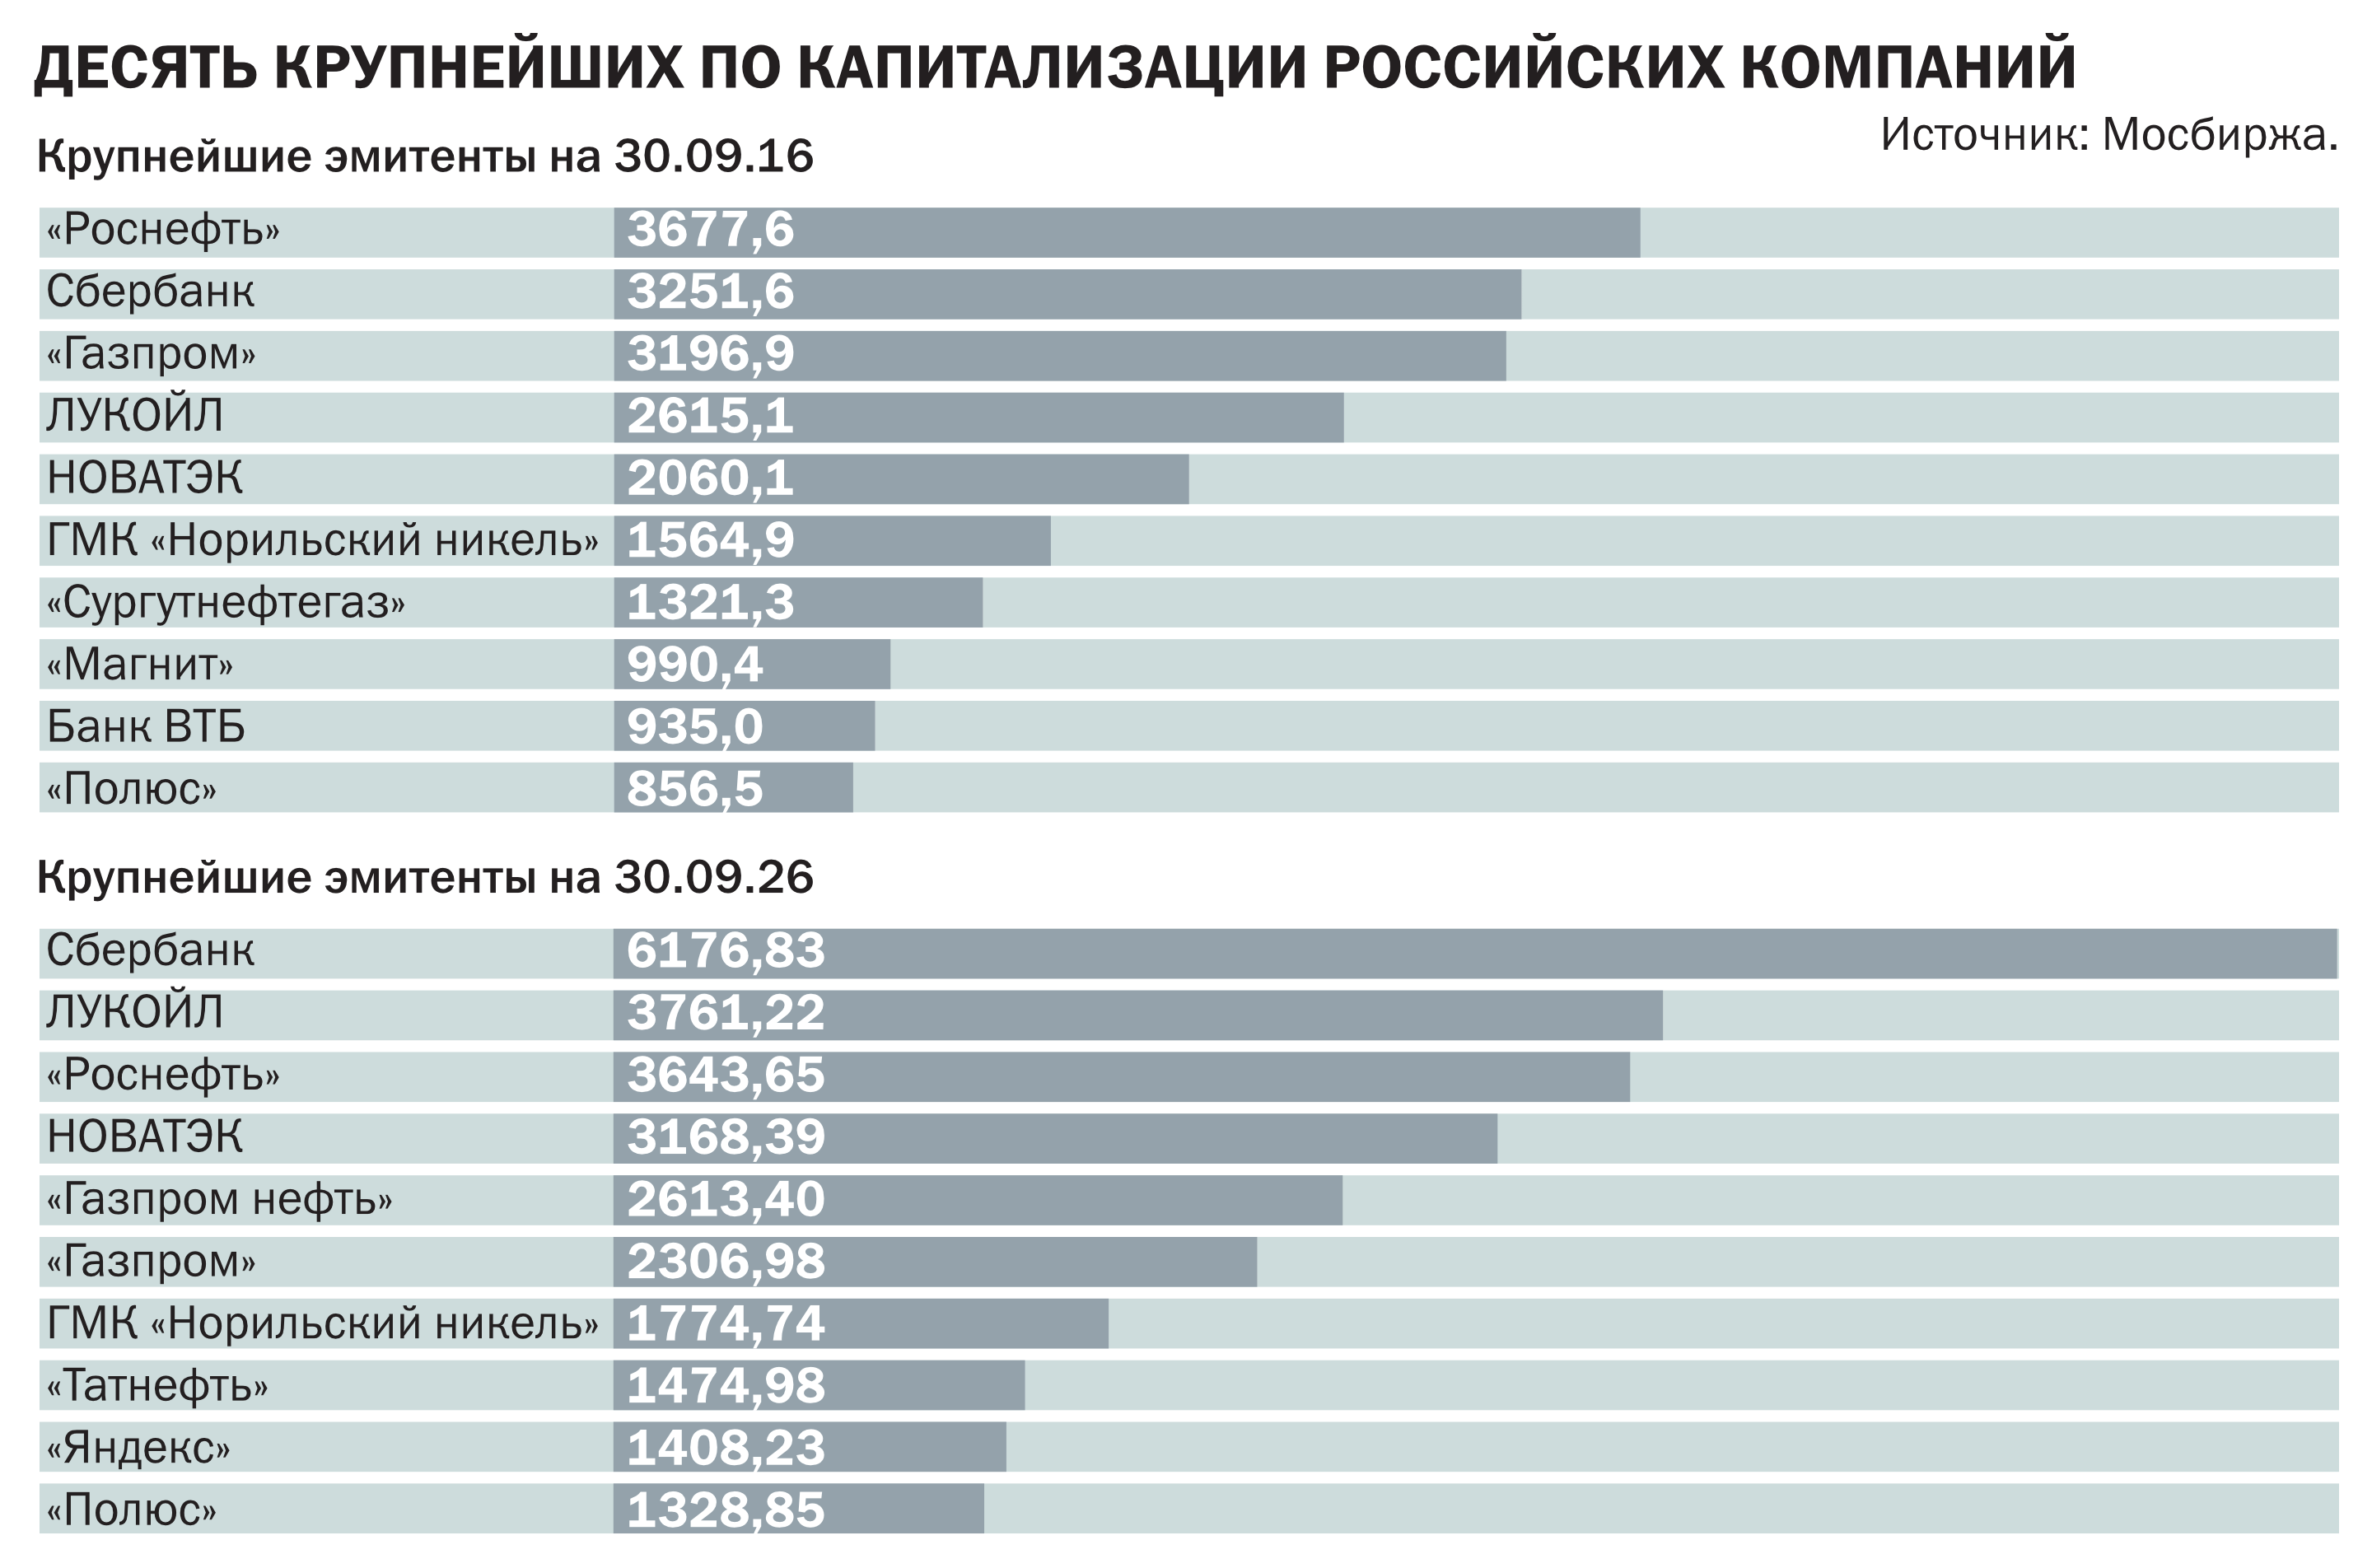
Парадоксальная ситуация сложилась с «Газпромом», которому принадлежит 95,7% «Газпром нефти». Несмотря на это, его капитализация уступает капитализации дочерней компании. За минувшее десятилетие газовая компания потеряла в весе 28%, до 2,3 трлн руб., в итоге эмитент с третьего места сместился сразу на шестое. На двадцатилетнем горизонте потери компании оказались более серьезными.
В мае 2006 года капитализация «Газпрома» впервые превысила $300 млрд (8,1 трлн руб. по курсу 27,10 руб./$), и по этому показателю он занял тогда третье место в мировом рейтинге крупнейших компаний.
Больше него на тот момент были лишь Exxon Mobil Corporation (свыше $380 млрд) и General Electric (около $360 млрд). Следовавший с большим отрывом от российской компании Microsoft Corporation «весил» лишь $250 млрд. В последующие десятилетия газовая компания оказалась в числе наиболее пострадавших на российском рынке, сначала — из-за кризиса 2008 года, а затем — из-за санкционной войны западных стран против России. В таких условиях «Газпром» потерял ключевой рынок сбыта сырья — Европу, и переориентируется на Азию, что требует огромных капиталовложений в инфраструктуру.
Несмотря на рост капитализации на 13,4%, до 1,77 трлн руб., ГМК «Норильский никель» опустился с шестого на седьмое место в списке. Следом за ним идут «Татнефть» и «Яндекс», которые в сентябре 2016 года в рейтинг топ-10 компаний не входили. За десятилетие капитализация нефтяной компании выросла вдвое, до 1,39 трлн руб., а высокотехнологичный «Яндекс» подорожал в 3,7 раза, до 1,4 трлн руб. Аномально сильный рост «Яндекса» связан с ускоренной цифровизацией экономики, а также масштабированием компании из поисковика в крупнейшую ИT-корпорацию России.
Лишь один эмитент за минувшее десятилетие сохранил свое место — это «Полюс», который за счет роста капитализации на 55%, до 1,33 трлн руб., удержался на десятом месте рейтинга.
Доля нефти
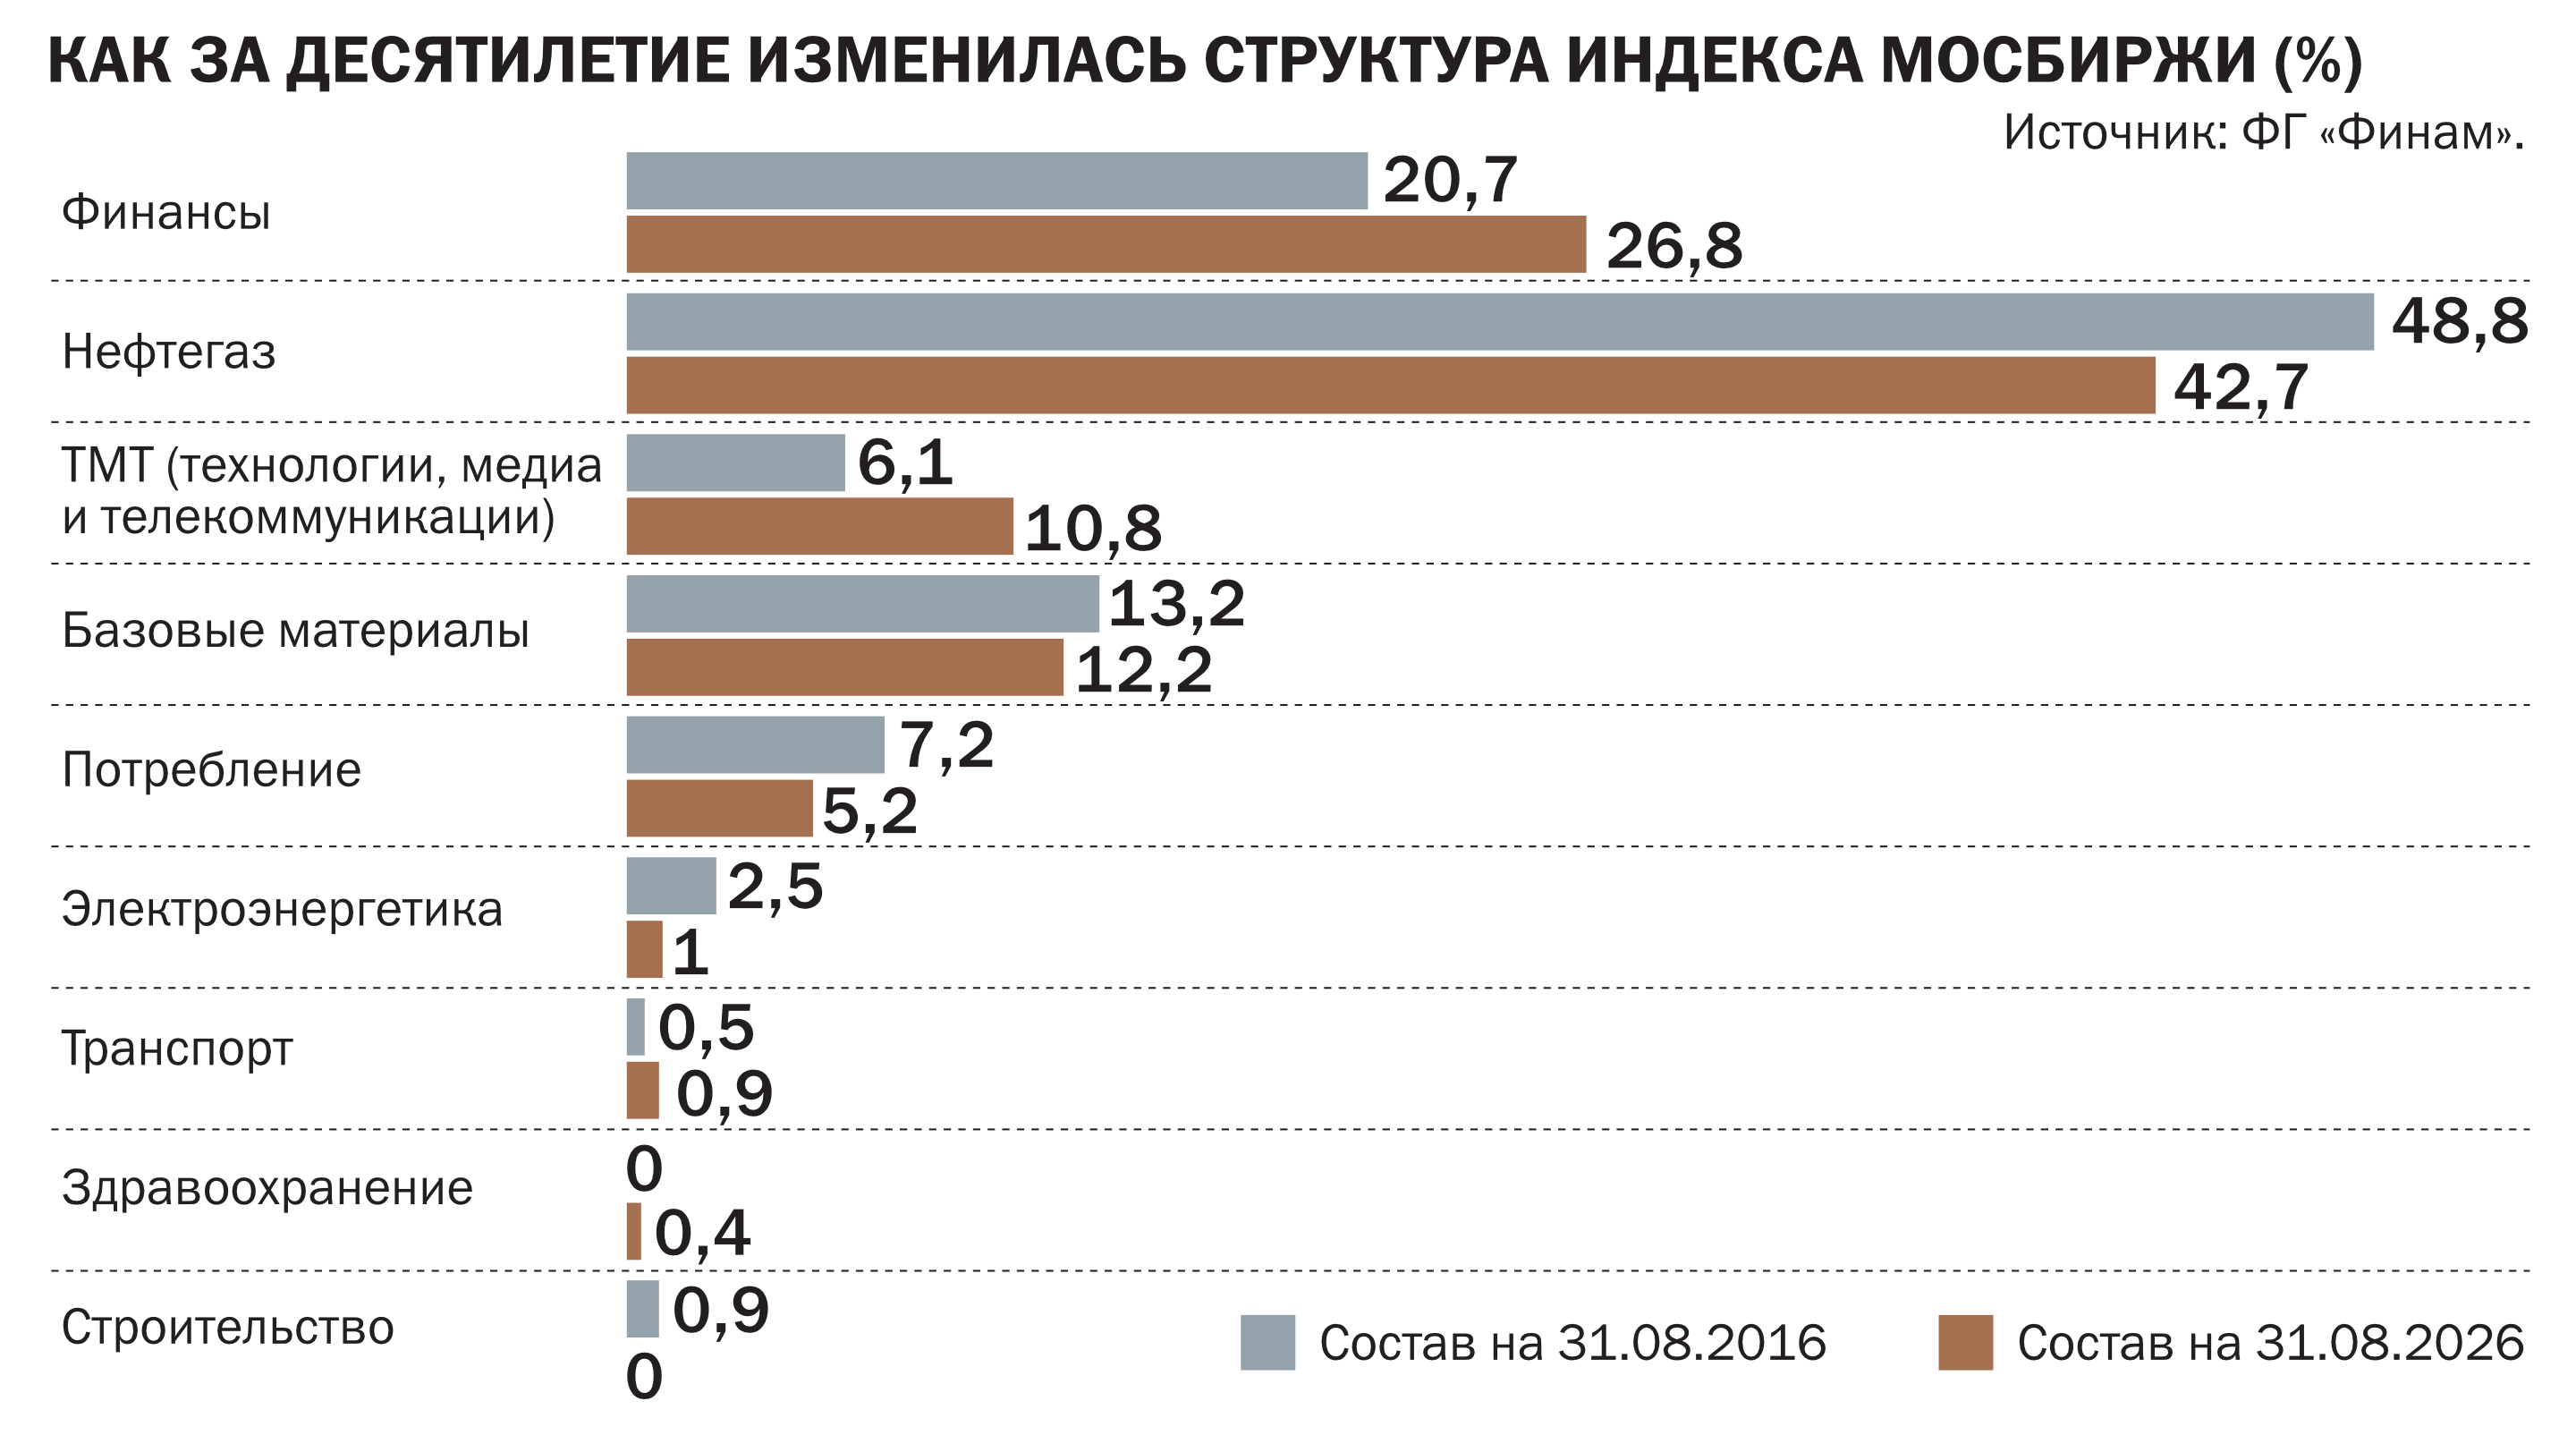
Заметно претерпел изменения не только список десяти крупнейших компаний, но и весь российский фондовый рынок. Согласно последним доступным данным Мосбиржи (на конец августа), на которые ссылаются аналитики ФГ «Финам», доля компаний нефтегазовой отрасли на российском рынке опустилась за десять лет с 48,8% до 42,7%. При этом наибольший «отрицательный» вклад внесли акции «Газпрома». Прибыль нефтегазового сектора (а значит, и капитализация) часто зависит от конъюнктуры в отдельно выбранный момент, в то время как прибыль ряда других секторов увеличивается со временем вместе с экономикой, полагают аналитики. Вдобавок к этому отмечается постепенная диверсификация экономики, что снижает значимость нефтегазовой отрасли не только для доходов бюджета, но и фондового индекса. Несмотря на это, сегмент остается доминирующим на рынке, тогда как в доходах бюджета 2026 года на него приходится лишь 18,4%.
Ограничения на экспорт российского сырья повлияли и на компании добывающей отрасли, доля которой снизилась на 1 процентный пункт (п. п.), до 12,2%. Основное снижение, по оценкам аналитиков ФГ «Финам», пришлось на АЛРОСА (сокращение вклада с 2% до 0,4% из-за санкций и слабого алмазного рынка). Производители удобрений потеряли около 0,7 п. п. на фоне исключения из индекса акций «Уралкалия» и «Акрона», а сталелитейщики просели на 0,2 п. п. из-за слабого спроса на сталь, высокой ключевой ставки и потери европейских экспортных рынков. Доля ГМК «Норильский никель», по данным ФГ «Финам», практически не изменилась (4,7% против 4,9%).
Высокая ключевая ставка Банка России стала проблемой для строительной отрасли, поскольку снизилась доступность жилья по рыночным ставкам и возможность девелоперов привлекать заемное финансирование. За последние два с половиной года отраслевой индекс строительных компаний упал на 72%, в итоге капитализация входящих в него компаний составила лишь 87 млрд руб., доля отрасли в индексе сократилась с 0,9% до нуля.
Существенно снизилась доля потребительского сектора — с 7,2% до 5,2%. Негативное влияние оказало массовое исключение компаний сектора из расчета индекса как по собственному желанию, так и по решению торговой площадки, чаще всего из-за снижения ликвидности и капитализации. За десятилетие, по данным аналитики ФГ «Финам», в индексе перестали учитывать акции «Дикси», «Черкизово», «М.Видео», «Ленты» и «Магнита». В результате такого массового исключения сегмент мог потерять и больше, если бы не редомициляция компаний «Озон» и X5, которые с учетом заметного free-float занимают в индексе соответственно 3,01% и 2,61%.
Двигатели рынка
Наиболее сильно нарастили долю рынка финансовый сектор и сектор технологий, медиа и телекоммуникаций (ТМТ) — на 6,1 п. п. и 4,7 п. п., до 26,8% и 10,8% соответственно. Причины расширения их влияния похожие — высокие темпы роста бизнесов и новые IPO в секторе, прошедшие в последние годы. В случае банковского сектора основной рост пришелся на Сбербанк, который с капитализацией 6,2 трлн руб. занимает почти 14% всего рынка. Вдобавок к этому за последние годы прошло сразу три первичных размещения акций банков (Совкомбанк, МТС-банк и «Дом.РФ») и одно лизинговой компании «Европлан». Хотя из них только акции Совкомбанка и «Дом.РФ» с долей 0,52% и 0,7% были включены в расчет основного рублевого индекса.
В случае финансового сектора центром роста стал «Яндекс», который в 2024 году провел разделение международного и локального бизнесов. Бум IPO, стартовавший в 2023 году, также расширил представленность сектора на рынке. В частности, первичное размещение акций провели такие компании, как «Группа Астра», «Диасофт», «Элемент», IVA Technologies, «Группа Аренадата», «Базис». Но, как отмечают аналитики ФГ Финам, влияние бума IPO на структуру индекса было ограниченным, поскольку большинство новых эмитентов существенно уступают лидерам по капитализации и free-float. Основной вклад в рост доли ТМТ внесло не столько появление новых публичных компаний, сколько переоценка крупных игроков сектора, отмечают аналитики ФГ «Финам».
"Деньги". Приложение №28
от 22.10.2026, стр. 18