


Ревущие двадцатые
Девять трудных лет российской экономики
Когда в феврале 2017 года перезапускался журнал «Коммерсантъ Деньги», никто в экспертном сообществе не предполагал, что Россию ожидают по-настоящему штормовые годы, которые впору назвать «ревущими двадцатыми». Наша страна в тот момент окончательно выбралась из экономического кризиса 2015–2016 годов, и была надежда, что мы вернемся на траекторию динамичного и сбалансированного роста с темпами не ниже среднемировых. Однако через три года Россия попала в зону высокой турбулентности, порожденную нестандартными экономическими шоками.
Анатолий Жданов / Коммерсантъ
Купить фотоОсновными причинами этих шоков стали пандемия COVID-19, разразившаяся в 2020 году, и крупномасштабные антироссийские санкции, запущенные в 2022 году.
Главной особенностью кризисов 2020-х годов стало их внеэкономическое происхождение.
У экономистов не было никакой возможности предсказать эти кризисы, а власти, бизнес и население почти не получили времени на целенаправленную подготовку. Как следствие, острые проблемы возникали внезапно и очень быстро охватывали все отрасли экономики и регионы страны.
Еще одной ключевой особенностью, осложнявшей течение этих кризисов, было полное отсутствие экономической поддержки из-за рубежа. Никто не собирался предоставлять России, например, льготные кредиты или шире открывать свои рынки для поставок российской продукции. Наоборот, введя санкции, недружественные западные страны изо всех сил стремились причинить России максимальный экономический ущерб. Да и нейтральные страны тоже постарались извлечь выгоду из сложившейся вследствие санкций ситуации, во многих случаях потребовав дополнительные скидки на закупаемую российскую продукцию и подняв цены на товары, поставляемые в Россию. Например, в 2022 году дисконт на российскую нефть, продававшуюся в Китай и Индию, достигал 20–25% от ее первоначальной цены. Аналогичные ценовые скидки по углю в тот период составляли порой 30–40%.
Дмитрий Кувалин, заместитель директора Института народнохозяйственного прогнозирования РАН
ИНП РАН
В остальном же картина была вполне типичной для острых экономических шоков: обвал рыночного спроса, спад производства, массовый разрыв кооперационных связей, падение доходов, резкое торможение инвестиционных процессов и т. д. В результате как минимум дважды многим отечественным и особенно зарубежным аналитикам казалось, что российскую экономику вот-вот накроет идеальный шторм — беспрецедентный по комбинации сразу многих негативных факторов и величине ожидаемого ущерба.
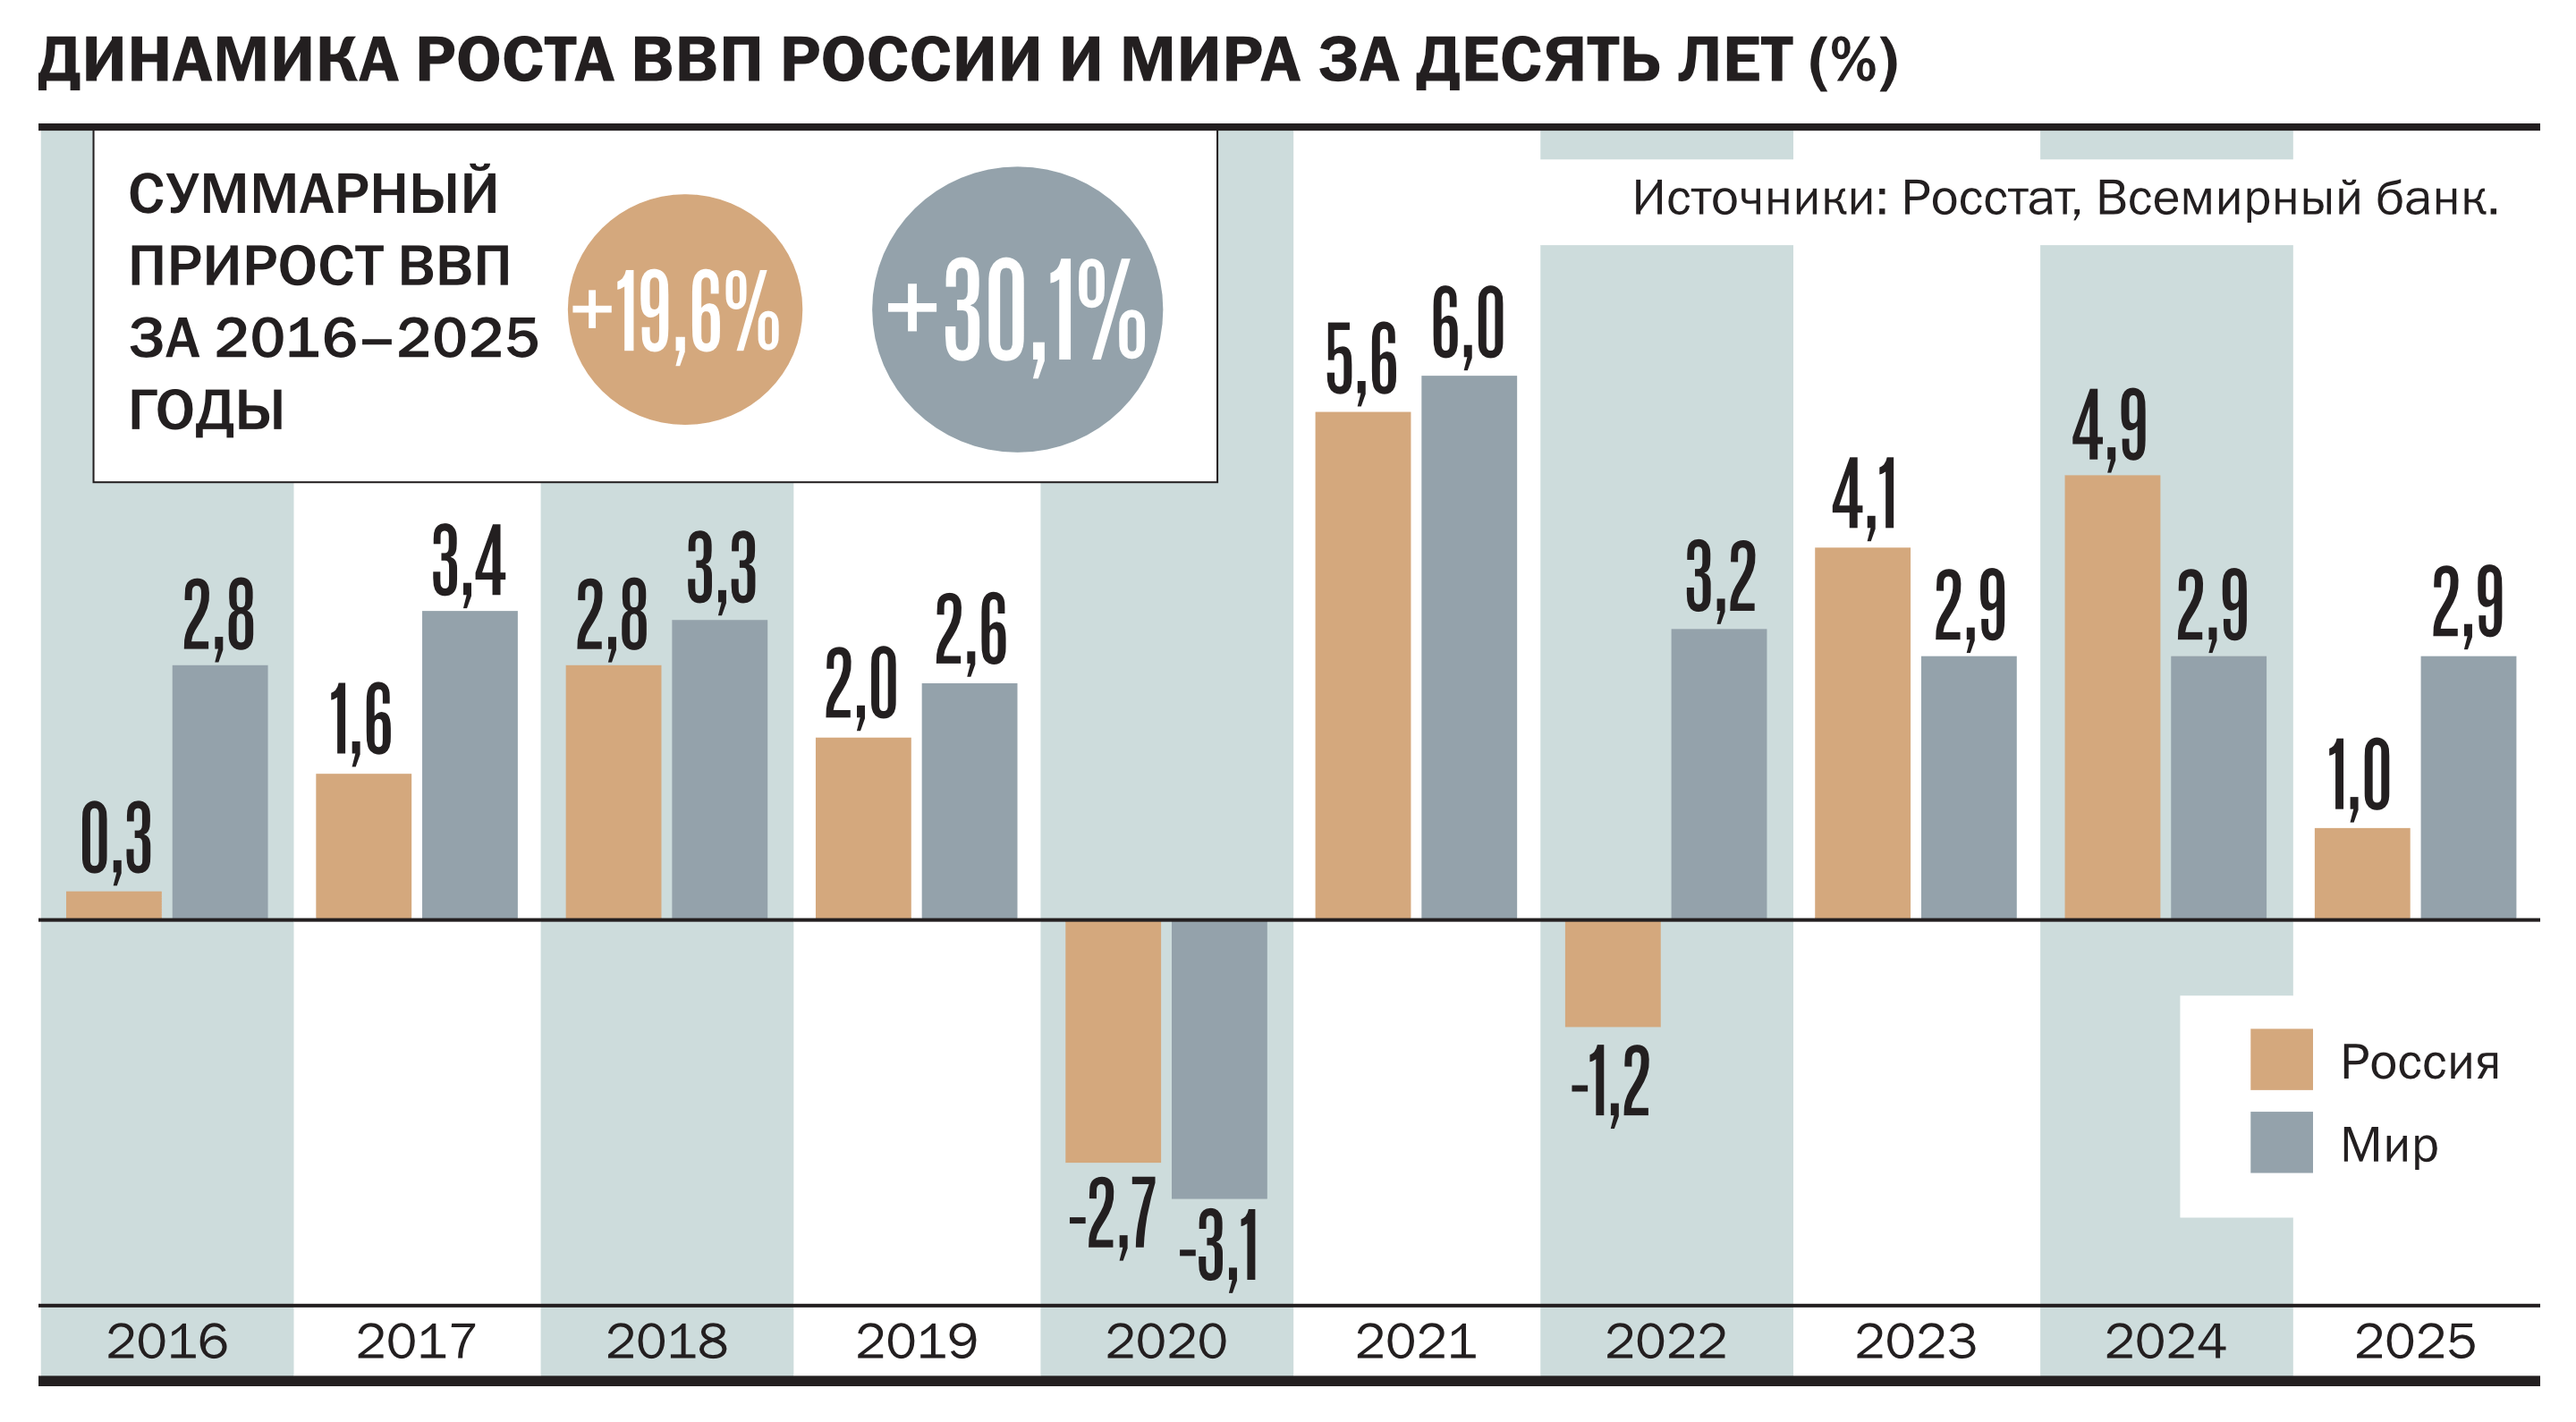
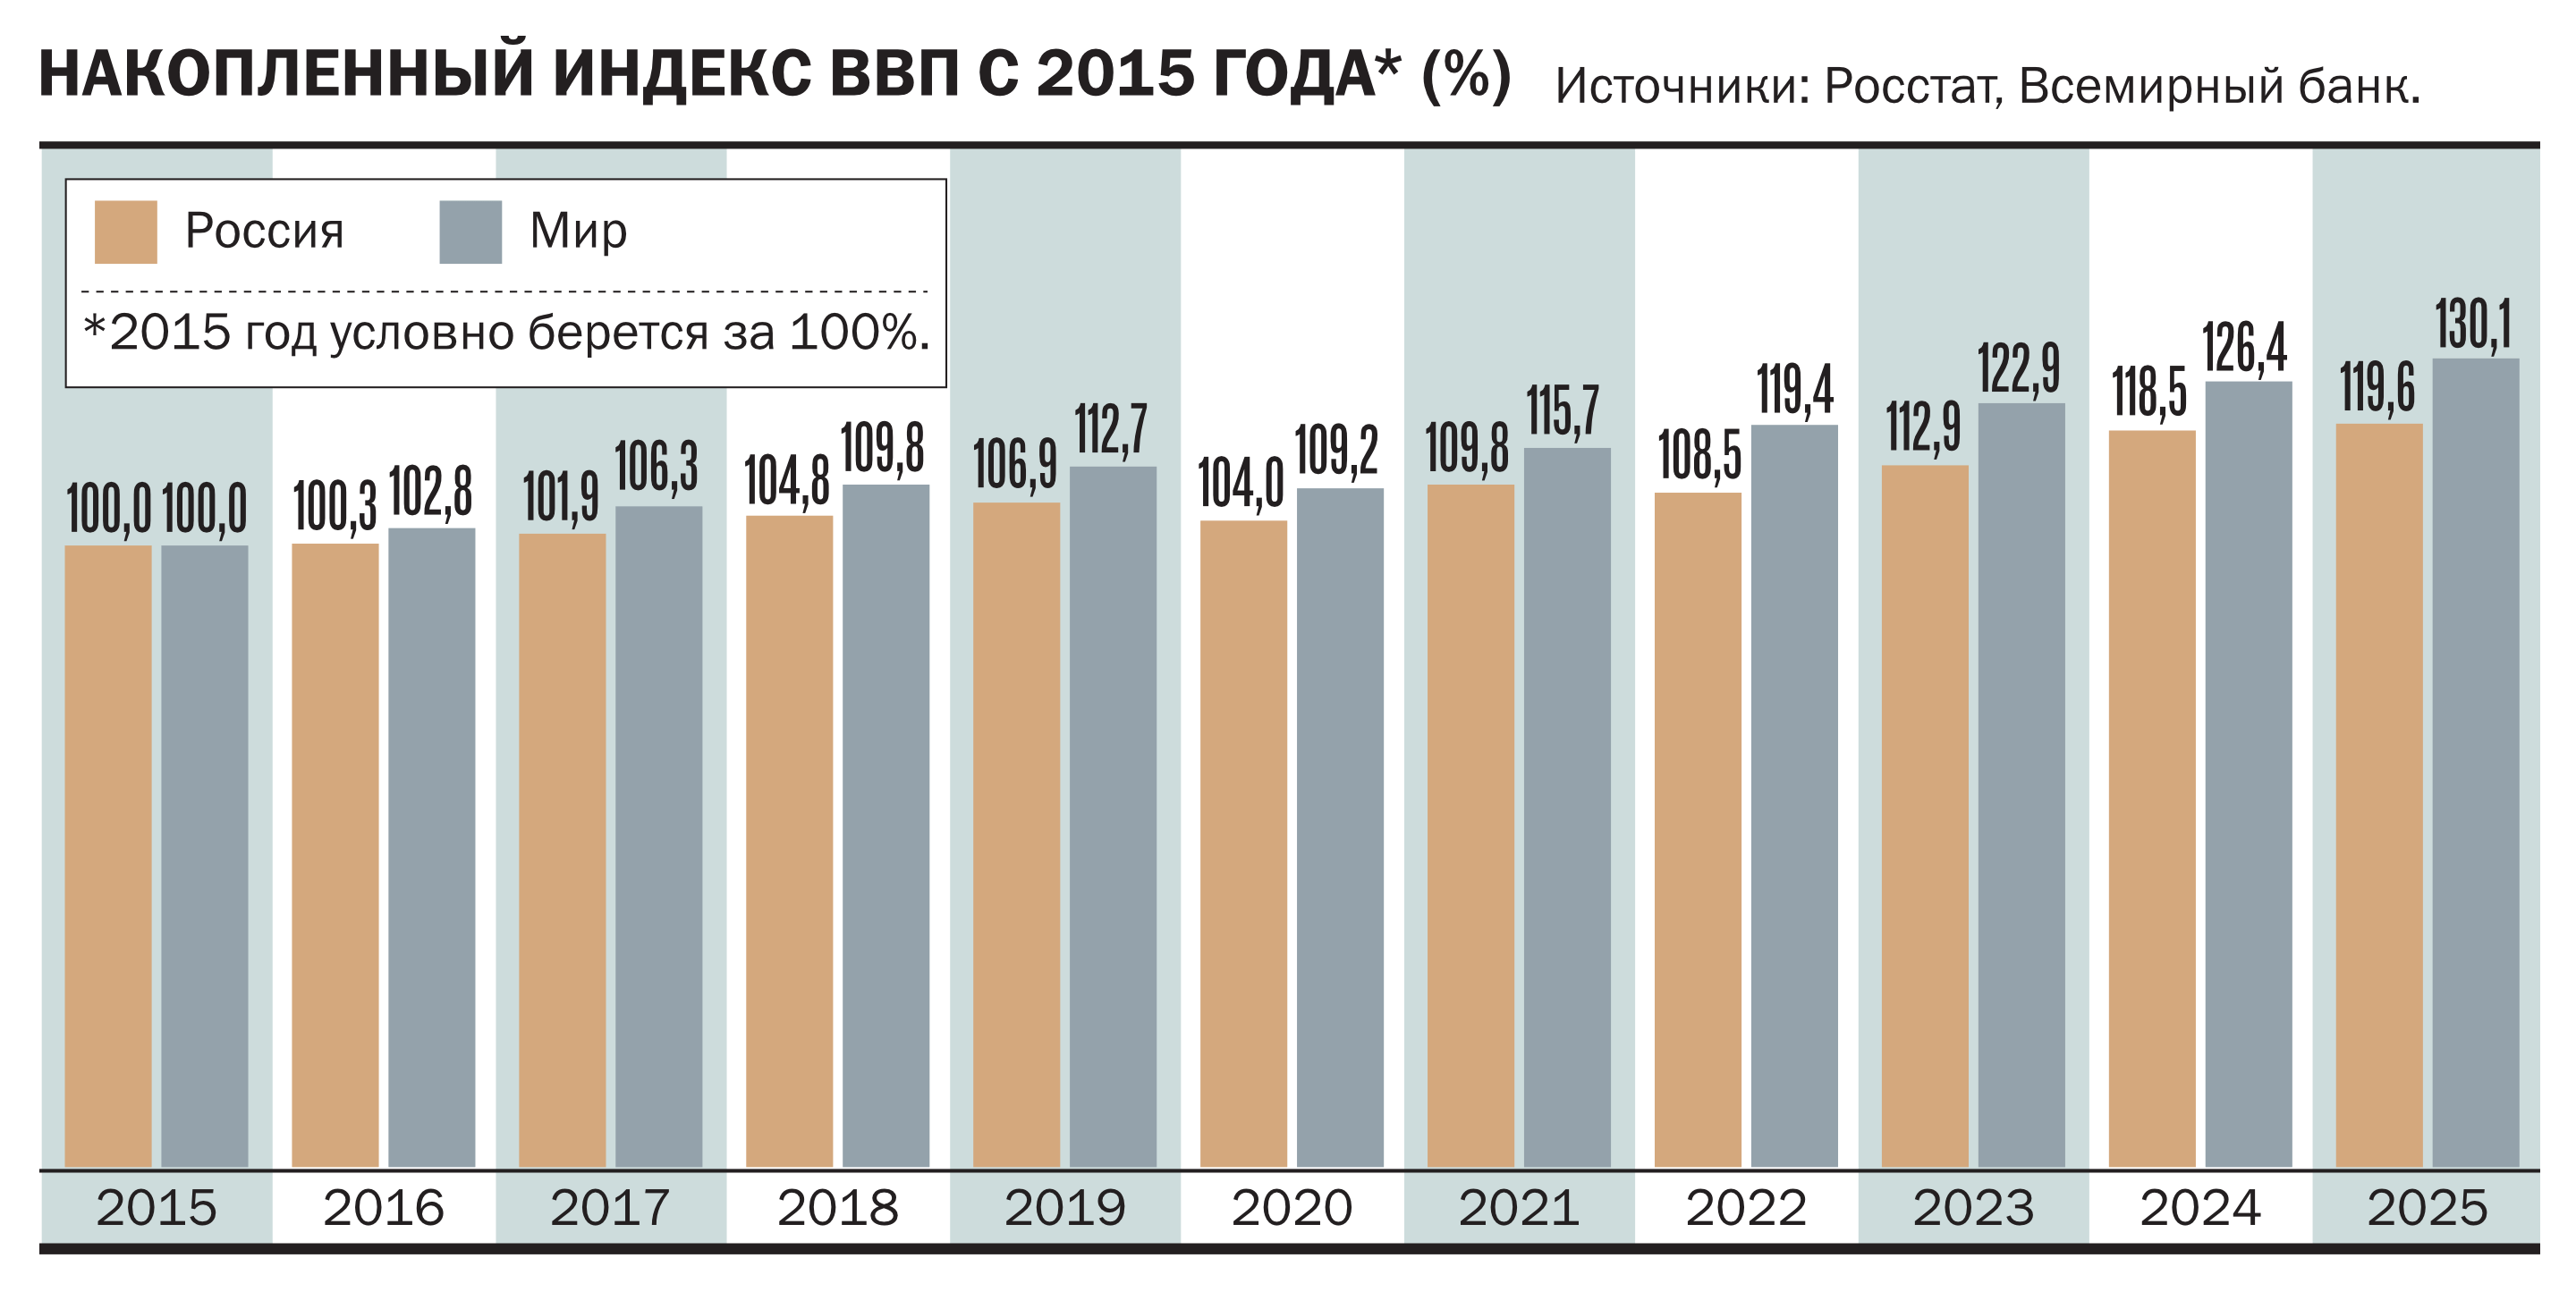
Впрочем, в обоих случаях — и при пандемии COVID-19, и в условиях санкций — идеальный шторм по большей части прошел стороной, зацепив экономику России лишь частично. Отрицательное воздействие кризисных факторов было смягчено усилением процессов противоположной направленности — повышением мировых цен на экспортируемое Россией сырье и появлением новых претендентов на покупку этого сырья; активизацией альтернативных поставщиков подсанкционной продукции; экстренными смягчениями внутренней макрофинансовой политики; быстрым увеличением государственных расходов и т. д. Как следствие, падение российского ВВП по итогам пандемийного 2020 года составило 2,7%, а в 2022 году, когда наша страна испытала основной санкционный удар, ВВП просел всего на 1,2%. В дальнейшем, несмотря на постоянное расширение западных санкций, динамика российского ВВП уверенно перешла в зону положительных значений.
Со временем проявилась другая непростая проблема — слишком долгий период действия кризисных факторов. Если шоки, порожденные пандемией, можно считать ушедшими в прошлое, то история с санкциями по-прежнему далека от завершения.
Таким образом, делать окончательные выводы о том, как российская экономика справилась с кризисами 2020-х годов, еще рано. Однако промежуточные итоги подвести уже можно. В этом случае новости, как водится, можно разделить на хорошие и плохие.
Первая хорошая новость заключается в том, что российская экономика вновь продемонстрировала чудеса адаптации к сложнейшим кризисным раскладам. В этой связи следует особо отметить успешную деятельность низовых экономических агентов — предприятий, домохозяйств, регионов, муниципалитетов, местных сообществ и т. п.
Как показывают данные проведенных в России опросов и интервью, большинство отечественных предприятий после начала упомянутых выше кризисов не замораживали свою хозяйственную активность в ожидании лучших времен, а начинали энергичный поиск новых рынков сбыта и новых поставщиков, налаживали выпуск новых видов продукции, перестраивали свое производство с целью повышения его эффективности. Регионы и муниципалитеты искали и находили способы дополнительной поддержки населения и местного бизнеса. Граждане страны предпочли активизировать свои действия на рынке труда. Эта активизация, помимо прочего, вынудила российский бизнес серьезно поднять уровень оплаты труда наемных работников.
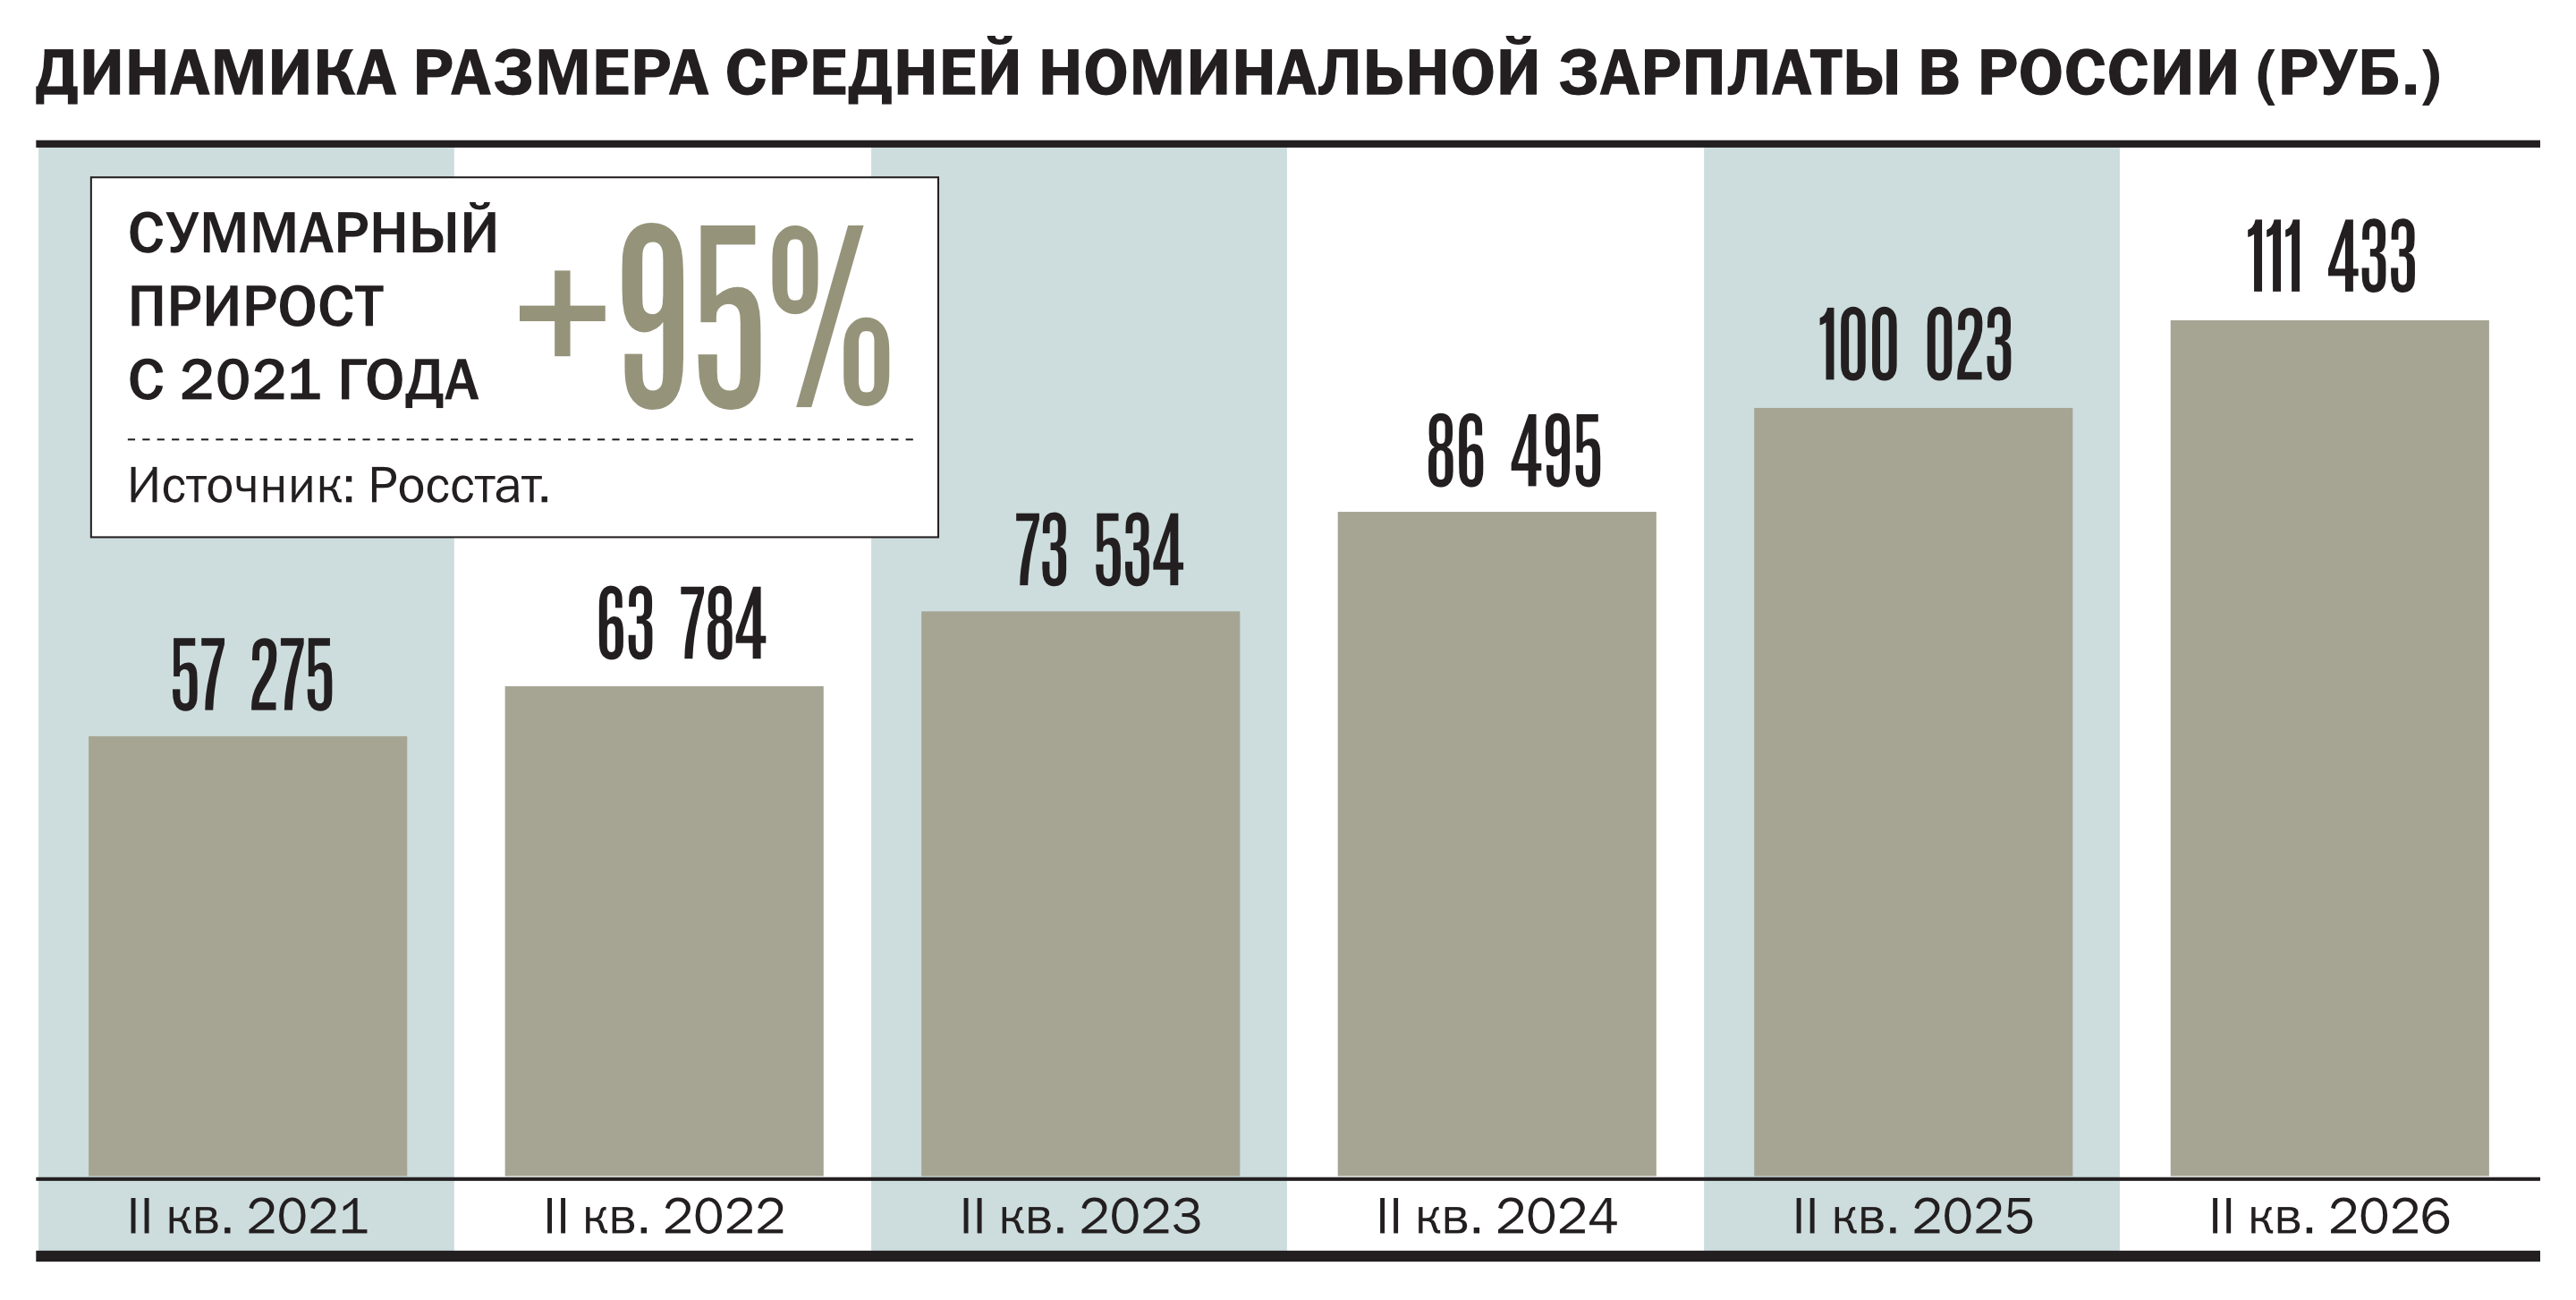
В частности, по данным Росстата, с II квартала 2021 года по II квартал 2026 года номинальная заработная плата в среднем по России выросла почти вдвое — на 95%.
Такой рост зарплат в дальнейшем обеспечил заметное увеличение масштабов внутреннего спроса в российской экономике, что в немалой степени поддержало экономический рост в 2023–2024 годах.
Вторую хорошую новость можно сформулировать так: многие из антикризисных мер, запущенных нашей федеральной властью, оказались весьма эффективными. Реализация этих мер существенно смягчила прохождение обоих кризисов и обеспечила быстрый возврат российской экономики к восстановительному росту. Особенно хорошие результаты дали оперативные действия властей, предпринятые на пике обострения экономических проблем. Например, резкое снижение налоговой нагрузки на малый бизнес во время наиболее острой фазы пандемии COVID-19 и выделение субсидий на поддержку занятости в этом секторе помогли спасти в 2020 году сотни тысяч небольших предприятий. В начале 2022 года экстренные антикризисные меры финансовых властей России позволили буквально за два месяца купировать инфляционный всплеск в экономике, предотвратить банковскую панику с массовым изъятием вкладов, с запасом вернуть обменный курс рубля к докризисному уровню. Если в марте 2022 года месячная инфляция составила 7,61%, то в мае она упала до 0,12%, а летом того же года в российской экономике уже имела место дефляция. Одновременно официальный обменный курс снизился с 104 руб./$ в марте 2022 года до 57 руб./$ в июне 2022 года.
Весьма эффективными оказались такие антикризисные меры, как расширение внутреннего спроса за счет увеличения государственных расходов; целенаправленная поддержка ряда ключевых отраслей — оборонной промышленности, жилищного строительства, сельского хозяйства и т. д.; реализация крупных инфраструктурных проектов; расширение финансовой поддержки регионов, в том числе помощь в благоустройстве городской среды и наведении порядка с местными автодорогами. В частности, по оценкам «Дом.РФ», за весь период действия льготных ипотечных программ на поддержку жилищного строительства из бюджетных денег было выделено 18,7 трлн руб. субсидий, что позволило улучшить жилищные условия 5,1 млн российских семей.
Эффективной оказалась работа, проделанная Банком России заранее и нацеленная на устранение угрозы, которая в период после 2014 года трансформировалась из гипотетической в более чем реальную. Это была угроза отключения нашей страны от международных платежных систем. Понимая эту опасность, российские финансовые власти резко ускорили процесс разработки и внедрения национальной платежной системы и, вопреки многочисленным сомнениям скептиков, довели дело до конца. Были созданы полноценные Национальная система передачи финансовых сообщений и Национальная система платежных карт, с помощью которых ударно заработали банковские карты «Мир» и Система быстрых платежей.
Правота Банка России в данном случае подтвердилась быстро и однозначно. В начале 2022 года недружественные государства все-таки отключили нашу страну от западных платежных систем в надежде нанести неприемлемый ущерб российской экономике. Однако российская экономика практически не заметила этого события, мгновенно перейдя на работу через российскую платежную систему.
Третья хорошая новость состоит в том, что мир сильно изменился: геополитические и глобальные экономические расклады стали другими. Экономическая гегемония стран Запада стала значительно слабее и, более того, продолжает ослабевать с довольно высокой скоростью. Одновременно быстро растет экономический и технологический потенциал стран, которые раньше считались слаборазвитыми — Китая, Индии, Бразилии, Индонезии, Вьетнама, Малайзии и др. Не так давно эти государства были вынуждены в основном следовать правилам игры, навязанным мощными государствами Запада. Однако в последние годы у стран бывшего третьего мира появилось много новых рычагов влияния, дающих им возможность проводить гораздо более самостоятельную внешнеторговую политику. Сегодня эти страны в большинстве случаев открыто или завуалированно отказываются совершать действия, которые противоречат их объективным экономическим интересам. Ровно поэтому Китай, Индия и ряд других нейтральных стран в период после 2022 года не свернули, а, наоборот, расширили экономическое сотрудничество с Россией. Например, оборот взаимной торговли между Россией и Китаем вырос с $147 млрд в 2021 году до $228 млрд по итогам 2025 года, или на 55%. Еще значительнее в процентном отношении, более чем в пять раз, вырос оборот взаимной торговли между Россией и Индией — с $12 млрд в 2021 году до $63 млрд по итогам 2025 года.
С одной стороны, государства, выбравшие нейтралитет в конфликте России и Запада, значительно увеличили закупки ключевых видов российского сырья — нефти, газа, угля, черных и цветных металлов, минеральных удобрений, лесной продукции. Это обстоятельство сильно помогло российскому бюджету и российским экспортерам, позволив в целом сохранить, а в чем-то даже и приумножить свои доходы, несмотря на потерю западных рынков. С другой стороны, нейтральные страны, прежде всего Китай, фундаментально нарастили экспорт в Россию той продукции, которую отказались поставлять западные страны. Особенно значимыми для нас стали масштабные поставки микроэлектроники, автоматических линий и станков, сложного химического и фармакологического сырья, автомобилей и т. д.
Да, технологический уровень сложной продукции, производимой в том же Китае, в некоторых случаях, возможно, пока еще уступает уровню аналогичной западной продукции. Но и в этом случае проблемы России смягчаются двумя важными обстоятельствами. Во-первых, по наблюдениям российских предпринимателей, разрыв в качестве между западной и китайской высокотехнологичной продукцией быстро сокращается. Во-вторых, в подавляющем большинстве случаев отечественным производителям и не требуются максимальный уровень технологий и наивысшее качество, так как основные покупатели российских товаров внутри страны и за рубежом нацелены на приобретение пусть менее высококлассной, зато более дешевой продукции.
Вместе с тем анализ кризисных процессов в российской экономике в 2020-е годы выявляет и негативные тренды. Наиболее очевидный из таковых заключается в том, что темпы экономического роста в России, несмотря на все адаптационные успехи, остаются существенно ниже среднемировых. При прочих равных условиях это обстоятельство влечет за собой относительное снижение конкурентоспособности российской экономики и усиление различного рода угроз — геополитических, макроэкономических и т. п. Тревожно, что в ближайшие годы финансово-экономический блок российской власти не ожидает сколько-нибудь серьезного ускорения темпов развития, считая, что у нашей страны пока нет особых шансов соревноваться с быстрорастущими экономиками стран бывшего третьего мира.
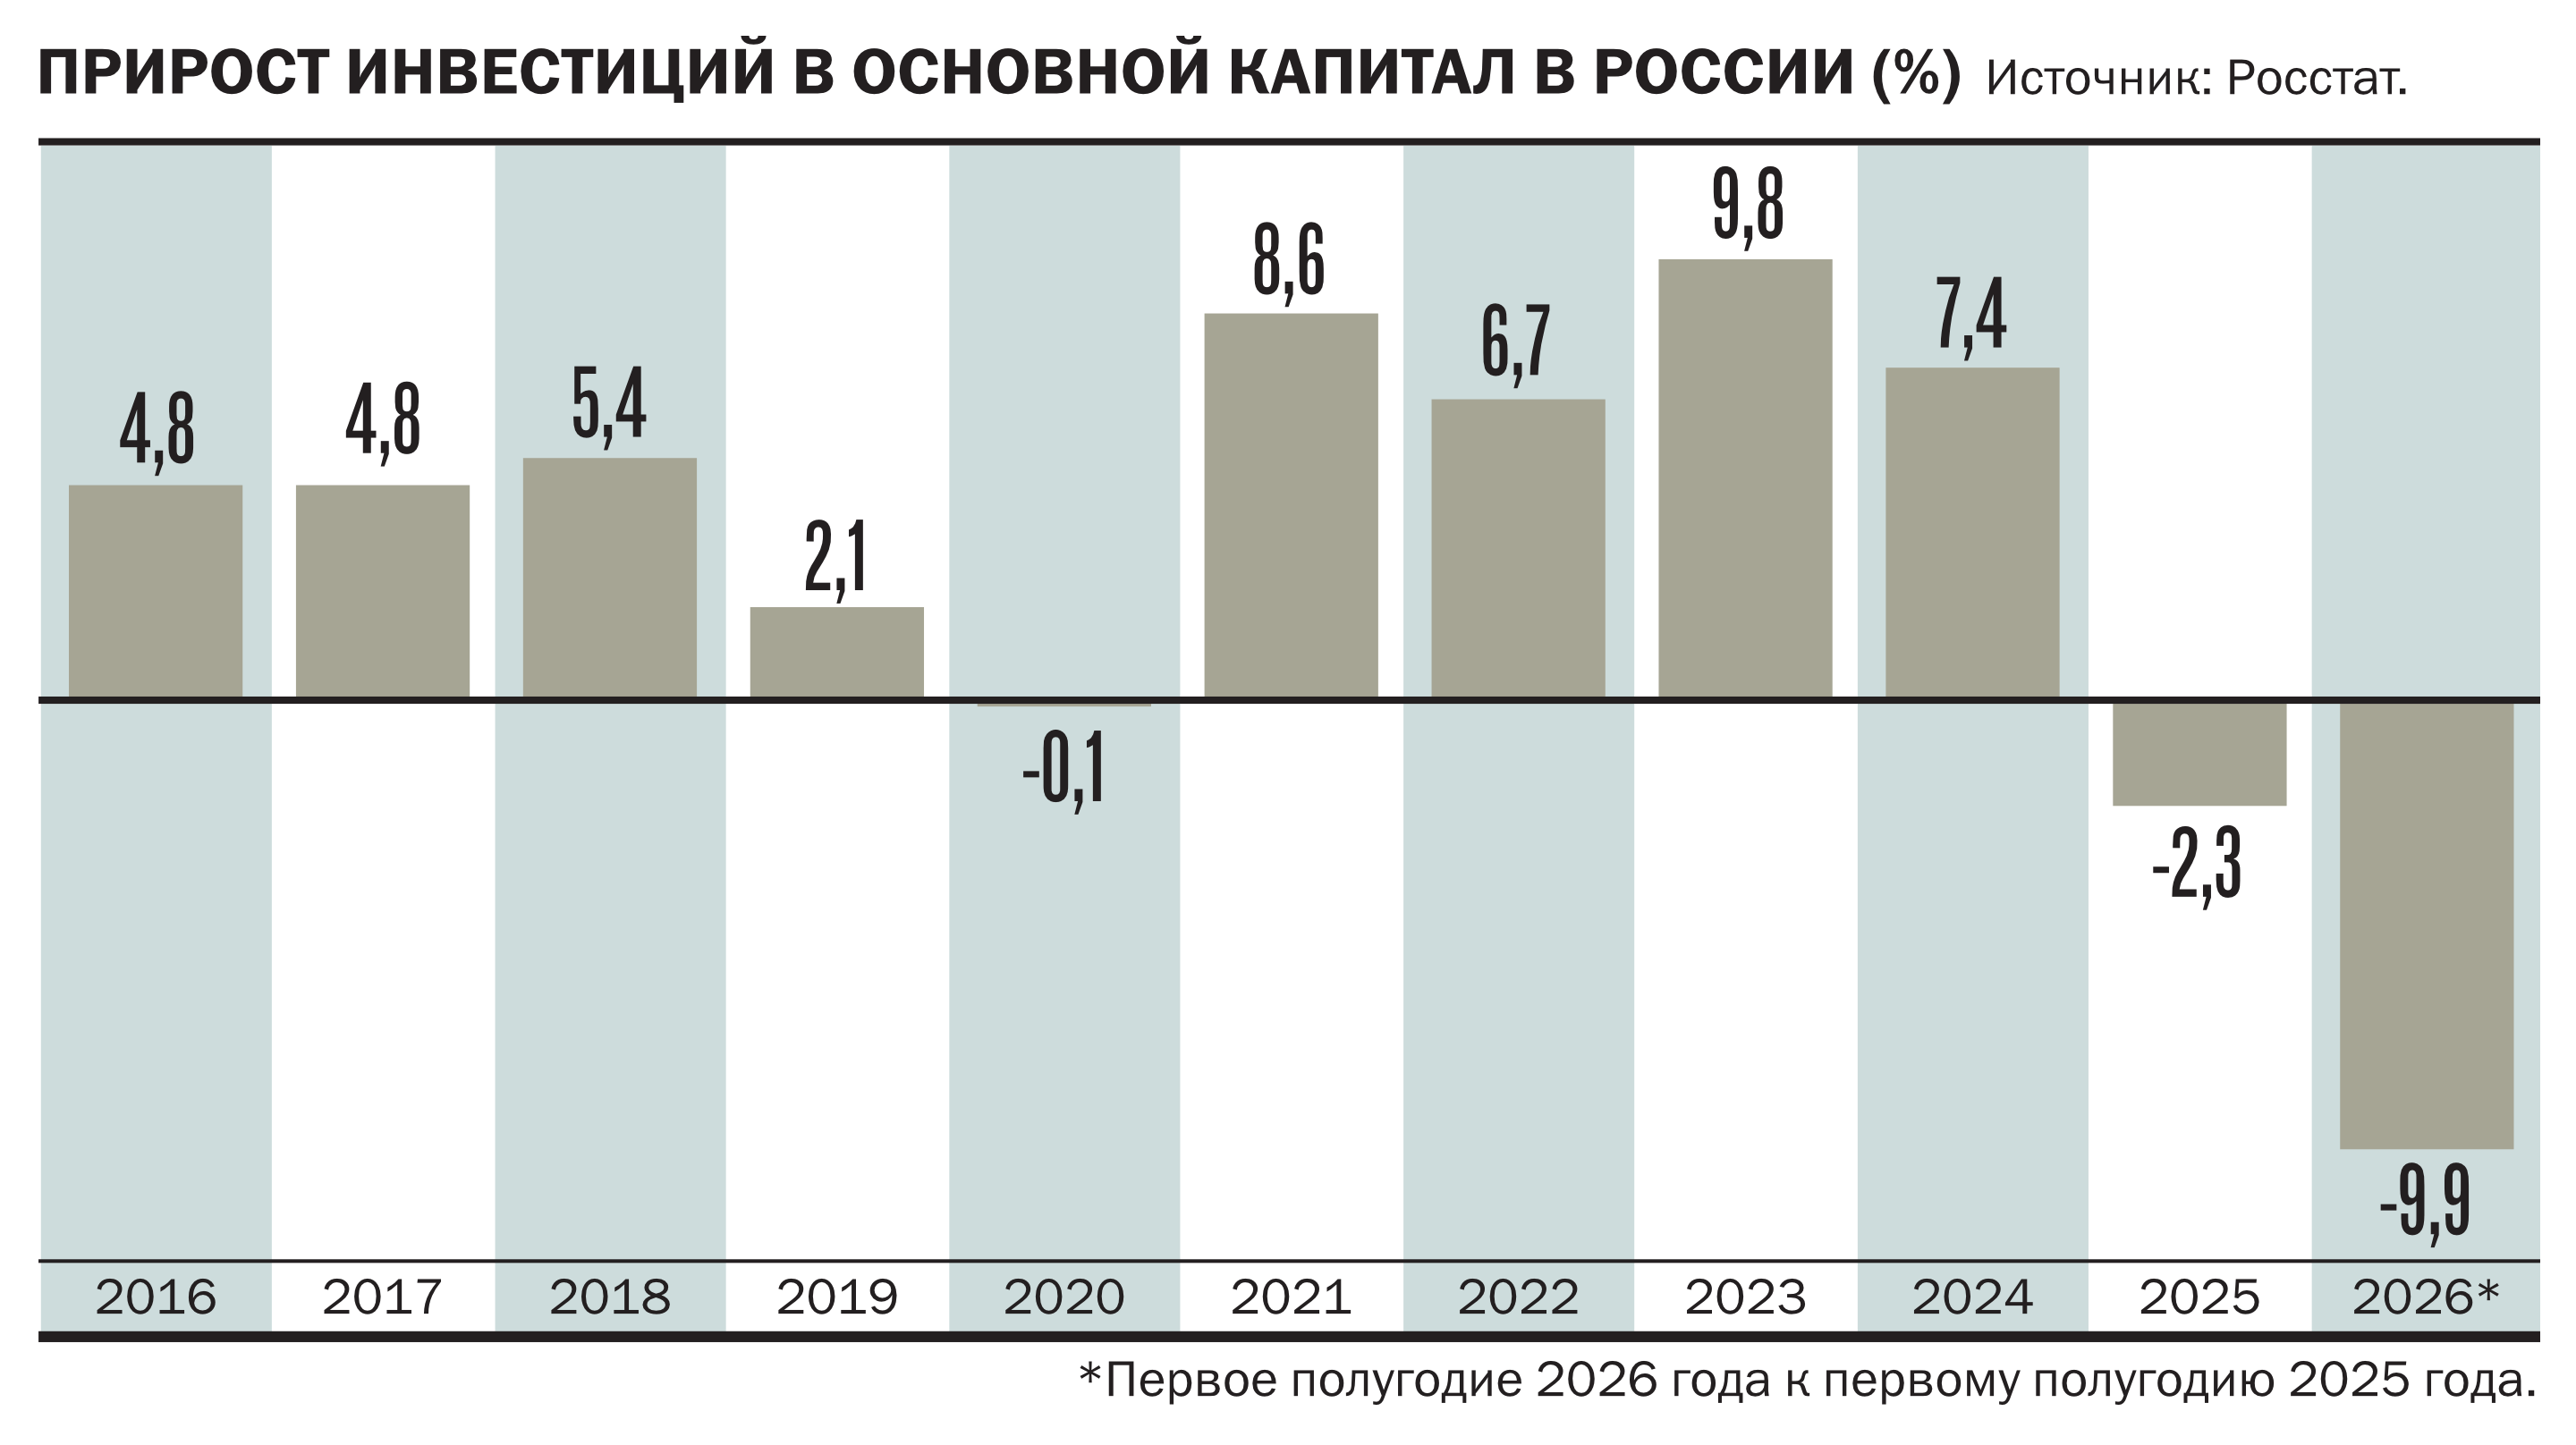
По мнению части экспертов и бизнеса, резкое снижение темпов экономического роста в России в 2025–2026 годах во многом стало результатом чрезмерно жесткой политики Центробанка и Минфина. В 2024–2025 годах примерно 68–69% опрашиваемых российских предприятий считали, что политика высокой ключевой ставки, проводимая Банком России, влияет на отечественную экономику «однозначно отрицательно» или «скорее отрицательно». В 2026 годах доля предприятий, скептически оценивающих влияние высокой ключевой ставки, выросла до 79%.
В последние два-три года регулятор оправдывает жесткость своей политики утверждениями о перегреве российской экономики, который следует остановить, и о необходимости снижать инфляцию, пусть даже ценой замедления темпов роста экономики. Современная экономическая теория склоняется к тому, что попытки снизить инфляцию монетарными методами ниже ее естественного уровня в принципе не могут дать устойчивого эффекта, но зато гарантированно обрушивают темпы экономического роста. Поэтому если естественный уровень инфляции в современной российской экономике равен не 4%, как считает Банк России, а 6–8%, как показывают альтернативные расчеты, то нынешняя монетарная жесткость избыточна.
"Деньги". Приложение №28
от 22.10.2026, стр. 12