


«Погодные сценарии становятся все менее предсказуемыми»
Директор филиала АО СК «РСХБ-Страхование» в г. Уфе Булат Низамов — об агростраховании в Башкирии и природных рисках
Республика Башкортостан в 2025 году, по данным Национального союза агростраховщиков (НСА), заняла 15-е место в России и третье в Приволжском федеральном округе по объемам страхования растениеводства. Под урожай 2026 года в регионе застраховано 295 тыс. га посевов. Это около 11% общей посевной площади республики. Башкирия четвертый год подряд сталкивается с чрезвычайными ситуациями природного характера: в 2023 году режим ЧС вводился дважды — в связи с заморозками и почвенной засухой, в 2024, 2025 годах и в текущем — из-за переувлажнения почвы. О специфике сельскохозяйственного страхования в Башкирии, росте интереса местных аграриев к программам агрострахования и ключевых рисках, влияющих на сельское хозяйство региона, рассказал в интервью «Ъ» директор филиала АО СК «РСХБ-Страхование» в г. Уфе Булат Низамов.
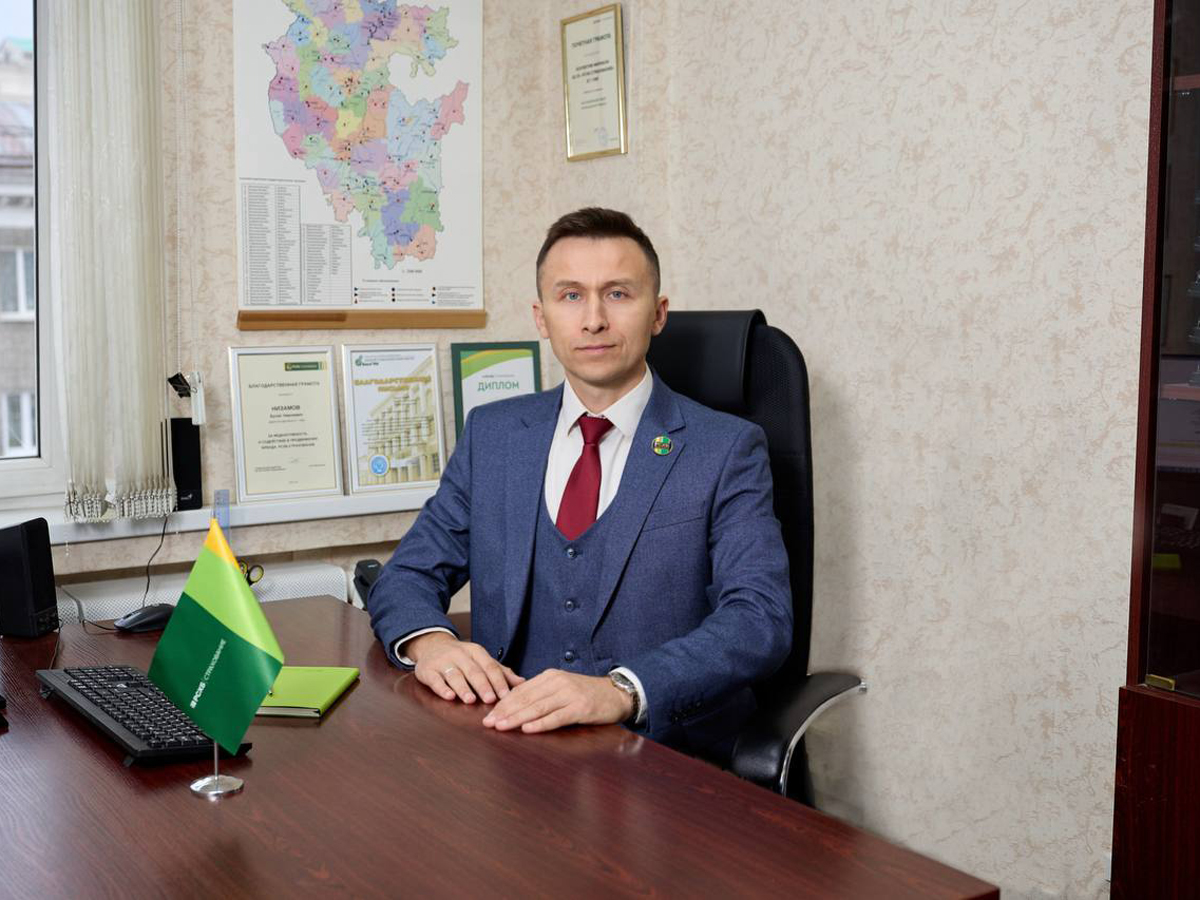
Директор филиала АО СК «РСХБ-Страхование» в г. Уфе Булат Низамов
Ксения Фёдорова
— Булат Наилевич, растет ли понимание аграриев региона в необходимости ведения бизнеса с точки зрения его защиты? Как бы вы оценили доверие аграриев Башкирии к агрострахованию?
— Понимание определенно растет, меняется само отношение к страхованию. Раньше мы достаточно часто сталкивались с восприятием страхового полиса как дополнительной статьи расходов или требования, связанного с получением финансирования. Сейчас все больше хозяйств начинают смотреть на агрострахование именно как на инструмент управления рисками. Это видно и по цифрам. В 2022 году в Башкортостане было застраховано около 148 тыс. га. При этом рынок не растет линейно: по данным НСА, под урожай 2025 года было застраховано 306 тыс. га посевов, а под урожай 2026 года — 295 тыс. га. Поэтому говорить, что все аграрии уже полностью приняли страхование, было бы неправильно. При общей площади посевов более 2,6 млн га, заявленных Минсельхозом Республики Башкортостан на текущий год, уровень проникновения агрострахования пока остается сравнительно невысоким.
Доверие формируется постепенно и во многом через практику урегулирования убытков. Для сельхозпроизводителя главный аргумент — не презентация страховой компании, а понятный ответ на вопрос: что произойдет, если завтра погибнет урожай и как будет компенсирован убыток?
За последние годы сельхозпроизводители региона сталкивались с различными опасными природными явлениями: возвратными заморозками, переувлажнением почвы, градом, сильным ветром, засухой. В ряде случаев эти явления имели достаточно масштабный характер и приводили к объявлению режима чрезвычайных ситуаций регионального уровня. В этой связи аграрии республики стали более осознанно подходить к необходимости защиты своего производства. Помимо климатических факторов, рост интереса к страхованию также обусловлен повышением ответственности и культуры ведения бизнеса со стороны самих сельхозпроизводителей, которые все больше осознают масштаб влияния рисков, связанных с изменением климата и распространением опасных заболеваний животных.
— Какие программы страхования выбирают аграрии Башкирии для защиты урожая?
— В сегменте растениеводства сельхозпроизводители Башкирии делают выбор в пользу программы страхования на случай чрезвычайных ситуаций (ЧС) природного характера, по которой, по данным НСА, в 2026 году защищены около 70% застрахованных в регионе сельхозплощадей. Это более простой, дешевый и доступный механизм, который срабатывает при утрате урожая в результате ЧС регионального или федерального характера. Одно из его преимуществ — более оперативный порядок урегулирования по сравнению с мультирисковым страхованием. Программа позволяет хозяйству быстрее получить компенсацию понесенных затрат и восстановить финансовую устойчивость после ЧС. Кроме того, для нее предусмотрен более простой пакет документов.
Мультирисковое страхование урожая позволяет сформировать более широкое покрытие от набора природных рисков и защититься от снижения урожайности. По этой программе выше вероятность наступления страхового случая, поскольку выплата не зависит от того, объявлен ли в регионе режим ЧС. Однако для расчета итогового убытка необходимо дождаться завершения уборки урожая и получения соответствующей статистической отчетности.
По обеим программам предусмотрено субсидирование части стоимости страхового полиса из федерального бюджета до 50%. Это существенно снижает фактическую стоимость страховой защиты для сельхозпроизводителя.
Но я всегда говорю клиентам: выбирать программу нужно не по принципу «что дешевле», а исходя из экономики конкретного хозяйства, сельхозкультур, территории и того объема риска, который предприятие способно оставить на себе.
— Какова структура застрахованных культур и сельхозживотных в 2026 году?
— В первую очередь сельхозпроизводители страхуют культуры, которые занимают основные площади и формируют существенную часть выручки хозяйств. По данным НСА, в структуре застрахованного сева в Республике Башкортостан в текущем году преобладают яровые культуры — 228 тыс. га, из них зерновые (пшеница, ячмень, рожь) занимают 132 тыс. га, масличные (в основном подсолнечник) — 56 тыс. га, технические культуры — 23 тыс. га, овощи — 10 тыс. га, зернобобовые — 8 тыс. га. По мере изменения структуры посевов растет интерес и к страхованию более капиталоемких культур. При этом важно понимать: стоимость риска одного гектара сегодня очень разная. Например, затраты на гектар подсолнечника могут составлять порядка 39 тыс. руб., кукурузы — около 59 тыс. руб., сахарной свеклы — уже порядка 136 тыс. руб. Поэтому чем более капиталоемкая культура, тем болезненнее для предприятия ее потеря. Набор рисков очень широк: засуха, суховей, град, заморозки, сильный ветер, избыточные осадки и другие опасные природные явления.
Что касается сельхозживотных, основной объем приходится на крупный рогатый скот и птицу. Это логично с учетом структуры животноводства Башкирии: республика входит в число российских лидеров по поголовью КРС, коров и лошадей. Животных страхуют от гибели в результате заболеваний, стихийных бедствий, пожара, несчастных случаев и других рисков в зависимости от программы. Причем погодный риск касается не только растениеводства. В 2025 году мы выплатили одному из агропредприятий Башкортостана страховое возмещение в связи с гибелью птицы. Причиной стала аномальная жара: температура в птичниках резко выросла, и даже работавшая система кондиционирования не смогла компенсировать воздействие высокой внешней температуры.
Этот случай наглядно демонстрирует, что климатические риски могут проявляться совершенно различными способами — и в поле, и на животноводческом предприятии.
— Сельхозпроизводители каких районов республики активнее страхуют свои производства? Какие зоны считаются более рискованными?
— Я бы не делил Башкортостан на «страхующиеся» и «не страхующиеся» районы. Активность сильно зависит от структуры хозяйств в конкретном муниципалитете, размера предприятий, кредитной нагрузки, культур и предыдущего опыта убытков.
Характер природных рисков в республике крайне неоднороден. Для Зауралья более характерен риск дефицита влаги и засухи, а для ряда районов Предуралья и центральной части республики — риски избыточного увлажнения. Однако последние сезоны показывают, что погодные риски становятся все менее локальными и предсказуемыми.
Поэтому при оценке риска мы смотрим не только на район как административную единицу, но и на конкретное хозяйство: местоположение полей, сельхозкультуры, историю урожайности, технологию производства и набор природных факторов.
— При соблюдении каких условий аграрии могут получить господдержку при страховании?
— Основной принцип следующий: сельхозтоваропроизводитель заключает договор агрострахования, соответствующий требованиям законодательства о государственной поддержке в сфере сельскохозяйственного страхования. Государство субсидирует часть страховой премии, поэтому для хозяйства стоимость страховой защиты существенно ниже полной стоимости договора. Но здесь есть конкретные требования к самому страхователю, объекту страхования, срокам заключения договора, страховой сумме, перечню рисков и страховой компании. Страховщик должен быть членом Национального союза агростраховщиков.
Поэтому на практике я бы советовал аграрию до посевной кампании или сразу после ее начала обратиться к страховщику и вместе проверить, подходит ли хозяйство и конкретный договор под механизм государственной поддержки. Наша задача как страховой компании — помочь сельхозпроизводителю разобраться в механике агрострахования.
— Как в целом оцениваете 2026 год — насколько он был благоприятным для фермеров региона по сравнению с 2025?
— Текущий сезон снова показал, насколько сильно сельское хозяйство Башкирии зависит от погодных условий. В сентябре в семи районах Башкирии был введен режим ЧС из-за последствий переувлажнения почвы, сильных ливней, ветра и крупного града, наблюдавшихся с 7 июля по 31 августа. По данным Минсельхоза Республики Башкортостан, в Буздякском районе град повредил порядка 575 га подсолнечника. Предварительный ущерб оценивается более чем в 40 млн рублей. Аграриям необходимо понимать, что в современных условиях краткосрочное прогнозирование погодных условий затруднено. Поэтому в своей работе мы стараемся донести до сельхозпроизводителей, что агрострахование — это инструмент управления финансовыми рисками, а не просто статья расходов.
— Как влияет изменение климата на сельское хозяйство Башкирии?
— Как страховщик я могу говорить о том, что мы действительно видим рост погодной нестабильности и изменение характера рисков. При этом я бы не связывал каждое отдельное погодное событие напрямую с изменением климата — такие выводы могут делать специалисты-климатологи. Для нас важно другое: неблагоприятные явления все чаще охватывают значительные территории и могут одновременно затрагивать большое количество хозяйств. Для агрария это означает, что опираться исключительно на собственный многолетний опыт становится все сложнее. Если раньше хозяйство могло говорить: «у нас здесь такого не бывает», то последние сезоны показывают, что исторический опыт уже не всегда является достаточной гарантией.
Сельское хозяйство Башкортостана три года подряд сталкивалось с серьезным переувлажнением почвы, до этого были засушливые периоды, возвратные заморозки, град. Когда сельхозпроизводитель видит не теоретический риск, а реальную потерю урожая — у себя или у соседнего хозяйства, — отношение к страхованию меняется достаточно быстро.
Универсального ответа «страховаться нужно только от засухи» или «только от переувлажнения» нет. Погодные сценарии становятся все менее предсказуемыми. Страхование в этих условиях становится частью нормальной системы управления рисками предприятия — наряду с агротехнологиями, резервами, диверсификацией культур и финансовым планированием.
— Насколько экономически выгодно страхование аграрию?
— Если страхового события не произошло, это не означает, что страхование было невыгодным. Аграрий покупает не выплату. Он покупает защиту своего финансового результата от события, которое может оказаться очень тяжелым для бизнеса. Особенно это заметно сейчас, когда растет стоимость производства на гектар. Потеря тысячи гектаров — это уже не только потерянный урожай, но и значительный объем вложенных средств.
При страховании с господдержкой часть стоимости полиса компенсируется государством, что существенно снижает финансовую нагрузку на сельхозпроизводителя. В 2026 году предельные субсидируемые тарифные ставки в агростраховании снизили в среднем примерно на 30%. Это сделало страховую защиту для аграриев ощутимо доступнее.
Что касается средней стоимости страхования на гектар или голову животного, я бы не называл одну универсальную цифру. Она может вводить в заблуждение. Тариф зависит от культуры, территории, страховой стоимости урожая, выбранных рисков, франшизы, истории хозяйства; в животноводстве — от вида животных, стоимости поголовья, технологии содержания и набора рисков.
В завершение хочу сказать: погоду мы изменить не можем, но можем сделать так, чтобы одно природное событие не перечеркнуло результаты нескольких лет работы хозяйства. В этом, на мой взгляд, и заключается главный смысл агрострахования.
АО СК «РСХБ-Страхование»Реклама