


Макроэкономика ожиданий
Как Майкл Вудфорд и Роберт Холл помогли сделать современную макроэкономическую политику лучше
В формулировке Нобелевского комитета указано, что Майкл Вудфорд и Роберт Холл получили премию по экономике 2026 года «за микроэкономические основы макроэкономической стабилизации». Формулировка может создать впечатление, что речь идет об абстрактной теории, далекой от практических задач. И впечатление это будет ложным.
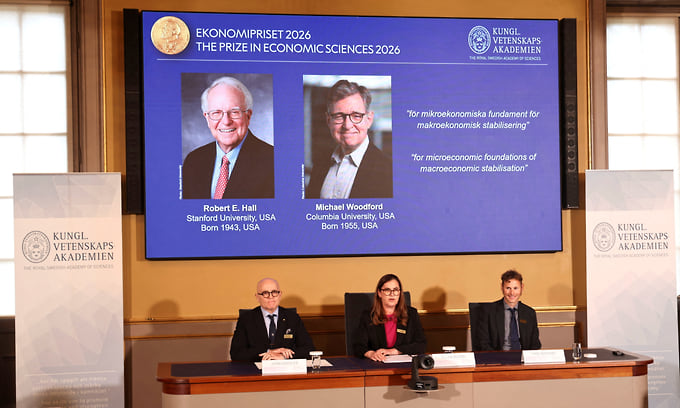
На экране лауреаты Альфреда Нобеля 2026 Роберт Холл и Майкл Вудфорд награжденные за современную макроэкономическую политику
В Tom Little / Reuters
Чтобы в этом убедиться, достаточно взглянуть на несколько их результатов, которые имеют явно прикладное значение. Начнем с Майкла Вудфорда, который стал одним из главных создателей теоретического фундамента современной денежно-кредитной политики (ДКП).
Управлять инфляцией можно, воздействуя на процентную ставку и ожидания, без таргетирования денежной массы. Вудфорд показал, как процентная политика сохраняет действенность даже в предельном случае, когда потребность в деньгах для обслуживания сделок становится пренебрежимо малой. Сами центральные банки использовали процентные ставки задолго до его работ. Однако Вудфорд предложил последовательное теоретическое объяснение того, как такой инструмент позволяет управлять инфляцией. Сегодня процентная ставка занимает центральное место в денежно-кредитной политике многих стран, включая, например, США, Европу и Россию.
Принимая решения о покупках, сбережениях и инвестициях, люди и компании учитывают будущие условия финансирования. Поэтому значение имеет не только сегодняшняя ставка, но и вся ее ожидаемая траектория, а также ожидания инфляции. Вудфорд дал систематическое теоретическое обоснование коммуникации как инструмента ДКП. Объясняя свои цели, прогнозы и логику решений, центральный банк влияет на ожидания. Это меняет долгосрочные ставки, цены активов и решения о расходах уже сегодня.
Вполне в духе этих результатов Банк России называет ключевую ставку и коммуникацию основными инструментами своей политики.
Реакция ставки на инфляцию должна быть сильной. В 1993 году Джон Тейлор сформулировал правило выборки процентной ставки центральным банком, из которого следовал важный принцип: если инфляция увеличивается на 1 процентный пункт, то ключевая ставка должна увеличиться более чем на 1 п. п. Вудфорд исследовал, при каких условиях такая реакция обеспечивает определенность равновесия в новокейнсианской модели и исключает колебания, поддерживаемые самосбывающимися ожиданиями. Его результаты обосновывают логику современных центральных банков: рост инфляции должен встречать достаточно мощное противодействие процентной политики.
Обязательства относительно будущей политики могут улучшать сегодняшние результаты. В моделях Вудфорда оптимальная политика часто зависит от предыстории. Может быть полезно продолжать реакцию на шок даже после ослабления его непосредственного воздействия. Отсюда обоснование определенных форм инерции ставки и выгод от следования заранее понятной стратегии. Для практики таргетирования инфляции отсюда следуют приверженность цели и последовательность решений.
Таким образом, экономико-математические модели Вудфорда объединили все знания о денежно-кредитной политике в стройную теоретическую систему, на языке которой центральные банки по всему миру до сих пор обсуждают свои действия.
Однако для построения таких моделей общего равновесия надо было понимать, как ведут себя домашние хозяйства. Как люди реагируют на изменение дохода и ставки? Существенную часть этого понимания дали более ранние работы второго лауреата, Роберта Холла: он получил эмпирические оценки того, как именно ожидания по поводу будущего влияют на текущее потребление домашних хозяйств.
Представим, что человек неожиданно получил разовую премию. Вряд ли он решит навсегда перейти на более высокий уровень расходов. Устойчивое повышение зарплаты, напротив, создает гораздо больше оснований пересмотреть уровень жизни. В обоих случаях текущий доход вырос, но последствия для потребления могут заметно различаться.
Такова логика гипотезы постоянного дохода, сформулированной Милтоном Фридманом. Однако гипотеза оставалась лишь гипотезой, пока Холл в своей работе 1978 года не нашел остроумный способ проверить ее на послевоенных американских данных.
Позже в совместной работе с Фредериком Мишкиным, опубликованной в 1982 году, Холл исследовал потребление продуктов питания на данных по нескольким тысячам домохозяйств. Реакция на постоянные изменения дохода оказалась сильнее, чем на временные. При этом Холл и Мишкин показали, как именно богатство домашнего хозяйства влияет на характер этой связи. Оказалось, что для бедных домашних хозяйств гипотеза постоянного дохода не подтверждается, так как они не могут сглаживать потребление из-за ограниченного доступа к кредитам.
Для экономической политики различие принципиально. Эффект разовой выплаты зависит от оценки будущих доходов и возможности сглаживать потребление. Одинаковая сумма может вызвать разную реакцию у семьи с накоплениями и у семьи, которой едва хватает на текущие расходы. Поэтому приходится учитывать подобные детали для корректной оценки последствий экономической политики. Благодаря достижениям свежих нобелевских лауреатов центральные банки и правительства по всему миру могут делать это гораздо лучше.