


Здравоохранение как естественная монополия
Почему нужен переход от рынка к плановому управлению
Общественное здравоохранение в мире испытывает очевидный кризис: заявленная универсальная доступность стала фактически нереализуемой. Каким может быть выход из этого кризиса?
В XXI веке расходы на медицину во всем мире непрерывно растут, а ее доступность непрерывно падает
Александр Миридонов / Коммерсантъ
Купить фотоОдин из главных цивилизационных прорывов XX века — создание сначала в СССР, а затем в нескольких десятках стран системы всеобщего охвата услугами здравоохранения (Universal Health Coverage - UHC), когда все граждане имеют гарантированный доступ к медицинской помощи.
В 1981 году Всемирная организация здравоохранения (ВОЗ) приняла программу «Здоровье для всех к 2000 году», по которой все государства мира взяли на себя обязательства достичь к началу XXI века общедоступности первичного звена медицинской помощи как базиса UHC. Человечество шло к глобальной «медицине для всех».
Провал рынка
Увы, в XXI веке идея UHC для всех превратилась в утопию. По данным ВОЗ, более половины населения Земли лишено свободного доступа к базовым медицинским услугам. Всеобщего доступа нет даже в странах—лидерах мировой экономики, США и Китае.
В странах с уже созданными системами UHC идет их деградация: соплатежи, превращение врачей общей практики в «привратников» с запретом прямого доступа пациентов к врачам-специалистам, сокращение медицинской инфраструктуры, многомесячные очереди на диагностические исследования и плановую госпитализацию, навязывание платных услуг взамен гарантированных. В России, по данным исследования «Оценка российского здравоохранения в 2025 году пациентами и пациентскими НКО» Всероссийского союза пациентов, к платным медуслугам были вынуждены обратиться 93% опрошенных; за диагностику платили 89%, за консультации врачей — 83,2%, за услуги стационара — 18,3%. Так что получить медицинскую помощь в России без личных платежей практически невозможно.
Налицо глобальный кризис «медицины для всех»: в большинстве стран таких систем до сих пор нет, а в государствах, где они созданы, идет их демонтаж. Парадокс: одновременно быстро растут глобальные расходы на здравоохранение! По данным ВОЗ, в 2023 году они достигли 10,6 трлн долларов, или около 10% мирового ВВП. Иными словами, эффективность использования ресурсов в здравоохранении крайне низка: расходы растут, доступность падает.
Еще один парадокс: если технический прогресс в других отраслях снижает цены и повышает качество товаров и услуг, то в здравоохранении развитие технологий сопровождается ростом цен на услуги, падением их доступности и качества.
По данным ВОЗ, из-за небезопасного лечения в мире каждую минуту умирают по меньшей мере пять пациентов. Медицинские ошибки занимают третье место среди причин смерти населения США.
Уровень значимых для исхода лечения расхождений между клиническим и патологоанатомическим диагнозом даже в странах ОЭСР остается удручающе высоким — 15–25%, то есть примерно каждого пятого умершего пациента лечили не от той болезни.
Здравоохранение — типичный случай «провала рынка», который имеет все признаки инфраструктурной естественной монополии, где конкуренция не повышает, а снижает эффективность удовлетворения спроса и использования ресурсов. Ключевое условие эффективности любой естественной монополии — исключение конкуренции и отказ от антимонопольной политики, публичное регулирование или прямое управление государством.
В последние несколько десятилетий в мировом здравоохранении и в России реализуется неолиберальная доктрина, которая шаблонно видит в любой монополии зло, а в рыночной конкуренции — универсальный рычаг эффективности. Идет замена государственного управления здравоохранением рыночными отношениями. Закономерный результат рыночной свободы для естественной монополии — падение эффективности использования ресурсов из-за перекоса частных, корпоративных и общественных интересов.
Почему здравоохранение — естественная монополия
Оказание гарантированной государством медицинской помощи имеет все признаки инфраструктурной естественной монополии, установленные в том числе российским федеральным законом №147 «О естественных монополиях».
Первый признак естественной монополии — ее товары не могут быть заменены другими товарами. Государственные медицинские гарантии не могут быть заменены другими товарами — ни услугами шаманов и знахарей, ни самолечением, ни платными услугами. Даже в странах с высоким доходом значительная часть населения не может платить за медицинскую помощь из собственных средств. Поэтому взгляд на платные медицинские услуги как на товар—заместитель медицинских гарантий — парафраз известного совета, приписываемого Марии-Антуанетте: «Если у них нет хлеба — пусть едят пирожные».
Второй признак естественной монополии — низкая ценовая эластичность спроса на ее услуги: потребители вынуждены покупать их независимо от цены. Это в полной мере относится к медицинской помощи. Если медицинские гарантии государства не позволяют эффективно лечить опасную болезнь — чтобы спасти жизнь, люди готовы продать последнюю рубашку.
Наконец, третий признак естественной монополии — использование ресурсов и удовлетворение спроса эффективнее в отсутствие конкуренции. Это имеет место при оказании медицинской помощи по целому ряду причин.
Во-первых, спрос на медуслуги широко и непредсказуемо колеблется, а в структуре расходов клиник доминируют постоянные затраты, которые необходимо покрывать независимо от спроса. Недавняя пандемия ковида показала, что медицинские организации обязаны содержать резервы мощности с учетом «пиковых» нагрузок и мобилизационных требований на случай войн, эпидемий и катастроф. Если постоянные затраты доминируют, то предельные издержки — стоимость оказания еще одной услуги или обслуживания еще одного пациента — стремятся к снижению по мере роста спроса. Чем больше клиентов обслуживает медицинская сеть, тем ниже затраты на содержание резервов и себестоимость услуг. Эффект масштаба естественной монополии позволяет лучше использовать ресурсы, чем рыночная конкуренция.
Во-вторых, рентабельность клиник зависит от демографического развития обслуживаемой территории: чем выше численность и плотность населения, тем выше рентабельность, и наоборот. В рыночной конкуренции обречена на деградацию медицинская инфраструктура сельской местности и малых городов. Проверенное в СССР решение — обслуживание всей территории страны единой сетью-монополистом, в бюджете которой убыточность клиник малонаселенных территорий компенсируется высокой рентабельностью больниц крупных городов.
В-третьих, конкуренция хозяйственно автономных клиник неэффективна из-за информационной асимметрии между пациентами и врачами, но требует больших затрат на содержание административного аппарата. Доля административных издержек в бюджетах стационаров США и Западной Европы достигает 25%! До четверти средств тратится не на оказание помощи, а на содержание клерков.
В-четвертых, современная медицинская помощь — единая технологическая цепь разделения и специализации труда: от профилактического обращения к врачу до реабилитации после болезни. Но ни одна клиника или сеть не располагает исчерпывающим набором услуг. Эффективное использование ресурсов требует «бесшовной» интеграции всех звеньев, но этому мешает конкуренция, которая требует получить максимум дохода от обращений пациентов, а не передать их туда, где помощь будет оптимальна для них и системы в целом.
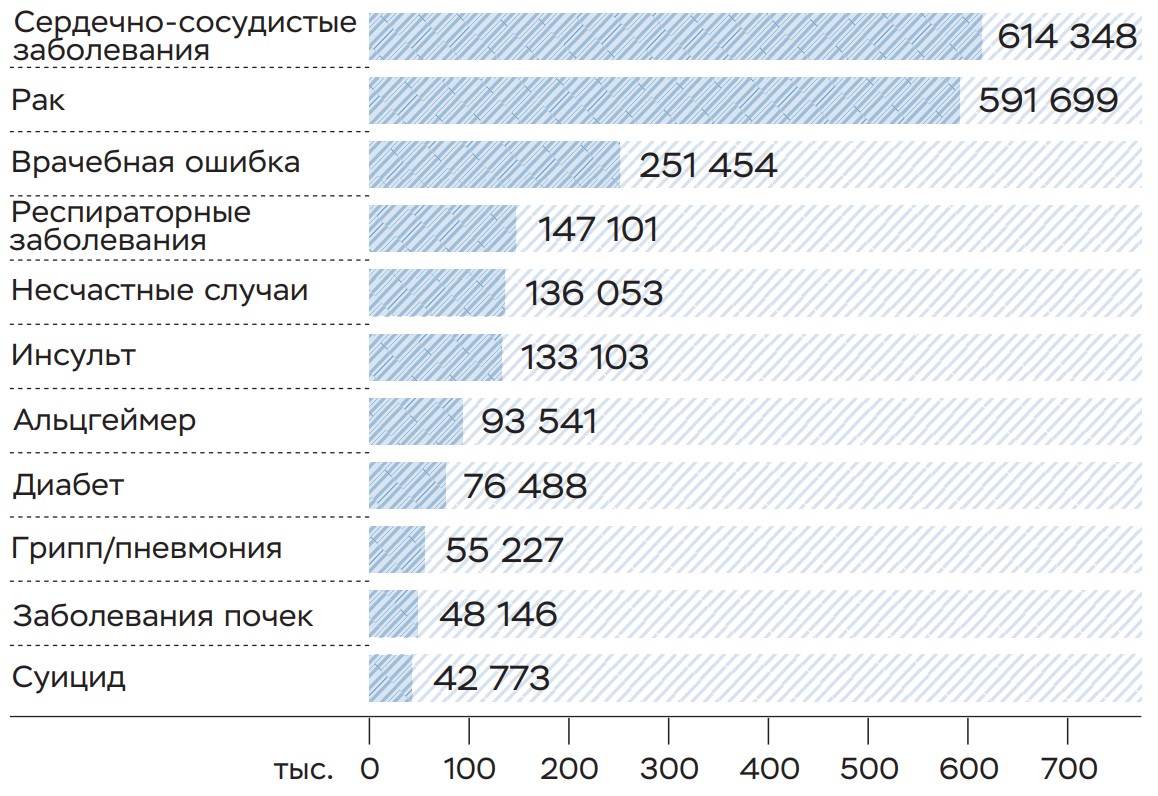
Основные причины смерти в США, 2016 год
Соответственно, нет ответственного за оказание помощи в целом — каждый оказывает «свою» услугу,— и идет убыточная для общества селекция «выгодных» и «невыгодных» пациентов (снятие сливок), переманивание кадров, навязывание ненужных процедур. В погоне за рентабельностью недорогие услуги сохранения здоровья и раннего выявления болезней — например, профилактика и консультации врачей-специалистов — становятся «невыгодными» и вытесняются дорогостоящим высокотехнологическим лечением тяжелых болезней, из-за чего увеличивается доля запущенных случаев и возникает новый виток роста затрат: порочный круг. Просто необходимо заменить конкуренцию клиник интеграцией их работы в единой сети.
В-пятых, работа врачей связана с неизбежностью ошибок, требует взаимовыручки и помощи друг другу. Отсюда нормы солидарности в профессиональных клятвах врачей. «Клятва врача России» гласит: «Доброжелательно относиться к коллегам, обращаться к ним за помощью и советом, если этого требуют интересы пациента, и самому никогда не отказывать коллегам в помощи и совете». Клятва медицинских школ США: «Я не буду стыдиться признаться: "я не знаю", позову и положусь на своих коллег, когда их навыки потребуются для выздоровления пациента». Конкурентная рыночная модель ставит финансовые, административные, организационные и правовые «шлагбаумы» взаимопомощи врачей на благо здоровья пациентов.
В-шестых, создание медицинской инфраструктуры требует масштабных инвестиций с длительной окупаемостью и безвозвратными вложениями в специализированные активы, которые нельзя продать или перепрофилировать без значительной потери стоимости,— sunk costs, «утопленные затраты». Из-за этого новые провайдеры не могут легко войти на рынок, а действующие — покинуть его без потерь. Тем самым конкуренция в здравоохранении требует дублирования не только постоянных издержек, но и инвестиций, необоснованно завышая потребность в капитале, увеличивая риск его обесценивания и снижая рентабельность.
Почему рынок не работает — пример США
Все вышеперечисленные проблемы — причина того, что свободный рынок медицинских услуг в любой стране сам стремится к олигополии и монополизму, используя сделки M&A (слияние и поглощение). Здравоохранение стабильно удерживает второе-третье места среди всех отраслей экономики в области M&A.
В 2017 году в США было проведено исследование индекса концентрации рынка (HHI) медицинской инфраструктуры 382 городских агломераций США, в которых проживает 86% населения. Индекс HHI рассчитывается как сумма квадратов долей продаж (в %) каждой фирмы на территории. В случае полной монополии (100% продаж) HHI равен 10000 (1002). Согласно антимонопольному законодательству США, рынок с HHI ниже 1500 считается неконцентрированным (конкурентным), от 1500 до 2500 — ограниченно конкурентным, свыше 2500 — высококонцентрированным, олигополией или монополией.
Так вот, HHI стационаров превысил 5000, то есть большинство городских агломераций США обслуживает один-два стационара. HHI медицинских страховщиков и врачей-специалистов превысил 2500. Даже у врачей первичного звена HHI приближается к критической зоне 2500.
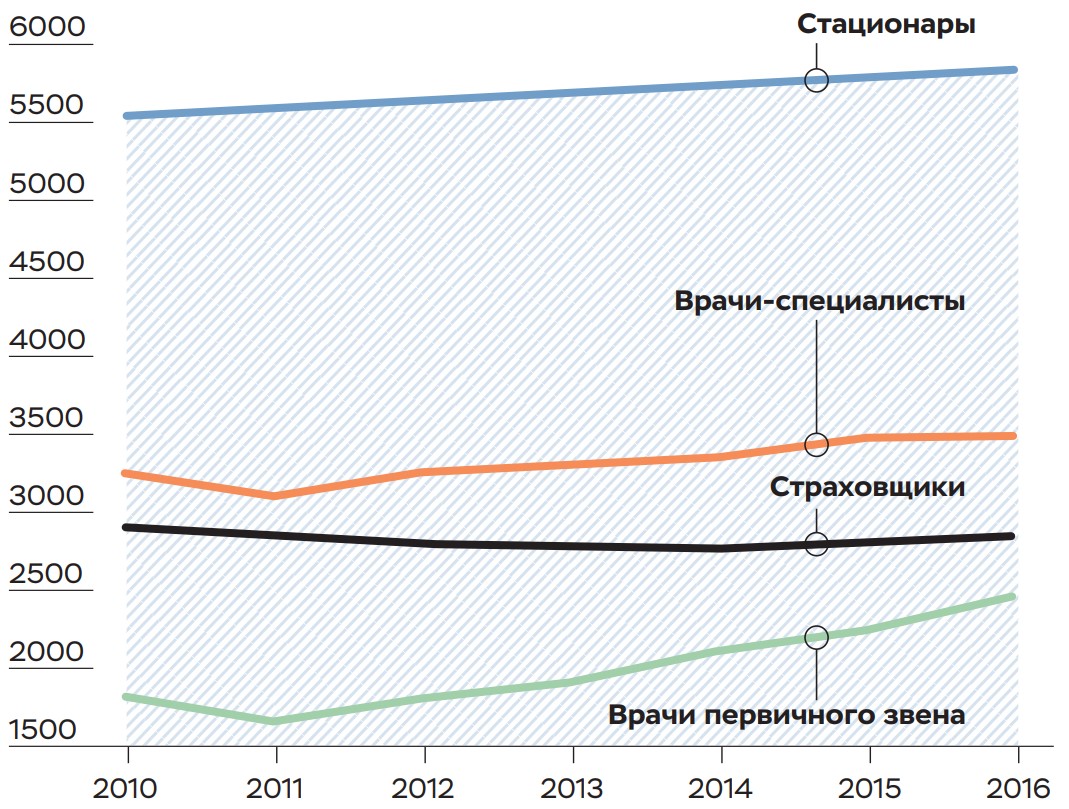
Средний индекс концентрации (HHI) рынка здравоохранения США 2010-2016 гг
Столь высокая концентрация рынка США достигнута в том числе за счет M&A, число и стоимость которых растут: в 2025 году их заключено на 30% больше показателей предыдущего года в денежном выражении, общая превысила $247 млрд.
На значительной части территорий США рынок здравоохранения де-факто работает как естественная монополия или олигополия, но в условиях свободных рыночных отношений именно монополист диктует государству и обществу свои цены и свои условия. Закономерный результат перекоса частных (корпоративных) и общественных интересов — крайне низкая эффективность использования ресурсов. США расходуют на свое самое передовое в технологическом отношении здравоохранение в мире 17% ВВП, обеспечивая очень высокие зарплаты медработников и фантастические прибыли медицинских, страховых и фармацевтических корпораций. И понятно, почему главная причина личных банкротств граждан США — невозможность оплатить счета за лечение; до 78% объявивших о «медицинском банкротстве» американцев хотя и имеют медицинскую страховку, но разорились из-за франшиз и обязательных доплат, не покрываемых страховыми компаниями.
Таким образом, общественное здравоохранение имеет все признаки естественной инфраструктурной монополии, ресурсы которой ограничены, а услуги критически необходимы для жизни населения, работы экономики и национальной безопасности. Обществу выгоднее иметь не конгломерат конкурирующих клиник, а одну публично регулируемую сеть-монополиста, которая требует меньше инвестиций, несет меньше рисков и административных издержек, компенсирует убыточность малозагруженной инфраструктуры сельской местности и малых городов высокой рентабельностью городских клиник, интегрирует медуслуги в единую технологическую цепочку и распределяет постоянные затраты на максимальный спрос, удешевляя услуги и получая дополнительные ресурсы для роста их доступности и качества.
Синтез опыта СССР и Японии — здравоохранение будущего?
Какие могут быть решения? Покажем на примере двух очень разных стран — СССР и Японии. Действуя как централизованно управляемая естественная монополия, сеть Минздрава СССР обеспечивала высокий уровень доступности медицинской помощи по всей территории страны и расходовала в несколько раз меньше ресурсов, чем рыночные системы стран ОЭСР.
Японская модель преимущественно опирается на частный сектор, но конкуренция жестко ограничена государственным планированием. Каждая префектура Японии ежегодно разрабатывает план медицинского обслуживания населения — его потребности в помощи, структуру врачей, коек и функций, стимулирует специализацию и кооперацию учреждений, ограничивает избыточное наращивание мощностей. Тем самым конкуренция и ненужное дублирование инфраструктуры замещается функциональным взаимодополнением, разделением труда и кооперацией преимущественно частных клиник в единой территориальной сети.
Для России лучшим решением был бы синтез советской и японской модели. Для «ядра» программы государственных гарантий рациональна единая публично управляемая сеть государственных клиник. Частным медицинским организациям может быть предложено на конкурсной основе на много лет занять не покрытые госклиниками области, чтобы гарантировать защиту инвестиций от обесценивания и норму рентабельности. В ситуации, когда здравоохранение располагает всеми признаками естественной монополии, только смена неолиберальной рыночной парадигмы на государственное (публичное) плановое управление позволит вывести отрасль из затяжного кризиса: повысить эффективность использования ресурсов, доступность и качество помощи, защитить пациентов от врачебных ошибок.
Журнал "Коммерсантъ Наука" №26
от 15.10.2026, стр. 18