


Состоятельные инвесторы смотрят на длинный горизонт
Состоятельные инвесторы возвращаются к длинным инвестстратегиям — интерес к депозитам постепенно уступает место облигациям. Александр Афанасьев, управляющий директор T-Private* (сервис Т-Банка), регион Сибирь и Центральная Россия, — о новых приоритетах состоятельных клиентов, различиях между сибирскими и столичными инвесторами и нефинансовых сервисах как части качества жизни.
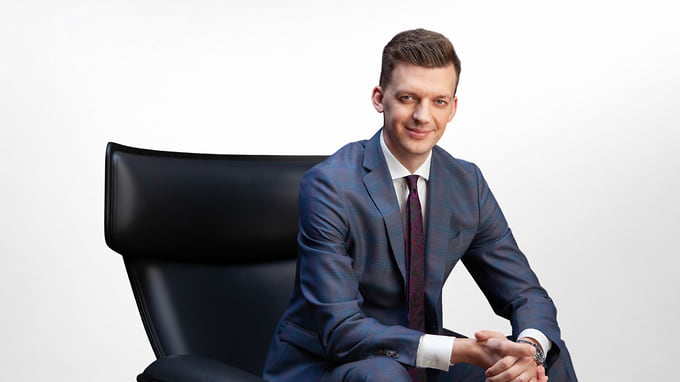
Александр Афанасьев, управляющий директор T-Private, регион Сибирь и Центральная Россия
предоставлено T-Private
— Александр, как изменился инвестиционный горизонт состоятельных клиентов на фоне высокой ключевой ставки?
— Несмотря на то что ключевая ставка уже заметно снизилась относительно пиковых значений, для состоятельных клиентов по-прежнему остается актуальным вопрос фиксации высокой доходности на длительный срок. Если у клиента нет краткосрочных задач по ликвидности, он, как правило, старается зафиксировать текущие уровни купонных выплат в длинных инструментах.
В целом инвестиционный горизонт клиентов начинает удлиняться, но происходит это постепенно. Если в период максимальных ставок фокус был преимущественно на коротких депозитах и краткосрочных низкорисковых инструментах для временного размещения средств, то сейчас состоятельные инвесторы начинают активнее смотреть на средне- и долгосрочные стратегии.
— На какие конкретно инструменты переключается интерес таких клиентов?
— В фокусе состоятельных инвесторов по-прежнему классические консервативные инструменты — прежде всего депозиты, облигации и решения с понятным уровнем риска. В той или иной степени депозиты сегодня использует значительная часть состоятельных клиентов.
При этом интерес клиентов постепенно перетекает с исключительно депозитных решений в сторону облигационного рынка. Многие из тех, кто раньше ограничивался вкладами, начали активно участвовать в первичных размещениях облигаций надежных эмитентов. Облигации потенциально позволяют сохранить текущий уровень купонных выплат и при этом дают большую гибкость по сравнению с традиционными депозитами — например, возможность продать бумагу. Важно учитывать, что в отличие от банковского вклада, сумма инвестиций в облигации не застрахована в АСВ, а рыночная цена бумаги может колебаться.
— Востребованы ли валютные и альтернативные инвестиции?
— Да, к валютным инструментам интерес постепенно возвращается. В первую очередь речь идет о юане: сегодня он остается одной из наиболее востребованных валют у состоятельных клиентов, клиенты и покупают валюту ради вклада, и приводят в банк средства в данной валюте для размещения.
Интерес к альтернативным инвестициям сохраняется всегда, хотя по объему они, безусловно, уступают классическим финансовым инструментам. В первую очередь это касается искусства и предметов коллекционирования. Для части состоятельных клиентов такие активы остаются не только инвестиционной историей, но и элементом личной идентичности, статуса и долгосрочного семейного капитала.
— То, как и во что инвестируют состоятельные клиенты в Сибири, отличается от подхода, скажем, столичных клиентов?
— За последние годы различия между инвестиционным поведением региональных и столичных состоятельных клиентов заметно сократились. Более того, мы регулярно видим, что владельцами недвижимости в премиальных проектах Москвы становятся именно предприниматели и инвесторы из регионов. Сибирские клиенты активно вкладываются как в российскую, так и в зарубежную недвижимость, а также в собственный бизнес и реальные активы.
Кроме того, сегодня многие состоятельные клиенты фактически живут в двух городах — между Москвой и одним из крупных сибирских центров, поэтому инвестиционные и лайфстайл закономерности постепенно сближаются по всей стране.
— Как состоятельные клиенты относятся к нефинансовым сервисам: это приятный бонус или часть их инвестстратегии?
— Значимость нефинансовых сервисов в сегменте состоятельных клиентов за последние годы заметно выросла. Такие возможности не просто приятный бонус к банковскому обслуживанию, скорее, клиенты воспринимают их как часть качества жизни и, в частности, инструмент экономии времени, повышения комфорта и персонализации сервиса.
Речь как о финансовой составляющей — качестве инвестиционной экспертизы, надежности инфраструктуры и эффективности управления капиталом, — так и о более широком клиентском опыте. Они все больше ценят комплексный подход, включающий не только финансовые, но и повседневные сервисы, которые экономят время и повышают комфорт — от приоритетного обслуживания до закрытых мероприятий и услуг в сфере здоровья.
Для состоятельного клиента персональное банковское обслуживание сегодня — это во многом доверие и уверенность в том, что его задачи понимают и способны комплексно сопровождать как финансовые, так и повседневные жизненные запросы.
*Т-Прайвет
** Информация, содержащаяся в настоящем материале, не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки (операции), упомянутые в нем, могут не соответствовать финансовому положению, инвестиционному профилю, цели (целям) инвестирования, допустимому риску получателя материала и (или) ожидаемой получателем материала доходности.
*** «Низкорисковый инструмент» не означает отсутствие риска.