Подели и плати
Как развивается российский рынок «платежей по частям»
Зачастую, покупая товары на маркетплейсах, пользователи сталкиваются с многочисленными вариантами оплаты, в том числе предложениями разбить платеж по покупке на части. Как развиваются сервисы оплаты покупок в России, разбирался «Ъ-Review».
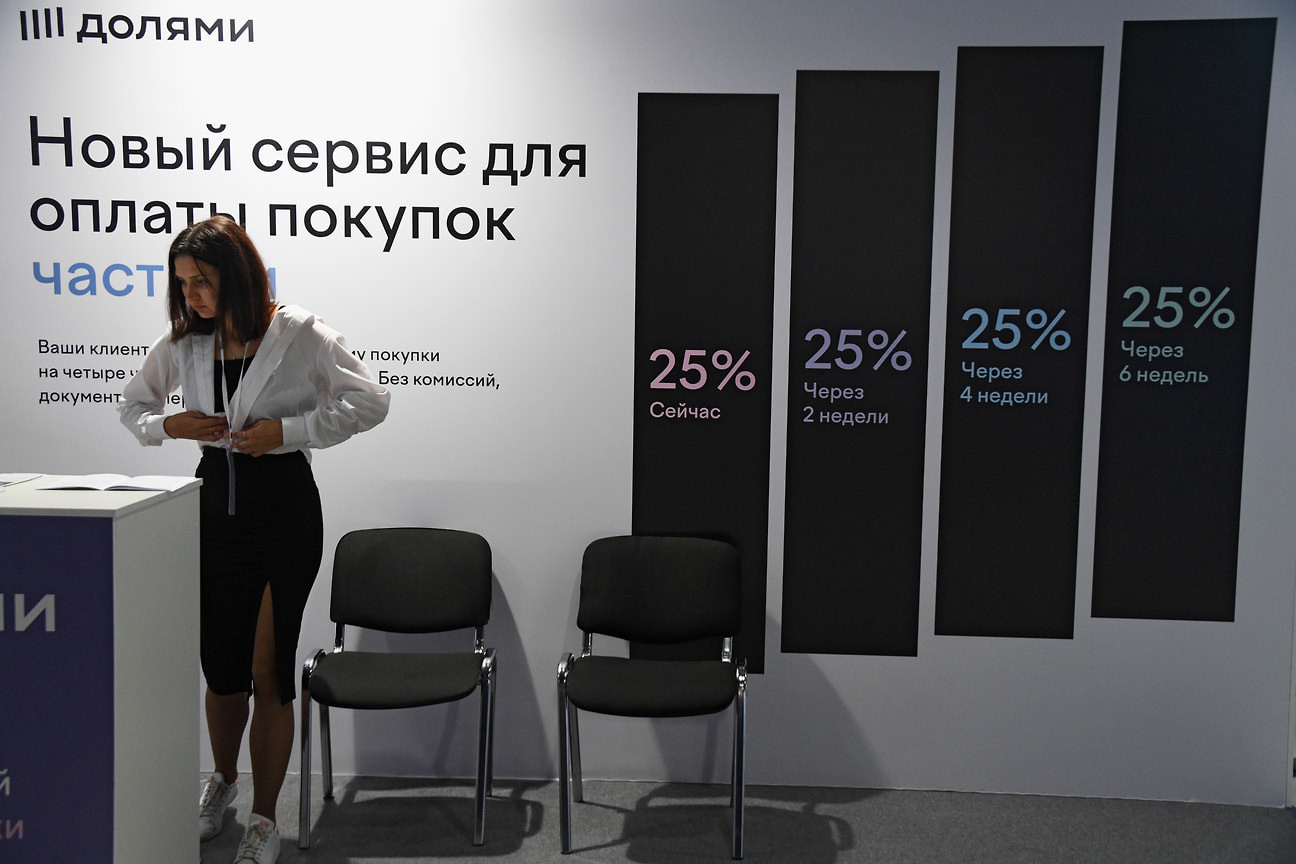
Александр Казаков / Коммерсантъ
Купить фотоBNPL шагает по миру
BNPL (buy now pay later; покупай сейчас, плати потом) — это сервисы оплаты покупок, преимущественно небольших, частями. Сервисы позволяют разбить сумму платежа на четыре равные части, с платежами каждые две недели. Для оформления BNPL нужен лишь номер телефона, на который придет код подтверждения в момент оплаты. Кредитный договор при выборе такого способа оплаты на заключается, проценты не начисляются.
Один из старейших BNPL-сервисов был запущен в Швеции. Шведская BNPL-платформа Klarna существует уже более 20 лет. А наибольшую популярность BNPL приобрели в Австралии: на континенте 50% онлайн-покупок совершаются с помощью «платежей частями».
«Китай — крупнейший в мире рынок BNPL с объемом свыше $100 млрд. Рост рынка обусловлен ростом популярности онлайн-торговли и наличием ряда крупных и хорошо зарекомендовавших себя поставщиков BNPL-услуг (Alipay, WeChat Pay). США — второй по величине рынок BNPL с объемом свыше $50 млрд. Рост рынка обусловлен растущим внедрением BNPL-сервисов флагманскими ритейлерами и поставщиками финансовых услуг (Amazon, PayPal). Европейский рынок BNPL также быстро растет — с объемом рынка свыше $20 млрд. Рост рынка обусловлен растущей популярностью онлайн-торговли и наличием ряда хорошо зарекомендовавших себя поставщиков BNPL-услуг (Klarna, Afterpay)»,— перечисляет старший преподаватель кафедры корпоративных финансов и корпоративного управления Финансового университета при правительстве РФ Оксана Полищук.
С точки зрения развития BNPL-сервисов эти рынки являются флагманами, так как на них отмечается высокий уровень проникновения онлайн-торговли, что увеличивает базу потенциальных клиентов для BNPL-провайдеров. Кроме того, крупные розничные торговцы и поставщики финансовых услуг на этих рынках все чаще интегрируют BNPL-сервисы в свои платформы, а это делает BNPL доступным и удобным для потребителей, перечисляет госпожа Полищук. Регулирующие органы на этих рынках поддерживают инновации в сфере финансовых технологий и принимают меры для защиты прав потребителей, использующих BNPL-сервисы.
Молодой рынок
В России рынок активно развивается всего несколько лет и сейчас поделен между несколькими крупнейшими игроками, входящими в финансовые и ИТ-группы. Основными игроками на рынке являются сервисы «Долями» (Т-банк), «Подели» (Альфа-банк), «Плати частями» (Сбербанк), «Сплит» («Яндекс») и некоторые другие. Молодость рынка приводит к нехватке накопленных данных по нему и к разнице в оценках.
В «Долями» оценивают размер российского рынка BNPL по итогам 2023 года в 180 млрд руб., в 2024 году ожидается его рост до 300 млрд руб., ждут в компании. По данным FinTech Radar, в 2023 году объем рынка BNPL в России вырос на 150%, достигнув 28 млрд руб. По оценке экспертов, на конец первого квартала 2024 года объем рынка BNPL составляет порядка 30–40 млрд руб. Ожидается, что рынок рассрочки вырастет в текущем году еще на 40–50% и достигнет отметки в 42–60 млрд руб. Аналитики агентства Moody's еще более оптимистичны и прогнозируют рост рынка BNPL в России на 70% в 2024 году. Согласны и эксперты, и участники рынка в одном: рынок стремительно растет.
По данным Frank RG, в 2022 году доля покупок с использованием BNPL-сервисов составляла не более 1% от рынка e-commerce, а в конце 2023 года — не более 1,5%. Прогнозируется, что к концу 2024 года она будет составлять не более 1,8%. По мнению аналитиков, большое влияние на развитие рынка может оказать регулирование. Более строгий контроль может замедлить его рост. Давление на сегмент может оказать спад расходов потребителей, перечисляет Оксана Полищук. Помимо этого, на фоне продолжающегося стремительного развития финансовых технологий BNPL может быть вытеснен новыми решениями, допускает она.
Во Frank RG ждут, что при умеренном регулировании к 2028 году доля покупок с BNPL в e-commerce увеличится до 3%, но при жестком сценарии регулирования сегмент BNPL ждет сокращение до 1,3%. «Развитие BNPL-сервисов напрямую зависит от динамики роста онлайн-торговли. Скорее всего, мы будем видеть корреляцию между замедлением темпов роста онлайн-торговли и оборотами BNPL-сервисов»,— поясняет руководитель «Долями» Дмитрий Серёгин. В этом случае у игроков рынка рассрочек станет меньше, а у покупателей не останется альтернатив, опасаются в BNPL-сервисе «Сплит».
«Рост экосистемных продуктов BNPL-маркетплейсов, связанных с электроникой и техникой, может быть замедлен из-за больших лимитов, что потенциально станет препятствием для роста этого сегмента. Мы прогнозируем, что к концу первого квартала 2024 года объем рынка BNPL в России может достичь 120–130 млрд руб. в годовом выражении для онлайн- и офлайн-сегмента, а сам рынок может увеличиться на 30–40% к концу года по сравнению с декабрем 2023 года»,— описывает ситуацию на рынке директор по развитию «Подели» Александр Мичурин. По его словам, основные факторы роста связаны с расширением сервиса на новые категории товаров с высокими средними чеками, а также увеличением использования BNPL в сфере услуг, особенно в сегментах HoReCa и красоты. Интерес потребителей к альтернативным источникам финансирования на фоне высоких процентных ставок также окажет свое влияние на рост. «Рынок e-com в 2024 году продолжит рост и, по нашим оценкам, вырастет на 30% к 2023 году и достигнет около 10 трлн руб. Однако сдерживающими факторами могут стать регулирование отрасли, требующее корректировок бизнес-моделей провайдеров BNPL, а также консервативный подход к рискам и проценту одобрения заявок»,— перечисляет господин Мичурин.
По прогнозу Data Insigh, доля онлайн-торговли на российском рынке ритейла и в этом году вырастет — до 19% от общего объема розничной торговли. По оценкам, в 2025 году объем онлайн-торговли в России составит около 5,3 трлн руб. Ожидается, что этот показатель будет расти в среднем на 12–15% в год в течение следующих нескольких лет.
Кредитная альтернатива
Сервис обладает рядом преимуществ и удобств для клиентов. Потребитель может разделить оплату за товар на несколько частей без оформления кредита. Это позволяет совершать покупки без необходимости сразу иметь всю сумму, что делает его доступным для более широкого круга клиентов. Кроме того, сервис обеспечивает прозрачность расходов и позволяет отслеживать платежи, что дает клиентам больший контроль над своими финансами, перечисляют в компании «Денум. Плати частями». Важно отметить и более узкую аудиторию подобных сервисов, которая отличается от аудитории кредитных продуктов. Доминирующая аудитория BNPL-сервисов — это пользователи маркетплейсов и интернет-магазинов. Формат BNPL позволяет покупателю лучше оптимизировать свои расходы и оплачивать покупки более выгодным и удобным способом, отмечают в «Сплит».
BNPL-сервисы позволяют клиентам приобрести товары и услуги, заплатив в моменте только 25% стоимости товара. Помимо этого, сервис прост и удобен в использовании, при покупке не нужно заключать кредитный договор с предоставлением паспортных данных.
Позиционирование с самого начала строилось на удобстве совершения небольших и недорогих покупок. Основным направлением остаются покупки со средним чеком около 5 тыс. руб., говорит Дмитрий Серёгин. При этом если ранее фокус был направлен на взаимодействие с крупными партнерами, то в настоящее время деятельность все больше направлена на работу с компаниями среднего и малого бизнеса.
Но сегодня покупатели выбирают BNPL не только для небольших спонтанных покупок, но и для оплаты обучения, техники или авиабилетов, приводит пример Александр Мичурин. «Сейчас с помощью BNPL-сервисов люди могут совершать покупки с оплатой по частям в разных категориях товаров и услуг, среди которых мебель, одежда, электроника и бытовая техника, а также путешествия и образовательные курсы. Это помогает им планировать свои расходы и оптимизировать бюджет»,— добавляют в «Сплит».
Расширяются возможности BNPL и для покупки сложных финансовых инструментов, например, страхования. «Клиенты готовы взять программу подороже или взять несколько вместо одной. BNPL для клиента расширяет количество возможностей. Конечно, BNPL — сервис для молодой аудитории, генератор импульсивных покупок. Если продукт захочет эволюционировать в сложный финансовый продукт с кучей “звездочек” и “если”, он попросту растеряет свою ключевую аудиторию. Но сам сервис может взрослеть вместе со своей аудиторией, предлагая более сложные продукты в рамках экосистемного развития»,— рассуждает директор по развитию цифрового страхования группы компаний BestDoctor Сергей Симонов.
По данным Frank RG на 2022 год, BNPL-сервисами пока успели воспользоваться всего 6% россиян. Согласно исследованию «Яндекс Сплит», основная часть аудитории сервиса — пользователи от 25 до 44 лет с доходом выше среднего или высоким. Большинство пользователей — из Москвы, Санкт-Петербурга, Краснодара, Екатеринбурга и Нижнего Новгорода. В целом продукт BNPL-сервисов нацелен на аудиторию активных и продвинутых интернет-покупателей. Для них это один из способов планирования расходов и контроля бюджета. Базовый продукт BNPL был предназначен для небольших покупок онлайн, на сегодня объем активных пользователей BNPL, по оценкам «Подели», составляет около 5 млн человек.
Сервисом BNPL чаще всего пользуются женщины (более 60% от всех пользователей). Большая часть клиентов в возрасте 25–35 лет (более 40%). Более половины покупателей, использующих растянутую во времени оплату покупок, имеют высшее образование. При этом доход 49% клиентов выше среднего по стране уровня, приводит данные Дмитрий Серёгин. «Примечательно, что большинство пользователей BNPL-сервиса не пользуются кредитными продуктами: кредиты оформлены у 3% пользователей “Долями”, кредитные карты — у 35%. Чаще всего оплатой частями пользуются для покупки одежды, обуви, косметики, парфюмерии и детских товаров»,— описывает ситуацию он.
Этот текст — часть нового проекта ИД «Коммерсантъ», посвященного трендам бизнеса и финансового рынка. Еще больше лонгридов с анализом ключевых отраслей российской экономики, экспертных интервью и авторских колонок — на странице Review.