


Все металлы на вес золота
| Все металлы на вес золота |
Драгоценные металлы
Аналогичная связь наблюдается и при высокой инфляции в США. Здесь роль играет уже не соотношение курсов, а простое обесценение денег. При неизменной стоимости золота цена его в долларах будет расти в том случае, если доллар будет дешеветь относительно других товаров.
Цены на рынке металлов растут уже четвертый год подряд, и предыдущие три года это можно было объяснять тем, что курс доллара к евро постоянно падал, да и инфляция не отличалась стабильностью.
Однако в 2005 году аналитики уже никак не могли сослаться на курс доллара. Дело в том, что тенденция ослабления курса доллара сменилась тенденцией роста. За год курс доллара относительно евро вырос почти на 15%. А инфляция в США стараниями Федеральной резервной системы находилась на приемлемом уровне.
В такой ситуации металлы, особенно драгоценные, должны были дешеветь в долларовом выражении. Но этого не произошло. Особенно показателен пример золота — за год цена на него выросла почти на 20%, а суммируя это с ростом курса доллара, получается, что для европейских покупателей прибавка в цене составила внушительные 35%. Для золота это, безусловно, много. За последние 20 лет это лишь второй случай, когда цена золота поднялась выше $500 за унцию. А цена $530 за унцию на конец прошлого года являлась максимальной за последние 24,5 года. Вслед за золотом росли цены и на серебро, к концу года они поднялись до $8,9 за унцию, что является максимумом с 1987 года.
По словам наблюдателей, такой рост золота был бы невозможен без участия спекулянтов. Играя на повышение, они опираются на серьезные, фундаментальные показатели, свидетельствующие о росте спроса и недостатке предложения. Например, по оценке World Gold Council (Всемирного совета по золоту), прирост спроса в годовом выражении составил 7%, в то время как предложение из-за экономических проблем в ЮАР за ростом угнаться не может. Сыграло свою роль и обещание ведущих ЦБ ограничивать продажи золота из своих резервов вплоть до 2009 года, а некоторые ЦБ, в том числе и российский, и вовсе заявили о том, что золото будут накапливать.
Возможно, ажиотажный спрос на золото в прошлом году был связан с тем, что его покупали не в производственных, а в инвестиционных целях. Ведь всего за четыре года вложения в золото удвоились. Фондовые рынки развитых стран такой доходности показать не могут. И это при том, что вложения в золото в глазах большинства инвесторов намного безопаснее, чем покупка акций.
Другие драгоценные металлы, такие как платина и палладий, частично разделили успех золота. Цена платины в декабре прошлого года впервые за последние 26 лет поднялась выше отметки $1000 за унцию. А цена палладия достигла годового максимума — $280 за унцию. На рынке этих металлов значительную роль играла не только принадлежность их к классу драгоценных металлов, но и промышленный спрос на них.
В течении 2005 года аналитикам пришлось несколько раз менять свои прогнозы. В начале года предполагалось, что производство платины превысит ее потребление. В середине года аналитики уже надеялись на паритет. А к концу года — после взрыва на шахте Anglo Platinum в Южной Африке и пересмотров прогноза потребления платины со стороны ювелирной промышленности в сторону увеличения — оказалось, что спрос превысит предложение. Естественно, после этого цены на платину пошли вверх, а вслед на ней начал дорожать и палладий. Известно, что в автомобилестроении и ювелирной промышленности, на которые приходятся три четверти потребления платины и палладия, эти металлы взаимозаменяемы, так что корреляция их цен неудивительна.
Цветные металлы
Так, котировки меди за год выросли на 33%, цены достигли исторического максимума $4600 за тонну. Причем первая половина года прошла достаточно спокойно: предполагалось, что после скачка цен в начале лета, когда медь подорожала до $3700 за тонну, последует изменение тенденции в связи с увеличением производства меди. Аналитики прогнозировали, что в этом году неизрасходованными останутся 65 тыс. тонн меди, а в следующем — уже 458 тыс. тонн. Все лето запасы металла действительно росли. Однако с началом осени спрос на металл резко вырос. По словам экспертов, вырос он за счет закупок Китая и из-за уже упомянутых ураганов.
Тут обнаружилось, что меди не только производится мало, но и запасы ее чрезвычайно малы. Например, на LME, крупнейшей площадке по торговле медью, запасы составляли около 60 тыс. тонн — такой объем меди мировая промышленность потребляет менее чем за три дня. А после того как стало известно, что затопило биржу в Новом Орлеане, началась настоящая паника: трейдеры предположили, что имеющиеся там запасы меди окислились. Впрочем, информация о затоплении биржи оказалась ложной.
Из-за быстро растущих цен и дефицита запасов меди на рынке сложилась достаточно известная ситуация, когда часть спекулянтов находились в коротких позициях, но из-за недостатка товара не могли их обеспечить, а другая часть — в длинных и могли диктовать свои условия. К концу года стало известно имя неудачника — им оказался Лю Улбин, трейдер Государственного резервного бюро Китая. Открытые Лю Улбином короткие позиции оцениваются в 100-200 тыс. тонн меди. Стратегические запасы Китая оцениваются в 200-300 тыс. тонн меди. Основная интрига заключается в том, что сам Лю исчез. Теперь трейдеры гадают, возьмет ли Китай на себя обязательства по поставке металла. Итог станет ясен только в начале 2006 года, так как заключенные Лю контракты должны были быть исполнены в конце 2005 года.
На рынке алюминия также наблюдался значительный рост. К концу года цены поднялись до $2270 за тонну алюминия, что на 20% выше уровня начала года. Запасы алюминия на LME довольно велики — 500 тыс. тонн, но за год они снизились на 180 тыс. тонн, что не может не беспокоить трейдеров. На этом рынке основное внимание также было приковано к Китаю. В этой стране пытаются увеличить производство алюминия. Но в начале года это производство было убыточно, к тому же дорожало сырье — бокситы и глинозем, а из-за дефицита электроэнергии были закрыты десять небольших заводов. Предполагается, что по итогам года производство алюминия в Китая все же вырастет на 12%, но при этом спрос увеличится на 14%, что создает хорошую почву для продолжения игры на повышение.
А вот на рынке никеля цены за год снизились на 10% — до $13 625 за тонну. При этом в начале года цены росли, отражая увеличение спроса со стороны Китая. Однако потом аналитики решили, что на самом деле спрос на так высок, а цены высоки чересчур. Сказывается и факт строительства заводов по производству никеля в Канаде. Ожидается, что в ближайшие годы предложение никеля превысит спрос, и трейдеры решили подготовиться к этому заранее.
АЛЕКСЕЙ БАЙБАКОВ
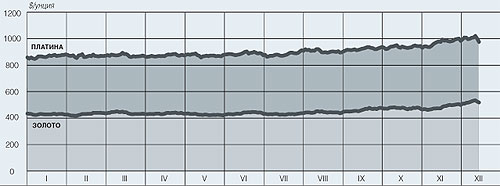
Динамика цен на драгоценные металлы в 2005 году
Журнал "Коммерсантъ Деньги" №1
от 09.01.2006, стр. 80